Sẵn sàng rót nghìn tỷ cho đổi mới sáng tạo, nhưng phải tạo ra giá trị
Sáng 4/10, tại Hà Nội, trong khuôn khổ Ngày hội Đổi mới sáng tạo Quốc gia 2026, Học viện Ngân hàng và Cục Đổi mới sáng tạo (Bộ Khoa học và Công nghệ) tổ chức Diễn đàn Đổi mới sáng tạo trong lĩnh vực tài chính - ngân hàng năm 2026 với chủ đề “Khơi thông nguồn lực cho đổi mới sáng tạo”, dưới sự chỉ đạo của Bộ Khoa học và Công nghệ và Ngân hàng Nhà nước Việt Nam.
Phát biểu tại diễn đàn, ông Phạm Tiến Dũng - Phó Thống đốc Ngân hàng Nhà nước cho biết, ngành ngân hàng đã sớm cụ thể hóa chủ trương phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số bằng chương trình, kế hoạch hành động.
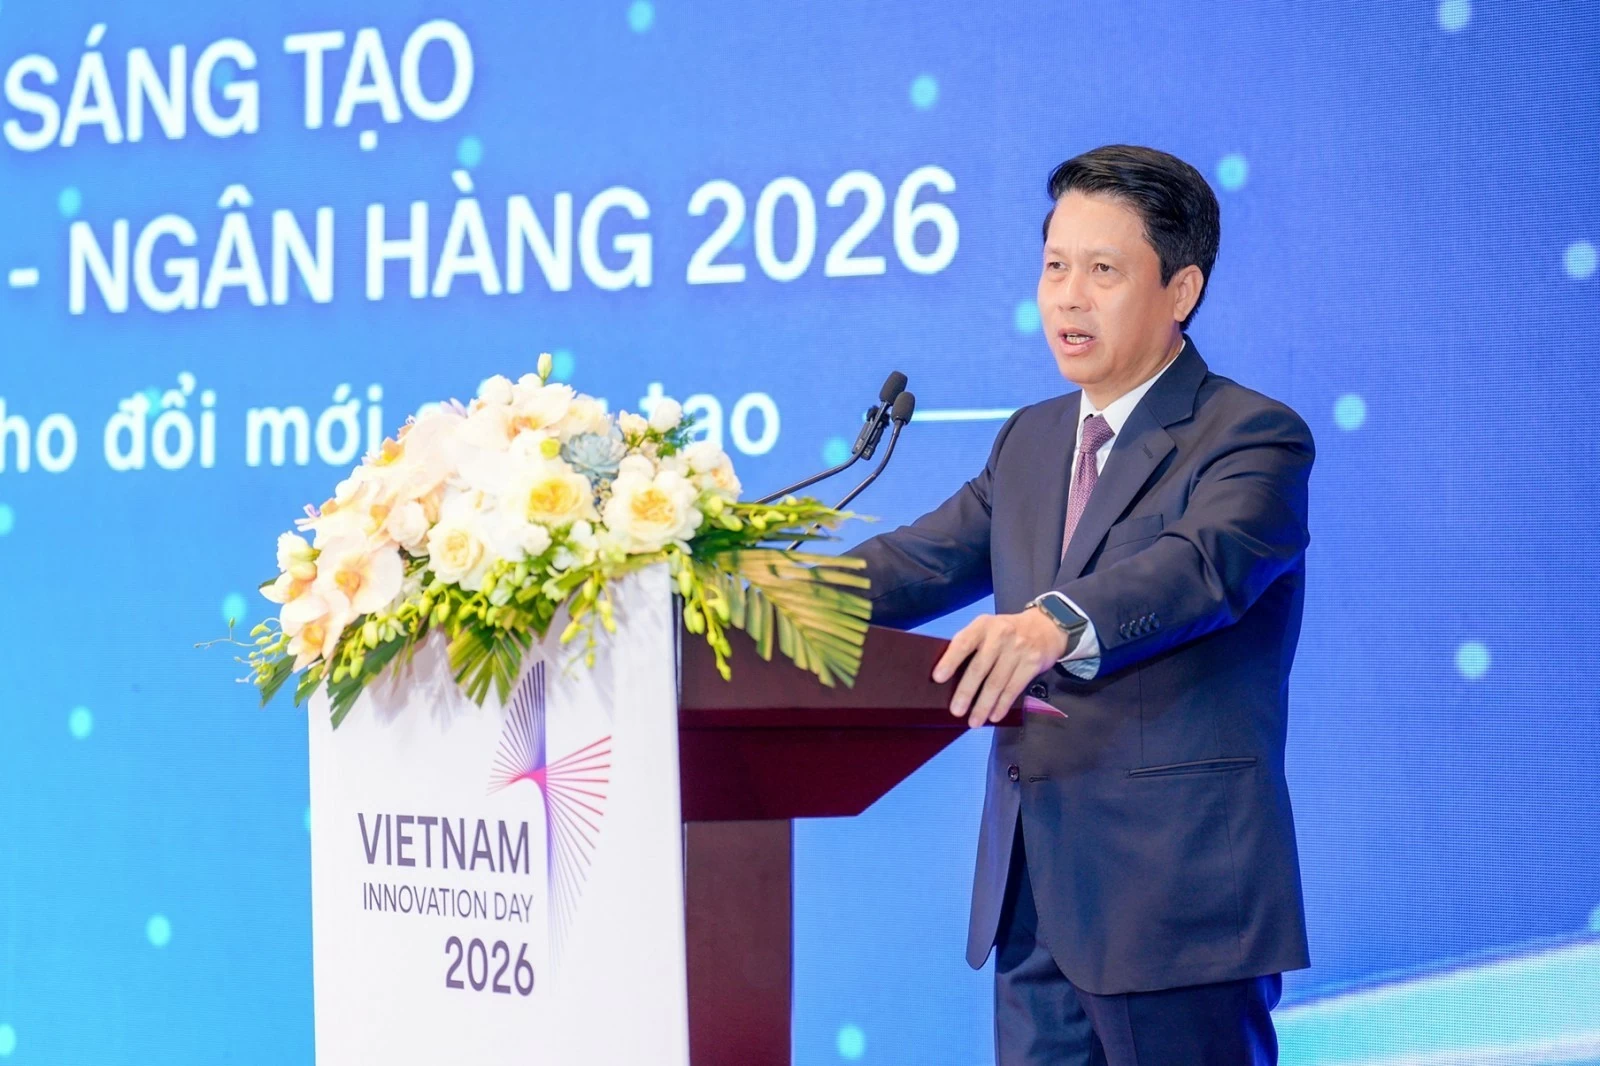 |
| Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng phát biểu tại diễn đàn. Ảnh: Hoàng Giáp. |
Báo cáo của Học viện Ngân hàng cũng cho thấy, điểm đáng chú ý của năm 2026 là đổi mới sáng tạo trong ngành ngân hàng được tổ chức và điều phối ở cấp ngành, không chỉ là hoạt động riêng lẻ của từng tổ chức tín dụng.
Thanh toán số, lĩnh vực có kết quả rõ nét nhất. Theo đó, đến hết năm 2025, hơn 88,9% người Việt Nam trưởng thành có tài khoản ngân hàng và giá trị thanh toán không dùng tiền mặt gấp 28 lần GDP. Trong 8 tháng đầu năm 2026, cả nước ghi nhận hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt với tổng giá trị gần 261 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ.
Cùng với đó, Việt Nam đã hoàn thành kết nối thanh toán bán lẻ song phương qua mã QR với Thái Lan, Lào, Campuchia, Singapore và Trung Quốc, đang triển khai với Ấn Độ và một số thị trường khác.
Theo Phó Thống đốc Phạm Tiến Dũng, tại hội nghị Ban Chỉ đạo Trung ương thực hiện Nghị quyết số 57-NQ/TW gần đây, lãnh đạo ngành ngân hàng đã cam kết sẵn sàng đầu tư mỗi năm 2.000 - 3.000 tỷ đồng để phát triển khoa học, công nghệ và đổi mới sáng tạo.
Bên cạnh đó, các ngân hàng đang sử dụng nền tảng công nghệ để cung ứng nhiều sản phẩm, dịch vụ phục vụ đời sống. Chẳng hạn, BIDV có 9.000 sản phẩm trên Mobile Banking, kết nối với 5.000 doanh nghiệp để cung ứng sản phẩm, dịch vụ.
Trên ứng dụng ngân hàng, người dân có thể mua vé máy bay, vé xem phim, thực phẩm và các vật dụng thiết yếu hằng ngày, thậm chí kiểm tra chuyến bay còn chỗ hay không. Những bước phát triển này đang mang lại lợi ích cho cả người dân và doanh nghiệp.
“Với những đổi mới về Open Banking, Open API, chúng ta sẽ tiếp tục phát triển ứng dụng ngân hàng mạnh mẽ” - Phó Thống đốc kỳ vọng.
Lãnh đạo Ngân hàng Nhà nước cho rằng, các tổ chức tín dụng, doanh nghiệp và nhiều quỹ đầu tư hoàn toàn có thể tham gia đầu tư, qua đó khơi thông nguồn lực cho đổi mới sáng tạo.
“Điều kiện là các sản phẩm đó phải mang lại giá trị thiết thực cho phát triển kinh tế - xã hội, đặc biệt là làm ra tiền. Chúng ta không thực hiện đổi mới sáng tạo theo cách nghiên cứu xong rồi để đó” - Phó Thống đốc nêu rõ.
Không chỉ cấp vốn, ngân hàng còn tạo môi trường thử nghiệm mở
Đổi mới sáng tạo mở ra cơ hội mới, nhưng đồng thời cũng đặt ra yêu cầu đối diện với những rủi ro phát sinh.
Một vấn đề khác được đặt ra là làm thế nào khơi thông nguồn lực từ sở hữu trí tuệ, hay nguồn vốn cho đổi mới sáng tạo chưa tương xứng với yêu cầu phát triển.
Bởi doanh nghiệp khởi nghiệp sáng tạo, doanh nghiệp khoa học và công nghệ chủ yếu sở hữu tài sản vô hình, dòng tiền chưa ổn định, rủi ro cao, trong khi cách thẩm định và yêu cầu tài sản bảo đảm truyền thống chưa phù hợp.
Cùng với đó, thị trường vốn, nhất là vốn đầu tư mạo hiểm, còn mỏng; cơ chế chia sẻ rủi ro giữa Nhà nước, các quỹ, tổ chức tín dụng và nhà đầu tư chưa đồng bộ.
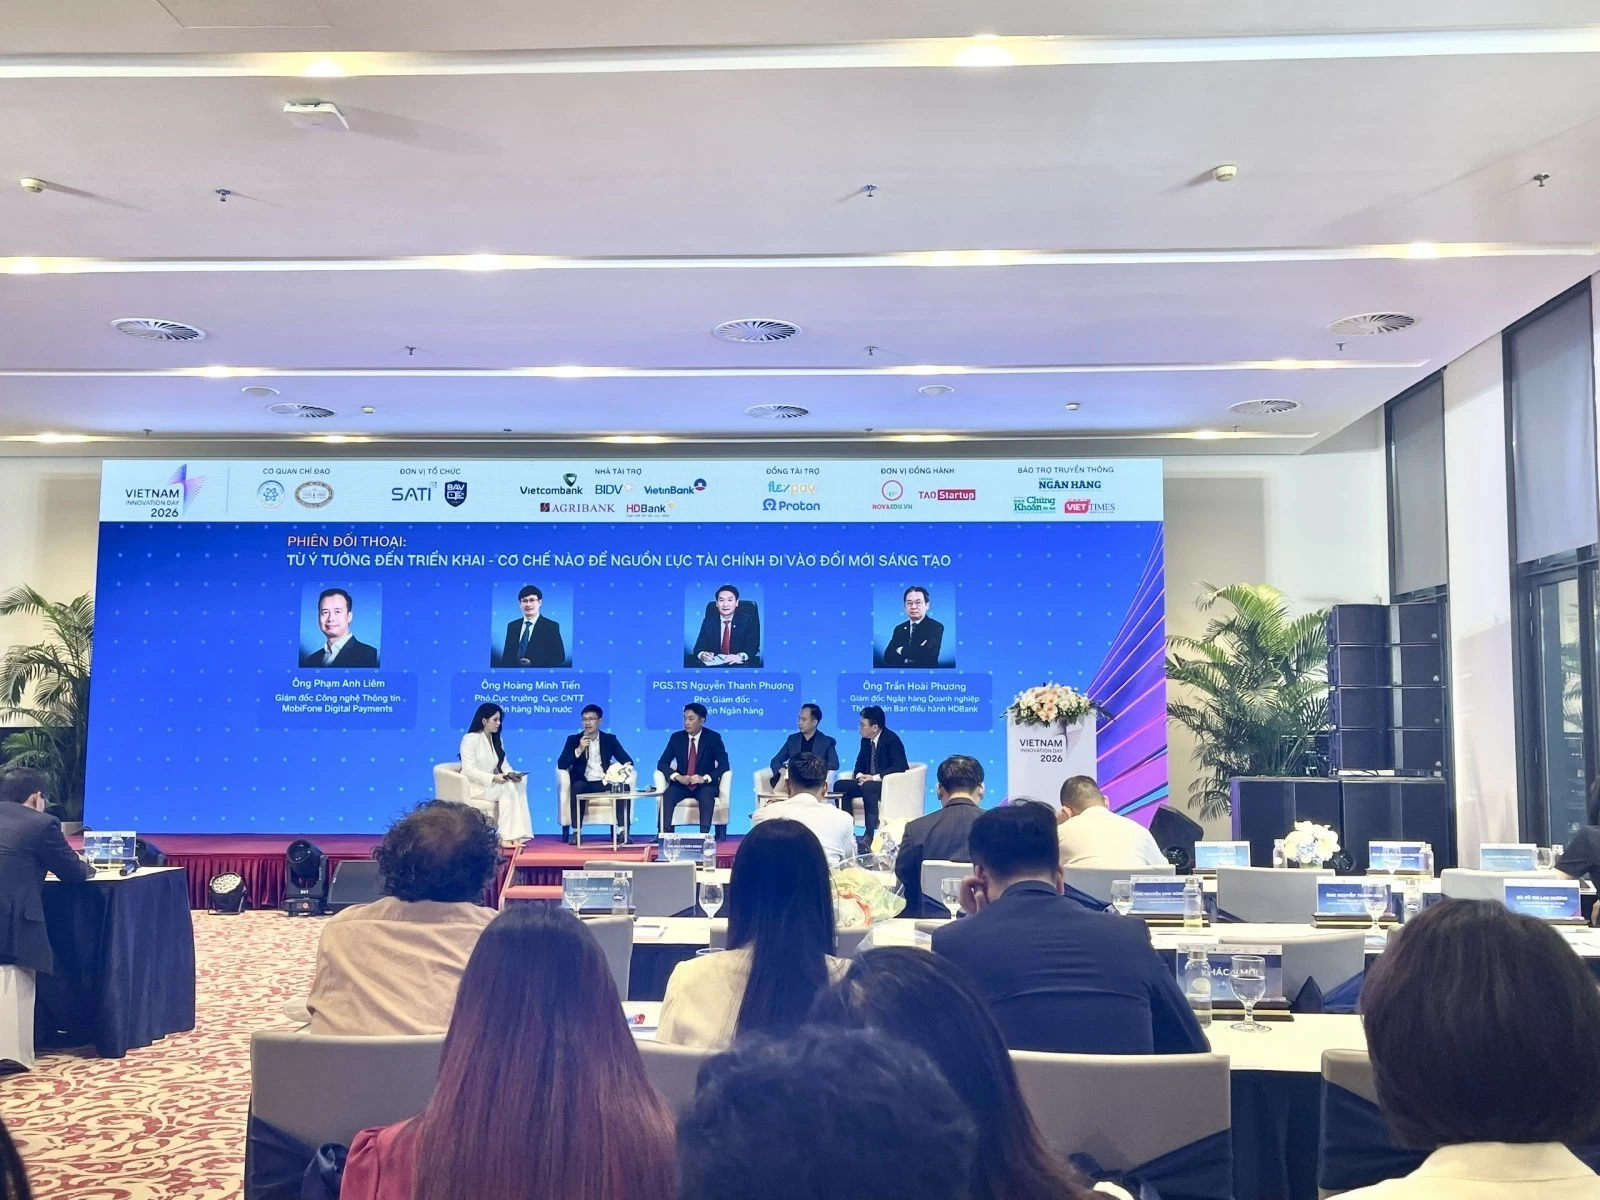 |
| Các đại biểu trao đổi về giải pháp khơi thông nguồn lực cho đổi mới sáng tạo. Ảnh: Ánh Tuyết. |
| Theo Phó Thống đốc Phạm Tiến Dũng, khi ngân hàng cấp vốn dựa trên sở hữu trí tuệ, vấn đề đặt ra là phải ứng xử với loại tài sản này như thế nào. Đây là một trong những bài toán cần giải quyết khi ngân hàng đóng vai trò là bên cung ứng nguồn lực cho đổi mới sáng tạo. |
Theo Phó Thống đốc, đây là bài toán rất khó, trước hết ở việc tài sản trí tuệ được định giá bao nhiêu và ai là người định giá.
Một phát minh có thể rất hay, rất hữu ích ở thời điểm hiện tại, nhưng chỉ một ngày sau có thể không còn giá trị khi xuất hiện một phát minh tốt hơn và thị trường không còn sử dụng phát minh cũ.
Phó Thống đốc cũng đề nghị các bên làm rõ thêm các điểm nghẽn cụ thể của dòng vốn, chỉ rõ vướng mắc ở quy định nào, khâu nào. Các đề xuất cần cụ thể, khả thi, có địa chỉ rõ ràng - nội dung nào thuộc thẩm quyền của Ngân hàng Nhà nước, nội dung nào cần phối hợp liên ngành, nội dung nào tổ chức tín dụng có thể chủ động triển khai ngay.
Thông tin từ các ngân hàng tại diễn đàn cho thấy, bên cạnh từng bước mở rộng cơ chế cấp vốn cho đổi mới sáng tạo, các ngân hàng cũng sẵn sàng tạo môi trường thực nghiệm, cung cấp nguồn lực và đồng hành cùng startup kiểm chứng, hoàn thiện và đưa sản phẩm vào thực tế.
Chia sẻ tại diễn đàn, ông Nghiêm Mạnh Hùng - Phó Giám đốc phụ trách Trung tâm AI và đổi mới sáng tạo BIDV cho rằng, các startup có những ý tưởng đột phá và khả năng phát triển công nghệ rất nhanh; trong khi các viện, trường có sản phẩm nghiên cứu và nguồn nhân lực tài năng.
“Chúng tôi cung cấp môi trường thử nghiệm mở và BIDV sẵn sàng là khách hàng đầu tiên sử dụng các sản phẩm mà các bên phối hợp phát triển” - đại diện BIDV nhấn mạnh. Bởi các fintech và startup rất khó hoàn thiện sản phẩm của mình nếu không có sự đánh giá và các nguồn lực mà ngân hàng cung cấp.
Còn tại HDBank, ông Trần Hoài Phương - Giám đốc Ngân hàng Doanh nghiệp, Thành viên Ban điều hành HDBank cho biết, ngân hàng đã xây dựng cơ sở để triển khai cho vay theo chuỗi, với dư nợ hiện khoảng 1,2 tỷ USD, tương đương 30.000 tỷ đồng.
Qua đó, tạo điều kiện cho doanh nghiệp tiếp cận vốn, thay vì chỉ dựa vào phương thức đánh giá truyền thống từ số liệu tài chính trên sổ sách của doanh nghiệp./.










