LDR sát trần 85%, ngân hàng thêm động lực đăng ký áp dụng sớm LCR/NSFR
Công ty cổ phần Chứng khoán Sài Gòn - Hà Nội (SHS) vừa phát hành báo cáo đánh giá ảnh hưởng của Thông tư số 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài (Thông tư 50) đến ngành ngân hàng.
Nhóm phân tích của SHS đánh giá, Thông tư 50 có tác động tích cực đối với ngành ngân hàng nói chung, đặt ra lộ trình tiến tới chuẩn quốc tế Basel III và tạo tiền đề cho khả năng nâng hạng tín nhiệm quốc gia lên mức đầu tư.
 |
| Nguồn: SHS Research. |
| “Thông tư 50 định hướng hệ thống ngân hàng chuyển từ quản lý thanh khoản theo giới hạn “định lượng” thông qua khống chế trần LDR hiện nay sang quản trị dựa trên “mức độ rủi ro” theo chuẩn quốc tế Basel III. Cụ thể là khuyến khích củng cố bộ đệm thanh khoản, gia tăng nguồn vốn ổn định; giảm phụ thuộc vào vốn liên ngân hàng ngắn hạn và hạn chế chênh lệch kỳ hạn tài sản - nguồn vốn” - SHS Research nêu rõ. |
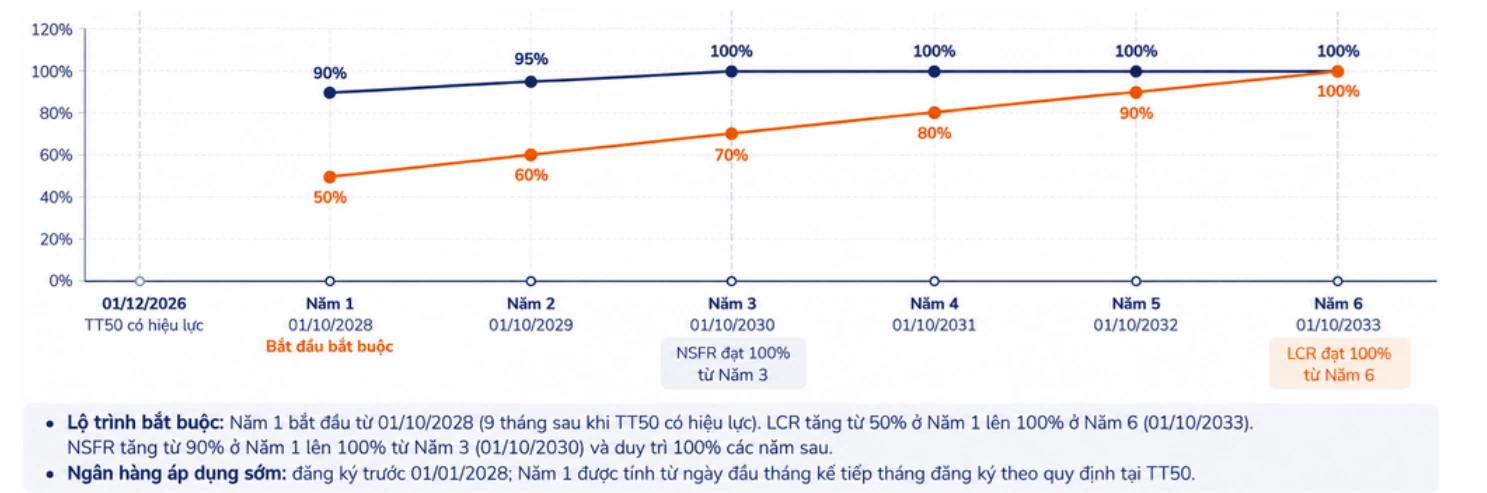
Thông tư 50 có hiệu lực từ ngày 1/12/2026, với lộ trình bắt buộc bắt đầu từ ngày 1/10/2028.
Tuy nhiên, các ngân hàng thương mại có thể đăng ký áp dụng sớm khung LCR (tỷ lệ khả năng chi trả)/NSFR (tỷ lệ nguồn vốn ổn định ròng) ngay sau ngày 1/12/2026 để được nâng trần LDR (tỷ lệ dư nợ cho vay so với tổng tiền gửi) từ 85% lên 95%.
Một trong những thay đổi đáng chú ý của Thông tư 50 là công thức tính tỷ lệ LDR được điều chỉnh, đồng thời trần LDR được nới thêm 10 điểm phần trăm, từ 85% lên 95%.
Nếu không tham gia sớm, mức trần LDR vẫn được duy trì ở 85% cho đến khi lộ trình bắt buộc có hiệu lực. Khi các ngân hàng đạt LCR và NSFR từ 100% trở lên sẽ được miễn hẳn giới hạn LDR.
“Cách tính LDR mới có thể làm tăng tỷ lệ LDR so với cách tính hiện tại, tùy thuộc vào cơ cấu nguồn vốn của từng ngân hàng. Tuy nhiên, mức nới trần thêm 10 điểm phần trăm có thể bù đắp phần lớn mức tăng này, nên chúng tôi cho rằng, dư địa cho vay nhìn chung được duy trì, qua đó kích thích tăng trưởng và giảm áp lực thanh khoản” - nhóm phân tích SHS nhìn nhận.
Về dài hạn, sự khác biệt giữa các ngân hàng nằm ở khả năng đáp ứng LCR và NSFR. SHS Research cho rằng, nhiều ngân hàng có khả năng đáp ứng lộ trình sớm, với điều kiện tối thiểu phải đạt LCR từ 50% và NSFR từ 90% trở lên.
Việc tham gia sớm hay không phụ thuộc vào kế hoạch cân đối nguồn vốn của từng ngân hàng.
“Động lực rõ hơn ở những ngân hàng có LDR hiện tại sát trần 85% và LDR tính lại tăng ít; hoặc nhóm ngân hàng có đủ năng lực áp dụng thẳng khi đạt chuẩn LCR và NSFR từ 100% trở lên để được miễn giới hạn LDR” - SHS Research đánh giá.
Nhóm lợi thế, nhóm chịu sức ép
Theo SHS Research, khác biệt giữa các ngân hàng sẽ nằm ở khả năng đáp ứng LCR và NSFR. Ngân hàng có nền tiền gửi bán lẻ ổn định và vốn chủ sở hữu dày có lợi thế.
Ngược lại, ngân hàng phụ thuộc vốn liên ngân hàng ngắn hạn hoặc nắm giữ nhiều trái phiếu doanh nghiệp sẽ phải tái cơ cấu tài sản - nguồn vốn.
 |
| Nguồn: SHS Research. |
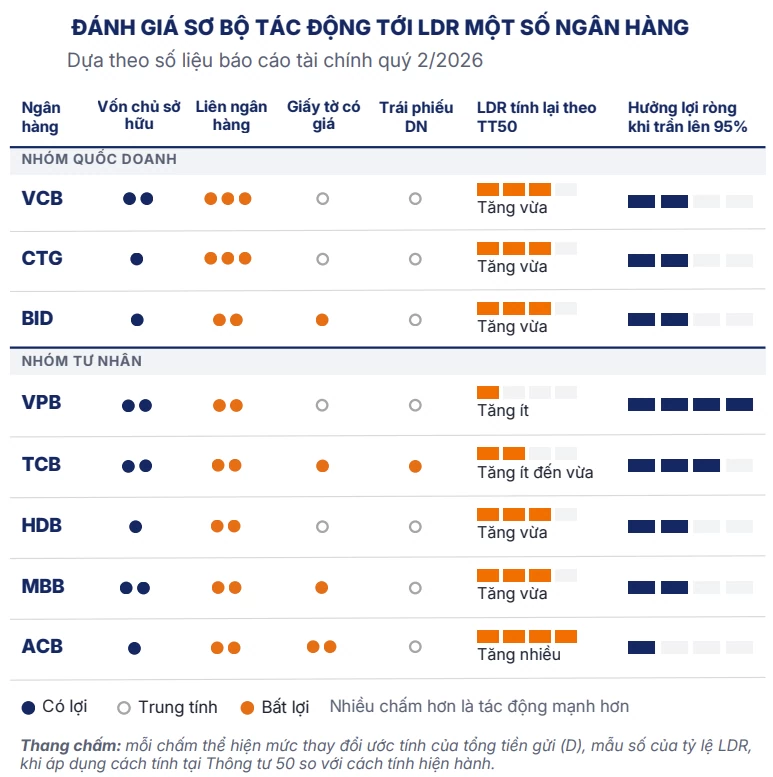
Cụ thể, nhóm có lợi thế khi chuyển sang chuẩn mới đó là: các ngân hàng có thế mạnh bán lẻ, tỷ lệ tiền gửi dân cư, tiền gửi không kỳ hạn (CASA) cao và vốn chủ dồi dào, như Vietcombank, Techcombank, MB và ACB.
Nhóm các ngân hàng nêu trên có lợi thế vì được coi là có nguồn vốn ngắn hạn ổn định cao, hệ số nguồn vốn ổn định sẵn có (ASF) từ 90 - 95% khi tính NSFR, trong khi hệ số rút tiền khi tính tỷ lệ LCR chỉ 5 - 10%.
Bên cạnh đó, Techcombank và VPBank còn có lợi thế về nguồn vốn dài hạn ổn định cao, đến từ vốn chủ sở hữu, trái phiếu cấp 2 và vốn vay nước ngoài.
Tỷ lệ LDR tính theo Thông tư 50 tăng ít nhất do vốn chủ lớn, giúp nới trần thêm dư địa cho vay, giảm áp lực huy động; đồng thời cũng là nguồn vốn ổn định khi tính NSFR.
Như vậy, các ngân hàng có nền tảng vốn mạnh không chỉ thuận lợi hơn khi đáp ứng chuẩn thanh khoản mới, mà còn có khả năng tận dụng dư địa tăng trưởng tín dụng.
Ở chiều ngược lại, nhóm phải tái cơ cấu để đạt chuẩn mới sẽ chịu thách thức lớn hơn. Theo SHS Research, nhóm ngân hàng lệ thuộc nhiều vào nguồn vốn liên ngân hàng (thị trường 2) ngắn hạn sẽ chịu áp lực lớn hơn. Nguồn vốn này có hệ số rút tiền 100% trong mẫu số công thức tính LCR, trong khi hệ số ASF bằng 0 trong tử số công thức tính NSFR.
Báo cáo nhấn mạnh, vốn liên ngân hàng không được xem là nguồn vốn ổn định. Phần chênh lệch dương được cộng lại trong LDR không bù được bất lợi ở LCR và NSFR.
Tương tự, các ngân hàng có nhiều trái phiếu doanh nghiệp, cho vay dài hạn rủi ro cũng đối mặt yêu cầu điều chỉnh danh mục tài sản.
Trái phiếu doanh nghiệp bị trừ khỏi mẫu số LDR mới, trong khi danh mục trái phiếu chưa niêm yết có kỳ hạn trên 1 năm chịu hệ số nguồn vốn ổn định yêu cầu (RSF) 100%. Do đó, vừa thu hẹp dư địa LDR và phải bổ sung nguồn vốn ổn định.
Các quy định tại Thông tư 50 cho thấy khả năng đáp ứng chuẩn thanh khoản mới không chỉ phụ thuộc vào quy mô vốn, mà còn gắn chặt với chất lượng và kỳ hạn của nguồn vốn, tài sản tại từng ngân hàng./.