Tín dụng vượt huy động, “hàng rào” an toàn được gia cố
Tại thời điểm Thông tư số 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài (Thông tư 50) được ban hành, tình trạng mất cân đối giữa nguồn vốn và sử dụng vốn của hệ thống ngân hàng đã bộc lộ rõ.
Báo cáo của Ngân hàng Nhà nước cho thấy, đến ngày 30/9, tổng dư nợ hệ thống khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm trước.
Trong 5 năm gần đây, tăng trưởng tín dụng bình quân luôn cao hơn tăng trưởng huy động từ 3 - 4 điểm phần trăm.
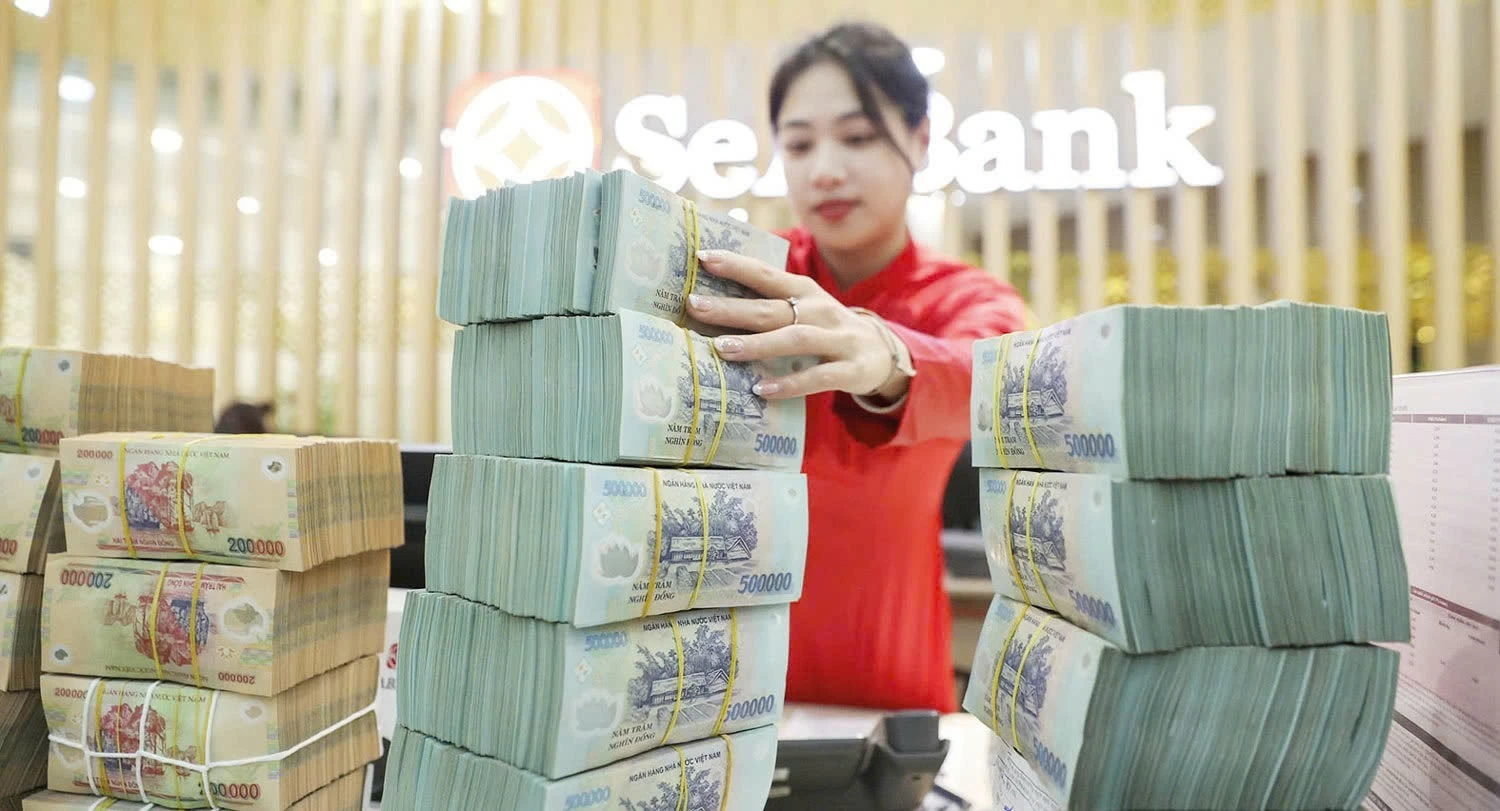 |
| Đến ngày 30/9, tổng dư nợ hệ thống ngân hàng khoảng 20,75 triệu tỷ đồng. Ảnh: An Thư |
Nhằm mở rộng dư địa nguồn vốn, Ngân hàng Nhà nước đã nâng tỷ lệ tối đa nguồn vốn ngắn hạn dùng để cho vay trung, dài hạn từ 30% lên 40%; đồng thời, cho phép tính 50% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước vào tổng tiền gửi, khi xác định tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) giai đoạn 1/8/2026 - 31/7/2028.
Dù vậy, chi phí vốn của các ngân hàng thương mại vẫn gia tăng, lãi suất qua đêm trên thị trường liên ngân hàng biến động mạnh. Diễn biến này cho thấy, điểm yếu của hệ thống không nằm ở quy mô thanh khoản ngắn hạn, mà ở sự thiếu hụt nguồn vốn ổn định, kỳ hạn dài.
Trong bối cảnh đó, Thông tư số 50 được ban hành, giúp nâng chuẩn các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng.
Về những thay đổi căn bản của Thông tư 50, thứ nhất, là thiết lập cấu trúc áp dụng nhiều tầng. Ngân hàng Hợp tác xã và các ngân hàng thương mại còn trong lộ trình theo khoản 3 Điều 23 Thông tư 41/2016/TT-NHNN tiếp tục thực hiện Thông tư 22/2019/TT-NHNN, kể cả trần LDR 85%.
Các ngân hàng còn lại áp dụng ngay các giới hạn cấp tín dụng, đầu tư, góp vốn của Thông tư 50, nhưng vẫn tuân thủ các tỷ lệ thanh khoản của Thông tư 22/2019/TT-NHNN, cho đến khi chuyển sang áp dụng tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR) - bắt buộc từ ngày 1/10/2028, hoặc sớm hơn nếu đăng ký kèm báo cáo đánh giá của Hội đồng quản trị và kiểm toán độc lập.
Thứ hai, định nghĩa lại LDR theo hướng gần với một “thước đo” nguồn vốn ổn định.
Lấy ngắn “nuôi” dài, bài toán giá vốn thêm sức ép Khi hệ thống đang sử dụng khoảng 5,9 triệu tỷ đồng vốn ngắn hạn để cho vay trung - dài hạn, cơ chế định giá điều chuyển vốn nội bộ sẽ phải phản ánh đầy đủ phần bù thanh khoản theo kỳ hạn, khiến tín dụng dài hạn cho hạ tầng, bất động sản đắt hơn tương đối so với tín dụng vốn lưu động và tài trợ thương mại. |
Theo Điều 12, ngoài tiền gửi của tổ chức và cá nhân, mẫu số còn bao gồm 20% tiền gửi có kỳ hạn của Kho bạc Nhà nước, hoặc tỷ lệ khác do Thống đốc điều chỉnh; trái phiếu đủ điều kiện tính vào vốn cấp 2; vốn vay nước ngoài; vốn liên ngân hàng nhận ròng; vốn chủ sở hữu và lợi nhuận chưa phân phối; đồng thời, trừ đi số dư đầu tư trái phiếu doanh nghiệp và cấp tín dụng không phải cho vay.
Vì vậy, ngưỡng 95% và ngưỡng 85% không thể so sánh cơ học. Cách tính mới khuyến khích vốn dài hạn, vốn chủ sở hữu và hạn chế việc chuyển cho vay sang đầu tư trái phiếu doanh nghiệp để giảm áp lực tỷ lệ.
Thứ ba, LDR trở thành công cụ chuyển tiếp có điều kiện. Khi LCR và NSFR cùng đạt tối thiểu 100%, ngân hàng không phải tuân thủ LDR, nhưng vẫn phải báo cáo và Ngân hàng Nhà nước có quyền yêu cầu tuân thủ trở lại.
Tái định hình bảng cân đối ngân hàng
Đánh giá tác động tới các mảng hoạt động trọng yếu của ngân hàng, trước hết, ở hoạt động huy động vốn, trọng tâm cạnh tranh dự kiến sẽ dần chuyển từ quy mô sang mức độ ổn định của nguồn vốn.
Theo quy định tại Thông tư 50, tiền gửi bán lẻ ổn định - phần được bảo hiểm toàn bộ và gắn với quan hệ khách hàng - có hệ số rút tiền 5%, tiền gửi bán lẻ còn lại và tiền gửi bán lẻ bằng ngoại tệ là 10%, tiền gửi của doanh nghiệp, Chính phủ và Kho bạc Nhà nước là 40%. Trong NSFR, vốn nhận từ tổ chức tín dụng kỳ hạn dưới 6 tháng có hệ số ASF bằng 0.
Do đó, việc nâng hạn mức chi trả bảo hiểm tiền gửi lên 350 triệu đồng từ ngày 13/7/2026 có ý nghĩa vượt ra ngoài mục tiêu bảo vệ người gửi tiền, vì mở rộng đáng kể phần tiền gửi được xếp vào nhóm ổn định.
Đáng chú ý, tiền gửi Kho bạc Nhà nước được quy định khác nhau theo thông tư mới: được tính 20% vào mẫu số, LDR nhưng chịu hệ số rút tiền 40% trong LCR và chỉ được công nhận 50% trong NSFR, nên chi phí thanh khoản thực của nguồn vốn này cao hơn đáng kể so với chi phí lãi danh nghĩa.
Thứ hai, đối với tín dụng, NSFR buộc ngân hàng định giá lại rủi ro kỳ hạn.
Khoản vay dưới một năm có hệ số nguồn vốn ổn định yêu cầu (RSF) 50%; khoản vay từ một năm trở lên có hệ số rủi ro không quá 35% áp dụng RSF 65%, còn khoản có hệ số rủi ro trên 35% áp dụng RSF lên tới 85%.
Cũng cần lưu ý, Điều 1 Thông tư 50 cho phép xem xét riêng nguồn vốn, dư nợ của các chương trình, dự án theo quyết định của Chính phủ, Thủ tướng Chính phủ. Cơ chế này cần tiêu chí minh bạch, để không làm suy giảm kỷ luật thanh khoản của hệ thống.
Thứ ba, đối với danh mục đầu tư, LCR tạo ra nhu cầu mang tính cấu trúc với tài sản có tính thanh khoản cao (HQLA).
Trần nắm giữ trái phiếu Chính phủ ở mức 30% tổng nợ phải trả bình quân theo Điều 28, được đánh giá đủ rộng so với nhu cầu HQLA, nên “điểm nghẽn” thực sự là độ sâu của thị trường thứ cấp và thị trường mua bán lại (repo).
Cùng với đó, trái phiếu doanh nghiệp chỉ được tính vào HQLA, trong đó yêu cầu xếp hạng tín nhiệm từ BBB- hoặc AA- trở lên tùy nhóm. Trong điều kiện thị trường xếp hạng tín nhiệm còn sơ khai, quy định này gián tiếp tạo động lực cho hoạt động xếp hạng và niêm yết trái phiếu.
Thứ tư, đối với quản trị vốn, tỷ lệ đòn bẩy (LEV) hoàn thiện ba trụ định lượng của Basel III, cùng với tỷ lệ an toàn vốn và các chuẩn thanh khoản. Ngưỡng và thời điểm áp dụng do Thống đốc quyết định, song tỷ lệ này đóng vai trò giới hạn dự phòng khi ngân hàng chuyển sang phương pháp xếp hạng nội bộ theo Thông tư 14/2025/TT-NHNN.
Thứ năm, đối với quản trị rủi ro và dữ liệu, yêu cầu quản lý thanh khoản trong ngày, kiểm tra sức chịu đựng hằng quý với dữ liệu tối thiểu 10 năm và công bố thông tin thanh khoản tối thiểu 6 tháng một lần.
Kinh nghiệm từ sự đổ vỡ của Silicon Valley Bank năm 2023 cho thấy, tiền gửi có thể bị rút rất nhanh qua kênh số. Vì vậy, ngân hàng nên tách riêng tiền gửi huy động qua kênh số khi phân nhóm hành vi trong kiểm tra sức chịu đựng, thay vì áp dụng mặc định hệ số rút tiền 10%.
“Luật chơi” mới, lợi thế không chỉ ở tăng trưởng tín dụng Từ những thay đổi trên, đối với ngân hàng thương mại, cần sớm tính toán song song LCR và NSFR để cân nhắc đăng ký áp dụng sớm, tái cấu trúc cơ chế định giá điều chuyển vốn theo kỳ hạn, giảm phụ thuộc vào vốn liên ngân hàng ngắn hạn và tiền gửi Kho bạc Nhà nước. Đồng thời, kéo dài kỳ hạn nguồn vốn qua tiền gửi dài hạn, vốn cấp 2, trái phiếu xanh và vốn từ các định chế tài chính phát triển. Đối với cơ quan quản lý, cần xác định thời hạn chuyển đổi cho nhóm ngân hàng còn áp dụng Thông tư 22/2019/TT-NHNN, công khai tiêu chí xem xét riêng đối với các chương trình, dự án. Đồng thời, phát triển thị trường repo trái phiếu Chính phủ và thị trường xếp hạng tín nhiệm; giảm dần cơ chế phân bổ hạn mức tăng trưởng tín dụng nhằm tránh ràng buộc “kép”. Có thể khẳng định, Thông tư 50 không nhằm nới lỏng tín dụng, mà thay đổi nền tảng cạnh tranh của ngành ngân hàng. Giai đoạn 5 năm tới, lợi thế sẽ thuộc về những ngân hàng có cơ cấu nguồn vốn bền vững, bảng cân đối cân xứng kỳ hạn và hệ thống dữ liệu đủ năng lực, thay vì những ngân hàng chỉ tập trung vào tốc độ tăng trưởng dư nợ. |
PGS.TS. Nguyễn Bích Ngân - Học viện Ngân hàng