4 mức độ tuân thủ của người nộp thuế
Thông tư số 94/2026/TT-BTC (Thông tư 94) được Bộ Tài chính ban hành để quy định về quản lý tuân thủ, quản lý rủi ro trong quản lý thuế, trên cơ sở Luật Quản lý thuế số 108/2025/QH15 và các nghị định hướng dẫn Luật Quản lý thuế. Thông tư 94 có hiệu lực từ ngày 1/7/2026, thay thế Thông tư số 31/2021/TT-BTC (Thông tư 31) quy định về áp dụng quản lý rủi ro trong quản lý thuế.
Điểm mới của Thông tư 94 so với Thông tư 31 là phân loại tuân thủ và cơ chế nâng cao tuân thủ. Cụ thể, Thông tư 31 phân loại mức độ tuân thủ pháp luật thuế của người nộp thuế theo 4 mức: tuân thủ cao, tuân thủ trung bình, tuân thủ thấp và không tuân thủ, đồng thời quy định việc áp dụng các biện pháp quản lý tương ứng, đặc biệt đối với trường hợp không tuân thủ.
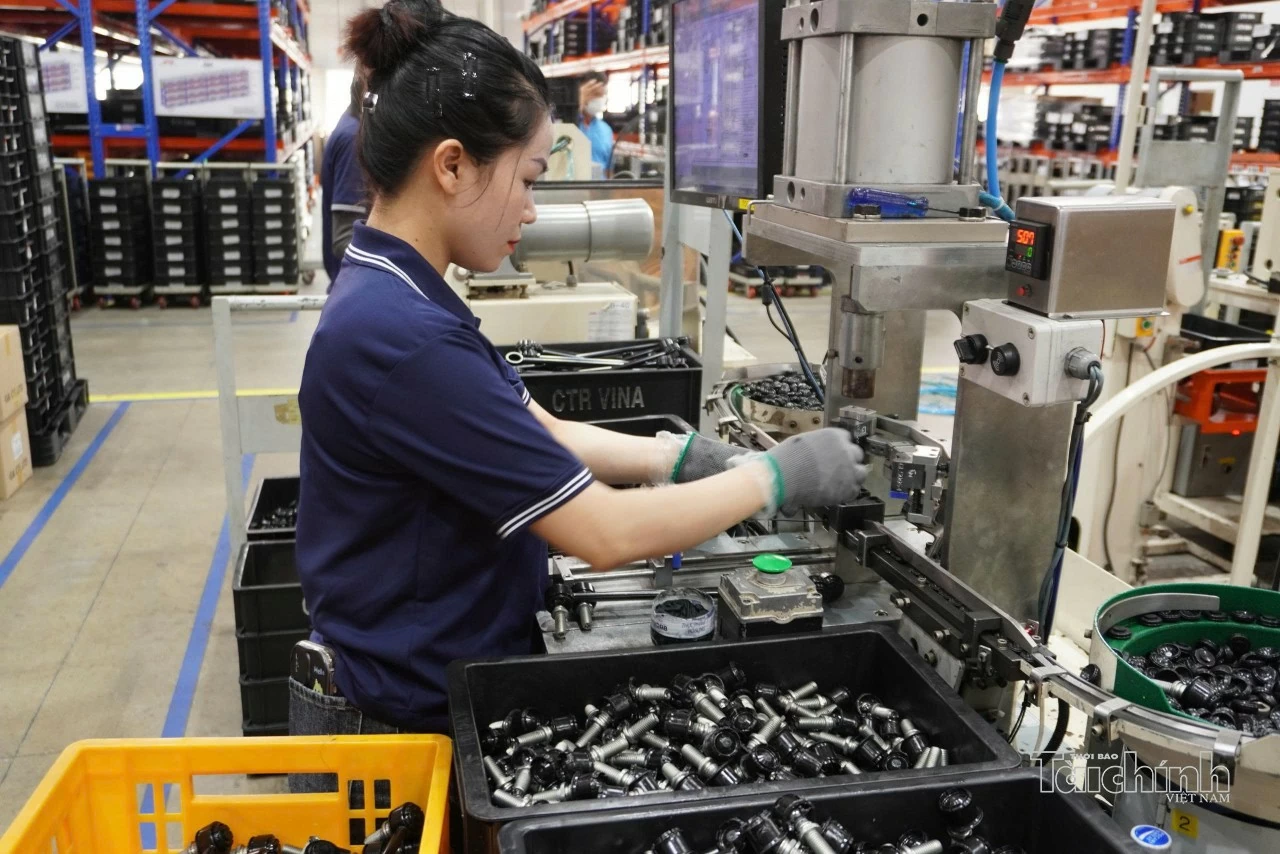 |
| Tuân thủ tốt chính sách, pháp luật thuế, người nộp thuế sẽ có cơ chế hỗ trợ riêng. Ảnh: Tuấn Nguyễn |
Thông tư 94 vẫn giữ cơ cấu 4 mức độ tuân thủ, nhưng điều chỉnh thuật ngữ và nhấn mạnh vai trò nâng cao tuân thủ gồm: mức 1: tuân thủ tốt; mức 2: tuân thủ trung bình; mức 3: tuân thủ thấp; mức 4: không tuân thủ.
Việc phân loại tuân thủ không chỉ là cơ sở để phân loại rủi ro, mà còn là căn cứ để xem xét, lựa chọn, khen thưởng và ưu tiên trong quản lý thuế đối với người nộp thuế tuân thủ tốt, theo quy định tại Nghị định số 252/2026/NĐ-CP của Chính phủ.
Thông tư 94 bổ sung cơ chế hỗ trợ người nộp thuế trên cơ sở kết quả đánh giá tuân thủ và phân loại rủi ro. Theo đó, cơ quan thuế tăng cường thực hiện cảnh báo sớm, khuyến nghị tuân thủ, hỗ trợ người nộp thuế rà soát, tự khắc phục sai sót, nâng cao mức độ tuân thủ tự nguyện; đồng thời tập trung nguồn lực kiểm tra, giám sát đối với các trường hợp có dấu hiệu rủi ro hoặc dấu hiệu vi phạm pháp luật về thuế.
Cơ quan thuế sẽ tổ chức giám sát, đánh giá việc thực hiện kế hoạch nâng cao tuân thủ định kỳ, so sánh kết quả thực tế với mục tiêu đặt ra và cập nhật Sổ đăng ký rủi ro, loại bỏ những rủi ro không còn phù hợp.
Có thể thấy, Thông tư 94 coi nâng cao tuân thủ là một nhiệm vụ xuyên suốt, gắn với quản lý rủi ro, chứ không chỉ dừng ở việc “phát hiện và xử lý vi phạm”.
Thống nhất phân loại mức độ rủi ro theo 3 mức
Phân loại rủi ro và áp dụng quản lý rủi ro theo từng nghiệp vụ cũng là điểm mới của Thông tư 94.
Cụ thể, Thông tư 31 xây dựng hệ thống phân loại rủi ro người nộp thuế theo doanh nghiệp và cá nhân. Người nộp thuế là doanh nghiệp được xem xét đánh giá theo thứ tự từ đánh giá, phân loại mức độ tuân thủ pháp luật thuế đến đánh giá, xếp hạng rủi ro tổng thể người nộp thuế và tiếp tục được đánh giá, phân loại trong các nghiệp vụ quản lý thuế.
Người nộp thuế là cá nhân được đánh giá, phân loại mức độ tuân thủ pháp luật thuế đến đánh giá, xếp hạng rủi ro trong các nghiệp vụ quản lý thuế. Trong đó kết quả đánh giá, phân loại rủi ro mang tính kế thừa, kết quả đánh giá ở khâu trước là một phần của tiêu chí đánh giá ở khâu sau.
Đồng thời, Thông tư 31 quy định việc áp dụng quản lý rủi ro trong các nghiệp vụ: đăng ký thuế, kiểm tra hồ sơ khai thuế tại trụ sở cơ quan thuế, hoàn thuế, thanh tra/kiểm tra tại trụ sở người nộp thuế, quản lý nợ và cưỡng chế, hóa đơn, chứng từ.
Thông tư 94 tiếp tục kế thừa các quy định của Thông tư 31 về đánh giá, phân loại mức độ tuân thủ, mức độ rủi ro và áp dụng quản lý rủi ro, đồng thời bổ sung, hoàn thiện theo hướng thống nhất phân loại mức độ rủi ro người nộp thuế trong từng nghiệp vụ quản lý thuế theo 3 mức: rủi ro cao, rủi ro trung bình, rủi ro thấp.
| Thông tư số 94/2026/TT-BTC cũng nhấn mạnh yêu cầu báo cáo, kiểm tra, giám sát việc áp dụng quản lý tuân thủ và rủi ro được thực hiện thường xuyên, định kỳ 6 tháng, hằng năm và theo yêu cầu nghiệp vụ, nhằm đánh giá chất lượng, hiệu lực và hiệu quả của các biện pháp đã triển khai. |
Kết hợp kết quả phân loại tuân thủ pháp luật thuế (Điều 10 Thông tư 94) với các tiêu chí rủi ro trong từng nghiệp vụ, được quy định chi tiết tại các phụ lục kèm theo Thông tư.
Thông tư 94 quy định mới việc áp dụng quản lý rủi ro trong một số nghiệp vụ.
Cụ thể, về quản lý đăng ký thuế, Thông tư 94 bổ sung cụ thể việc phân loại rủi ro và áp dụng đối với các trường hợp chấm dứt hiệu lực mã số thuế, trong đó, trường hợp rủi ro cao thực hiện kiểm tra thuế tại trụ sở của người nộp thuế theo quy định tại Luật Quản lý thuế số 108/2025/QH15, rủi ro trung bình và rủi ro thấp áp dụng các biện pháp đôn đốc người nộp thuế hoàn thành nghĩa vụ thuế trước khi giải thể, phá sản, ngừng hoạt động theo quy định.
Về hoàn thuế, khoản thu khác, Thông tư 94 quy định riêng hoàn thuế giá trị gia tăng và hoàn các khoản thu khác; bổ sung việc đánh giá phân loại mức độ rủi ro đối với người nộp thuế có hồ sơ hoàn thuế trên cơ sở kế thừa kết quả phân loại và kết quả kiểm tra hoàn thuế của kỳ trước liền kề; cơ chế tạm dừng số tiền hoàn có dấu hiệu rủi ro; bổ sung các trường hợp thay đổi hình thức phân loại hồ sơ hoàn thuế.
Về kiểm tra tại trụ sở người nộp thuế, tiếp tục áp dụng nguyên tắc lựa chọn tối đa 90% trường hợp kiểm tra theo kết quả phân tích rủi ro và tối đa 10% lựa chọn ngẫu nhiên, nhưng ràng buộc chặt chẽ hơn việc tránh chồng chéo với các hoạt động kiểm tra khác theo Luật Quản lý thuế.
Về miễn, giảm thuế, Thông tư 94 bổ sung quy định riêng về quản lý rủi ro trong xử lý hồ sơ miễn, giảm, trong đó hồ sơ rủi ro cao phải kiểm tra tại trụ sở người nộp thuế trước khi ban hành quyết định; hồ sơ rủi ro trung bình, thấp được giải quyết theo trình tự, đồng thời theo dõi, kiểm tra khi có dấu hiệu phát sinh rủi ro.
Về hóa đơn, chứng từ, Thông tư 94 quy định việc phân loại rủi ro trong sử dụng hóa đơn điện tử. Trường hợp rủi ro cao có thể không được chấp nhận đăng ký sử dụng hóa đơn điện tử, ngừng sử dụng hóa đơn hoặc thực hiện các biện pháp quản lý hóa đơn khác theo quy định. Trường hợp rủi ro trung bình và thấp được lựa chọn mẫu để rà soát, tăng cường hỗ trợ người nộp thuế tuân thủ.
Những quy định này giúp hoạt động quản lý rủi ro trở nên cụ thể, đáp ứng yêu cầu thực tiễn của từng nghiệp vụ, đồng thời tận dụng được kết quả phân tích trên Phân hệ quản lý tuân thủ và rủi ro thuế./.