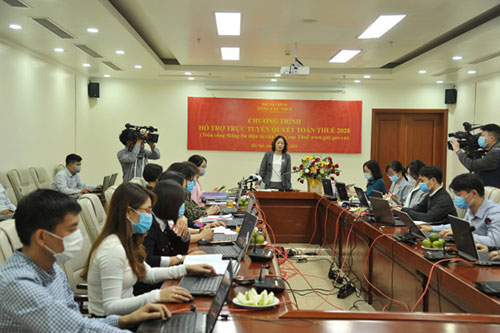
Tổng cục Thuế hỗ trợ trực tuyến người nộp thuế thực hiện quyết toán thuế. Ảnh: Trung Kiên
Tổng cục Thuế vừa có hướng dẫn cụ thể cơ quan thuế địa phương để tập trung hướng dẫn cho các tổ chức, cá nhân thực hiện việc quyết toán thuế thu nhập cá nhân (TNCN) năm 2020, thống nhất theo quy định của pháp luật thuế hiện hành.
Đối tượng không phải quyết toán thuế
Theo hướng dẫn của Tổng cục Thuế, cá nhân có số thuế TNCN phải nộp thêm sau quyết toán của từng năm từ 50.000 đồng trở xuống, cá nhân được miễn thuế trong trường hợp này tự xác định số tiền thuế được miễn, không bắt buộc phải nộp hồ sơ quyết toán thuế TNCN và không phải nộp hồ sơ miễn thuế. Trường hợp kỳ quyết toán từ năm 2019 trở về trước đã quyết toán trước thời điểm có hiệu lực của Nghị định số 126/2020/NĐ-CP thì không xử lý hồi tố.
Cá nhân có số thuế TNCN phải nộp nhỏ hơn số thuế đã tạm nộp mà không có yêu cầu hoàn thuế hoặc bù trừ vào kỳ khai thuế tiếp theo; cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một đơn vị, đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu thì không phải quyết toán thuế đối với phần thu nhập này.
Cá nhân được người sử dụng lao động mua bảo hiểm nhân thọ (trừ bảo hiểm hưu trí tự nguyện), bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm mà người sử dụng lao động hoặc doanh nghiệp bảo hiểm đã khấu trừ thuế TNCN theo tỷ lệ 10% trên khoản tiền phí bảo hiểm tương ứng với phần người sử dụng lao động mua hoặc đóng góp cho người lao động thì người lao động không phải quyết toán thuế TNCN đối với phần thu nhập này.
Nâng mức giảm trừ gia cảnh
Căn cứ Nghị quyết số 954/2020/UBTVQH14 của Ủy ban Thường vụ Quốc hội, mức giảm trừ đối với đối tượng nộp thuế được nâng từ mức 9 triệu đồng/tháng lên mức 11 triệu đồng/tháng (132 triệu đồng/năm). Mức giảm trừ đối với mỗi người phụ thuộc được nâng từ 3,6 triệu đồng/tháng lên mức 4,4 triệu đồng/tháng. Mức giảm trừ gia cảnh được áp dụng từ kỳ tính thuế năm 2020. Các trường hợp đã tạm nộp thuế theo mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 Luật Thuế TNCN số 04/2007/QH12 đã được sửa đổi bổ sung một số điều theo Luật số 26/2012/QH13 được xác định lại số thuế TNCN phải nộp theo mức giảm trừ gia cảnh quy định tại Nghị quyết số 954/2020/UBTVQH14.
Để được tính giảm trừ cho người phụ thuộc, người nộp thuế (NNT) phải thực hiện đăng ký giảm trừ cho người phụ thuộc theo quy định. Trường hợp NNT chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi NNT thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc.
Trường hợp NNT thuộc diện uỷ quyền quyết toán chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì cũng được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi NNT thực hiện quyết toán uỷ quyền và có đăng ký giảm trừ gia cảnh cho người phụ thuộc thông qua tổ chức trả thu nhập.
Nơi nộp hồ sơ khai quyết toán thuế
Căn cứ Khoản 8 Điều 11 Nghị định số 126/2020/NĐ-CP của Chính phủ. Trường hợp cá nhân khai và nộp tờ khai quyết toán thuế TNCN tại trang web https://canhan.gdt.gov.vn thì hệ thống có chức năng hỗ trợ xác định cơ quan thuế quyết toán dựa trên thông tin liên quan đến nghĩa vụ thuế phát sinh trong năm do cá nhân kê khai.
Nơi nộp hồ sơ quyết toán thuế TNCN được xác định cụ thể như sau: Đối với tổ chức trả thu nhập nộp hồ sơ khai quyết toán thuế TNCN cho cơ quan Thuế trực tiếp quản lý tổ chức trả thu nhập đó.
Đối với trường hợp trực tiếp quyết toán với cơ quan thuế: Cá nhân cư trú có thu nhập tiền lương, tiền công tại một nơi và thuộc diện tự khai thuế trong năm thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân trực tiếp khai thuế trong năm. Trường hợp cá nhân có thu nhập tiền lương, tiền công tại hai nơi trở lên bao gồm cả trường hợp vừa có thu nhập thuộc diện khai trực tiếp, vừa có thu nhập do tổ chức chi trả đã khấu trừ thì cá nhân nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi có nguồn thu nhập lớn nhất trong năm. Trường hợp không xác định được nguồn thu nhập lớn nhất trong năm thì cá nhân tự lựa chọn nơi nộp hồ sơ quyết toán tại cơ quan thuế quản lý trực tiếp tổ chức chi trả hoặc nơi cá nhân cư trú.
Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên thì nộp hồ sơ khai quyết toán thuế như sau:
Cá nhân đã tính giảm trừ gia cảnh cho bản thân tại tổ chức, cá nhân trả thu nhập nào thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế trực tiếp quản lý tổ chức, cá nhân trả thu nhập đó. Trường hợp cá nhân có thay đổi nơi làm việc và tại tổ chức, cá nhân trả thu nhập cuối cùng có tính giảm trừ gia cảnh cho bản thân thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý tổ chức, cá nhân trả thu nhập cuối cùng. Trường hợp cá nhân có thay đổi nơi làm việc và tại tổ chức, cá nhân trả thu nhập cuối cùng không tính giảm trừ gia cảnh cho bản thân thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú. Trường hợp cá nhân chưa tính giảm trừ gia cảnh cho bản thân ở bất cứ tổ chức, cá nhân trả thu nhập nào thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
Trường hợp cá nhân cư trú không ký hợp đồng lao động, hoặc ký hợp đồng lao động dưới 3 tháng, hoặc ký hợp đồng cung cấp dịch vụ có thu nhập tại một nơi hoặc nhiều nơi đã khấu trừ 10% thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
Cá nhân cư trú trong năm có thu nhập từ tiền lương, tiền công tại một nơi hoặc nhiều nơi nhưng tại thời điểm quyết toán không làm việc tại tổ chức, cá nhân trả thu nhập nào thì nơi nộp hồ sơ khai quyết toán thuế là cơ quan thuế nơi cá nhân cư trú.
Thời hạn nộp hồ sơ khai quyết toán thuế
Căn cứ quy định tại điểm a, điểm b Khoản 2 Điều 44 Luật Quản lý thuế số 38/2019/QH14 của Quốc hội quy định thời hạn khai, nộp hồ sơ quyết toán thuế TNCN như sau:
Đối với tổ chức trả thu nhập: thời hạn nộp hồ sơ khai quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính.
Đối với cá nhân trực tiếp quyết toán thuế: Thời hạn nộp hồ sơ quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch. Trường hợp thời hạn nộp hồ sơ quyết toán thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ quyết toán thuế là ngày làm việc tiếp theo. Trường hợp cá nhân có phát sinh hoàn thuế TNCN nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn./.
Văn Tuấn














