Chính sách thuế thúc đẩy nâng cấp doanh nghiệp
Cơ hội từ sự dịch chuyển chuỗi cung ứng chỉ thực sự trở thành động lực tăng trưởng khi doanh nghiệp Việt Nam nâng được năng lực và tiến lên những công đoạn có giá trị gia tăng cao hơn. Điều này đã được nhiều chuyên gia đề cập và phân tích tại Diễn đàn “Chuyển dịch chuỗi cung ứng toàn cầu và cơ hội cho doanh nghiệp Việt Nam” vừa được tổ chức tại Hà Nội.
Một thực tế được chỉ ra là, dòng vốn FDI tiếp tục chảy mạnh vào Việt Nam và kim ngạch xuất khẩu của nước ta tăng cao, nhưng phần giá trị mà doanh nghiệp trong nước tạo ra trong chuỗi cung ứng toàn cầu vẫn chưa tương xứng. Trong khi đó, các tập đoàn quốc tế đang tái cấu trúc chuỗi sản xuất và ngày càng đặt ra nhiều yêu cầu về công nghệ, tiêu chuẩn, truy xuất nguồn gốc và phát triển xanh.
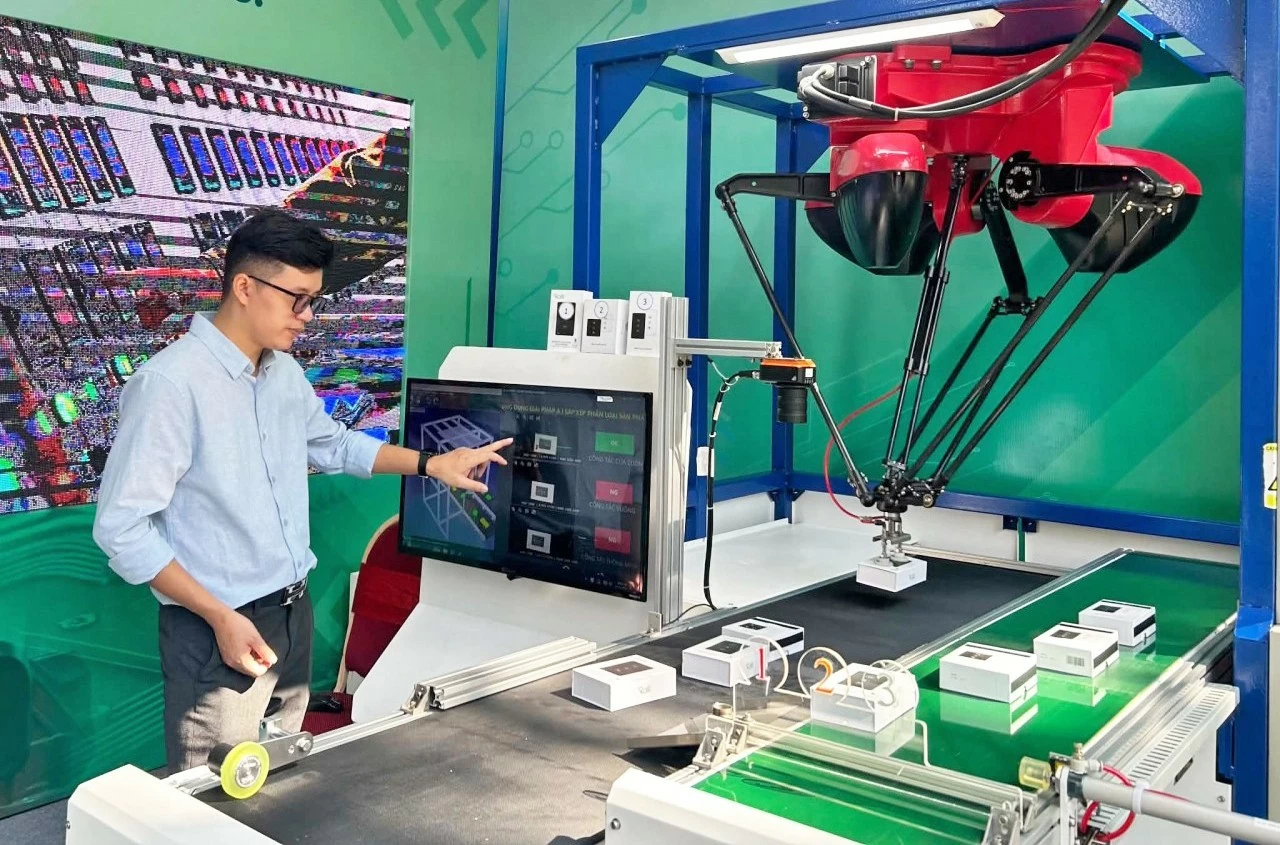 |
| Một công đoạn trong quy trình sản xuất tại Công ty cổ phần Bóng đèn phích nước Rạng Đông. Ảnh: Hải Anh |
Trong bối cảnh này, các chuyên gia kinh tế cho rằng, chính sách thuế cần được thiết kế như một đòn bẩy thúc đẩy đầu tư vào công nghệ, nghiên cứu và phát triển (R&D), công nghiệp hỗ trợ và năng lực cung ứng.
Ông Nguyễn Anh Dương - Trưởng phòng Nghiên cứu tổng hợp và hội nhập quốc tế, Viện Nghiên cứu Chính sách và Chiến lược (Ban Chính sách, chiến lược Trung ương) nhận định, các hiệp định thương mại tự do cùng xu hướng “Trung Quốc +1”, “Thái Lan +1” hay “Việt Nam +1” đang tạo thêm dư địa để Việt Nam thu hút dòng vốn và đơn hàng mới. Đây cũng là thời điểm những yêu cầu mới về phát triển bền vững, chuyển đổi xanh và kinh tế số trở thành một phần của năng lực cạnh tranh.
Đối với Việt Nam, cơ hội không chỉ nằm ở việc thu hút thêm dự án FDI, mà còn ở khả năng hình thành hệ sinh thái sản xuất có liên kết với doanh nghiệp trong nước. Theo ông Nguyễn Anh Dương, cần tăng cường liên kết giữa khu vực FDI và doanh nghiệp Việt Nam, phát triển công nghiệp hỗ trợ, logistics, hạ tầng số và năng lượng; đồng thời thu hút FDI theo hướng ưu tiên dự án công nghệ cao, đổi mới sáng tạo và có khả năng tạo hiệu ứng lan tỏa.
| "Trọng tâm của chính sách cần chuyển từ thu hút đầu tư vào Việt Nam sang nâng cấp năng lực của doanh nghiệp Việt Nam để trở thành một mắt xích có giá trị cao trong chuỗi cung ứng toàn cầu”. Bà Lê Thị Duyên Hải - Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn thuế Việt Nam |
Từ góc độ chính sách thuế, bà Lê Thị Duyên Hải - Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn thuế Việt Nam đánh giá, thời gian qua, các chính sách thuế được ban hành đã hỗ trợ rất hiệu quả cho hoạt động sản xuất, kinh doanh, thu hút đầu tư và đổi mới công nghệ.
Đáng chú ý, Luật Thuế thu nhập doanh nghiệp (năm 2025) có các chính sách ưu đãi đối với khoa học - công nghệ, công nghiệp hỗ trợ, công nghệ cao, chip bán dẫn, trung tâm dữ liệu AI, sản phẩm số và năng lượng sạch. Nghị định số 320/2025/NĐ-CP và Thông tư số 20/2026/TT-BTC cũng có cơ chế cho phép chi phí R&D đủ điều kiện được tính bổ sung vào chi phí được trừ, tối đa không quá 200% chi phí thực tế. Cơ chế khấu trừ, hoàn thuế giá trị gia tăng (GTGT) tiếp tục tạo nguồn lực cho doanh nghiệp xuất khẩu.
Để tiếp tục phát huy hiệu quả của “đòn bẩy” thuế, theo bà Duyên Hải, chính sách ưu đãi cần được thiết kế theo hướng tạo ra sự thay đổi thực chất về năng lực doanh nghiệp. Ưu đãi theo địa bàn có thể dẫn tới dịch chuyển địa điểm đầu tư, nhưng không làm tăng tương ứng năng lực sản xuất; ưu đãi theo quy mô vốn cũng chưa chắc phản ánh trình độ công nghệ. Nếu ưu đãi không gắn với kết quả đầu ra, doanh nghiệp có thể chưa có đủ động lực để tăng đầu tư R&D, năng suất, xuất khẩu hay tỷ lệ nội địa hóa.
Gắn ưu đãi thuế với năng lực tham gia chuỗi cung ứng
Theo bà Duyên Hải, Việt Nam hiện có hơn 30.000 doanh nghiệp FDI. Dù chỉ chiếm khoảng 3% tổng số doanh nghiệp, khu vực này đóng góp hơn 30% số thu ngân sách từ hoạt động sản xuất, kinh doanh.
Trong khi đó, xuất khẩu của doanh nghiệp Việt Nam vẫn tập trung đáng kể ở những lĩnh vực có giá trị gia tăng chưa cao; các sản phẩm điện tử, linh kiện điện tử phần lớn thuộc khu vực FDI. Bài toán đặt ra không chỉ là tăng quy mô xuất khẩu, mà phải nâng vị trí của doanh nghiệp nội địa trong chuỗi cung ứng.
Một hướng được đề xuất là xây dựng gói chính sách “doanh nghiệp Việt Nam tham gia chuỗi cung ứng”, trong đó, ưu đãi thuế gắn với những kết quả có thể đo lường như tỷ lệ doanh thu cung ứng cho tập đoàn đa quốc gia, tỷ lệ nội địa hóa, tiêu chuẩn chất lượng quốc tế, đầu tư R&D và chuyển đổi công nghệ.
Cách tiếp cận này sẽ chuyển trọng tâm từ ưu đãi dựa trên quy mô đầu tư hoặc địa điểm, sang ưu đãi dựa trên năng lực và kết quả. Doanh nghiệp muốn được hưởng ưu đãi cần chứng minh sự cải thiện về công nghệ, năng lực sản xuất, chất lượng hoặc khả năng cung ứng cho thị trường quốc tế.
Đối với doanh nghiệp tiếp nhận các đơn hàng mới khi chuỗi cung ứng dịch chuyển vào Việt Nam, chính sách cũng có thể nghiên cứu hỗ trợ đầu tư máy móc, khấu hao nhanh và ưu đãi thuế đối với phần thu nhập tăng thêm trong thời hạn nhất định. Điều kiện hưởng ưu đãi cần gắn với đơn hàng mới, tăng công suất, lao động kỹ thuật, doanh thu xuất khẩu hoặc doanh thu cung ứng cho doanh nghiệp FDI.
Cùng với đó, cải cách hoàn thuế GTGT theo hướng dựa trên mức độ tuân thủ và quản lý rủi ro sẽ giúp doanh nghiệp xuất khẩu rút ngắn thời gian quay vòng vốn. Việc miễn, giảm thuế nhập khẩu đối với máy móc, thiết bị và nguyên liệu chưa sản xuất được trong nước phục vụ công nghệ cao, tự động hóa, bán dẫn, sản xuất xanh và hàng xuất khẩu cũng cần được nghiên cứu theo hướng có điều kiện.
TS. Đỗ Diệu Hương - Phó Giám đốc Trung tâm Chiến lược và Chính sách, Viện Kinh tế Việt Nam và Thế giới cho hay, tỷ lệ doanh nghiệp trong nước có liên kết với chuỗi giá trị toàn cầu giảm từ khoảng 35% vào năm 2009, xuống 18% vào năm 2023. Trong khi đó, các yêu cầu đối với nhà cung cấp ngày càng mở rộng, từ giá, chất lượng và giao hàng sang dữ liệu, truy xuất nguồn gốc, phát thải các-bon, môi trường, lao động và quản trị rủi ro.
Điều này đòi hỏi chính sách hỗ trợ không nên dừng ở từng chương trình riêng lẻ, mà phải dựa trên nhu cầu thực tế của chuỗi cung ứng. Doanh nghiệp cần được hỗ trợ đúng vào “khoảng trống” về công nghệ, chất lượng, nhân lực, quản trị và khả năng đáp ứng đơn hàng.
Theo các chuyên gia kinh tế, chính sách thuế sẽ hiệu quả hơn nếu được đặt trong một hệ sinh thái đồng bộ với công nghệ, đào tạo nhân lực, logistics, chuyển đổi số và phát triển bền vững. Ưu đãi cần có thời hạn, tiêu chí rõ ràng và gắn với kết quả đầu ra, qua đó, vừa hỗ trợ doanh nghiệp giảm chi phí đầu tư, vừa tạo động lực nâng cao năng lực. Khi đó, sự dịch chuyển chuỗi cung ứng toàn cầu không chỉ mang lại thêm đơn hàng hay dự án đầu tư cho Việt Nam, mà có thể trở thành cơ hội để doanh nghiệp trong nước chuyển từ gia công, lắp ráp sang những mắt xích có giá trị gia tăng cao hơn trong chuỗi giá trị toàn cầu.
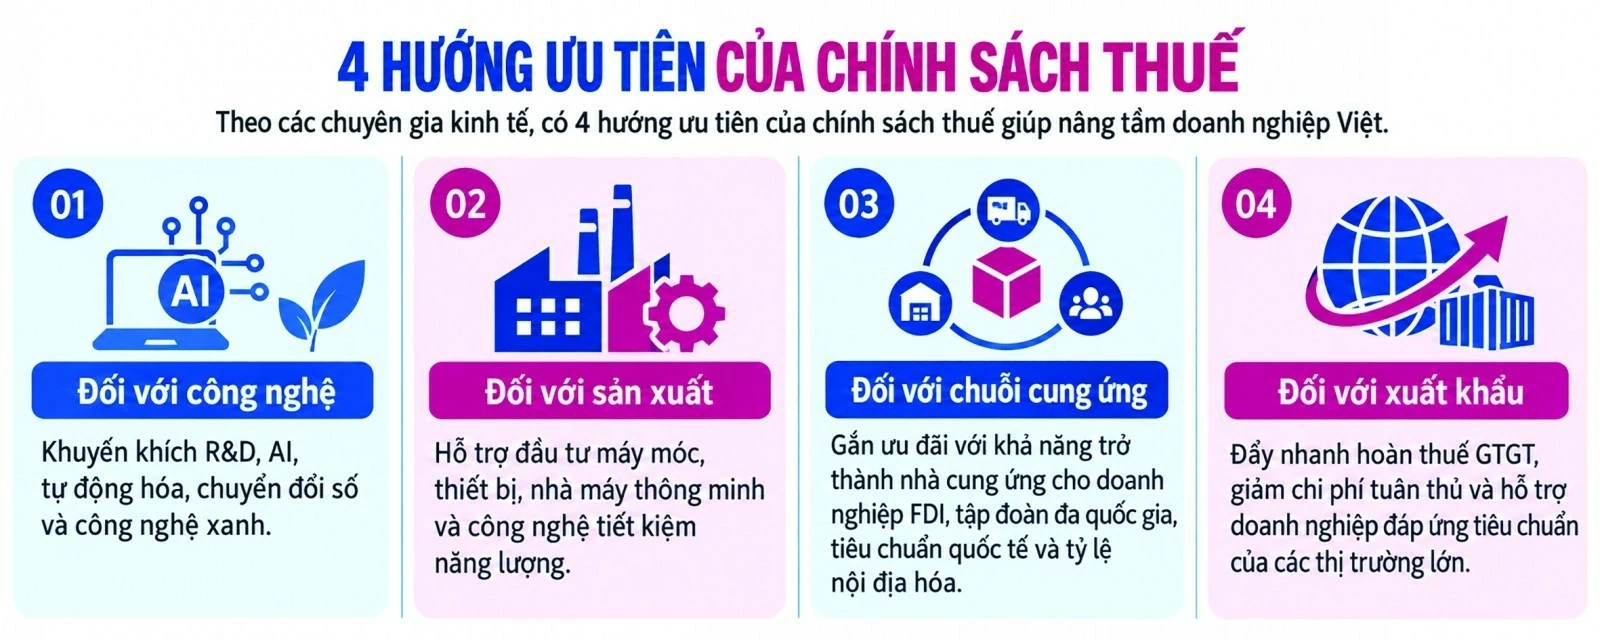 |
| Đồ họa: Thanh Huyền |