Mức thuế và các trường hợp miễn thuế
Theo hướng dẫn của Thuế TP. Hà Nội, với cá nhân cư trú, thuế thu nhập cá nhân (TNCN) khi chuyển nhượng bất động sản được xác định bằng giá chuyển nhượng nhân với 2%. Tuy nhiên, theo Nghị định 253/2026/NĐ-CP, một số trường hợp được miễn thuế TNCN, bao gồm:
Chuyển nhượng, thừa kế, quà tặng giữa người thân: Áp dụng cho các giao dịch (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai) giữa vợ với chồng; cha mẹ với con; cha mẹ nuôi với con nuôi; ông bà nội/ngoại với cháu nội/ngoại; anh, chị, em ruột với nhau; cha/mẹ chồng với con dâu; cha/mẹ vợ với con rể (kể cả trường hợp vợ hoặc chồng đã chết). Trường hợp chia bất động sản theo thỏa thuận, hoặc phán quyết của tòa án khi ly hôn cũng thuộc diện được miễn thuế.
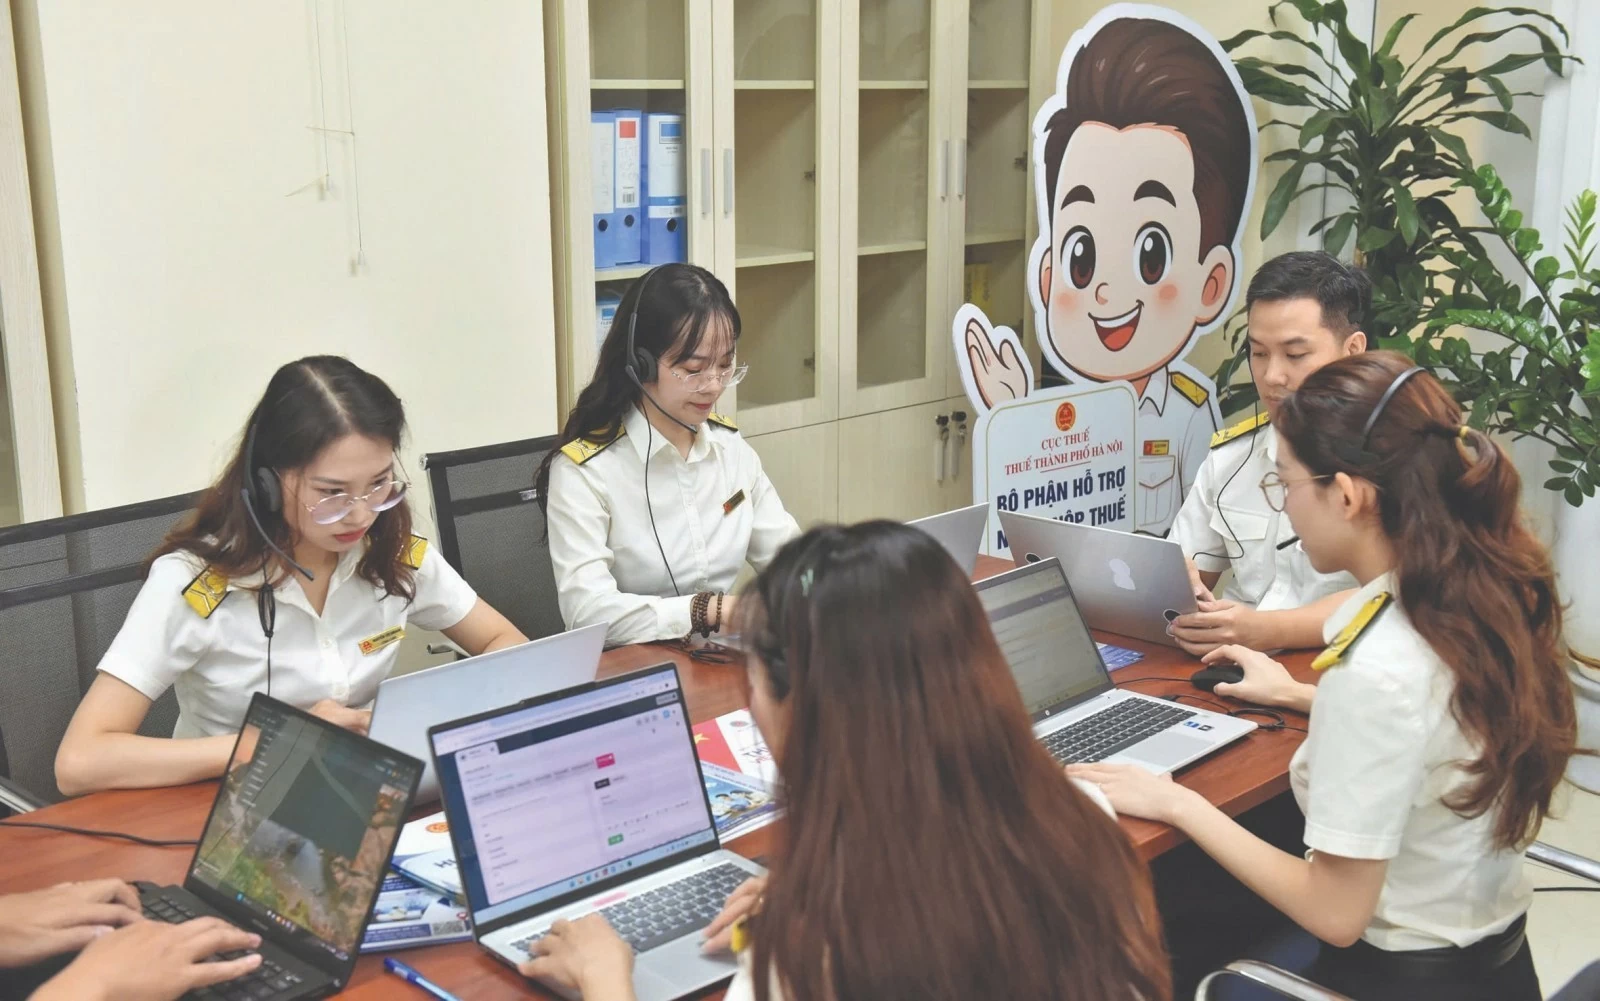 |
| Công chức Thuế TP. Hà Nội hỗ trợ chính sách thuế trực tuyến. Ảnh: Dũng Minh |
Với trường hợp chuyển nhượng nhà ở, đất ở duy nhất: Cá nhân chuyển nhượng toàn bộ nhà ở, quyền sử dụng đất ở duy nhất tại Việt Nam sẽ được miễn thuế nếu đáp ứng đủ 3 điều kiện: Chỉ có duy nhất 1 nhà ở hoặc 1 thửa đất ở tại thời điểm chuyển nhượng (không tính nhà/công trình hình thành trong tương lai); có thời gian sở hữu, sử dụng tối thiểu 183 ngày tính từ ngày cấp Giấy chứng nhận (hoặc Giấy chứng nhận trước đó nếu cấp lại, cấp đổi); chuyển nhượng toàn bộ tài sản duy nhất (chuyển nhượng một phần sẽ không được miễn). Người nộp thuế tự kê khai và chịu trách nhiệm trước pháp luật về tính chính xác của điều kiện miễn thuế.
Trường hợp đất do Nhà nước giao: Miễn thuế đối với thu nhập từ giá trị quyền sử dụng đất được Nhà nước giao không thu tiền, hoặc được giảm tiền sử dụng đất.
Lệ phí trước bạ và điều kiện giảm 10% Theo quy định hiện hành, mức thu lệ phí trước bạ đối với nhà, đất hiện nay là 0,5% và mức thu tối đa không quá 500 triệu đồng trên một tài sản trong một lần chuyển nhượng. Đáng chú ý, theo Nghị quyết 66.22/2026/NQ-CP ngày 9/7/2026 của Chính phủ, Nhà nước áp dụng chính sách giảm 10% lệ phí trước bạ, áp dụng từ ngày 15/8/2026 đến hết ngày 28/2/2027. Để được hưởng ưu đãi này, người nộp thuế cần đáp ứng các điều kiện: có tài khoản định danh điện tử VNeID mức độ 2; đã tích hợp đầy đủ 5 loại thông tin, giấy tờ cơ bản trên VneID; thực hiện thủ tục và nộp lệ phí bằng phương thức điện tử. |
Cũng theo hướng dẫn của cơ quan thuế, thời hạn nộp hồ sơ khai thuế TNCN đối với bất động sản đã có Giấy chứng nhận, thời hạn nộp chậm nhất là ngày cuối cùng của thời hạn đăng ký biến động đất đai. Đối với bất động sản hình thành trong tương lai hoặc quyền góp vốn, thời hạn nộp chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày hợp đồng chuyển nhượng, góp vốn hoặc rút vốn có hiệu lực.
Đối với thuế sử dụng đất phi nông nghiệp: Khi chuyển nhượng làm thay đổi người nộp thuế, thì người bán chịu trách nhiệm nộp thuế đối với thời gian thực tế sử dụng đất trước đó. Người nộp thuế mới phải nộp hồ sơ khai thuế chậm nhất 30 ngày kể từ ngày được công nhận quyền sử dụng đất. Theo quy định, kể từ ngày nhận phiếu chuyển thông tin địa chính, cơ quan thuế sẽ ban hành thông báo nghĩa vụ tài chính trong thời hạn chậm nhất 3 ngày làm việc.
Xác định giá chuyển nhượng làm căn cứ tính thuế
Thuế TP. Hà Nội cho biết, căn cứ xác định giá chuyển nhượng là giá ghi trên hợp đồng tại thời điểm chuyển nhượng (quy định tại Điều 57 Nghị định 253/2026/NĐ-CP). Trường hợp hợp đồng không ghi giá, hoặc giá ghi trên hợp đồng thấp hơn giá quy định của Nhà nước, giá tính thuế được xác định như sau:
Với trường hợp chuyển nhượng quyền sử dụng đất: Giá được tính theo Bảng giá đất và hệ số điều chỉnh giá đất (nếu có) do UBND cấp tỉnh quy định tại thời điểm xác định thu nhập tính thuế.
Chuyển nhượng đất gắn liền với công trình, nhà ở: Giá trị đất căn cứ theo Bảng giá đất; giá trị nhà, công trình căn cứ theo giá tính lệ phí trước bạ nhà do UBND cấp tỉnh quy định (hoặc căn cứ tiêu chuẩn, suất vốn đầu tư, giá trị còn lại do Bộ Xây dựng ban hành nếu tỉnh chưa quy định).
Công trình xây dựng hình thành trong tương lai: Giá được xác định theo tỷ lệ góp vốn trên tổng giá trị hợp đồng nhân với giá tính lệ phí trước bạ công trình do UBND cấp tỉnh quy định (hoặc suất vốn đầu tư của Bộ Xây dựng).
Về phương thức nộp hồ sơ và nộp tiền, theo Thuế TP. Hà Nội, nhằm đẩy mạnh chuyển đổi số, ngành Thuế khuyến khích người dân nộp hồ sơ và nghĩa vụ tài chính qua các kênh điện tử. Hồ sơ cần chuẩn bị bao gồm 3 mẫu biểu cơ bản: Tờ khai thuế TNCN theo Mẫu 03/BĐS-TNCN; Tờ khai thuế sử dụng đất phi nông nghiệp theo Mẫu 01/TK-SDDPNN; Tờ khai lệ phí trước bạ theo Mẫu 01/LPTB. Người dân có thể quét mã QR trên các tài liệu hướng dẫn của cơ quan thuế để tải đúng mẫu biểu.
Hình thức nộp: Nộp trực tiếp tại bộ phận một cửa của cơ quan tiếp nhận hồ sơ đất đai nơi có bất động sản; nộp trực tuyến qua Cổng Dịch vụ công Quốc gia tại địa chỉ dichvucong.gov.vn hoặc Hệ thống thông tin giải quyết thủ tục hành chính thuế tại dichvucong.gdt.gov.vn. Sau khi có thông báo thuế, người dân có thể thanh toán trực tuyến qua ứng dụng eTax Mobile hoặc Cổng dịch vụ công Quốc gia.
Thuế TP. Hà Nội khuyến nghị người dân và doanh nghiệp cần kê khai trung thực, chính xác giá thực tế chuyển nhượng trên hợp đồng và hồ sơ thuế. Việc kê khai giá thấp hơn thực tế nhằm trốn thuế là hành vi vi phạm pháp luật và sẽ bị xử lý nghiêm.
Ngược lại, việc kê khai đúng giá giao dịch không chỉ là nghĩa vụ, mà còn là giải pháp pháp lý tối ưu để bảo vệ quyền lợi chính đáng của người dân. Đây là căn cứ pháp lý để khiếu nại, khởi kiện khi phát sinh tranh chấp hợp đồng, giúp tránh các rủi ro pháp lý bị tố cáo hoặc truy thu thuế, đồng thời làm căn cứ xác định đúng giá trị bồi thường khi Nhà nước thu hồi đất hoặc giải quyết bồi thường thiệt hại.
Hỗ trợ người nộp thuế qua tổng đài 1900.886.889 Nhằm tiếp nhận, phân luồng, xử lý và trả lời tập trung, thống nhất các yêu cầu hỗ trợ của người nộp thuế, Thuế TP. Hà Nội hỗ trợ giải đáp các chính sách thuế qua hệ thống tổng đài 1900.886.889. Với hệ thống tổng đài này, thay vì phải tìm kiếm nhiều đầu mối liên hệ, người nộp thuế chỉ cần thực hiện một cuộc gọi qua đầu số 1900.886.889 sẽ được hướng dẫn, giải đáp các nội dung thuộc phạm vi quản lý của cơ quan thuế. Các nhóm nội dung hỗ trợ gồm: Chính sách thuế, thủ tục hành chính thuế, địa điểm và địa chỉ liên hệ; hướng dẫn sử dụng và xử lý vướng mắc đối với các ứng dụng của ngành Thuế; chính sách thuế đối với hộ, cá nhân kinh doanh; nghĩa vụ tài chính về nhà, đất của cá nhân và lệ phí trước bạ ô tô, xe máy; các vướng mắc trong lĩnh vực đất đai của tổ chức, cá nhân. Theo Thuế TP. Hà Nội, điểm nổi bật của hệ thống tổng đài không chỉ nằm ở việc tập trung các cuộc gọi về một đầu số, mà còn ở cơ chế quản lý xuyên suốt từng yêu cầu hỗ trợ. Thể hiện định hướng của cơ quan thuế trong việc chuyển từ phương thức hỗ trợ phân tán sang tập trung, thống nhất và có trách nhiệm xuyên suốt. Qua đó giúp người dân, doanh nghiệp dễ tiếp cận hơn, được hướng dẫn đúng đầu mối hơn, giảm thời gian tìm kiếm thông tin và nâng cao khả năng theo dõi quá trình giải quyết yêu cầu. Thuế TP. Hà Nội cho biết, thời gian tới hệ thống sẽ tiếp tục phát triển theo mô hình hỗ trợ đa luồng, từng bước tích hợp trí tuệ nhân tạo (AI), xây dựng kho dữ liệu dùng chung và chuẩn hóa các nội dung hỏi - đáp thường gặp, qua đó nâng cao hơn nữa chất lượng phục vụ người nộp thuế. Với việc đưa hệ thống tổng đài hỗ trợ người nộp thuế vào vận hành, Thuế TP. Hà Nội không chỉ mở thêm một kênh kết nối, mà đang từng bước hình thành một phương thức phục vụ mới: dễ tiếp cận hơn, phản hồi nhanh hơn, xử lý rõ trách nhiệm hơn và đồng hành xuyên suốt hơn với người nộp thuế. Đây cũng là cam kết của Thuế TP. Hà Nội trong quá trình xây dựng một nền hành chính thuế hiện đại, chuyên nghiệp, minh bạch và thực sự phục vụ người dân, doanh nghiệp. |