Từ lợi thế sản xuất đến giá trị giữ lại
Sự dịch chuyển chuỗi cung ứng toàn cầu đang mở ra dư địa lớn để Việt Nam đón thêm dòng vốn, đơn hàng và các hoạt động sản xuất mới. Tuy nhiên, cơ hội này cũng đặt ra một yêu cầu cao hơn: doanh nghiệp Việt không chỉ cần sản xuất được hàng hóa, mà phải từng bước tham gia sâu hơn vào chuỗi giá trị, làm chủ công nghệ, nguyên liệu, tiêu chuẩn và thị trường.
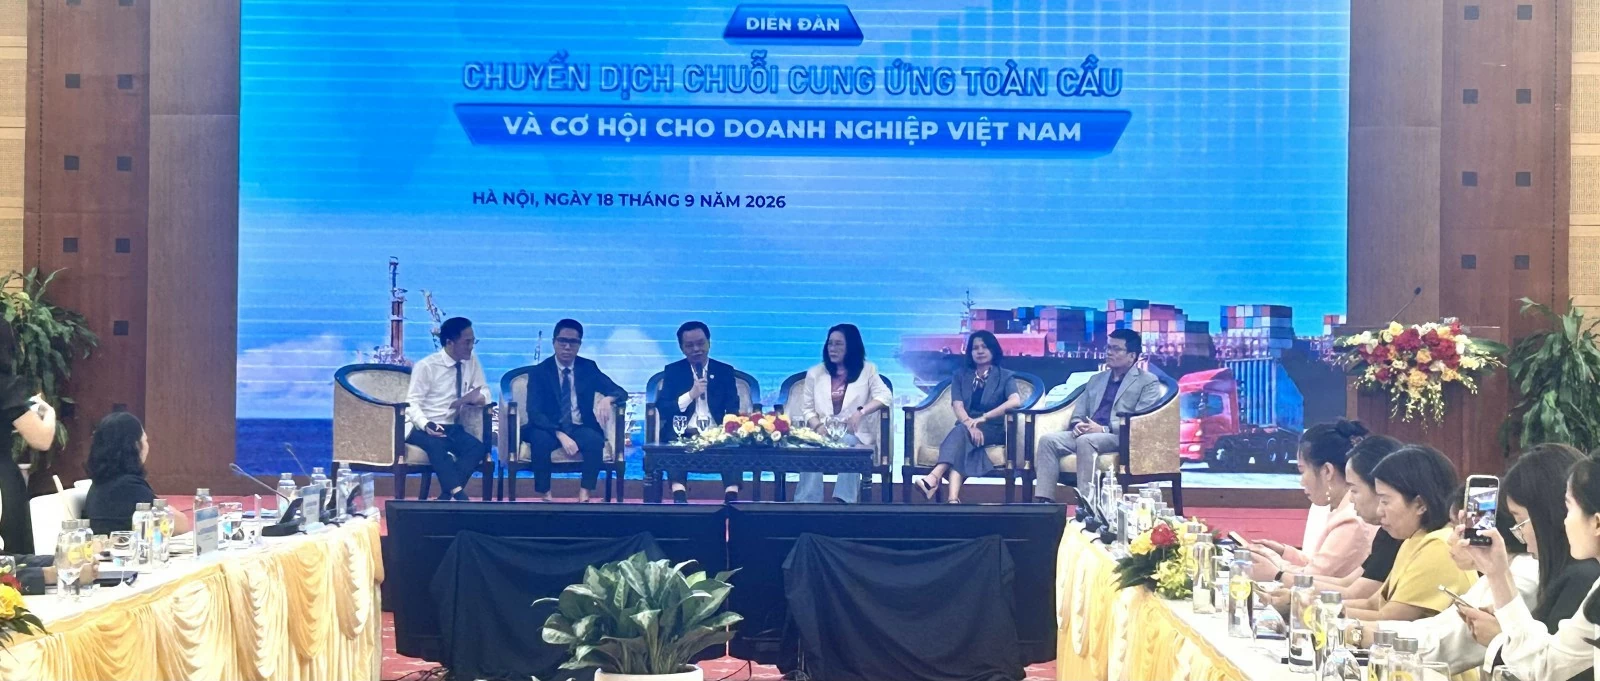 |
| Các chuyên gia kinh tế toạ đàm giải pháp nâng cao năng lực doanh nghiệp Việt tại sự kiện. Ảnh: HA |
Tại Diễn đàn “Chuyển dịch chuỗi cung ứng toàn cầu và cơ hội cho doanh nghiệp Việt Nam” ngày 18/9, TS. Phạm Văn Quân - Phó Cục trưởng Cục Công nghiệp, Bộ Công Thương cho biết, quy mô nền kinh tế Việt Nam đã tăng mạnh, GDP năm 2025 đạt khoảng 514 tỷ USD, tăng trưởng 8,02%. Trong 6 tháng đầu năm 2026, GDP tăng 8,18%; chỉ số sản xuất công nghiệp 8 tháng tăng 11,9%, trong đó ngành chế biến, chế tạo tăng 12,5%.
Xuất khẩu cũng duy trì đà tăng trưởng cao. 6 tháng đầu năm 2026, kim ngạch xuất khẩu đạt 266,5 tỷ USD, tăng 21%. Nhưng phía sau những con số tăng trưởng đó là một vấn đề cần được nhìn nhận rõ hơn: khu vực doanh nghiệp FDI vẫn chiếm tới 79,9% kim ngạch xuất khẩu, trong khi doanh nghiệp trong nước chỉ chiếm 20,1%.
Theo TS. Phạm Văn Quân, đây là một trong những biểu hiện cho thấy doanh nghiệp Việt vẫn tham gia ở những công đoạn có giá trị gia tăng chưa cao, trong khi nguyên liệu, linh kiện, thiết bị và công nghệ cốt lõi còn phụ thuộc nhiều vào nhập khẩu. Hoạt động sản xuất vì vậy vẫn thiên về gia công, lắp ráp; năng lực nghiên cứu, phát triển sản phẩm và sở hữu trí tuệ còn hạn chế.
Điều đáng quan tâm không chỉ là doanh nghiệp Việt “có hàng để xuất khẩu”, mà là giá trị bao nhiêu được giữ lại trong nền kinh tế và doanh nghiệp Việt có thể làm chủ được bao nhiêu công đoạn trong chuỗi.
Đây cũng là lý do Cục Công nghiệp xác định 3 trụ cột trong phát triển công nghiệp gồm hoàn thiện thể chế, nâng cao tỷ lệ nội địa hóa và khả năng tham gia chuỗi cung ứng toàn cầu, đồng thời thúc đẩy chuyển đổi số, chuyển đổi xanh.
Chương trình phát triển công nghiệp hỗ trợ giai đoạn 2026-2035 theo Quyết định 929/QĐ-TTg ngày 25/5/2026 đặt ra các mục tiêu nội địa hóa cụ thể. Đến năm 2030, tỷ lệ nội địa hóa được định hướng đạt 30% trong điện tử, 40% trong cơ khí, 30% trong ô tô, 60% trong dệt may, 65% trong da giày và 15% trong công nghiệp công nghệ cao. Đến năm 2035, các mục tiêu này tiếp tục được nâng lên.
Như vậy, bài toán của doanh nghiệp không còn dừng ở việc mở rộng công suất. Muốn đi xa hơn trong chuỗi cung ứng, doanh nghiệp phải đáp ứng đúng tiêu chuẩn, đúng công đoạn và đúng yêu cầu của khách hàng dẫn dắt chuỗi.
Định hướng của Cục Công nghiệp cũng đang chuyển mạnh theo hướng này, từ hỗ trợ chung sang xác định đúng doanh nghiệp, đúng công đoạn, đúng tiêu chuẩn và đúng khách hàng; hiệu quả hỗ trợ được đo bằng khả năng hình thành hợp đồng, đơn hàng sau hỗ trợ.
Nếu nâng năng lực sản xuất là điều kiện để bước vào chuỗi, thì thị trường và khách hàng mới là nơi quyết định doanh nghiệp có thực sự đứng được trong chuỗi hay không.
Từ cơ hội thị trường đến đơn hàng
Theo ông Nguyễn Tuấn Việt - Tổng Giám đốc Công ty TNHH Xúc tiến Xuất khẩu VIETGO, sự dịch chuyển chuỗi cung ứng đang tạo ra lượng quan tâm rất lớn từ các nhà mua hàng quốc tế đối với Việt Nam. Tuy nhiên, cần phân biệt rõ giữa “cơ hội” và “đơn hàng”.
Một quốc gia được quan tâm là cơ hội. Một khách hàng gửi yêu cầu mua hàng cũng mới là cơ hội. Chỉ khi doanh nghiệp có thể báo giá, đàm phán, tổ chức sản xuất, đáp ứng tiêu chuẩn, thanh toán và giao hàng thì cơ hội mới thực sự trở thành đơn hàng.
Dữ liệu nội bộ của VIETGO có thời điểm ghi nhận khoảng 2.000 yêu cầu mua hàng mỗi tháng, trải rộng trên hàng trăm nhóm sản phẩm. Điều này cho thấy dư địa thị trường là rất lớn, nhưng khả năng biến nhu cầu đó thành hợp đồng mới là khâu doanh nghiệp cần tập trung.
Việt Nam có nhiều lợi thế để làm điều này. Đó là vị trí địa lý, hệ thống cảng biển, khả năng kết nối với các tuyến hàng hải quốc tế và mạng lưới các hiệp định thương mại tự do như CPTPP, EVFTA, UKVFTA, RCEP.
Song theo ông Nguyễn Tuấn Việt, một điểm nghẽn đáng chú ý là năng lực bán hàng quốc tế của doanh nghiệp còn mỏng. Việt Nam không chỉ cần thêm nhà máy, mà cần thêm những doanh nghiệp và đội ngũ có khả năng đưa sản phẩm của nhà máy ra thị trường thế giới, hiểu nhu cầu khách hàng và tổ chức được toàn bộ quá trình từ tìm kiếm thị trường đến giao hàng.
Thực tế cũng đang xuất hiện xu hướng tích cực khi ngày càng có nhiều doanh nghiệp xuất khẩu, doanh nghiệp thương mại quốc tế không nhất thiết sở hữu nhà máy nhưng có khả năng tìm kiếm khách hàng, nắm bắt nhu cầu và kết nối với các cơ sở sản xuất trong nước để tổ chức cung ứng.
Cùng với năng lực bán hàng, hiểu biết về các FTA cũng trở thành một phần của năng lực cạnh tranh. Một doanh nghiệp có thể mua được nguyên liệu giá thấp, sản xuất được sản phẩm đạt tiêu chuẩn nhưng vẫn có thể mất lợi thế thuế quan nếu không đáp ứng quy tắc xuất xứ hoặc thiếu hồ sơ cần thiết.
Do đó, FTA không nên chỉ được nhìn dưới góc độ “thuế suất giảm bao nhiêu”, mà cần được tiếp cận như một chuỗi liên kết từ thị trường, sản phẩm, quy tắc xuất xứ, nguồn nguyên liệu, tổ chức sản xuất, chứng từ đến ưu đãi thuế.
Ở góc độ chính sách, bà Lê Thị Duyên Hải - Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn thuế Việt Nam cho rằng chính sách thuế thời gian qua đã có nhiều công cụ hỗ trợ sản xuất, kinh doanh, thu hút đầu tư và đổi mới công nghệ. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 đã bổ sung nhiều lĩnh vực được hưởng ưu đãi như khoa học - công nghệ, công nghiệp hỗ trợ, công nghệ cao, chip bán dẫn, trung tâm dữ liệu AI, sản phẩm số và năng lượng sạch.
Đáng chú ý, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC cho phép doanh nghiệp đủ điều kiện được tính thêm chi phí nghiên cứu và phát triển vào chi phí được trừ, với mức tối đa 200% chi phí thực tế.
Các chính sách về khấu trừ, hoàn thuế giá trị gia tăng đối với hoạt động xuất khẩu cũng góp phần hỗ trợ dòng tiền cho doanh nghiệp; số liệu được trình bày tại diễn đàn cho thấy số thuế VAT hoàn cho hoạt động xuất khẩu mỗi năm vào khoảng 120.000-130.000 tỷ đồng.
Tuy nhiên, theo bà Lê Thị Duyên Hải, thiết kế ưu đãi thuế cần hướng mạnh hơn vào việc tạo ra sự thay đổi thực chất về năng lực doanh nghiệp. Nếu ưu đãi chủ yếu dựa vào địa bàn, quy mô vốn hoặc các điều kiện đầu vào, chính sách có thể tạo ra sự dịch chuyển đầu tư nhưng chưa chắc tương ứng với sự gia tăng về năng lực công nghệ, năng suất, nghiên cứu và phát triển hay khả năng nội địa hóa.
Vì vậy, trọng tâm chính sách cần chuyển từ thu hút đầu tư vào Việt Nam sang nâng cấp năng lực của doanh nghiệp Việt Nam để trở thành một mắt xích có giá trị cao trong chuỗi cung ứng toàn cầu. Hỗ trợ doanh nghiệp không chỉ để doanh nghiệp “có hàng”, mà phải giúp doanh nghiệp đáp ứng tiêu chuẩn, làm chủ công nghệ, tận dụng được FTA và quan trọng nhất là “có đơn”.
| Theo các chuyên gia kinh tế, trong bối cảnh chuỗi cung ứng toàn cầu tái cấu trúc, lợi thế của Việt Nam không chỉ là thu hút nhà máy mà còn ở năng lực của doanh nghiệp trong nước. Mục tiêu là chuyển từ gia công, lắp ráp sang làm chủ công nghệ, tiêu chuẩn và thị trường. Khoảng cách từ “có hàng” đến “có đơn” cũng là khoảng cách từ năng lực sản xuất đến năng lực cạnh tranh của doanh nghiệp Việt trong chuỗi cung ứng toàn cầu. |











