Lãi suất thực tế tới 9,5%/năm, ngân hàng thêm “chiêu” hút tiền gửi
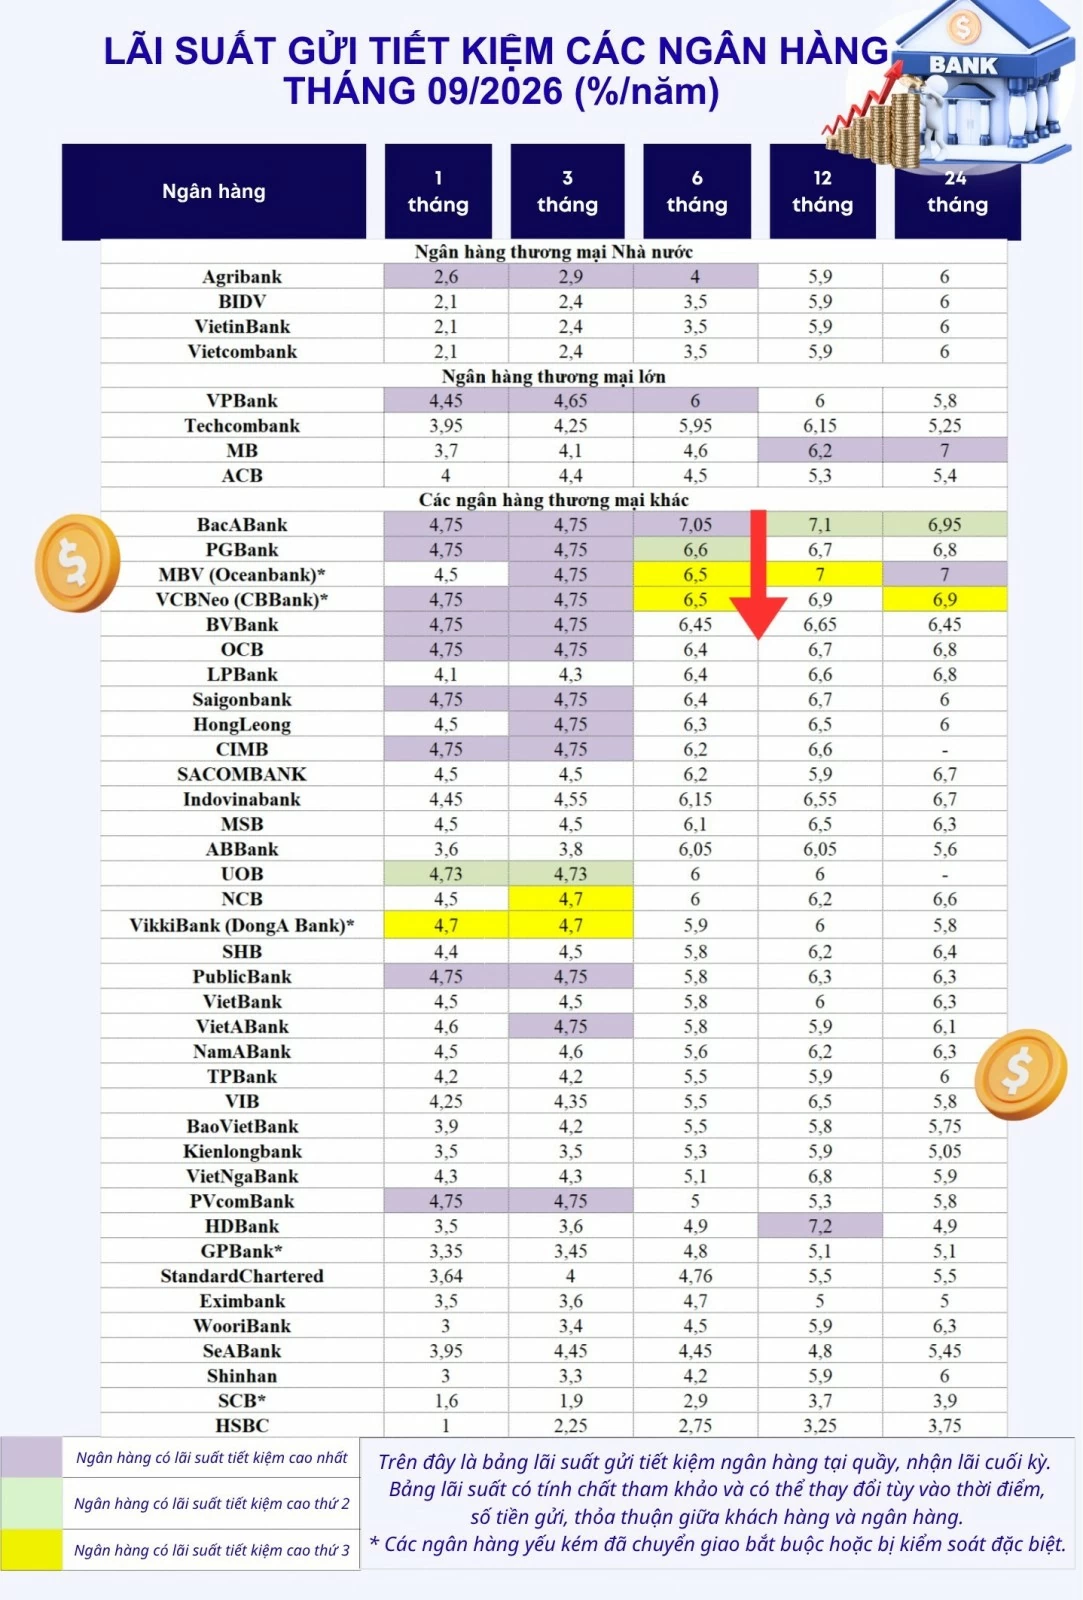
Khảo sát gần 50 ngân hàng ngày 16/9 cho thấy, ở kỳ hạn 6 tháng, BacABank thuộc top đầu về lãi suất huy động với 7,05%/năm; top 2 là PGBank với 6,6%/năm; top 3 gồm MBV và VCBNeo, cùng ở mức 6,5%/năm.
Đây cũng là kỳ hạn được nhiều người gửi tiền lựa chọn, do cân bằng giữa mức sinh lời và khả năng chủ động dòng tiền, trong khi ngân hàng có thể duy trì nguồn vốn ổn định hơn so với các kỳ hạn ngắn.
 |
| Đồ họa: Ánh Tuyết. |
Ở kỳ hạn dài hơn, từ 12 tháng trở lên, một số ngân hàng cũng khá “chịu chi” khi lãi suất niêm yết tiếp tục vượt 7%/năm. HDBank dẫn đầu với 7,2%/năm, tiếp đến BacABank 7,1%/năm, MBV 7%/năm và VCBNeo 6,9%/năm.
Tuy nhiên, lãi suất huy động niêm yết cao nhất trên 7%/năm mới chỉ là “phần nổi” của mặt bằng lãi suất. Lãi suất thực tế có thể cao hơn tùy quy mô tiền gửi và thỏa thuận giữa ngân hàng với khách hàng. Với kỳ hạn 12 tháng, lãi suất thực tế theo thỏa thuận giữa ngân hàng và khách hàng hiện khoảng 8,8 - 9,5%/năm, cao hơn đáng kể so với biểu niêm yết.
Các ngân hàng còn “chơi lớn” với nhiều hình thức hút tiền gửi. Chẳng hạn, việc gắn ưu đãi lãi suất với hạng hội viên không chỉ giúp VPBank hút các khoản tiền gửi lớn, mà còn mở thêm nguồn thu phí. Với khoản gửi từ 3 tỷ đồng, có thể hưởng lãi suất trên 9%/năm trong “tuần lễ vàng”, song để được áp dụng mức ưu đãi, khách hàng cần nâng hạng hội viên với mức phí từ 550.000 đồng trở lên.
NCB triển khai sản phẩm tiết kiệm từ 2 tỷ đồng, gắn với quay thưởng bất động sản giá trị lớn; đến nay đã có 2 khách hàng trúng căn hộ trị giá 10 tỷ đồng/căn, trong khi các giải tiếp theo gồm 2 căn hộ 10 tỷ đồng và một biệt thự 25 tỷ đồng.
SACOMBANK cũng triển khai chương trình “Tích lũy tài lộc” với tổng giá trị quà tặng hơn 9 tỷ đồng, giải đặc biệt là căn hộ trị giá 2 tỷ đồng.
Lãi suất 8% “thắng” vàng, cổ phiếu, “cuộc đua” hút vốn vẫn nóng
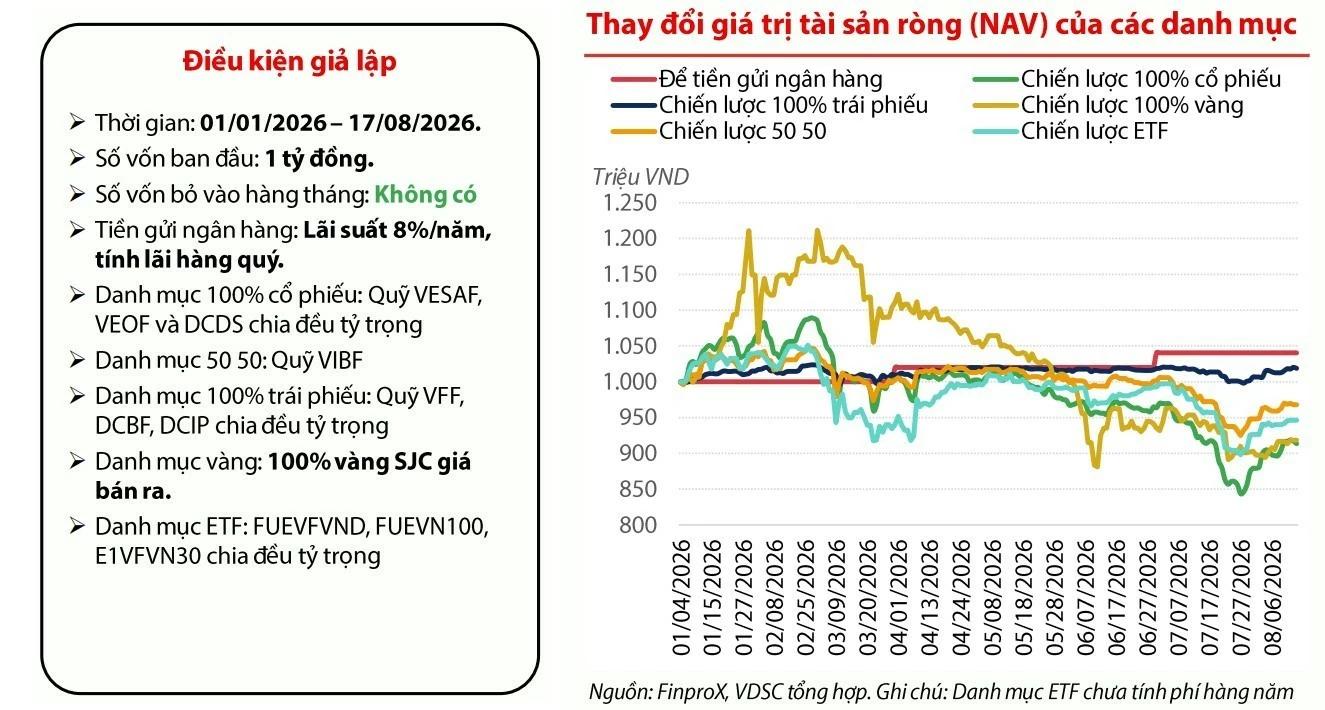
Trong bối cảnh các ngân hàng đẩy mạnh hút tiền gửi bằng cả lãi suất và ưu đãi, ông Đặng Phú - Trưởng phòng phân tích cơ bản Công ty cổ phần Chứng khoán Rồng Việt (VDSC) cho rằng, với mức lãi suất khoảng 8%/năm, tiền gửi ngân hàng tạm thời “chiến thắng” vàng và cổ phiếu.
“Sức nóng” của cuộc đua hút tiền gửi phản ánh áp lực cân đối nguồn vốn, khi huy động nhiều năm chưa theo kịp tín dụng, kéo khoảng cách giữa tín dụng và huy động VND lên khoảng 2 triệu tỷ đồng.
| “Lãi suất huy động bật tăng không phải chỉ vì một nguyên nhân đơn lẻ, mà là kết quả của sự cộng hưởng giữa áp lực thanh khoản, chênh lệch tín dụng - huy động kéo dài, yêu cầu an toàn vốn ngày càng chặt và cú hích từ tỷ giá - lạm phát do xung đột Trung Đông”. PGS.TS. Nguyễn Hữu Huân -
Khoa Ngân hàng, Đại học Kinh tế TP. Hồ Chí Minh. |
Theo PGS.TS. Nguyễn Hữu Huân - Khoa Ngân hàng, Đại học Kinh tế TP. Hồ Chí Minh, khi tín dụng nhiều năm tăng nhanh hơn huy động, các ngân hàng buộc phải đẩy mạnh huy động vốn để bù đắp khoảng trống nguồn vốn, nhất là trước một chu kỳ cho vay mới.
“Đối với người gửi tiền, mặt bằng lãi suất cao hơn là một cơ hội để tái cấu trúc danh mục tài sản theo hướng an toàn và bền vững hơn” - ông Huân nhấn mạnh.
Tuy nhiên, thay vì chỉ chạy theo lãi suất cao nhất, người gửi tiền nên quan tâm nhiều hơn đến mức độ an toàn của ngân hàng, tính minh bạch và ổn định dài hạn. Trong bối cảnh cạnh tranh lãi suất gia tăng, những mức lãi suất quá cao bất thường đôi khi đi kèm với rủi ro cao hơn.
Để hỗ trợ thanh khoản và giảm mặt bằng lãi suất, Ngân hàng Nhà nước liên tục bơm tiền qua nghiệp vụ thị trường mở (OMO), tăng lượng chào mua và kéo dài kỳ hạn lên tới 91 ngày. Khi nhu cầu thanh khoản tăng cao, nhà điều hành còn bổ sung VND qua nghiệp vụ hoán đổi ngoại tệ - VND, giúp các tổ chức tín dụng có thêm nguồn vốn.
Một số “van” an toàn cũng được nới như: nâng tỷ lệ vốn ngắn hạn được sử dụng cho vay trung, dài hạn từ 30% lên 40% và điều chỉnh cách tính tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR). Nhờ đó, thanh khoản hệ thống ngân hàng thương mại gần đây đã “dễ thở” hơn, không còn căng thẳng như giai đoạn trước.
Lãi suất huy động khó giảm, chiều tăng lại nhỉnh hơn
Về diễn biến mặt bằng lãi suất huy động, hơn một tháng sau cuộc họp giữa lãnh đạo Chính phủ, Ngân hàng Nhà nước và các ngân hàng thương mại, biểu lãi suất niêm yết tại phần lớn ngân hàng vẫn gần như “án binh bất động”.
Động thái điều chỉnh chỉ xuất hiện lẻ tẻ ở một số ngân hàng và kỳ hạn, cả ở chiều tăng lẫn giảm, trái ngược với nhịp giảm khá rõ sau cuộc họp hồi tháng 4.
Ở chiều giảm, Hong Leong, VCBNeo, LPBank và SeABank là những ngân hàng đã điều chỉnh giảm lãi suất huy động tại một số kỳ hạn.
Trái lại, số ngân hàng điều chỉnh tăng lãi suất huy động còn nhiều hơn số ngân hàng giảm. Đơn cử, VCBNeo tăng 0,4 điểm phần trăm tại kỳ hạn 12 tháng và 24 tháng so với đầu tháng 8, cùng lên 6,9%/năm, dù đã giảm 0,1 điểm phần trăm so với ngày 13/8.
Còn UOB tăng 0,3 điểm phần trăm so với đầu tháng 8 tại kỳ hạn 6 tháng và 12 tháng, cùng lên 6%/năm. So với đầu tháng 8, KienlongBank tăng 0,4 điểm phần trăm kỳ hạn 12 tháng lên 5,9%/năm.
Trong khi đó, LPBank tăng lãi suất 0,2 điểm phần trăm tại kỳ hạn 6 tháng lên 6,4%/năm; tăng 0,3 điểm phần trăm tại kỳ hạn 12 tháng lên 6,6%/năm và tăng 0,2 điểm phần trăm tại kỳ hạn 24 tháng lên 6,8%/năm. VPBank tăng 0,2 điểm phần trăm ở kỳ hạn 6 tháng và 12 tháng, cùng lên 6%/năm.
Dự báo về xu hướng lãi suất thời gian tới, ông Đặng Phú cho rằng, lãi suất khó quay đầu, nhưng có thể đạt đỉnh do sự chênh lệch kỳ hạn trong cấu trúc nguồn vốn của hệ thống ngân hàng cùng áp lực từ lạm phát và tỷ giá.
“Áp lực vốn dài hạn của các ngân hàng vẫn lớn, khi các dự án cho vay dự án, trung dài hạn có kỳ hạn 5 - 10 năm, nhưng dân chỉ gửi tiết kiệm 1 - 3 tháng tới 1 năm chiếm tỷ trọng chủ yếu. Muốn có vốn dài hạn để đáp ứng nhu cầu vay và đạt các tỷ lệ an toàn, các ngân hàng buộc phải nâng lãi suất huy động kỳ hạn dài lên 8 - 9%/năm, hoặc cao hơn. Do đó, lãi suất dài hạn sẽ rất khó giảm trong thời gian tới” - chuyên gia VDSC nhận định./.