“Liều thuốc bổ” dành cho doanh nghiệp, hộ kinh doanh
Bộ Tài chính đang lấy ý kiến dự thảo Nghị định quy định chi tiết Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Trong bối cảnh nền kinh tế đối mặt với nhiều biến động, dòng tiền và chi phí vận hành luôn là bài toán sống còn đối với cộng đồng doanh nghiệp và hộ kinh doanh. Việc Nhà nước quyết định cắt giảm 30% thuế thu nhập được ví như một “liều thuốc bổ”, trực tiếp bơm thêm sinh khí vào doanh nghiệp, hộ kinh doanh và thị trường.
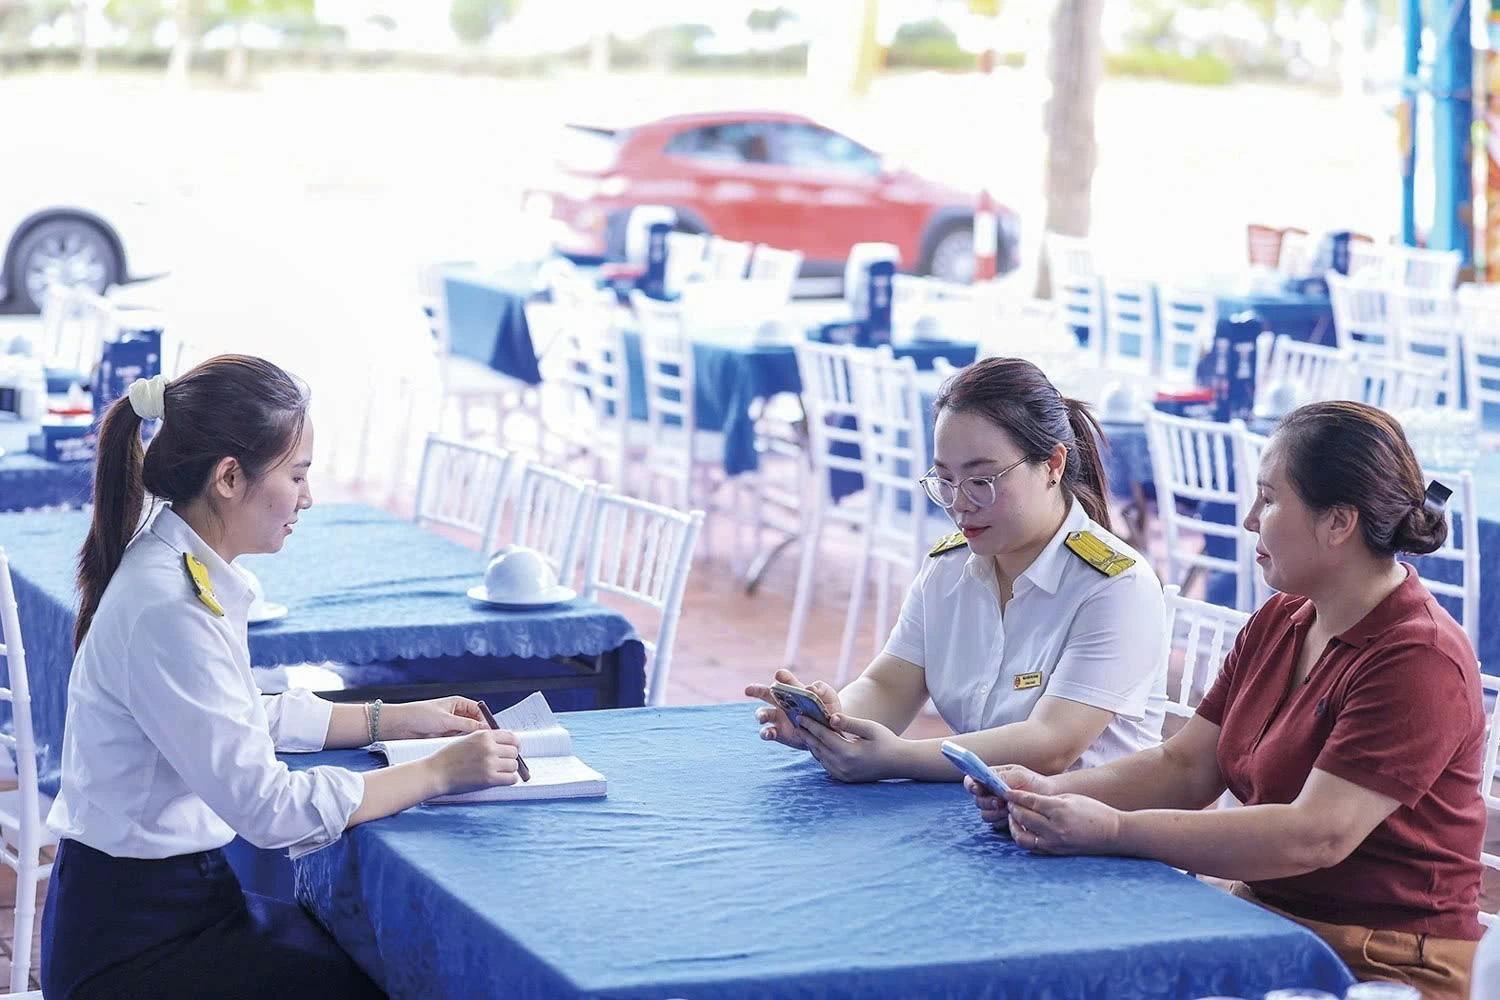 |
| Việc được giảm thuế giúp hộ kinh doanh giữ nguyên giá bán, duy trì được dòng tiền hằng ngày. Ảnh: Đức Thanh |
PGS.TS. Trần Hoàng Ngân - đại biểu Quốc hội đoàn TP. Hồ Chí Minh cho rằng, trong bối cảnh tình hình kinh tế thế giới tăng trưởng chậm lại, tác động không nhỏ đến hoạt động sản xuất, kinh doanh trong nước. Việc có thêm chính sách giảm thuế để “tiếp sức” cho doanh nghiệp, đặc biệt là hộ kinh doanh, doanh nghiệp nhỏ và vừa là rất cần thiết. Đây là những đối tượng rất dễ bị tổn thương trước những bất ổn từ bên ngoài, cũng như trước những chi phí mới phát sinh do phải tuân thủ các yêu cầu, quy định mới.
Vì vậy, chính sách giảm thuế lần này chắc chắn sẽ tạo thêm động lực cho sản xuất, kinh doanh và tăng trưởng kinh tế trong thời gian tới. Cụ thể, đối với doanh nghiệp và hộ kinh doanh, mỗi khoản chi phí được giảm sẽ giúp họ có thêm nguồn lực để duy trì hoạt động, đầu tư trở lại cho sản xuất, kinh doanh. Đặc biệt, trong điều kiện chi phí đầu vào và các yếu tố bên ngoài còn nhiều biến động, việc tạo thêm dư địa về tài chính có ý nghĩa rất quan trọng.
Theo đại biểu, khi doanh nghiệp có điều kiện phục hồi và mở rộng sản xuất, kinh doanh, sẽ kéo theo nhu cầu đầu tư, tạo việc làm, thúc đẩy hoạt động kinh tế và đóng góp thêm nguồn thu cho ngân sách.
Quan điểm của Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc cho rằng, chính sách giảm thuế không chỉ mang ý nghĩa hỗ trợ tài chính trực tiếp mà còn tạo thêm niềm tin cho khu vực sản xuất, kinh doanh quy mô nhỏ trong bối cảnh nền kinh tế vẫn tiềm ẩn những khó khăn.
Giảm thuế cần đi cùng với quản lý chặt chẽ
Dưới góc độ vĩ mô, các chuyên gia kinh tế đều đồng tình rằng việc giảm thuế không đồng nghĩa với việc để mất nguồn thu, mà đó là sự đầu tư ngược lại cho tương lai của nền kinh tế.
TS. Cấn Văn Lực - Chuyên gia Kinh tế trưởng BIDV cho rằng, việc giảm 30% thuế thu nhập là minh chứng rõ nét cho triết lý “nuôi dưỡng nguồn thu”. Khi doanh nghiệp được giữ lại một phần lợi nhuận thay vì nộp thuế ngay lập tức, họ sẽ dùng chính số tiền đó để tái đầu tư, mở rộng sản xuất. Một doanh nghiệp khỏe mạnh sẽ tiếp tục đóng thuế trong 5 - 10 năm tới.
| Chính sách giảm 30% thuế thu nhập không chỉ là gói hỗ trợ về tài chính, mà còn là liều “thuốc bổ” củng cố niềm tin cho doanh nghiệp, hộ kinh doanh. Khi người dân và doanh nghiệp an tâm sản xuất, nền kinh tế sẽ tự khắc tạo ra những nguồn thu mới, dồi dào và bền vững hơn trong tương lai. |
Sự đánh đổi này tạo ra một hiệu ứng vòng vây tích cực: Doanh nghiệp có dòng tiền sẽ giữ được việc làm cho người lao động, người lao động có thu nhập để tiêu dùng sẽ kích cầu tiêu dùng, qua đó kích thích sản xuất trở lại.
Đối với các doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa - khối chiếm đến 97% tổng số doanh nghiệp tại Việt Nam, mức giảm thuế này là nguồn lực cực kỳ quý giá.
Ông Nguyễn Tuấn Sơn - Phó Tổng giám đốc Công ty cổ phần May xuất khẩu Hà Bắc cho biết, ngành dệt may đang chịu áp lực rất lớn từ chi phí logistics và giá nguyên liệu. Khoản tiền tiết kiệm được từ việc giảm thuế thu nhập sẽ được doanh nghiệp đưa thẳng vào quỹ lương và phúc lợi. Việc quan trọng nhất lúc này là không để công nhân phải mất việc. Nhờ có các chính sách giảm thuế trong những năm qua, doanh nghiệp không những giữ chân được thợ lành nghề mà còn có thêm một khoản nhỏ để nâng cấp thiết bị, máy móc chuẩn bị sẵn sàng cho các đơn hàng mới.
Không chỉ các doanh nghiệp, hàng triệu hộ kinh doanh cá thể - những “mạch máu” len lỏi trong nền kinh tế dân sinh cũng là đối tượng hưởng lợi trực tiếp. Hộ kinh doanh thường có biên độ lợi nhuận mỏng và rất nhạy cảm với biến động chi phí.
Chị Duyên - hộ kinh doanh tạp hóa trên phố Tuệ Tĩnh, Hà Nội chia sẻ, với hộ kinh doanh nhỏ, giảm được đồng thuế nào là quý đồng đó. Trong bối cảnh giá nguyên liệu đầu vào (điện, nước, thực phẩm, tiền thuê nhà) đều rục rịch tăng. Nếu không được giảm thuế, hộ kinh doanh chắc chắn phải tăng giá bán lẻ để bù đắp cho những chi phí. Việc được giảm thuế giúp hộ kinh doanh giữ nguyên giá bán, duy trì được dòng tiền hằng ngày, khách hàng không bị áp lực chi tiêu, tiêu dùng nhiều hơn qua đó kích thích sản xuất, kinh doanh.
Anh Phạm Hạnh - chủ hộ kinh doanh hàng điện tử tại phường Châu Sơn, tỉnh Ninh Bình cho biết, hộ kinh doanh của anh mới thành lập nên nguồn lực tài chính còn hạn chế. Trong bối cảnh sức mua của thị trường chưa thực sự phục hồi mạnh, trong khi chi phí đầu vào và các khoản chi vận hành tăng đã tạo thêm áp lực cho hộ kinh doanh. Được giảm 30% thuế thu nhập cá nhân, giúp hộ kinh doanh có thêm nguồn tiền bù đắp cho chi phí và có thêm nguồn lực phục vụ hoạt động kinh doanh.
Tuy nhiên, theo đại biểu Quốc hội Trần Hoàng Ngân, để chính sách phát huy hiệu quả, việc giảm thuế cần đi cùng với quản lý thuế chặt chẽ, bảo đảm đúng đối tượng, đúng quy định và ngăn chặn tình trạng lợi dụng chính sách. Đồng thời, cần tiếp tục cải thiện môi trường sản xuất, kinh doanh để nguồn lực mà doanh nghiệp và hộ kinh doanh được giữ lại thực sự được đưa vào sản xuất, đầu tư và mở rộng kinh doanh.
Hộ kinh doanh, doanh nghiệp nào được giảm 30% thuế thu nhập? Theo dự thảo Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp, chính sách giảm 30% thuế thu nhập cá nhân áp dụng đối với cá nhân cư trú có thu nhập từ kinh doanh, có doanh thu hằng năm trong năm 2026 hoặc 2027 không quá 10 tỷ đồng. Số thuế thu nhập cá nhân được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của hộ, cá nhân kinh doanh, không phân biệt phương pháp tính thuế thu nhập cá nhân. Doanh thu năm làm căn cứ xác định thuộc đối tượng được giảm thuế thu nhập cá nhân thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Tuy nhiên, nếu tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh vượt 10 tỷ đồng, hộ kinh doanh, cá nhân kinh doanh không được áp dụng mức giảm thuế. Đối với thuế thu nhập doanh nghiệp, dự thảo đề xuất giảm 30% số thuế phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam có doanh thu hằng năm của năm 2026, 2027 không quá 10 tỷ đồng. Nhóm được áp dụng gồm doanh nghiệp thành lập theo Luật Doanh nghiệp; tổ chức thành lập theo Luật Hợp tác xã; đơn vị sự nghiệp được thành lập theo pháp luật Việt Nam và các tổ chức khác được thành lập theo pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập. Chính sách không áp dụng với doanh nghiệp được hình thành từ việc chia, tách sau khi Nghị quyết 43/2026/QH16 có hiệu lực nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng. Số thuế thu nhập doanh nghiệp được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên toàn bộ thu nhập của doanh nghiệp có kỳ tính thuế theo năm, không phân biệt phương pháp tính thuế. Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế, mức giảm 30% được tính trên số thuế phải nộp sau khi đã trừ ưu đãi thuế. |