Thuế tỉnh Thanh Hóa tuyên dương 34 doanh nghiệp tuân thủ pháp luật thuế
(TBTCO) - Thuế tỉnh Thanh Hóa vừa tổ chức Hội nghị tuyên dương người nộp thuế có thành tích tốt trong việc tuân thủ chính sách, pháp luật thuế năm 2025.


Đây được xem là động lực quan trọng nhằm khuyến khích cộng đồng doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh nâng cao ý thức tuân thủ pháp luật thuế, đóng góp tích cực vào sự phát triển kinh tế - xã hội đất nước.
Trong bối cảnh nền kinh tế số và hội nhập quốc tế ngày càng sâu rộng, cộng đồng doanh nghiệp, hộ kinh doanh đóng vai trò là động lực chủ lực của tăng trưởng kinh tế. Nhận thức rõ tầm quan trọng đó, quán triệt Luật Thi đua, khen thưởng số 06/2022/QH15, Nghị quyết số 138/NQ-CP của Chính phủ thực hiện Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân, Cục Thuế đã xây dựng và ban hành một bộ tiêu chí toàn diện, khoa học và minh bạch.
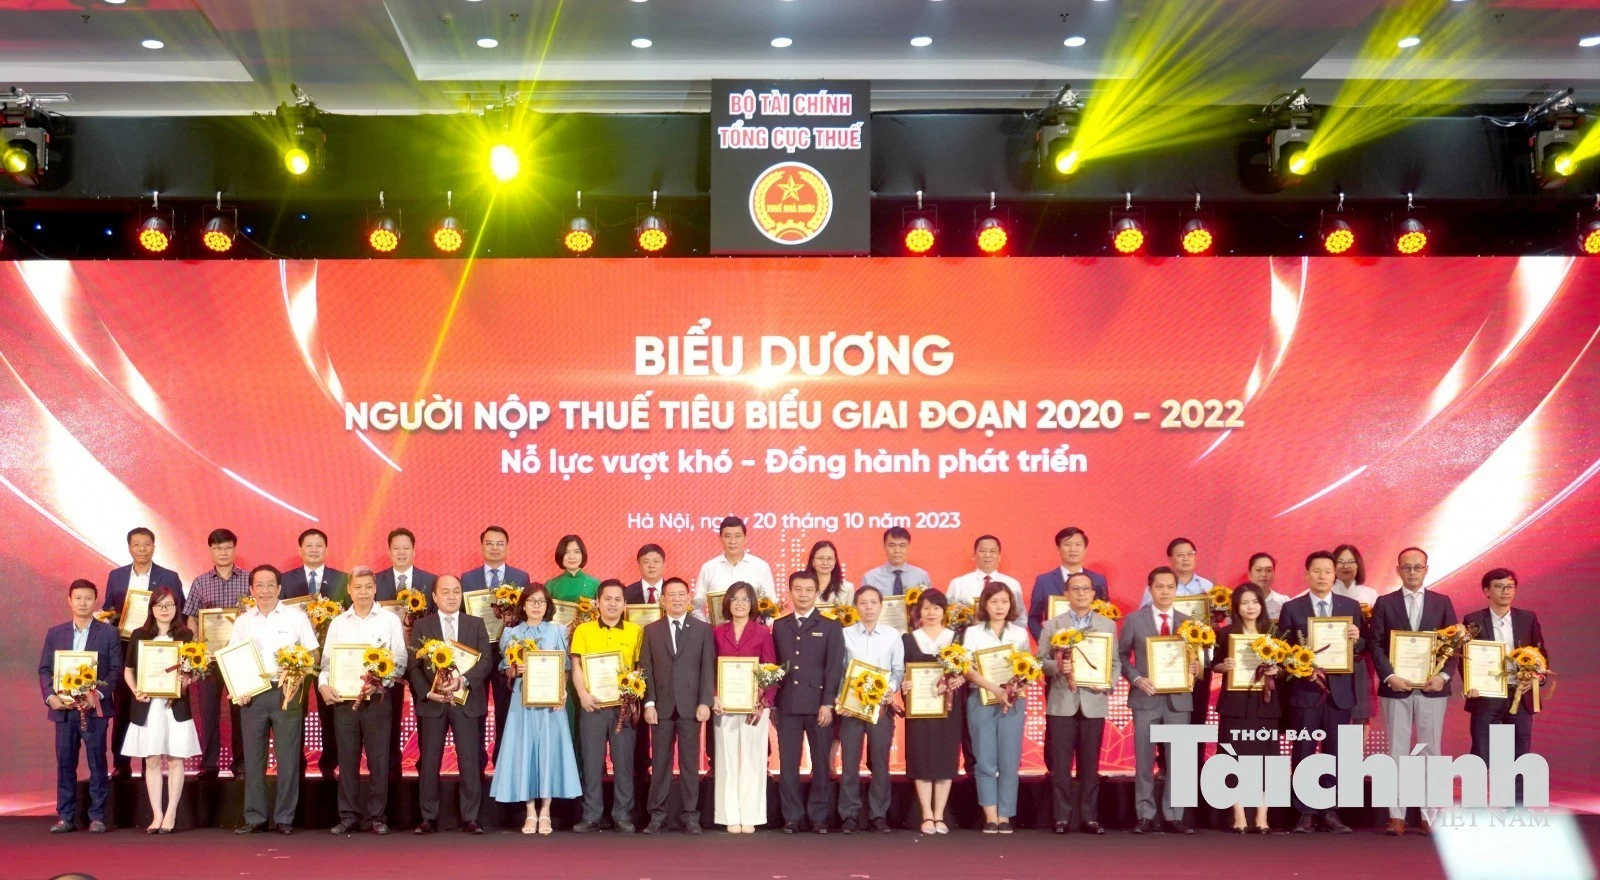 |
| Cục Thuế tôn vinh, khen thưởng người nộp thuế giai đoạn 2020 - 2022. Ảnh: TN |
Bộ tiêu chí áp dụng cho cả hai đối tượng lớn là doanh nghiệp và hộ kinh doanh, cá nhân kinh doanh. Điểm cốt lõi của bộ tiêu chí này là việc lượng hóa các chỉ số tuân thủ, quy mô đóng góp ngân sách nhà nước và quy mô doanh thu thành hệ thống điểm số tối đa 100 điểm, đảm bảo việc bình xét khen thưởng diễn ra khách quan, chính xác, từ cao xuống thấp và loại bỏ hoàn toàn các yếu tố cảm tính.
Theo quy định tại Phần A của bộ tiêu chí, việc đánh giá xếp hạng doanh nghiệp được thực hiện theo năm. Các doanh nghiệp đăng ký chưa đủ 12 tháng trong năm xét hạng sẽ không nằm trong diện xếp hạng năm đó. Để được có tên trong danh sách tôn vinh, doanh nghiệp phải vượt qua những “bộ lọc” điều kiện khắt khe về tính tuân thủ pháp luật.
Về kê khai thuế, tỷ lệ tờ khai thuế nộp đúng hạn so với tờ khai phải nộp phải đạt từ 98% trở lên; đồng thời không có hiện tượng tờ khai để trống giá trị hoặc toàn bộ giá trị bằng 0 nhằm né tránh.
Về nợ thuế, doanh nghiệp tại thời điểm ngày 31/12 trong năm xét hạng không có tiền thuế nợ, trừ các trường hợp được gia hạn, đang xử lý khiếu nại hoặc được miễn giảm theo quy định pháp luật. Đặc biệt, doanh nghiệp không bị áp dụng biện pháp cưỡng chế thi hành quyết định hành chính về thuế trong suốt các năm xét hạng.
Về vi phạm pháp luật thuế và hóa đơn, doanh nghiệp tuyệt đối không bị xử phạt vi phạm đối với hành vi trốn thuế; không khai sai dẫn đến thiếu số tiền thuế phải tăng thêm hoặc tăng số tiền thuế được miễn, giảm (trường hợp bị xử phạt vi phạm hành chính, số tiền thuế truy thu, tiền phạt, tiền chậm nộp so với số thuế đã nộp trong năm không quá 1%). Đồng thời, doanh nghiệp không bị cơ quan thuế kết luận vi phạm liên quan đến hóa đơn bất hợp pháp, không bị chuyển cơ quan công an điều tra về tội trốn thuế hoặc mua bán hóa đơn.
Cùng với đó, người đại diện pháp luật của doanh nghiệp không đồng thời là người đại diện của các doanh nghiệp đang ở tình trạng “ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế” hoặc “không hoạt động tại địa chỉ đã đăng ký”.
Sau khi vượt qua các vòng điều kiện, doanh nghiệp sẽ được chấm điểm theo 3 nhóm tiêu chí chính (tổng điểm 100):
Quy mô đóng góp ngân sách nhà nước (40 điểm): Đánh giá dựa trên số thuế đã nộp ngân sách trong năm (tối đa 30 điểm cho các doanh nghiệp thuộc top 10% số nộp cao nhất) và mức tăng trưởng số nộp so với năm liền kề (tối đa 10 điểm).
Quy mô doanh thu (25 điểm): Phân chia theo tỷ lệ doanh thu trong năm xếp hạng, trong đó nhóm 10% doanh thu cao nhất nhận trọn vẹn 25 điểm.
Lịch sử tuân thủ (35 điểm): Điểm số được cộng dồn dựa trên số năm liên tục đáp ứng đầy đủ điều kiện xếp hạng, tôn vinh (3 năm liên tục đạt 35 điểm, 2 năm đạt 30 điểm, 1 năm đạt 25 điểm).
Trường hợp có các doanh nghiệp bằng điểm nhau, cơ quan thuế sẽ ưu tiên sử dụng tiêu chí “Lịch sử tuân thủ” để phân định thứ hạng.
Cục Thuế đặc biệt chú trọng khu vực kinh tế cá thể thông qua Bộ tiêu chí riêng tại Phần B dành cho hộ kinh doanh, cá nhân kinh doanh.
Tương tự doanh nghiệp, hộ kinh doanh cũng phải đáp ứng các điều kiện khắt khe về đăng ký thuế (không có chênh lệch làm thay đổi nghĩa vụ thuế, không kê khai không trung thực), tỷ lệ nộp hồ sơ khai thuế đúng hạn đạt từ 90% trở lên, không nợ đọng thuế, không bị cưỡng chế thuế và không vi phạm pháp luật về hóa đơn, chứng từ giả mạo.
Cấu trúc điểm số của hộ kinh doanh, cá nhân kinh doanh cũng được thiết kế cân đối với thang điểm 100, chia làm 3 nhóm:
Quy mô đóng góp ngân sách nhà nước (25 điểm): Đánh giá số thuế đã nộp từ hoạt động sản xuất, kinh doanh (không bao gồm thu từ đất, phí, lệ phí...).
Quy mô doanh thu (25 điểm): Xếp hạng theo 3 nhóm quy mô doanh thu (từ 1 tỷ đồng đến dưới 10 tỷ đồng; từ 10 tỷ đồng đến 50 tỷ đồng; và trên 50 tỷ đồng), giúp đảm bảo tính cạnh tranh công bằng giữa các hộ kinh doanh có quy mô khác nhau.
Lịch sử tuân thủ (50 điểm): Chiếm tỷ trọng lớn nhất (50 điểm cho 3 năm liên tục tuân thủ tốt), thể hiện chủ trương lớn của cơ quan thuế trong việc nuôi dưỡng và khuyến khích ý thức chấp hành pháp luật lâu dài của khu vực kinh tế tư nhân nhỏ lẻ./.
| Lan tỏa văn hóa tuân thủ trong cộng đồng Việc lựa chọn người nộp thuế trong danh sách xếp hạng để đề nghị khen thưởng sẽ do Ban Quản lý tuân thủ và Hỗ trợ người nộp thuế chủ trì, phối hợp với các ban, đơn vị liên quan tham mưu Cục Thuế trình cấp có thẩm quyền xem xét, quyết định. Tùy theo phạm vi toàn quốc, địa bàn tỉnh, thành phố hay theo nhóm đối tượng chuyên đề, cơ quan thuế các cấp sẽ tiến hành bình xét minh bạch, đúng quy định pháp luật về thi đua, khen thưởng. Điểm nhấn quan trọng trong quy trình tổ chức thực hiện là tính công khai, minh bạch. Danh sách người nộp thuế được cấp có thẩm quyền quyết định tôn vinh, khen thưởng sẽ được công khai rộng rãi trên Cổng thông tin điện tử của cơ quan thuế và các phương tiện thông tin đại chúng. Quyết định số 1362/QĐ-CT có hiệu lực thi hành kể từ ngày ký (1/10/2026), được kỳ vọng sẽ tạo ra một cú hích mạnh mẽ. Không chỉ dừng lại ở việc tôn vinh những “tấm gương sáng” trong việc hoàn thành nghĩa vụ tài khóa với Nhà nước, bộ tiêu chí này còn lan tỏa mạnh mẽ thông điệp về sự công bằng, văn hóa tuân thủ tự giác trong cộng đồng doanh nghiệp và người nộp thuế, qua đó góp phần xây dựng một môi trường kinh doanh lành mạnh, minh bạch và phát triển bền vững tại Việt Nam. |