Tất cả hộ kinh doanh đều được ưu đãi thuế
Làm rõ những nội dung quan trọng tại Nghị định số 68/2026/NĐ-CP của Chính phủ quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh và Thông tư số 152/2025/TT-BTC của Bộ Tài chính hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh, bà Lê Thị Chinh - Phó trưởng Ban Nghiệp vụ thuế (Cục Thuế) đưa ra lưu ý: Thứ nhất là ngưỡng doanh thu không chịu thuế. Theo đó, hộ kinh doanh không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân khi có mức doanh thu từ 500 triệu đồng/năm trở xuống.
Thứ hai là phương pháp xác định số thuế giá trị gia tăng và thuế thu nhập cá nhân. Theo đó, đối với hộ, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/năm thì thuế giá trị gia tăng và thuế thu nhập cá nhân được xác định như sau: Thuế giá trị gia tăng được tính theo phương pháp trực tiếp trên doanh thu. Cụ thể, thuế giá trị gia tăng phải nộp sẽ bằng doanh thu nhân với tỉ lệ phần trăm về thuế giá trị gia tăng.
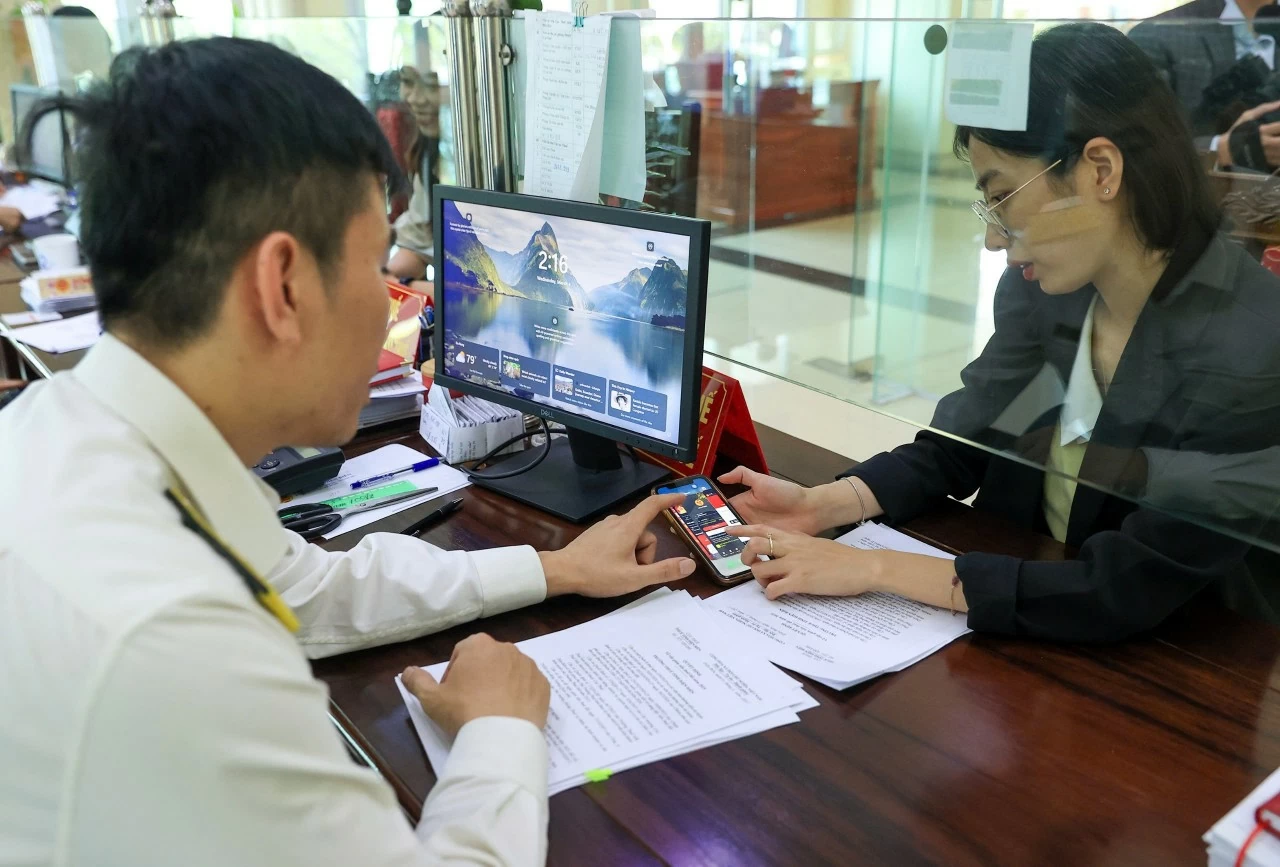 |
| Công chức thuế hỗ trợ người nộp thuế sử dụng ứng dụng eTax Mobile kiểm tra nghĩa vụ thuế. Ảnh: Đức Thanh |
Về thuế thu nhập cá nhân, hộ kinh doanh, cá nhân kinh doanh được xác định theo một trong hai phương pháp: Phương pháp thuế suất nhân với doanh thu tính thuế áp dụng đối với hộ, cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng đến dưới 3 tỷ đồng/năm nếu lựa chọn phương pháp này.
Như vậy, thuế thu nhập cá nhân phải nộp sẽ bằng doanh thu tính thuế (tức là doanh thu trừ 500 triệu đồng ngưỡng không chịu thuế) nhân với thuế suất thuế thu nhập cá nhân.
Nhấn mạnh thêm về phương pháp thu nhập tính thuế nhân với thuế suất, bà Chinh cho rằng, đây là phương pháp có những ưu ái, áp dụng cho tất cả các hộ kinh doanh có doanh thu năm trên 500 triệu đồng/năm, trừ trường hợp nộp thuế theo phương pháp thuế suất nhân với doanh thu tính thuế. Thu nhập tính thuế sẽ bằng doanh thu trừ đi chi phí hợp lý, hợp lệ…, theo đó, thuế thu nhập cá nhân phải nộp sẽ bằng thu nhập tính thuế nhân với thuế suất.
Đối với cá nhân cho thuê bất động sản sẽ có cách tính thuế riêng. Theo đó, thuế giá trị gia tăng phải nộp sẽ bằng doanh thu nhân với 5% nếu trên ngưỡng. Và thuế thu nhập cá nhân phải nộp bằng doanh thu trừ 500 triệu đồng nhân với thuế suất 5%.
Trường hợp có nhiều bất động sản cho thuê, được trừ 500 triệu đồng đối với một hoặc một số hợp đồng cho thuê do cá nhân tự lựa chọn và tổng mức được trừ cho tất cả các hợp đồng không quá 500 triệu đồng.
Nhiều điểm mới mang lại thuận lợi cho người nộp thuế
Thông tin về vấn đề sử dụng hóa đơn điện tử, bà Lê Thị Chinh cho biết, hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế giá trị gia tăng hằng năm từ 1 tỷ đồng/năm trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định tại khoản 8 Điều 1 Nghị định 123/2020/NĐ-CP của Chính phủ.
Trường hợp hộ cá nhân có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ, cá nhân kinh doanh cho tất cả các địa điểm này và phải ghi địa chỉ của từng địa điểm kinh doanh trên hóa đơn. Bởi nội dung này sẽ liên quan đến việc ra tờ khai tự động gợi ý. Như vậy, hộ kinh doanh sẽ sử dụng một mã số thuế cho tất cả các địa điểm nhưng ghi rõ từng địa điểm kinh doanh trên hóa đơn.
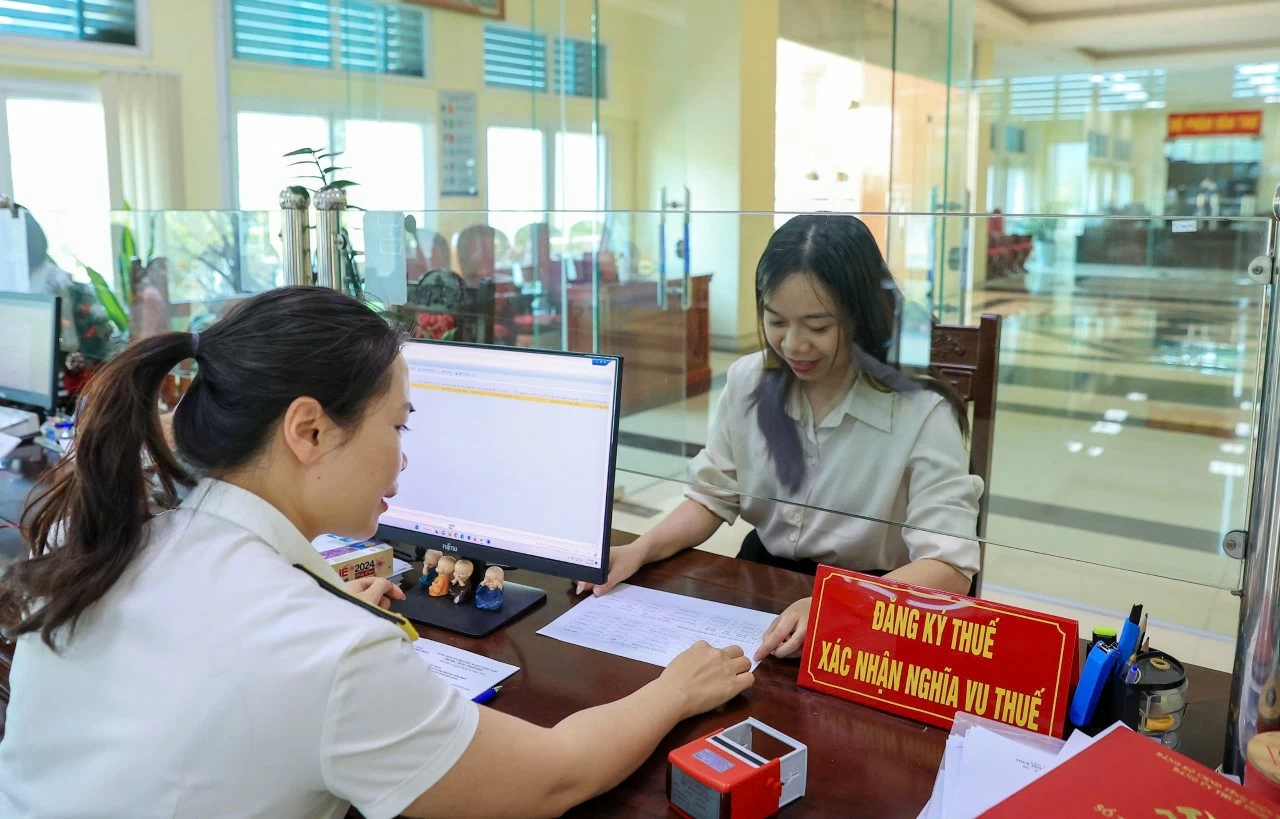 |
| Hỗ trợ hộ kinh doanh xác định nghĩa vụ thuế. Ảnh: Đức Thanh |
Trường hợp hộ, cá nhân kinh doanh sử dụng hóa đơn có mã của cơ quan thuế, hóa đơn khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, thì hệ thống thông tin quản lý thuế sẽ tự động tạo lập tờ khai, gợi ý để hỗ trợ cho hộ, cá nhân kinh doanh trong việc khai tính thuế giá trị gia tăng, thuế thu nhập cá nhân trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và nhiều nguồn dữ liệu khác mà cơ quan thuế có được từ các cơ quan nhà nước, các tổ chức và cá nhân cung cấp.
Về nghĩa vụ khai thuế giá trị gia tăng và thu nhập cá nhân đối với hộ, cá nhân kinh doanh, bà Chinh đưa ra hướng dẫn: Trường hợp hộ, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất kinh doanh hàng hóa, dịch vụ từ 500 triệu đồng/năm trở xuống (tức là thuộc ngưỡng không chịu thuế), thì hộ, cá nhân kinh doanh thông báo doanh thu thực hiện phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31/1 năm dương lịch tiếp theo.
Trường hợp hộ, cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng/năm, thì khai và nộp thuế giá trị gia tăng, cụ thể: Trường hợp có doanh thu năm từ 50 tỷ đồng/năm trở xuống thì thực hiện khai thuế, nộp thuế giá trị gia tăng theo quý.
Trường hợp có doanh thu năm trên 50 tỷ đồng/năm, thì thực hiện khai thuế, nộp thuế giá trị gia tăng theo tháng. Về phương pháp khai thuế, nộp thuế thu nhập cá nhân: Hộ kinh doanh, cá nhân sẽ lựa chọn nộp thuế một trong hai phương pháp ở trên. Nếu như thực hiện phương pháp thuế suất nhân với doanh thu tính thuế, thì thực hiện khai, nộp thuế thu nhập cá nhân theo quý sẽ cùng kê khai với hạn nộp thuế giá trị gia tăng.
Bà Chinh cho rằng, đây là một điểm rất thuận lợi cho người nộp thuế, nộp cùng một thời điểm của các tờ khai thuế trên cùng một mẫu. Hộ, cá nhân kinh doanh thuộc đối tượng nộp thuế theo phương pháp thu nhập tính thuế nhân với thuế suất sẽ thực hiện tạm nộp thuế thu nhập cá nhân theo tháng, quý trên cùng hồ sơ khai thuế giá trị gia tăng.
| “Lý do ngành Thuế cho lùi thời hạn khai thuế của các tháng 1, 2 và 3 năm 2026 đến ngày 30/4/2026, nhằm tạo điều kiện cho hộ kinh doanh có thể trải nghiệm, nghiên cứu và thực hiện dễ dàng và thuận lợi theo thời hạn mới” - bà Lê Thị Chinh, Phó trưởng Ban Nghiệp vụ thuế (Cục Thuế). |
Về trường hợp hộ, cá nhân mới ra kinh doanh, nếu bắt đầu hoạt động sản xuất kinh doanh từ 6 tháng đầu năm và có doanh thu thực tế từ 500 triệu đồng/năm trở xuống thì thực hiện thông báo doanh thu phát sinh từ khi bắt đầu hoạt động sản xuất kinh doanh đến hết ngày 30/6 vào hạn là ngày 31/7 và thông báo doanh thu thực tế trong 6 tháng cuối năm chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Trường hợp hộ, cá nhân bắt đầu hoạt động sản xuất kinh doanh vào 6 tháng cuối năm, có doanh thu thực tế từ 500 triệu đồng/năm trở xuống thì thực hiện thông báo chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Hộ, cá nhân kinh doanh mới bắt đầu hoạt động sản xuất kinh doanh khi có doanh thu lũy kế trên 500 triệu đồng/năm (thuộc ngưỡng chịu thuế), thì thực hiện khai thuế theo quý, kể từ quý phát sinh có doanh thu trên 500 triệu đồng.
Về khai thuế đối với bất động sản, trường hợp cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản thì được lựa chọn khai thuế hai lần trong năm hoặc một lần.
Trường hợp khai thuế hai lần trong năm tính thuế thì thời hạn là ngày 31/7 của năm tính thuế hoặc chậm nhất là ngày 31/1 của năm tiếp theo. Trường hợp khai một lần thì chỉ khai một lần vào ngày 31/1 của năm dương lịch tiếp theo.
Cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
Đối với cá nhân cho cá nhân thuê bất động sản thì phải trực tiếp khai thuế. Trường hợp tổ chức thuê bất động sản mà có thỏa thuận bên đi thuê là người khai thay thì tổ chức thực hiện khai thuế theo quý và nộp thay cho cá nhân, thời hạn được xác định theo kỳ thanh toán trên bất động sản./.