Hộ kinh doanh tự kê khai, tự chịu trách nhiệm trước pháp luật
Cùng với việc giao trách nhiệm cho UBND các cấp có trách nhiệm trong quản lý thuế hộ kinh doanh, Nghị định số 68/2026/NĐ-CP của Chính phủ và Thông tư số 18/2026/TT-BTC của Bộ Tài chính cũng giao trách nhiệm cho các tổ chức, cá nhân; đặc biệt là trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Cụ thể, theo Điều 13 Nghị định số 68/2026/NĐ-CP và điểm d khoản 1 Điều 4 Thông tư số 18/2026/TT-BTC quy định hộ kinh doanh, cá nhân kinh doanh có quyền yêu cầu cơ quan thuế hướng dẫn, giải đáp thắc mắc, hỗ trợ về khai thuế, tính thuế và nộp thuế. Đồng thời, hộ kinh doanh, cá nhân kinh doanh có các quyền của người nộp thuế theo quy định pháp luật về quản lý thuế.
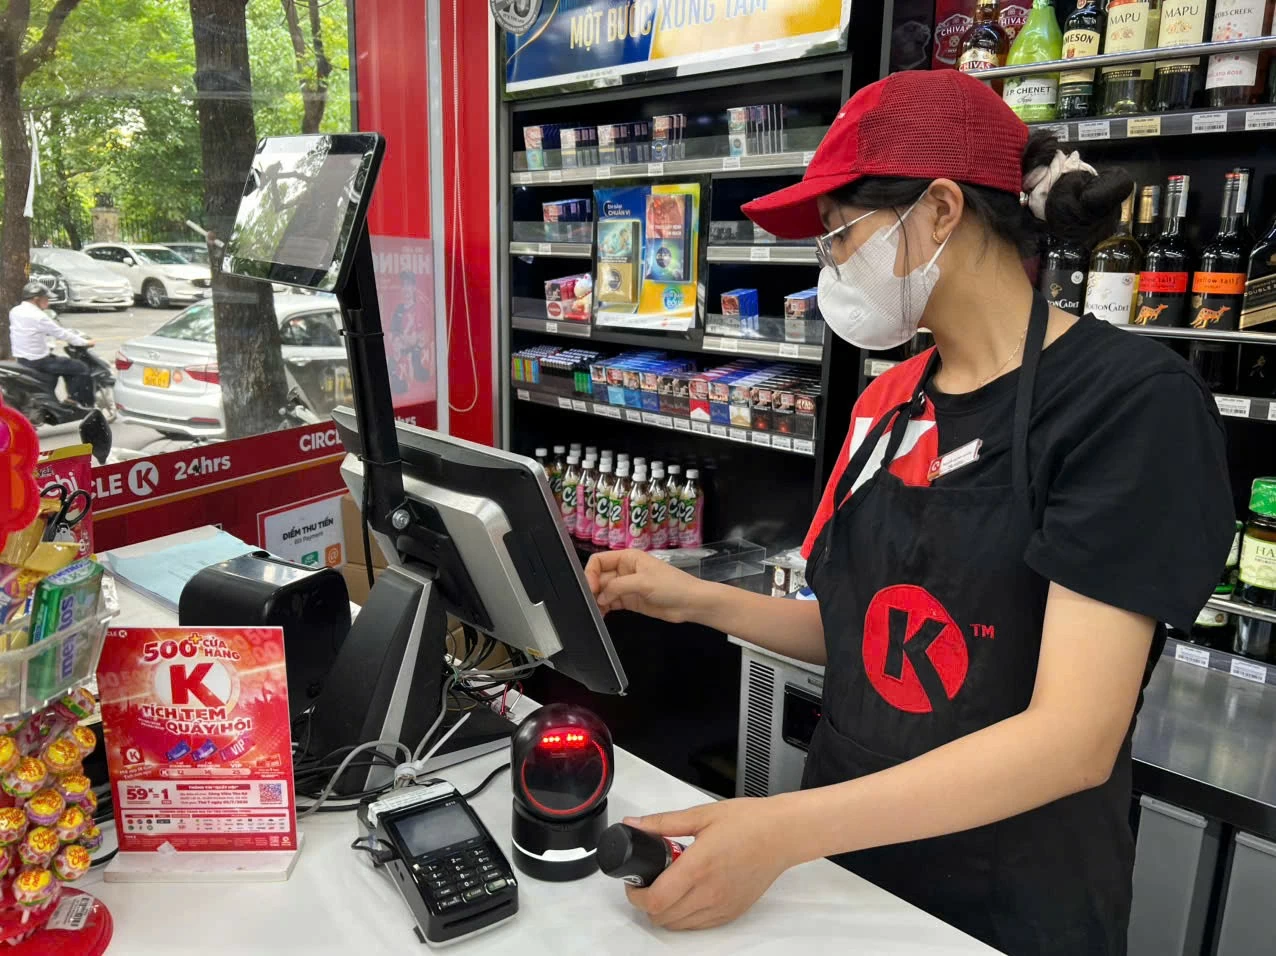 |
| Hộ kinh doanh tự kê khai doanh thu phát sinh để xác định số thuế phải nộp. Ảnh: TN |
Về trách nhiệm, hộ kinh doanh, cá nhân kinh doanh tự kê khai đầy đủ, chính xác doanh thu phát sinh từ hoạt động sản xuất, kinh doanh để xác định số thuế phải nộp theo quy định của pháp luật thuế và tự chịu trách nhiệm trước pháp luật về nội dung đã kê khai.
Hộ kinh doanh, cá nhân kinh doanh thực hiện thông báo cho cơ quan thuế theo phương thức điện tử tất cả các số tài khoản mở tại tổ chức cung ứng dịch vụ thanh toán, số hiệu ví điện tử mở tại tổ chức cung ứng dịch vụ trung gian thanh toán liên quan đến sản xuất, kinh doanh.
Hộ kinh doanh, cá nhân kinh doanh đang hoạt động có doanh thu năm 2025 từ 500 triệu đồng trở xuống gửi thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo Thông tư này chậm nhất là ngày 20/4/2026.
Hộ kinh doanh, cá nhân kinh doanh đang hoạt động có doanh thu năm 2025 trên 500 triệu đồng gửi thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo Thông tư này kèm theo tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh gửi thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo Thông tư này kèm theo thông báo doanh thu hoặc tờ khai thuế đầu tiên của năm.
Hộ kinh doanh, cá nhân kinh doanh khi thay đổi thông tin số tài khoản/số hiệu ví điện tử thì thông báo cho cơ quan thuế theo quy định của pháp luật quản lý thuế.
| Nghị định 68/2026/NĐ-CP quy định, hộ kinh doanh, cá nhân kinh doanh có hoạt động kinh doanh trên nền tảng thương mại điện tử có trách nhiệm cung cấp đầy đủ, chính xác cho chủ quản nền tảng thương mại điện tử thông tin mã số thuế hoặc số định danh cá nhân đối với công dân Việt Nam; số hộ chiếu hoặc thông tin định danh do cơ quan có thẩm quyền nước ngoài cấp đối với công dân nước ngoài và thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế phải nộp, các thông tin bắt buộc đối với người bán theo quy định của pháp luật về thương mại điện tử. |
Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm sử dụng sổ kế toán theo quy định của pháp luật kế toán và hướng dẫn của Bộ trưởng Bộ Tài chính; sử dụng hóa đơn theo quy định.
Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm cung cấp sổ kế toán, hóa đơn, phần mềm quản lý bán hàng, tài liệu liên quan theo yêu cầu của cơ quan thuế khi kiểm tra thuế.
Hộ kinh doanh, cá nhân kinh doanh cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử có trách nhiệm kê khai và nộp thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên, phí bảo vệ môi trường và các khoản thu khác phải nộp ngân sách nhà nước do cơ quan thuế quản lý thu theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và pháp luật khác có liên quan.
Tiếp nhận, xử lý kịp thời các vướng mắc cho hộ kinh doanh
Đối với tổ chức, cá nhân khai thay, nộp thay, có trách nhiệm: kê khai đầy đủ, chính xác, đúng thời hạn doanh thu và số thuế phải nộp; nộp thuế vào ngân sách nhà nước theo quy định.
Chịu trách nhiệm trước pháp luật về hành vi chậm kê khai, chậm nộp, kê khai sai, khấu trừ hoặc nộp thuế không đúng quy định theo quy định của Luật Quản lý thuế.
Trường hợp tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân không thực hiện hoặc thực hiện không đúng quy định của pháp luật thuế và pháp luật khác có liên quan thì bị xử lý theo quy định của Luật Quản lý thuế.
Đối với cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh, cá nhân kinh doanh. Cung cấp đầy đủ, kịp thời thông tin, hướng dẫn chính sách thuế, thủ tục đăng ký, kê khai, nộp thuế bằng các hình thức phù hợp.
Cơ quan thuế có trách nhiệm hướng dẫn sử dụng các ứng dụng, nền tảng kê khai, nộp thuế điện tử. Thiết lập các kênh hỗ trợ người nộp thuế như đường dây nóng, bộ phận tư vấn trực tiếp, phản hồi trực tuyến.
Cơ quan thuế phải công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế, thuế suất, mức phạt (nếu có) để người nộp thuế dễ theo dõi và thực hiện. Kịp thời tiếp nhận và xử lý các ý kiến, phản ánh, vướng mắc từ hộ kinh doanh, cá nhân kinh doanh theo đúng thời hạn quy định.
Trường hợp kiểm tra, làm việc trực tiếp, cơ quan thuế phải thông báo trước, tránh gây ảnh hưởng đến hoạt động bình thường của hộ kinh doanh, cá nhân kinh doanh.
Cơ quan thuế có trách nhiệm thực hiện quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh theo nguyên tắc minh bạch thông tin, thuận tiện, không làm phát sinh thêm thủ tục, giấy tờ ngoài quy định của pháp luật.
Cơ quan thuế có trách nhiệm kiểm tra, giám sát việc thực hiện nhiệm vụ hỗ trợ người nộp thuế trong nội bộ ngành; kịp thời chấn chỉnh, xử lý trường hợp cán bộ gây phiền hà, sách nhiễu hoặc thực hiện không đúng quy định, không được yêu cầu hộ kinh doanh, cá nhân kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.
Cơ quan thuế thực hiện rà soát cơ sở dữ liệu của hộ kinh doanh, cá nhân kinh doanh của năm 2025 để hướng dẫn: Hộ kinh doanh, cá nhân kinh doanh đã thực hiện nộp thuế theo phương pháp khoán hoặc phương pháp kê khai trong năm 2025 có mức doanh thu trên 500 triệu đồng thực hiện kê khai, nộp thuế của năm 2026 theo quy định tại Điều 10 Nghị định.
Hộ kinh doanh, cá nhân kinh doanh đã nộp thuế theo phương pháp khoán hoặc phương pháp kê khai trong năm 2025, có doanh thu từ 500 triệu đồng trở xuống thực hiện thông báo doanh thu của năm 2026 chậm nhất là ngày 31/1/2027./.