Cụ thể hóa các chủ trương lớn của Đảng và Nhà nước
Sáng 10/3, Cục Thuế tổ chức tập huấn trực tiếp và trực tuyến toàn ngành những quy định mới về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh theo Nghị định số 68/2026/NĐ-CP (Nghị định 68) của Chính phủ và Thông tư số 18/2026/TT-BTC (Thông tư 18) của Bộ Tài chính.
Phát biểu tại hội nghị tập huấn, Phó cục trưởng Cục Thuế Đặng Ngọc Minh nhấn mạnh rằng, khu vực hộ kinh doanh, cá nhân kinh doanh là một bộ phận quan trọng của nền kinh tế, đóng góp tích cực vào tăng trưởng kinh tế, tạo việc làm và thúc đẩy sự năng động của khu vực kinh tế tư nhân. Trong bối cảnh kinh tế số, thương mại điện tử và các mô hình kinh doanh mới phát triển mạnh mẽ, yêu cầu hoàn thiện chính sách và đổi mới phương thức quản lý thuế đối với khu vực này ngày càng trở nên cấp thiết.
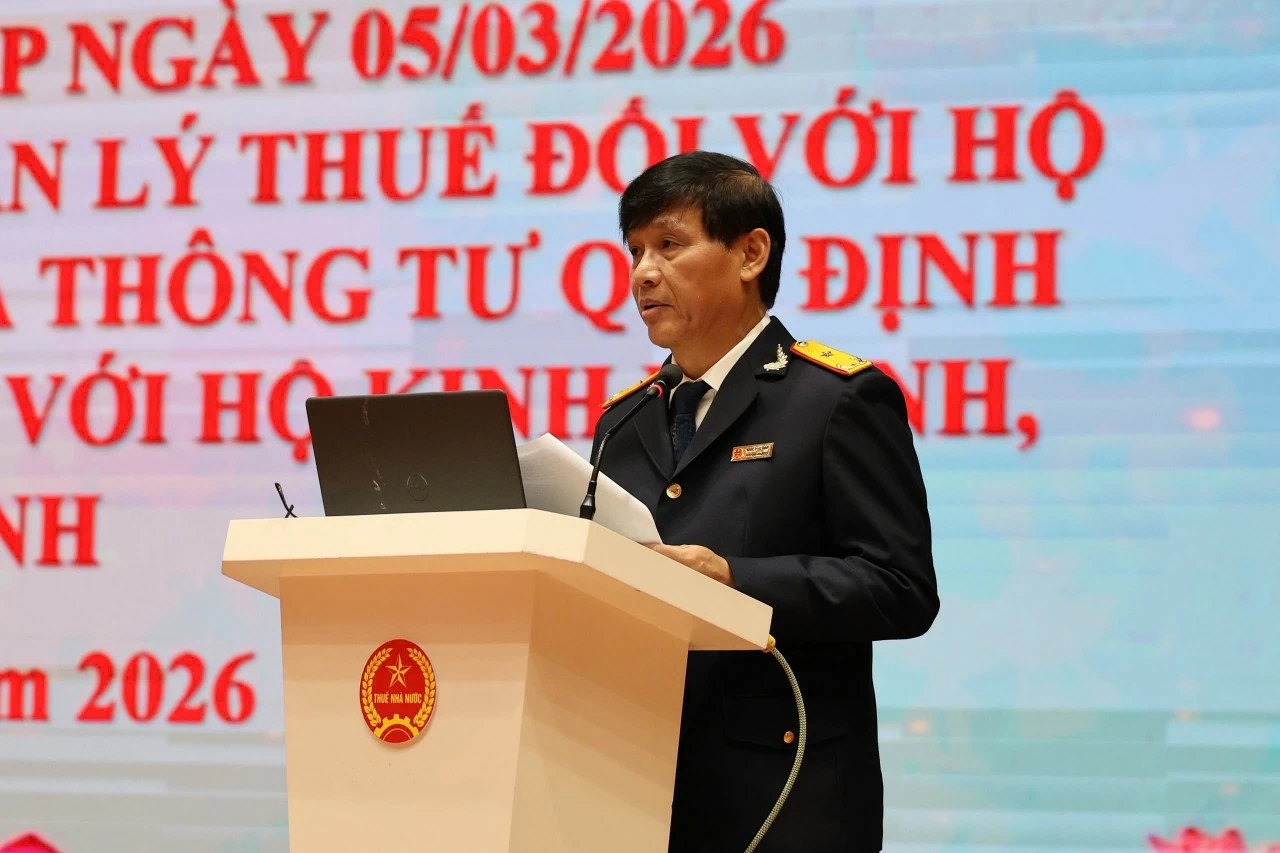 |
| Phó cục trưởng Cục Thuế Đặng Ngọc Minh phát biểu tại hội nghị tập huấn. Ảnh: Phương Thảo |
Các quy định mới về quản lý thuế đối với hộ kinh doanh được ban hành lần này nhằm cụ thể hóa các chủ trương lớn của Đảng và Nhà nước, đặc biệt là Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân. Theo đó, định hướng quan trọng được đặt ra là từng bước bãi bỏ cơ chế thuế khoán, chuyển sang phương thức quản lý thuế minh bạch, hiện đại và phù hợp với nền kinh tế số.
Theo ông Đặng Ngọc Minh, để thể chế hóa chủ trương này, Luật Quản lý thuế số 108/2025/QH15 đã quy định nguyên tắc quản lý thuế đối với hộ kinh doanh theo hướng chuyển từ cơ chế thuế khoán sang cơ chế tự khai, tự tính, tự nộp và tự chịu trách nhiệm trước pháp luật về nghĩa vụ thuế.
Ông Minh nhấn mạnh thêm, chính sách mới lần này đánh dấu một bước chuyển quan trọng trong phương thức quản lý thuế đối với hộ kinh doanh.
Một số nội dung đổi mới lớn của Nghị định 68, gồm: Thứ nhất, thay đổi căn bản phương thức quản lý thuế, từ cơ chế thuế khoán sang cơ chế quản lý dựa trên dữ liệu, công nghệ số và mức độ tuân thủ của hộ kinh doanh, cá nhân kinh doanh.
| "Ngày 5/3/2026, Chính phủ ban hành Nghị định số 68/2026/NĐ-CP quy định mới về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Chính sách mới lần này đánh dấu một bước chuyển quan trọng trong phương thức quản lý thuế đối với hộ kinh doanh" - Phó cục trưởng Cục Thuế Đặng Ngọc Minh. |
Thứ hai, thay đổi phương thức kê khai thuế, theo đó hộ kinh doanh thực hiện kê khai tập trung tại trụ sở chính của hộ, thay cho phương thức khai thuế phân tán tại từng địa điểm kinh doanh như trước đây, qua đó đơn giản hóa thủ tục và giúp cơ quan thuế quản lý tập trung, thống nhất dữ liệu.
Thứ ba, đẩy mạnh thực hiện khai thuế và nộp thuế bằng phương thức điện tử, phù hợp với định hướng chuyển đổi số trong quản lý thuế, đồng thời tạo thuận lợi cho người nộp thuế trong quá trình thực hiện nghĩa vụ với ngân sách nhà nước.
Thứ tư, tăng cường minh bạch trong hoạt động kinh doanh của hộ kinh doanh, thông qua việc thực hiện chế độ sổ kế toán theo mẫu do Bộ Tài chính ban hành, áp dụng hóa đơn điện tử đối với hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên, đồng thời thông báo với cơ quan thuế các tài khoản ngân hàng hoặc ví điện tử sử dụng trong hoạt động kinh doanh.
Thứ năm, đổi mới phương thức xác định nghĩa vụ thuế thu nhập cá nhân đối với hộ kinh doanh có quy mô lớn. Theo đó, đối với hộ kinh doanh có doanh thu trên 3 tỷ đồng/năm, việc xác định thuế thu nhập cá nhân sẽ được thực hiện theo phương pháp tương tự như doanh nghiệp, trên cơ sở doanh thu và chi phí thực tế, thay cho phương pháp tính thuế theo tỷ lệ trên doanh thu như trước đây.
Hỗ trợ tối đa để hộ kinh doanh vượt qua những băn khoăn, bỡ ngỡ
Thông tin về nguyên tắc chung trong khai, nộp thuế của hộ kinh doanh, bà Phạm Minh Hiền - Phó trưởng Ban chính sách, thuế quốc tế (Cục Thuế) cho biết, đối với hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 500 triệu đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác theo mẫu số 01/TKN-CNKD với cơ quan thuế chậm nhất là ngày 31 tháng 1 của năm dương lịch tiếp theo.
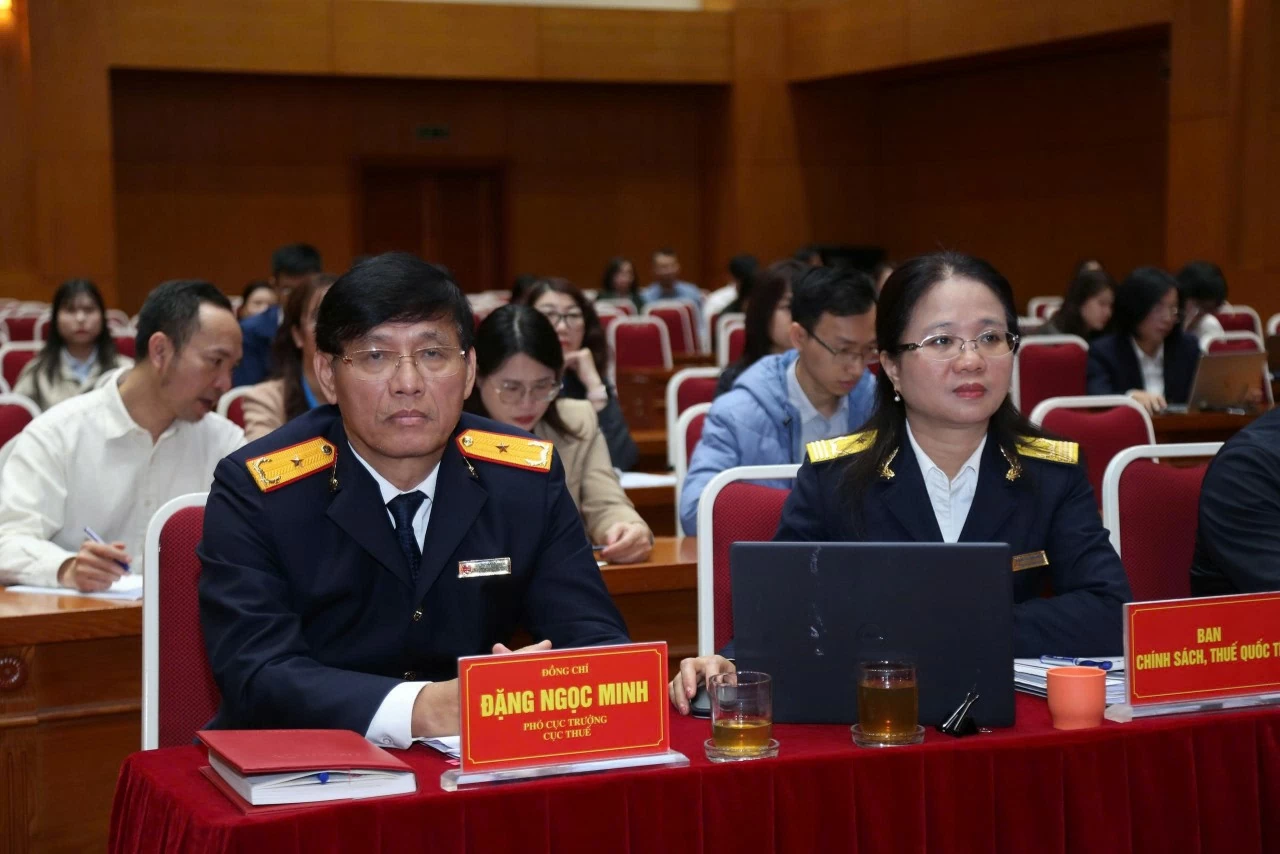 |
| Các đại biểu tham dự hội nghị tập huấn. Ảnh: Đức Minh |
Trường hợp hộ kinh doanh, cá nhân kinh doanh phát sinh doanh thu thực tế trên 500 triệu đồng trong năm thì thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh thu trên 500 triệu đồng.
Đối với hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ trên 500 triệu đồng bao gồm cả doanh thu đã được tổ chức, cá nhân khấu trừ, khai thay, nộp thay.
Hộ kinh doanh, cá nhân kinh doanh lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) doanh thu tính thuế.
Thực hiện khai, nộp thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác theo quý theo mẫu số 01/CNKD. Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất.
Thực hiện khai, nộp thuế giá trị gia tăng và các loại thuế khác, tạm nộp thuế thu nhập cá nhân theo tháng (nếu doanh thu năm trên 50 tỷ đồng), khai, nộp thuế giá trị gia tăng và các loại thuế khác, tạm nộp thuế thu nhập cá nhân theo quý (nếu doanh thu năm từ 50 tỷ đồng trở xuống) theo mẫu số 01/CNKD. Số thuế thu nhập cá nhân tạm nộp bằng thuế suất nhân (x) doanh thu tính thuế của tháng, quý và khai quyết toán thuế thu nhập cá nhân theo năm theo mẫu số 02/CNKD-TNCN- QTT, thời hạn nộp chậm nhất là ngày 31 tháng 3 của năm dương lịch tiếp theo.
Trường hợp số thuế thu nhập cá nhân đã tạm nộp ít hơn số thuế đã khai tạm nộp, số thuế tạm nộp ít hơn số thuế phải nộp khi quyết toán thì hộ kinh doanh, cá nhân kinh doanh thực hiện nộp bổ sung và không phải tính tiền chậm nộp. Trường hợp số thuế thu nhập cá nhân tạm nộp nhiều hơn số thuế phải nộp khi quyết toán thì thực hiện thủ tục xử lý tiền thuế nộp thừa theo quy định tại Điều 12 Nghị định.
Cùng chia sẻ tại hội nghị tập huấn, bà Lê Thị Chinh - Phó trưởng Ban Nghiệp vụ (Cục Thuế) cho biết, bước sang năm 2026, công tác quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh có sự chuyển đổi mang tính bước ngoặt: chính thức áp dụng cơ chế tự tính, tự khai và tự nộp. Đây là nỗ lực nhằm xây dựng môi trường kinh doanh minh bạch, công bằng và hiện đại.
Nhằm hỗ trợ hộ kinh doanh vượt qua những băn khoăn, bỡ ngỡ trong giai đoạn đầu tiếp cận phương thức mới, Cục Thuế đã biên soạn và phát hành cuốn “Sổ tay hướng dẫn thực hiện nghĩa vụ thuế”. Cuốn sổ tay không chỉ là tài liệu tra cứu pháp luật mà còn là người bạn đồng hành giúp hộ kinh doanh chủ động kiểm soát nghĩa vụ thuế, giảm thiểu rủi ro sai sót và yên tâm phát triển sản xuất kinh doanh.
Bà Lê Thị Chinh cho biết, cuốn sổ tay được biên soạn theo hướng ngắn gọn, dễ hiểu, tập trung vào những nội dung thiết thực, gắn trực tiếp với hoạt động sản xuất, kinh doanh của hộ kinh doanh trong thực tế như đăng ký thuế, kê khai, nộp thuế, sử dụng hóa đơn điện tử và trách nhiệm lưu giữ hồ sơ, chứng từ./.