PV: Bà có thể chỉ rõ những điểm mới của chính sách thuế có hiệu lực từ 1/7/2026?
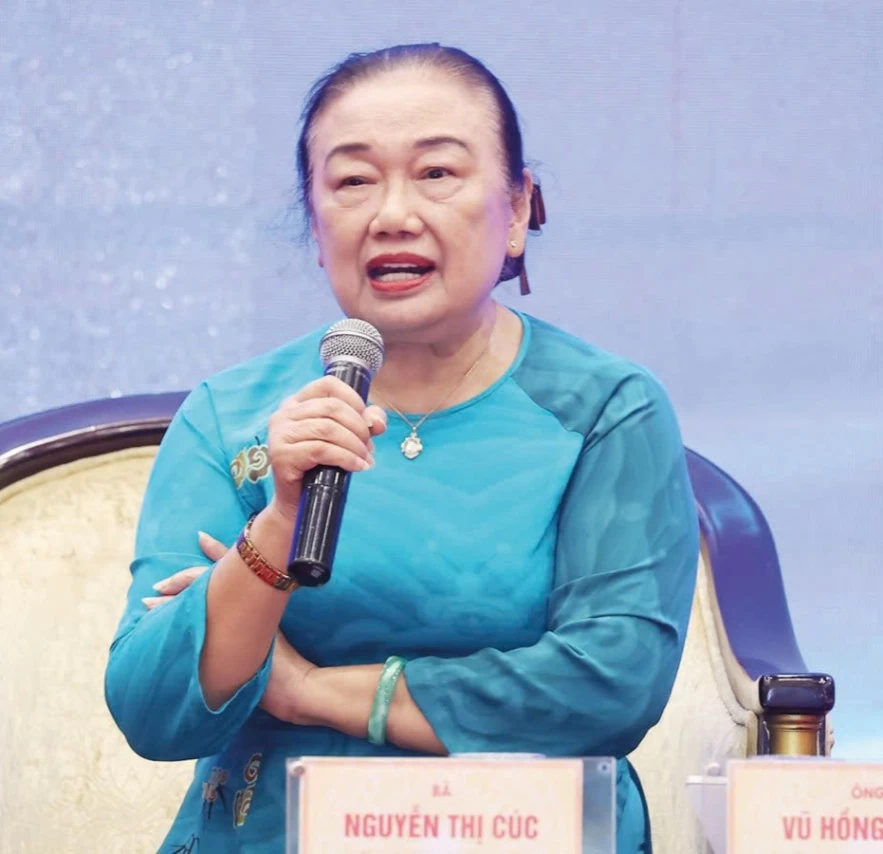 |
| Bà Nguyễn Thị Cúc |
Bà Nguyễn Thị Cúc: Như chúng ta đã biết, kể từ 1/7/2026, Luật Quản lý thuế năm 2025 cùng các văn bản hướng dẫn thi hành liên quan đến quy định về quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; quy định về quản lý thuế đối với hoạt động thương mại điện tử và kinh doanh trên nền tảng số; quy định chi tiết về hóa đơn điện tử, chứng từ điện tử... chính thức có hiệu lực.
Những quy định mới nêu trên không chỉ đánh dấu bước chuyển mới trong tiến trình hiện đại hóa công tác quản lý thuế và xây dựng nền tài chính số quốc gia, mà còn có phạm vi tác động rộng, đặc biệt đối với cộng đồng hộ kinh doanh, cá nhân kinh doanh và các chủ thể hoạt động trên nền tảng thương mại điện tử.
Điển hình như từ 1/7/2026, hộ, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm thuộc diện bắt buộc sử dụng hóa đơn điện tử; hộ mới thành lập hoặc doanh thu trong năm đạt từ 1 tỷ đồng phải đăng ký sử dụng hóa đơn điện tử trong thời hạn quy định; hộ, cá nhân kinh doanh đang sử dụng hóa đơn điện tử có mã theo đúng quy định không phải đăng ký thêm hóa đơn điện tử khởi tạo từ máy tính tiền; một mã số thuế có thể được sử dụng cho nhiều cửa hàng nhưng hóa đơn phải nhận diện đúng địa điểm bán hàng; hộ, cá nhân kinh doanh được ủy nhiệm cho sàn thương mại điện tử hoặc tổ chức khác lập hóa đơn…
PV: Trong quá trình thực hiện chính sách mới, một băn khoăn được hộ kinh doanh đặt ra rằng, khi khách đổi hoặc trả hàng sau khi đã xuất hóa đơn điện tử, hộ kinh doanh cần xử lý như thế nào để vừa đúng quy định vừa thuận tiện trong thực tế?
Bà Nguyễn Thị Cúc: Từ 1/7/2026 theo hướng dẫn tại điểm c khoản 5 Điều 10 Thông tư 91/2026/TT-BTC của Bộ Tài chính: Trường hợp khách đổi, trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua) thì hộ kinh doanh lập hóa đơn điều chỉnh đối với hàng đổi, trả; việc điều chỉnh phải thể hiện rõ thông tin của hóa đơn gốc, nội dung điều chỉnh và được lưu trữ đầy đủ để phục vụ kê khai, hạch toán và đối chiếu với cơ quan thuế.
Trong trường hợp hộ có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua (khách hàng) lập hóa đơn điện tử giao cho hộ, hai bên mua bán thực hiện nghĩa vụ thuế theo quy định khi bán hàng hóa.
Trường hợp hàng hóa là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật như xe máy và tài sản đã được đăng ký theo tên người mua thì khi trả lại hàng hóa đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hóa đơn điện tử thì người mua thực hiện lập hóa đơn trả lại hàng cho hộ kinh doanh bán hàng.
Quy định này giúp bảo đảm tính chính xác của dữ liệu hóa đơn điện tử, đồng thời tạo thuận lợi cho hộ kinh doanh trong việc xử lý các giao dịch đổi, trả hàng phát sinh sau bán.
Ngoài ra Thông tư 91/2026/TT-BTC bổ sung: Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III. Quy định này thuận tiện và đơn giản hơn so với thời điểm trước đây.
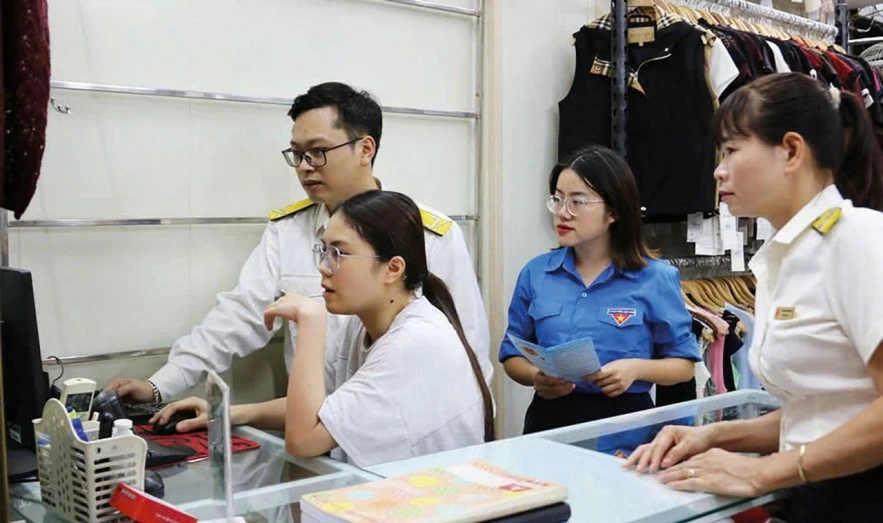 |
| Cán bộ thuế hướng dẫn hộ kinh doanh ghi chép sổ sách và kê khai thuế theo quy định mới. Ảnh: Đức Thanh |
PV: Vấn đề khác được khá nhiều cá nhân quan tâm cần được giải đáp là: vừa bán hàng, vừa làm Affiliate (tiếp thị liên kết) trên cùng mã số thuế cá nhân, thì doanh thu bán hàng và hoa hồng Affiliate được xác định như thế nào theo quy định về thuế? Hai khoản này có được cộng gộp để xác định ngưỡng doanh thu áp dụng đối với hộ, cá nhân kinh doanh hay không?
Bà Nguyễn Thị Cúc: Theo quy định tại Nghị định số 141/2026/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh, thì trường hợp cá nhân vừa bán hàng, vừa làm Affiliate trên cùng mã số thuế cá nhân thuộc diện có hai loại doanh thu: là doanh thu bán hàng và doanh thu tiền hoa hồng từ làm Affiliate.
Trường hợp này, cá nhân áp dụng các mức thuế suất thuế thu nhập cá nhân khác nhau: doanh thu bán hàng chịu thuế thu nhập cá nhân theo tỷ lệ 0,5%; hoa hồng chịu thuế thu nhập cá nhân với thuế suất 2%. Cá nhân được áp dụng mức trừ 1 tỷ đồng/năm trước khi tính thuế thu nhập cá nhân đối với cả hai loại doanh thu này. Cá nhân có quyền lựa chọn theo phương án có lợi nhất, nhưng tổng mức trừ không vượt quá 1 tỷ đồng/năm.
Cá nhân kinh doanh cần lưu ý nhớ tách bạch hai loại doanh thu riêng để tính thuế. Trường hợp cá nhân không hạch toán riêng được, thì theo Luật quản lý thuế, cá nhân phải nộp thuế cho toàn bộ doanh thu với thuế suất cao nhất là 2%.
PV: Một băn khoăn khác được hộ kinh doanh nêu từ hoạt động bán hàng online là: từ đầu năm đến nay, hộ kinh doanh bán qua sàn với doanh thu trên 1 tỷ đồng, các sàn thương mại điện tử đã khấu trừ và nộp thuế thay, vậy họ có cần phải xuất hóa đơn cho các đơn hàng đã bán hay không, có bị ghi nhận hai lần doanh thu hay không? Theo bà, hộ kinh doanh có thể có rủi ro gì không? nếu có rủi ro thì khắc phục như thế nào?
Bà Nguyễn Thị Cúc: Hộ kinh doanh bán quần áo online có doanh thu lớn hơn 1 tỷ đồng thuộc đối tượng bắt buộc phải sử dụng hóa đơn điện tử. Việc các sàn thương mại điện tử đã khấu trừ và nộp thuế thay cho hộ kinh doanh không làm thay đổi nghĩa vụ lập hóa đơn của hộ kinh doanh. Vì sàn chỉ thực hiện nghĩa vụ thuế: khấu trừ, kê khai và nộp thuế thay chứ không thay thế nghĩa vụ lập hóa đơn.
Về lo ngại của hộ kinh doanh sợ bị ghi nhận doanh thu hai lần khi xuất hóa đơn cho các đơn hàng bán trên sàn là chưa đúng. Vì doanh thu trên sàn là dữ liệu giao dịch để sàn khấu trừ thuế; còn lập hóa đơn điện tử là chứng từ ghi nhận chính giao dịch tạo ra doanh thu đó.
Nếu hóa đơn được lập đúng cho từng đơn hàng thì cơ quan thuế sẽ đối chiếu hai nguồn dữ liệu với nhau, trong thực hiện nghĩa vụ thuế sàn đã khấu trừ với hàng hóa thực tế bán trên sàn, không cộng doanh thu của sàn và doanh thu trên hóa đơn thành hai lần doanh thu.
Việc từ đầu năm đến nay hộ kinh doanh chưa xuất hóa đơn là đối mặt với rủi ro về vi phạm chế độ hóa đơn chứng từ, bị xử phạt vi phạm hành chính do không lập hóa đơn khi bán hàng hóa. Hộ kinh doanh nên chủ động rà soát các đơn hàng chưa lập hóa đơn. Trao đổi với đơn vị cung cấp giải pháp hóa đơn điện tử, cơ quan thuế quản lý để được hướng dẫn cách xử lý lập hóa đơn bổ sung.
Trong trường hợp không xuất hóa đơn, hộ kinh doanh cũng có thể ủy nhiệm cho sàn thương mại điện tử xuất hóa đơn thay. Trong trường hợp sàn đã thực hiện việc xuất hóa đơn thì hộ kinh doanh sẽ không phải xuất hóa đơn thêm một lần nữa.
PV: Xin cảm ơn bà!