PV: Số liệu từ Bộ Tài chính cho thấy, 6 tháng đầu năm 2026, tổng doanh thu phí bảo hiểm ước đạt 117,9 nghìn tỷ đồng, tăng 2,2%; lĩnh vực bảo hiểm nhân thọ phục hồi thận trọng khi bước vào giai đoạn tái cơ cấu. Ông đánh giá đâu là nguyên nhân chính khiến thị trường cần thêm thời gian lấy lại đà tăng trưởng?
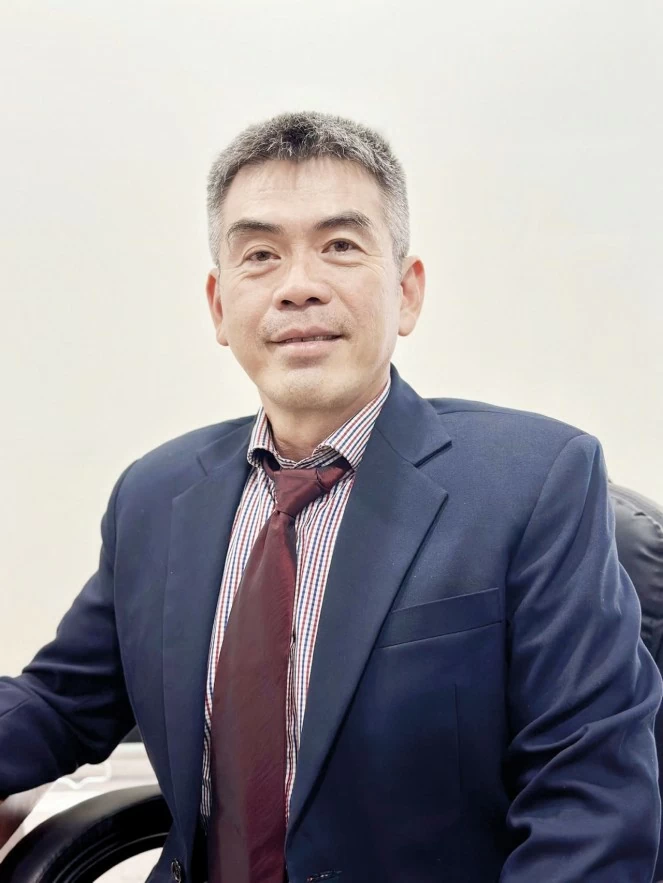 |
| Ông Trương Minh Cát Nguyên |
Ông Trương Minh Cát Nguyên: Số liệu 6 tháng đầu năm 2026 phản ánh rõ thực tế thị trường bảo hiểm nhân thọ vẫn trong giai đoạn tái cấu trúc sâu sắc, thị trường cần thêm thời gian để xử lý hệ lụy từ giai đoạn tăng trưởng nóng trước đây do tác động của 4 nguyên nhân chính.
Trước hết là quá trình chấn chỉnh kênh bancassurance (phân phối bảo hiểm qua ngân hàng) và kênh đại lý.
Sau quy định cấm ép mua bảo hiểm kèm khoản vay và yêu cầu ghi âm quá trình tư vấn tại ngân hàng, dòng doanh thu “dễ dàng” từ kênh bancassurance bị siết chặt hơn. Các ngân hàng và doanh nghiệp bảo hiểm buộc phải thay đổi quy trình, tập trung vào chất lượng thay vì số lượng, khiến doanh số sụt giảm tức thì. Ngành bảo hiểm cũng chứng kiến “làn sóng” đào thải lớn các đại lý yếu kém, chạy theo chỉ tiêu, để tập trung vào chất lượng đào tạo, số lượng hợp đồng khai thác mới giảm đi là điều tất yếu.
Hai là, tâm lý khách hàng thay đổi. Khách hàng không còn dễ dàng ký hợp đồng dựa trên lời hứa hẹn lãi suất hay đầu tư từ tư vấn viên, mà đòi hỏi sự minh bạch tuyệt đối về quyền lợi, loại trừ bảo hiểm và cơ cấu phí. Thời gian để khách hàng cân nhắc, đọc hiểu điều khoản và ra quyết định dài hơn trước đây rất nhiều, kéo dài gấp 2 - 3 lần.
Ba là, sự dịch chuyển trong cơ cấu sản phẩm. Số liệu thực tế cho thấy, các dòng sản phẩm liên kết đầu tư, vốn là động lực doanh thu lớn nhất trước đây, sụt giảm mạnh do khách hàng e ngại rủi ro và cam kết lợi nhuận không hấp dẫn như trước.
Thị trường chuyển dịch sang các sản phẩm có tính bảo vệ thuần túy, bảo hiểm hỗn hợp hoặc bảo hiểm sức khỏe, với phí đóng hàng năm vừa phải hơn, bảo vệ thực chất hơn, nhưng không tạo ra sự “bùng nổ” doanh thu khai thác mới.
Bốn là, áp lực từ chi trả quyền lợi tăng mạnh và tỷ lệ duy trì hợp đồng (K2) thấp, sau “làn sóng” hủy hợp đồng giai đoạn trước đó. Doanh nghiệp phải dồn nguồn lực để chăm sóc, giữ chân khách hàng cũ và giải quyết quyền lợi hơn là dốc toàn lực cho việc săn tìm dòng tiền mới.
 |
| 6 tháng đầu năm 2026, tổng doanh thu phí bảo hiểm ước đạt 117,9 nghìn tỷ đồng, tăng 2,2% so với cùng kỳ. Ảnh: An Thư |
PV: Trong bối cảnh phần lớn doanh nghiệp ghi nhận doanh thu giảm, vẫn có một số doanh nghiệp duy trì tăng trưởng. Theo ông, sự khác biệt này chủ yếu đến từ điều gì?
Ông Trương Minh Cát Nguyên: Thực tế này đến từ nhiều nhân tố. Với kênh phân phối, các doanh nghiệp duy trì tăng trưởng dương đa phần là những cái tên sở hữu mô hình đại lý chuyên nghiệp vững chắc, không bị phụ thuộc vào làn sóng “đại lý thời vụ”. Hoặc đó là các doanh nghiệp bảo hiểm có sự dịch chuyển mô hình bancassurance rất nhanh sang dạng “tự doanh”, hoặc kết hợp chuyên gia bảo hiểm tại chi nhánh ngân hàng, giúp doanh nghiệp né được “cú sốc” sụt giảm doanh số từ việc siết chặt quy trình tư vấn thông thường tại quầy giao dịch.
Về chiến lược sản phẩm, doanh nghiệp tăng trưởng tốt là những đơn vị dũng cảm cắt giảm tỷ trọng các sản phẩm liên kết đơn vị (ILP) vốn phụ thuộc quá nhiều vào biến động thị trường chứng khoán, để chuyển dịch thần tốc sang sản phẩm bảo hiểm hỗn hợp, liên kết chung có cam kết lãi suất an toàn, hoặc các sản phẩm bảo vệ sức khỏe thuần túy. Khách hàng giai đoạn này cần sự “chắc chắn”, doanh nghiệp nào đáp ứng được tâm lý phòng thủ này sẽ chiếm trọn dòng tiền nhàn rỗi.
Sự phân hóa cũng thấy rõ ở tệp khách hàng cao cấp. Doanh nghiệp sở hữu mạng lưới khách hàng có tài sản lớn, am hiểu tài chính và có nhu cầu chuyển giao gia sản dài hạn sẽ ít bị ảnh hưởng bởi biến động kinh tế ngắn hạn hơn so với các doanh nghiệp tập trung vào phân khúc khách hàng đại chúng đang phải “thắt lưng buộc bụng” trước áp lực chi tiêu.
PV: Xét theo từng kênh phân phối, điều gì giúp kênh bancassurance có tín hiệu tích cực hơn và liệu đây sẽ là động lực chính của thị trường thời gian tới, thưa ông?
Ông Trương Minh Cát Nguyên: Trong bối cảnh tổng doanh thu khai thác mới toàn thị trường sụt giảm, kênh bancassurance, đặc biệt là các doanh nghiệp bảo hiểm có yếu tố “mẹ - con” hoặc liên kết sâu với ngân hàng như: MB Life, Techcom Life… có cơ hội ghi nhận những điểm sáng hoặc tốc độ hồi phục nhanh hơn kênh đại lý, nhờ vào nhiều lợi thế lớn, mà không phải doanh nghiệp bảo hiểm nào cũng có được.
Kênh bancassurance dẫn dắt phục hồi Liệu bancassurance có tiếp tục là động lực chính trong thời gian tới? Câu trả lời là “có”, nhưng diện mạo sẽ thay đổi. Bancassurance sẽ không còn là ”cỗ máy cày doanh thu “bất chấp rủi ro như giai đoạn trước, mà sẽ là động lực dẫn dắt thị trường, nhờ nền tảng công nghệ và tệp khách hàng sẵn có, nhưng tăng trưởng sẽ dịch chuyển sang phân khúc bảo hiểm phổ thông, bảo hiểm liên kết tích lũy an toàn hơn và các sản phẩm số hóa. Ông Trương Minh Cát Nguyên - Giám đốc Công ty cổ phần Tư vấn pháp lý bảo hiểm Tila |
Dù trải qua khủng hoảng, tâm lý người dân Việt Nam nhìn chung vẫn đặt niềm tin vào các định chế tài chính lớn như ngân hàng cao hơn là các cá nhân đại lý tự do.
Để phát triển bền vững và không đi vào vết xe đổ cũ, mô hình bancassurance bắt buộc phải tách biệt vai trò tư vấn bảo hiểm và ứng dụng công nghệ để “gắn kết” thay cho con người.
PV: Kênh đại lý vẫn chiếm tỷ trọng áp đảo nhưng doanh thu sụt giảm mạnh. Theo ông, đâu là điểm nghẽn lớn nhất và cần thay đổi mô hình phân phối thế nào để lấy lại đà tăng?
Ông Trương Minh Cát Nguyên: Kênh đại lý truyền thống vẫn là “huyết mạch” và là bộ mặt cốt lõi của thị trường bảo hiểm nhân thọ. Tuy nhiên, sự sụt giảm không đơn thuần đến từ việc thị trường khó khăn, mà đến từ các “nút thắt” nội tại đã tích tụ qua nhiều năm tăng trưởng nóng.
Để lấy lại đà tăng trưởng, mô hình đại lý không thể tiếp tục vận hành theo kiểu cũ, mà phải dịch chuyển mạnh mẽ sang hai xu hướng, đó là chuyên nghiệp hóa và công nghệ hóa.
Theo đó, doanh nghiệp cần chấm dứt việc tuyển đại lý ồ ạt chỉ để khai thác tệp khách hàng người thân, thay vào đó tập trung đầu tư xây dựng lực lượng đại lý chuyên nghiệp. Đồng thời, chuẩn hóa khung năng lực, đào tạo đại lý trở thành chuyên gia hoạch định tài chính cá nhân, hiểu về quản lý gia sản, thuế và đầu tư để tư vấn giải pháp toàn diện.
Bên cạnh đó, cần tái cấu trúc chính sách đãi ngộ theo hướng tăng thưởng duy trì hợp đồng ở các năm tiếp theo, thay vì dồn hoa hồng quá cao năm đầu, giúp giữ chân những đại lý làm nghề tử tế, có trách nhiệm.
Song song, đẩy mạnh số hóa; đồng thời phát triển mô hình văn phòng tổng đại lý (GA) kiểu mới thành không gian trải nghiệm và tư vấn tài chính chuyên nghiệp, thay thế các hội thảo bán hàng như trước.
PV: Trước những tín hiệu tích cực gần đây, theo ông, thị trường bảo hiểm nhân thọ 6 tháng cuối năm sẽ diễn biến theo kịch bản nào?
Ông Trương Minh Cát Nguyên: Dựa trên các tín hiệu phục hồi rõ nét từ kênh bancassurance thế hệ mới và tốc độ thích nghi pháp lý của các doanh nghiệp, tôi nghiêng về kịch bản quá trình phục hồi chậm và ổn định.
Doanh thu khai thác mới thị trường nhân thọ được kỳ vọng thu hẹp đà giảm, tháng 11 và tháng 12 có thể ghi nhận sự tăng trưởng dương trở lại, do đây là mùa cao điểm và thị trường đã tạo đáy vào tháng 6/2026.
Thị trường sẽ không còn chứng kiến những con số tăng trưởng “ảo” 30 - 40% như giai đoạn trước, đây sẽ là giai đoạn tích lũy nền tảng mới, đến từ nhu cầu bảo vệ thực tế và sự hiểu biết rõ ràng của người mua. Doanh nghiệp nào chuyển dịch tốt, giữ vững được thị phần trong giai đoạn này sẽ là những người dẫn dắt cuộc chơi giai đoạn tới.
PV: Xin cảm ơn ông!