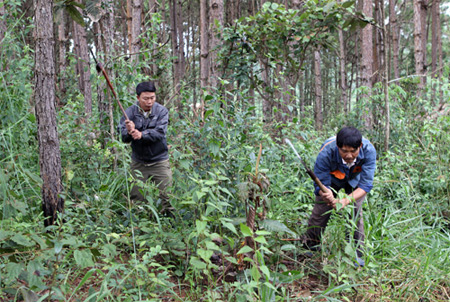
Việc giảm thuế sẽ góp phần ổn định cuộc sống của chủ rừng, giúp chủ rừng yên tâm, gắn bó lâu dài với rừng. Ảnh minh họa
Giảm thuế gỗ rừng tự nhiên, tăng thuế trầm hương, kỳ nam
Bộ Tài chính đang tổ chức lấy ý kiến góp ý vào dự thảo Nghị quyết sửa đổi, bổ sung Nghị quyết số 712/2013/UBTVQH13 ngày 16/12/2013 của UBTV Quốc hội về việc ban hành Biểu mức thuế suất thuế tài nguyên.
Tại dự thảo này, Bộ Tài chính đề xuất giảm mức thuế suất thuế tài nguyên đối với gỗ rừng tự nhiên từ mức trần như hiện hành xuống mức sàn trong khung thuế suất.
Cụ thể, gỗ nhóm I: giảm từ 35% xuống 25%; gỗ nhóm II: giảm từ 30% xuống 20%; gỗ nhóm III, IV: giảm từ 20% xuống 15%; gỗ nhóm V, VI, VII, VIII và các loại gỗ khác: giảm từ 15% xuống 10%.
Cũng theo Bộ Tài chính, các mức thuế suất thuế tài nguyên hiện hành đối với các sản phẩm khác của rừng tự nhiên đều đang ở mức sàn trong khung thuế suất.
Cụ thể, cành, ngọn, gốc, rễ: khung thuế suất từ 10-20%, mức thuế suất cụ thể là 10%. Tre, trúc, nứa, mai, giang, tranh, vầu, lồ ô: khung thuế suất từ 10-15%, mức thuế suất cụ thể là 10%.
Theo quy định về kinh phí sự nghiệp thực hiện bảo vệ rừng và phát triển rừng hiện nay thì mức khoán bảo vệ và khoanh nuôi rừng tự nhiên bình quân là 200.000 đồng/ha/năm. Với hạn mức giao đất rừng cho mỗi hộ gia đình theo quy định của Luật đất đai 2013 là không quá 30 ha thì thu nhập bình quân của chủ rừng từ hoạt động bảo vệ và khoanh nuôi rừng tự nhiên tối đa chỉ khoảng 6 triệu đồng/hộ/năm; trong khi khoản tiền chi trả dịch vụ môi trường rừng chưa đến được hết với các chủ rừng.
Hồi, quế, sa nhân, thảo quả: khung thuế suất từ 10-15%, mức thuế suất cụ thể là 10%. Trầm hương, kỳ nam: khung thuế suất từ 25-30%, mức thuế suất cụ thể là 25%.
Sản phẩm khác của rừng tự nhiên: khung thuế suất từ 5-15%, mức thuế suất cụ thể là 5%. Riêng mức thuế suất đối với củi đang ở mức trần trong khung thuế suất (khung thuế suất đối với củi là từ 1-5%, mức thuế suất cụ thể là 5%).
Đối với các sản phẩm khác của rừng tự nhiên nói trên, Bộ Tài chính đề xuất giữ mức thuế suất như hiện hành (mức sàn) đối với: Cành, ngọn, gốc, rễ; Tre, trúc, nứa, mai, giang, tranh, vầu, lồ ô; Hồi, quế, sa nhân, thảo quả và các sản phẩm khác của rừng tự nhiên.
Riêng đối với củi, mặc dù mức thuế suất cụ thể đang ở mức trần trong khung thuế suất (5%), tuy nhiên, trên thực tế, việc phân biệt giữa củi với cành, ngọn, gốc, rễ là rất khó khăn. Do mức thuế suất cụ thể đối với cành, ngọn, gốc, rễ là 10% và không thể nâng mức thuế suất cụ thể đối với củi, vì vậy, Bộ Tài chính đề xuất giữ mức thuế suất của củi là 5% như hiện hành để đảm bảo phù hợp với mức thuế suất đối với cành, ngọn, gốc, rễ.
Ngoài ra, do trầm hương và kỳ nam là 2 loại tài nguyên quý hiếm, có giá trị lớn. Trong thời gian qua nhiều người dân bất chấp nguy hiểm vào rừng tìm kiếm trầm hương và kỳ nam, dẫn đến việc tàn phá cây rừng, làm cho loại cây tạo ra trầm hương có nguy cơ bị tuyệt chủng.
Vì vậy, để bảo vệ, hạn chế khai thác tài nguyên quý hiếm, Bộ Tài chính đề xuất tăng mức thuế suất đối với trầm hương, kỳ nam từ 25% lên 30% (mức trần trong khung thuế suất).
Khuyến khích chủ rừng yên tâm, gắn bó với rừng
Với việc điều chỉnh giảm thuế suất thuế tài nguyên đối với gỗ rừng tự nhiên như trên, theo Bộ Tài chính, số thu thuế tài nguyên dự kiến giảm khoảng 13,1 tỷ đồng.
“Mặc dù mức giảm 13,1 tỷ đồng là không nhiều đối với NSNN, nhưng lại là nguồn thu nhập đáng kể cho các chủ rừng, đặc biệt là đối với hộ gia đình, cá nhân ở vùng sâu, vùng xa, vùng đồng bào dân tộc thiểu số; từ đó góp phần ổn định cuộc sống của chủ rừng, giúp chủ rừng yên tâm, gắn bó lâu dài với rừng và tích cực đầu tư, bảo vệ, phát triển rừng, làm tăng chất lượng cũng như trữ lượng các sản phẩm rừng tự nhiên, gia tăng giá trị sản phẩm rừng tự nhiên khai thác. Theo đó, về lâu dài số thu NSNN sẽ tăng lên”, Bộ Tài chính cho biết.
Trước đó, số thu thuế tài nguyên đối với sản phẩm của rừng tự nhiên bình quân từ năm 2011 đến năm 2013 chỉ khoảng 166 tỷ đồng/năm, chiếm khoảng 0,38% tổng số thu thuế tài nguyên; 0,03% tổng thu thuế nội địa (không kể thu từ dầu thô); và chiếm khoảng 0,02% tổng thu ngân sách nhà nước.
Các khoản thu này chủ yếu từ việc tận thu, tận dụng các sản phẩm của rừng tự nhiên và thu từ các sản phẩm khác của rừng tự nhiên.
Cùng với đó, theo báo cáo của Bộ Nông nghiệp và Phát triển nông thôn thì hiện nay, 80% diện tích rừng tự nhiên hiện có là rừng nghèo và rừng non cần phải đầu tư dài hạn để bảo vệ và khoanh nuôi phục hồi rừng trong 30-35 năm tới mới có hy vọng có thể khai thác được.
Trong khi đó thu nhập của các chủ rừng là rất thấp, với mức thu nhập bình quân từ hoạt động giao khoán bảo vệ rừng hiện nay của mỗi hộ gia đình tối đa chỉ khoảng 6 triệu đồng/hộ/năm, trong khi khoản tiền chi trả dịch vụ môi trường rừng chưa đến được hết với các chủ rừng.
Đồng thời, Chính phủ cũng đã có chủ trương cấm khai thác chính gỗ rừng tự nhiên trên phạm vi cả nước, việc khai thác chỉ được thực hiện tại các khu vực đã được phê duyệt phương án quản lý rừng bền vững và việc khai thác tận dụng trên diện tích rừng sản xuất được Nhà nước giao.
Vì vậy, cùng với chủ trương cấm khai thác như trên, việc quy định mức thuế suất thuế tài nguyên đối với các sản phẩm chính của rừng tự nhiên đều ở mức trần trong khung thuế suất như hiện hành đã phần nào ảnh hưởng đến thu nhập của các chủ rừng, chưa góp phần khuyến khích chủ rừng gắn bó với rừng, tích cực tham gia đầu tư, phát triển và bảo vệ rừng tự nhiên./.
Hoàng Lâm