



Ba doanh nghiệp cùng chốt quyền trả cổ tức 15%
(TBTCO) - Trong tuần giao dịch từ 12 - 16/10 ghi nhận nhiều doanh nghiệp chốt danh sách cổ đông để thực hiện quyền nhận cổ tức, trong đó có 3 doanh nghiệp trả cổ tức tiền mặt với tỷ lệ 15%.


Nhìn về bức tranh thị trường trái phiếu doanh nghiệp trong quý III/2026, theo phân tích từ VIS Rating, hoạt động phát hành tiếp tục tăng so với cùng kỳ, chủ yếu nhờ trái phiếu ngân hàng thứ cấp và bất động sản. Tuy nhiên, mức tăng trưởng chưa đồng đều giữa các nhóm tổ chức phát hành, trong khi áp lực thanh toán nợ và rủi ro tái cấp vốn vẫn hiện hữu, đặc biệt đối với các doanh nghiệp gặp khó khăn về tài chính.
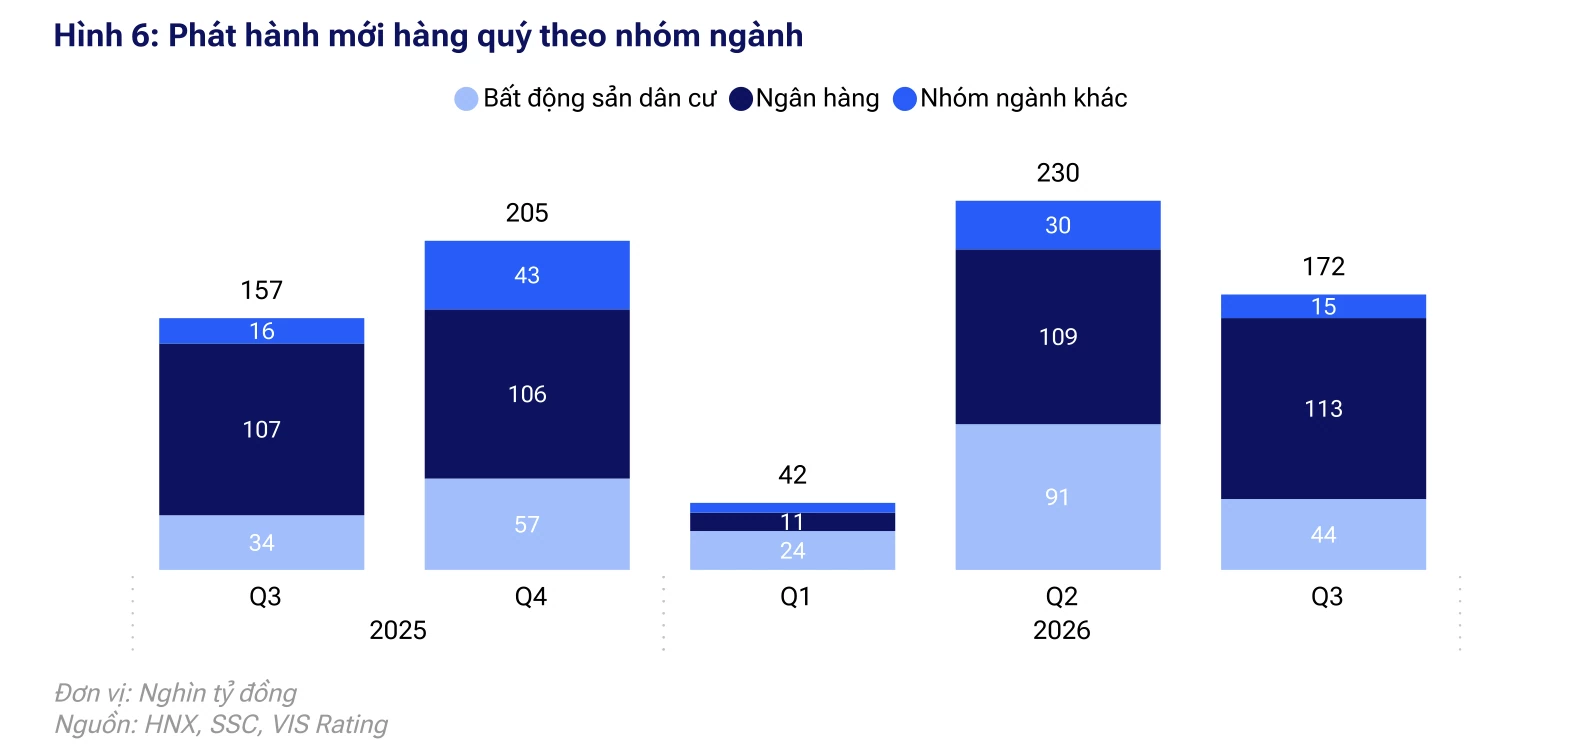
Cụ thể, tổng giá trị phát hành trái phiếu doanh nghiệp trong quý đạt 172 nghìn tỷ đồng, tăng 9,7% so với cùng kỳ nhưng thấp hơn mức 230 nghìn tỷ đồng ghi nhận trong quý II/2026. Trong đó, nhóm ngân hàng tiếp tục chiếm tỷ trọng lớn nhất với 66%, tương đương 113 nghìn tỷ đồng; tiếp đến là bất động sản với 26%, tương ứng khoảng 44 nghìn tỷ đồng. Xét theo hình thức huy động, phát hành riêng lẻ đạt 143 nghìn tỷ đồng, chiếm 83% tổng giá trị, trong khi phát hành ra công chúng đạt 29 nghìn tỷ đồng, tương ứng 17%.
 |
Đối với lĩnh vực ngân hàng, hoạt động phát hành tập trung vào trái phiếu thứ cấp nhằm bổ sung vốn cấp 2 và đáp ứng các yêu cầu về an toàn vốn. Một số ngân hàng thương mại nhà nước và ngân hàng tư nhân tăng cường huy động qua kênh này, trong đó ghi nhận đợt phát hành trái phiếu thứ cấp quy mô 14.673 tỷ đồng, kỳ hạn 10 năm, với lãi suất kỳ đầu 7,9%/năm.
Ở chiều ngược lại, giá trị phát hành trái phiếu thường của ngân hàng giảm 22% so với cùng kỳ. Theo ông Phan Duy Hưng - Giám đốc cấp cao - Ban Định chế Tài chính từ VIS Rating, diễn biến này xuất phát từ việc các ngân hàng chuyển hướng sang huy động vốn thông qua chứng chỉ tiền gửi kỳ hạn dài nhằm thu hút nguồn vốn từ nhà đầu tư cá nhân.
| Đối với tình trạng thực hiện nghĩa vụ thanh toán, khoảng 90,5% dư nợ trái phiếu đang ở trạng thái thanh toán bình thường; 6,5% thuộc nhóm chậm trả lãi và 3% thuộc nhóm chậm trả gốc chưa được khắc phục. Số liệu này bao gồm cả các trái phiếu đã phát sinh chậm trả nhưng chưa hoàn tất nghĩa vụ thanh toán cho trái chủ. |
Trong khi đó, hoạt động phát hành trái phiếu bất động sản tăng 29% so với cùng kỳ, song nguồn cung vẫn tập trung tại một số chủ đầu tư lớn. Các đợt phát hành đáng chú ý có quy mô từ 7.000 - 8.000 tỷ đồng, với kỳ hạn phổ biến từ 2 - 7 năm. Đáng chú ý, một số doanh nghiệp bất động sản lựa chọn phát hành trái phiếu có kỳ hạn dài hơn nhằm huy động nguồn vốn phục vụ triển khai các dự án quy mô lớn.
Cùng với diễn biến phát hành, kỳ hạn bình quân của trái phiếu phát hành mới tăng từ 4,8 năm trong quý II lên 5,3 năm trong quý III/2026. Lãi suất coupon bình quân của trái phiếu ngân hàng ở mức 8,8%, trong khi trái phiếu bất động sản đạt 11,5%. Xét theo tài sản bảo đảm, giá trị phát hành trái phiếu có tài sản bảo đảm đạt 46 nghìn tỷ đồng, còn trái phiếu không có tài sản bảo đảm đạt 126 nghìn tỷ đồng.
Về quy mô thị trường, đến cuối quý III/2026, tổng dư nợ trái phiếu doanh nghiệp lưu hành đạt 1.535 nghìn tỷ đồng, tương đương 10,9% GDP danh nghĩa. Trong đó, dư nợ trái phiếu riêng lẻ đạt 1.340 nghìn tỷ đồng, còn trái phiếu phát hành ra công chúng đạt 195 nghìn tỷ đồng. Xét theo nhóm ngành, ngân hàng có dư nợ lớn nhất với 699 nghìn tỷ đồng, tiếp đến là bất động sản dân cư với 475 nghìn tỷ đồng.
Trên thị trường thứ cấp, hoạt động giao dịch tiếp tục ghi nhận mức tăng so với cùng kỳ. Giá trị giao dịch bình quân đạt 7,2 nghìn tỷ đồng/ngày, tăng 12,2%, với giao dịch tập trung đáng kể tại các nhóm trái phiếu bất động sản, ngân hàng và một số lĩnh vực khác.
Liên quan đến nghĩa vụ trả nợ, bà Nguyễn Thị Kiều Hạnh - Trưởng nhóm phân tích từ VIS Rating cho biết, tỷ lệ chậm trả trái phiếu trong 12 tháng gần nhất giảm xuống khoảng 0,2%, so với mức 0,38% của quý trước. Trong quý III/2026, thị trường chỉ ghi nhận một trường hợp phát sinh chậm trả lần đầu, với giá trị gốc trái phiếu đang lưu hành tại thời điểm chậm trả lãi là 315 tỷ đồng.
Mặc dù tỷ lệ chậm trả mới giảm, áp lực thanh toán vẫn ở mức cao đối với một số tổ chức phát hành bất động sản đang gặp khó khăn. Theo bà Hạnh, doanh số bán hàng chững lại, mặt bằng lãi suất cao và khả năng tạo dòng tiền hạn chế tiếp tục ảnh hưởng đến việc thực hiện các nghĩa vụ đến hạn.
Ở chiều tích cực, quá trình xử lý các khoản trái phiếu chậm trả ghi nhận tiến triển. Tỷ lệ thu hồi nợ lũy kế tăng lên 51,5%, cao hơn quý trước 3,8 điểm phần trăm, với hơn 11 nghìn tỷ đồng được hoàn trả cho trái chủ trong quý. Các khoản thanh toán chủ yếu đến từ một số tổ chức phát hành thuộc lĩnh vực bất động sản, trong đó có trường hợp hoàn trả 5.380 tỷ đồng. Bên cạnh đó, một số doanh nghiệp lựa chọn gia hạn kỳ hạn trái phiếu thêm 1 - 2 năm nhằm giảm áp lực trả nợ trong ngắn hạn.
Tuy nhiên, rủi ro tái cấp vốn vẫn là vấn đề đáng chú ý khi lượng trái phiếu đáo hạn trong thời gian tới tiếp tục ở mức lớn. Ước tính khoảng 252 nghìn tỷ đồng trái phiếu sẽ đến hạn trong 12 tháng tiếp theo, so với mức 157 nghìn tỷ đồng của 12 tháng trước. Riêng quý IV/2026, giá trị đáo hạn dự kiến khoảng 75 nghìn tỷ đồng; các quý I, II và III/2027 lần lượt ở mức 31 nghìn tỷ đồng, 83 nghìn tỷ đồng và 64 nghìn tỷ đồng.
Đáng chú ý, một tỷ trọng đáng kể trong lượng trái phiếu đến hạn thuộc nhóm từng phát sinh chậm trả hoặc được tái cấu trúc. Trong điều kiện chi phí vốn gia tăng và khả năng tiếp cận nguồn tài trợ còn hạn chế, áp lực tái cấp vốn tiếp tục tập trung tại những tổ chức phát hành có hồ sơ tín nhiệm yếu.
Cùng với diễn biến thị trường, khung pháp lý đối với hoạt động trái phiếu doanh nghiệp tiếp tục được hoàn thiện theo hướng tăng cường bảo vệ nhà đầu tư. Luật số 23/2026/QH16 sửa đổi Luật Các tổ chức tín dụng, có hiệu lực từ ngày 1/12/2026, cho phép ngân hàng quản lý tài sản bảo đảm của trái phiếu. Đồng thời, Thông tư số 138/2026/TT-BTC hướng dẫn Nghị định số 200/2026/NĐ-CP yêu cầu công bố thông tin kịp thời đối với các trường hợp chậm trả, thanh toán sau chậm trả và gia hạn kỳ hạn trái phiếu, góp phần tăng cường tính minh bạch và kỷ luật thị trường.
Về triển vọng những tháng cuối năm, các chuyên gia từ VIS Rating kỳ vọng hoạt động phát hành sơ cấp trong quý IV/2026 sẽ duy trì ổn định, chủ yếu được hỗ trợ bởi nhu cầu vốn phát triển dự án và tái cấp vốn của các chủ đầu tư bất động sản. Tuy nhiên, lượng trái phiếu đáo hạn lớn, chi phí vốn tăng và điều kiện thanh khoản hạn chế được dự báo tiếp tục gây sức ép đối với các tổ chức phát hành có năng lực tài chính yếu, đặc biệt là nhóm có trái phiếu từng chậm trả hoặc tái cấu trúc.







