



Giá dầu thế giới quay đầu giảm mạnh
(TBTCO) - Giá dầu thế giới ngày 17/9 quay đầu giảm mạnh, dầu WTI về mốc 102 USD/thùng; dầu Brent dưới 106 USD/thùng.



Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), tại Trung Quốc, vấn đề lớn nhất hiện nay vẫn là sức cầu thép chưa theo kịp năng lực sản xuất. Thị trường bất động sản tiếp tục yếu khiến nhu cầu thép xây dựng khó phục hồi mạnh. Trong tháng 7, sản lượng thép thô của Trung Quốc giảm xuống mức thấp nhất từ đầu năm, trong khi lợi nhuận của các nhà máy cũng chịu sức ép. Điều này cho thấy dù sản lượng đã được điều chỉnh, nhu cầu nội địa, đặc biệt từ lĩnh vực xây dựng, vẫn chưa tạo được lực kéo đủ mạnh.
Trong bối cảnh đó, xuất khẩu tiếp tục là một kênh quan trọng để các nhà sản xuất thép Trung Quốc tiêu thụ sản phẩm. Riêng tháng 8, Trung Quốc xuất khẩu hơn 10,15 triệu tấn thép, tăng nhẹ 0,3% so với tháng 7 và tăng 6,8% so với cùng kỳ. Đây cũng là tháng thứ tư liên tiếp lượng xuất khẩu vượt 10 triệu tấn. Khi sức cầu trong nước còn yếu, xuất khẩu cao cũng đồng nghĩa áp lực cạnh tranh tại các thị trường nhập khẩu sẽ lớn hơn, đặc biệt trong bối cảnh nhiều nền kinh tế đang đồng thời siết chặt hơn hoạt động nhập khẩu.
MXV cho rằng, nhìn vào diễn biến thị trường từ quý II đến nay, bảo hộ thương mại đang tác động ngày càng rõ đến dòng chảy thép. Các thị trường lớn đều có động thái hạn chế nhập khẩu mạnh hơn.
Tại Mỹ, thuế Section 232 đối với thép được nâng từ 25% lên 50% kể từ ngày 4/6/2025. Sang năm 2026, cơ chế thuế 50% tiếp tục được duy trì đối với nhiều nhóm sản phẩm thép thuộc phạm vi Section 232.
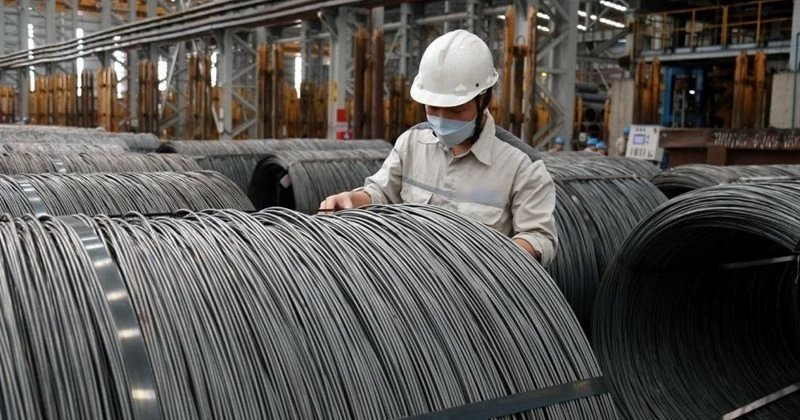 |
| Thị trường thép quý IV vẫn có những yếu tố hỗ trợ phục hồi. Ảnh: Trần Nghi. |
Anh từ ngày 1/7 chuyển sang cơ chế mới, giảm 51% tổng hạn ngạch nhập khẩu miễn thuế so với cơ chế trước đó và áp thuế 50% với phần nhập khẩu vượt hạn ngạch. Cùng thời điểm, cơ chế hạn ngạch mới của EU cũng có hiệu lực, tổng hạn ngạch nhập khẩu miễn thuế được thiết lập ở mức 18,3 triệu tấn và phần nhập khẩu vượt hạn ngạch sẽ bị áp thuế 50%.
Những thay đổi này đang làm dòng chảy thương mại thép thay đổi khá rõ. Ở những thị trường tăng cường bảo hộ, nguồn cung nhập khẩu bị hạn chế hơn, qua đó hỗ trợ mặt bằng giá. Trong khi đó, lượng thép từ các nước xuất khẩu lớn sẽ phải tìm kiếm những thị trường thay thế. Vì vậy, các thị trường vẫn duy trì độ mở cao có thể chịu sức ép cạnh tranh lớn hơn từ nguồn cung bên ngoài.
Tuy nhiên, những diễn biến trên chưa phản ánh đầy đủ vào thị trường thép trong nước. Tính đến ngày 15/9, giá thép xây dựng tại Việt Nam vẫn tương đối ổn định. Giá thép cuộn CB240 của Hòa Phát quanh 14,92 triệu đồng/tấn, còn thép thanh vằn D10 CB300 khoảng 14,21 triệu đồng/tấn.
Điều đáng chú ý là giá thép trong nước không biến động hoàn toàn cùng chiều với giá quặng sắt hay thép thành phẩm quốc tế. Điều này cho thấy giá nguyên liệu quốc tế chỉ là một trong nhiều yếu tố quyết định giá thép trong nước. Doanh nghiệp còn phải cân đối giữa chi phí nguyên liệu, tồn kho, công suất sản xuất, nhu cầu trong nước và sức ép cạnh tranh từ thép nhập khẩu.
Tuy nhiên, Việt Nam vẫn có mức độ hội nhập sâu với thị trường quốc tế. Trong 7 tháng đầu năm, nước ta ước tính nhập khẩu khoảng 9 triệu tấn thép các loại, tăng 4% so với cùng kỳ 2025. Vì vậy, áp lực từ nguồn cung của Trung Quốc và các biện pháp bảo hộ ngày càng mạnh trên thế giới vẫn sẽ tác động nhất định đến thị trường trong nước. Đồng thời, việc các thị trường lớn dựng thêm hàng rào thương mại cũng có thể khiến dòng thép chuyển hướng sang những thị trường có mức độ mở cửa cao hơn.
Nhìn chung, từ đầu quý II đến nay, thị trường thế giới vẫn chịu sức ép từ nhu cầu yếu và nguồn cung lớn, trong khi thị trường Việt Nam có những yếu tố hỗ trợ riêng từ sản xuất và tiêu thụ trong nước. Vì vậy, giá thép trong nước không nhất thiết biến động cùng chiều với giá thép và nguyên liệu trên thị trường quốc tế.
Nhận định thị trường thép thời gian tới, ông Nguyễn Đức Dũng - Phó Tổng Giám đốc MXV cho rằng, trong quý cuối năm 2026, quặng sắt và thép thế giới có khả năng tiếp tục có những nhịp phục hồi, nhưng để hình thành một xu hướng tăng mạnh và kéo dài thì vẫn cần thêm những tín hiệu rõ ràng hơn từ phía nhu cầu, đặc biệt là tại Trung Quốc.
Thị trường bất động sản nước này chưa thực sự phục hồi, nhưng Chính phủ vẫn đang có những biện pháp hỗ trợ nền kinh tế và đầu tư. Nếu những chính sách này chuyển thành nhu cầu thép thực tế, đặc biệt trong giai đoạn cuối năm, giá quặng sắt và thép có thể được hỗ trợ. Ngược lại, nếu sản lượng thép vẫn cao trong khi tiêu thụ không cải thiện tương ứng, giá sẽ khó duy trì những nhịp tăng mạnh. Thực tế, số liệu tháng 8 cho thấy kinh tế Trung Quốc vẫn có sự phân hóa khá rõ. Sản xuất công nghiệp tiếp tục tăng, nhưng đầu tư bất động sản vẫn giảm mạnh và sức mua trong nước phục hồi chậm. Đây cũng là lý do nhu cầu thép tại Trung Quốc vẫn cần thêm thời gian để cải thiện rõ nét.
| Theo các chuyên gia, bên cạnh Trung Quốc, nhu cầu từ các thị trường khác cũng là một yếu tố đáng chú ý. Thông tin của Hiệp hội thép thế giới cho thấy, nhu cầu thép toàn cầu năm 2026 được dự báo tăng khoảng 0,3% so với năm trước, trong khi nhu cầu tại Ấn Độ tăng 7,4%. Điều này cho thấy thị trường thép thế giới đang có thêm những động lực tăng trưởng ngoài Trung Quốc, dù tốc độ tăng chung vẫn khá thấp. |
Về nguồn cung, theo ông Dũng, chưa có dấu hiệu cho thấy thị trường quặng sắt sẽ thiếu hụt nghiêm trọng trong ngắn hạn. Các nhà cung cấp lớn vẫn duy trì sản lượng ở mức cao, vì vậy diễn biến giá trong quý IV sẽ phụ thuộc nhiều vào việc nhu cầu có tăng đủ mạnh để hấp thụ nguồn cung hay không.
Đối với thị trường trong nước, triển vọng tích cực hơn ở phía nhu cầu. Trong 7 tháng đầu năm, sản xuất và tiêu thụ thép thành phẩm đều tăng trên 15% so với cùng kỳ, trong khi sản xuất thép thô tăng 28%. Nếu đầu tư công, xây dựng hạ tầng và hoạt động sản xuất tiếp tục được đẩy mạnh trong những tháng cuối năm, đây sẽ là nền tảng hỗ trợ nhu cầu thép trong nước.
Tuy nhiên, ông Dũng cho rằng, giá thép trong nước sẽ tăng hoàn toàn cùng chiều với giá quặng sắt quốc tế. Giá trong nước còn phụ thuộc vào sức tiêu thụ thực tế, tồn kho của doanh nghiệp, chi phí nguyên liệu và đặc biệt là áp lực từ thép nhập khẩu. Vì vậy, nếu nhu cầu trong nước tiếp tục cải thiện nhưng nguồn cung vẫn được kiểm soát tương đối tốt, giá thép có cơ sở tăng trong quý IV; còn mức tăng sẽ phụ thuộc vào mức độ phục hồi thực tế của thị trường.
Còn theo TS. Thái Duy Sâm - Phó Chủ tịch kiêm Tổng Thư ký Hội Vật liệu xây dựng Việt Nam, từ nay đến cuối năm, khối lượng giải ngân vốn cho các dự án hạ tầng, xây dựng vẫn tăng cao, do vậy nhu cầu thép trong nước dự báo tiếp tục tăng, đây sẽ là điều kiện giúp ngành thép tăng trưởng.








