Tạm hoãn xuất cảnh tăng tính tuân thủ pháp luật thuế
Để quản lý tốt các nguồn thu cho ngân sách, trong dự án Luật Quản lý thuế (sửa đổi), Bộ Tài chính đề xuất sửa đổi quy định về hoàn thành nghĩa vụ nộp thuế trong trường hợp xuất cảnh; sửa đổi quy định về biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế; sửa đổi quy tắc xác định thời gian tính tiền chậm nộp...
Theo Bộ Tài chính, Luật Quản lý thuế hiện hành có quy định người nộp thuế thuộc trường hợp đang bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài trước khi xuất cảnh từ Việt Nam phải hoàn thành nghĩa vụ nộp thuế; trường hợp chưa hoàn thành nghĩa vụ nộp thuế thì bị tạm hoãn xuất cảnh theo quy định của pháp luật về xuất cảnh, nhập cảnh.
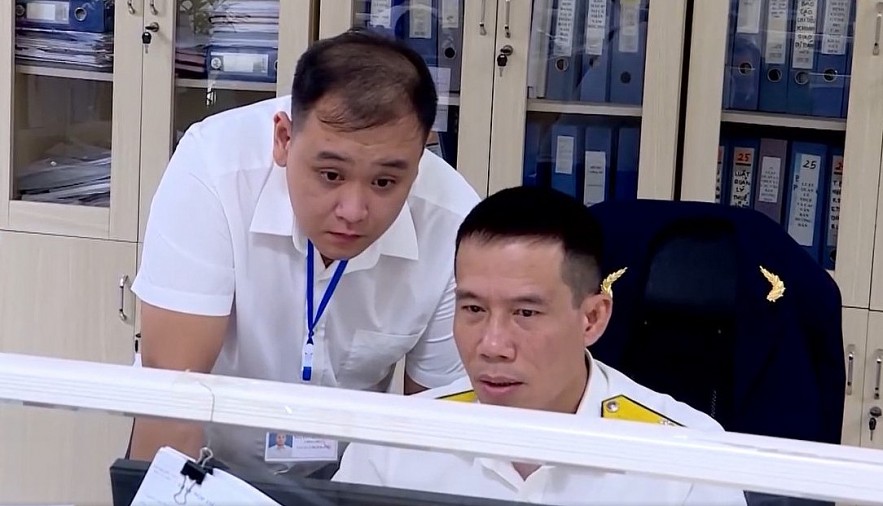 |
| Công chức thuế thực hiện rà soát từng trường hợp nợ thuế, để áp dụng biện pháp thu nợ phù hợp. Ảnh: TN |
Tuy nhiên, theo quy định tại khoản 1 Điều 2 Luật Quản lý thuế, “người nộp thuế” bao gồm cả tổ chức và cá nhân, do đó việc tạm hoãn xuất cảnh đối với chủ thể này như quy định trên là chưa phù hợp với thực tiễn.
Ngoài ra, việc áp dụng biện pháp tạm hoãn xuất cảnh cần được thực hiện đối với các chủ thể là cá nhân người nộp thuế và các cá nhân khác là đại diện theo pháp luật của tổ chức nộp thuế (gồm: chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, cá nhân là người đại diện theo pháp luật của hợp tác xã, liên hiệp hợp tác xã, cá nhân kinh doanh), chứ không chỉ áp dụng riêng đối với cá nhân người đại diện theo pháp luật của doanh nghiệp như quy định tại khoản 7 Điều 124 Luật Quản lý thuế.
| Theo thống kê của Tổng cục Thuế, từ đầu năm đến nay, có khoảng gần 24.000 trường hợp bị tạm hoãn xuất cảnh với số tiền nợ thuế trên 50.000 tỷ đồng. Số thuế đã thu lại được là 1.844 tỷ đồng. |
Theo đó, Bộ Tài chính đề xuất sửa đổi, bổ sung tại khoản 1 Điều 66 về hoàn thành nghĩa vụ nộp thuế trong trường hợp xuất cảnh và bãi bỏ khoản 7 Điều 124 Luật Quản lý thuế nhằm đảm bảo hệ thống pháp luật đối xử công bằng, bình đẳng đối với tất cả người nộp thuế (Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã) mà chưa hoàn thành nghĩa vụ nộp thuế với ngân sách nhà nước, tăng tính tuân thủ pháp luật thuế, nâng cao hiệu quả thu nợ thuế, thực hiện thống nhất.
Nêu quan điểm về vấn đề này, Luật sư Đỗ Thị Thanh Nhàn - Công ty Luật E&D cho rằng, việc tạm hoãn xuất cảnh đối với người nộp thuế đang nợ thuế là có đầy đủ cơ sở pháp lý theo quy định của pháp luật hiện hành và đây là biện pháp cần thiết nên được áp dụng trong giai đoạn hiện nay, vì việc nộp thuế vào ngân sách nhà nước là trách nhiệm của người nộp thuế.
“Bởi trong số trường hợp nợ đọng tiền thuế, ngoài đối tượng khó khăn về tài chính chưa thu xếp được nguồn để nộp hoặc đang vướng về thủ tục, thì cũng có không ít trường hợp cố tình chây ỳ, trì hoãn việc nộp thuế” - Luật sư Đỗ Thị Thanh Nhàn nhấn mạnh.
Linh hoạt áp dụng biện pháp cưỡng chế để thu tiền thuế nợ
Cùng với đó, Bộ Tài chính đề xuất sửa đổi quy định về biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Bộ Tài chính cho biết, thực tế hiện nay, việc áp dụng 2 biện pháp cưỡng chế kê biên tài sản và biện pháp thu bên thứ 3 rất khó thực hiện và không có hiệu quả (biện pháp kê biên tài sản thường mới chỉ dừng lại ở bước xác minh thông tin; biện pháp thu bên thứ 3 mới chỉ thực hiện được một số trường hợp do bên thứ 3 có khoản nợ đến hạn phải trả người nộp thuế).
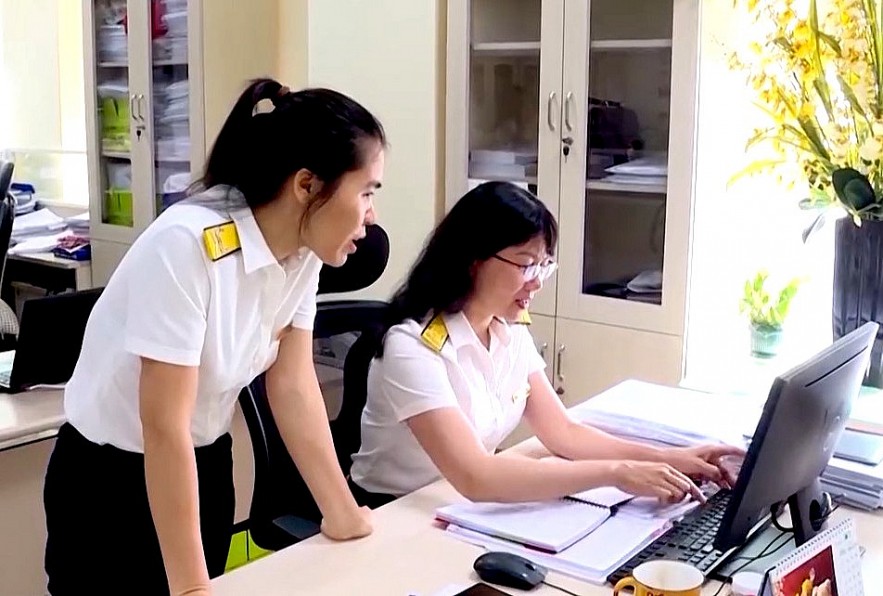 |
| Cơ quan thuế được linh hoạt áp dụng đồng thời các biện pháp cưỡng chế để đảm bảo thu kịp thời tiền thuế nợ vào ngân sách nhà nước. Ảnh: TN |
Lý giải về nguyên nhân khó thực hiện, Bộ Tài chính cho biết, do khi cơ quan thuế thực hiện xác minh thông tin thì người nộp thuế và các đơn vị liên quan không cung cấp thông tin hoặc cung cấp thông tin không có tài sản, trường hợp có thông tin về tài sản thì hầu hết tài sản của người nộp thuế đang được thế chấp tại các tổ chức tín dụng; khó xác định quyền sở hữu tài sản của đối tượng nộp thuế để cưỡng chế; giá trị còn lại của tài sản thấp; việc xác định giá trị tài sản khó thực hiện; cơ quan thuế không có chức năng định giá nên chỉ có thể xác định được giá trị nếu tài sản kê biên là tiền mặt (đồng Việt Nam, ngoại tệ ...), kim loại quý,...
Đối với tài sản là nhà xưởng, phương tiện vận tải, máy móc, thiết bị, nguyên vật liệu, hàng hóa thì cơ quan thuế không ước định được giá trị tài sản kê biên nên không xác định được giá trị tài sản kê biên có tương đương với khoản tiền thuế nợ của người nộp thuế và chi phí cưỡng chế; để thực hiện được biện pháp này phụ thuộc nhiều vào các đơn vị liên quan.
Đồng thời, để thực hiện biện pháp trên, cơ quan thuế phải có kho bãi, nhân lực để cất giữ bảo quản số tài sản kê biên trước khi đem ra đấu giá (nhất là đối với tài sản là máy móc, thiết bị, hàng hóa), xử lý hao hụt, mất mát, hư hỏng; theo đó, việc thực hiện biện pháp này sẽ rất phức tạp và mất nhiều thời gian, công sức và chi phí.
Đặc biệt hơn, các quy định mang tính chất định tính như “một số biện pháp”, “không hiệu quả” nên cơ quan thuế rất khó xác định và thực hiện; chưa có nguyên tắc đối với người nộp thuế có hành vi phát tán tài sản hoặc bỏ trốn thì có thể lựa chọn áp dụng ngay biện pháp cưỡng chế phù hợp trong 7 biện pháp cưỡng chế để kịp thời thu tiền nợ thuế cho ngân sách nhà nước.
Xuất phát từ bất cập nêu trên, Bộ Tài chính đề xuất sửa đổi, bổ sung tại khoản 3 Điều 125 Luật Quản lý thuế theo hướng cơ quan thuế được linh hoạt áp dụng đồng thời các biện pháp cưỡng chế; trường hợp có đầy đủ thông tin, điều kiện thì áp dụng biện pháp cưỡng chế kê biên tài sản và thu bên thứ ba; trường hợp người nợ thuế có hành vi phát tán tài sản hoặc bỏ trốn thì áp dụng ngay các biện pháp cưỡng chế phù hợp để đảm bảo thu kịp thời tiền thuế nợ vào ngân sách nhà nước.
Bộ Tài chính cho rằng, nội dung đề xuất này khắc phục được những khó khăn, bất cập trong thực tế triển khai thực hiện các biện pháp cưỡng chế, nâng cao hiệu quả của công tác cưỡng chế thu hồi nợ thuế./.
| Cùng với đề xuất sửa đổi quy định về hoàn thành nghĩa vụ nộp thuế trong trường hợp xuất cảnh; sửa đổi quy định về biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế, Bộ Tài chính còn đề xuất sửa đổi quy tắc xác định thời gian tính tiền chậm nộp. Theo Bộ Tài chính, quy tắc xác định thời gian tính tiền chậm nộp quy định tại điểm b khoản 2 Điều 59 Luật Quản lý thuế hiện hành chưa thống nhất với quy tắc xác định thời gian tính tiền chậm nộp đối với trường hợp phải nộp tiền chậm nộp quy định tại điểm a, điểm b khoản 1 Điều 59 Luật Quản lý thuế. Theo đó, Bộ Tài chính đề xuất sửa đổi, bổ sung tại điểm b khoản 2 Điều 59 về thời gian tính tiền chậm nộp nhằm đảm bảo thống nhất trong áp dụng văn bản pháp luật và đúng quy định tại Luật ban hành văn bản quy phạm pháp luật. |