



Lời giải bài toán vốn cho 2 dự án đường sắt quốc gia qua Hà Nội
(TBTCO) - UBND TP. Hà Nội cần sớm hoàn thiện căn cứ pháp lý, đánh giá đầy đủ hiệu quả đầu tư và chủ động sử dụng ngân sách địa phương để chuẩn bị 2 dự án đường sắt quốc gia.

Nhắm đến một căn liền kề trị giá 6 tỷ đồng tại dự án Vinhomes Sài Gòn Park nhằm nâng cấp không gian sống cho gia đình, song anh Hoàng Minh (38 tuổi, chủ một doanh nghiệp phân phối thiết bị công nghệ) đã phải nâng lên đặt xuống kế hoạch đặt cọc suốt nhiều tháng liền.
“Dù bản thân đã chuẩn bị sẵn sàng nguồn tiền, điều tôi trăn trở nhất vẫn là mặt bằng lãi suất vay mua nhà ngoài thị trường. Các ngân hàng thương mại hiện nay đưa ra mức lãi suất cố định 1 đến 3 năm đầu dao động khoảng 11-12%/năm, nhưng sau đó lãi suất thả nổi hoàn toàn theo thị trường, có thể vọt lên 15-16%/năm”, anh Minh chia sẻ.
Theo anh Minh, với một khoản vay dài hạn nhiều tỷ đồng, biên độ thả nổi khó lường như vậy có thể khiến kế hoạch dòng tiền của gia đình và công việc kinh doanh của anh Minh luôn tiềm ẩn rủi ro. Nỗi lo của anh cũng là rào cản tâm lý chung của người mua nhà lúc này. Khi kinh tế còn nhiều biến số, họ cần biết trước chính xác chi phí trả góp trong nhiều năm để giữ an toàn tài chính.
Trước nút thắt đó của thị trường, Vinhomes tiếp tục áp dụng khung chính sách tài chính toàn diện mới, chấm dứt hoàn toàn các gói kích cầu ngắn hạn trước đó để thay thế bằng một giải pháp căn cơ và dài hạn. Cốt lõi của chính sách là cơ chế bảo đảm mức trần lãi suất lên tới 5 năm cho khách hàng vay mua bất động sản.
 |
| Chính sách hỗ trợ lãi suất vượt trội giúp khách hàng an tâm sở hữu bất động sản tại Vinhomes mà không lo áp lực biến động chi phí vốn. |
Theo đó, khách hàng được chọn kỳ hạn hỗ trợ và được hưởng lãi suất cố định từ 3% đến 9%/năm, tùy kỳ hạn, cho khoản vay lên tới 70% giá trị căn. Cụ thể, nếu chọn gói hỗ trợ 18 tháng, lãi suất cố định người mua phải trả chỉ là 3%/năm. Lãi suất tương ứng với các thời hạn 24 tháng, 30 tháng, 36 tháng, 48 tháng và 60 tháng lần lượt là 4,5%/năm, 6,0%/năm, 7,5%/năm, 8,5%/năm và 9%/năm.
Nếu lãi suất thực tế của thị trường vượt các mức này, toàn bộ phần chênh lệch do chủ đầu tư chi trả. Ngay ở mức cao nhất của khung hỗ trợ là 9%/năm (gói hỗ trợ 60 tháng), người mua vẫn được lợi khi chỉ phải trả thấp hơn mặt bằng 11-12%/năm mà nhiều ngân hàng đang cho vay hiện nay, và càng thấp hơn lãi suất thả nổi 15-16%/năm.
Hiểu đơn giản, người vay biết chắc mức lãi cao nhất mình phải trả trong suốt kỳ hạn đã chọn và có thể lập kế hoạch trả nợ và chủ động dòng tiền ngay từ ngày ký hợp đồng. Rủi ro lãi suất, thứ người vay xưa nay phải tự gánh, được chuyển sang vai chủ đầu tư.
Đặc biệt, khách hàng có thể hưởng lãi suất cố định 0%/năm khi lựa chọn thanh toán thêm so với giá gốc từ 3,5%, 8%, 13,5% hoặc 19,5% cho các gói hỗ trợ 18, 24, 30 và 36 tháng.
Khi được chuyên viên tư vấn phân tích cặn kẽ cơ chế của chính sách mới áp dụng cho căn liền kề 6 tỷ đồng tại Vinhomes Sài Gòn Park, anh Minh nhận ra đây chính là lời giải hoàn hảo cho bài toán khiến anh đau đầu lâu nay. Thay vì dốc hết tiền tích lũy cho căn nhà, anh Minh quyết định chia nhỏ dòng vốn để vừa sở hữu nhà, vừa tối ưu lợi nhuận.
Cụ thể, anh Minh dùng 1,8 tỷ đồng vốn tự có, tương ứng 30% giá trị căn nhà, để thanh toán đợt đầu. Với 70% còn lại, tương đương 4,2 tỷ đồng, anh vay ngân hàng theo gói hỗ trợ lãi suất kỳ hạn 18 tháng, mức cố định 3%/năm. Khoản tiền mặt 4,2 tỷ đồng lẽ ra dùng để trả nốt tiền nhà được anh giữ nguyên trong sổ tiết kiệm, với mức sinh lời bình quân 9%/năm.
Anh tính toán: tiền lãi tiết kiệm mỗi tháng thu về là 31,5 triệu đồng. Trong khi lãi phải trả cho khoản vay chỉ là 10,5 triệu đồng/tháng. Tính ra, tiền lãi tiết kiệm không chỉ đủ trả toàn bộ lãi vay, mà mỗi tháng anh Minh còn “lời” thêm khoảng 21 triệu đồng. So với mức lãi 42 triệu đồng mỗi tháng nếu vay theo mặt bằng 12%/năm, số tiền lãi anh thực trả chỉ bằng một phần tư.
Đặc biệt, chính sách của Vinhomes còn tháo một nút thắt khác là phí trả nợ trước hạn. Thông thường, người vay muốn trả sớm phải chịu một khoản phí không nhỏ, nên nhiều người có tiền vẫn ngại tất toán.
Theo quy định mới, trong suốt thời gian được hỗ trợ lãi suất, nếu khách hàng thu xếp được tiền để trả bớt hoặc tất toán nợ gốc, Vinhomes sẽ thanh toán toàn bộ khoản phí này thay người vay. Nhờ vậy, khi muốn dứt điểm khoản vay, anh Minh chỉ việc rút sổ tiết kiệm để tất toán trước lúc kỳ hỗ trợ kết thúc.
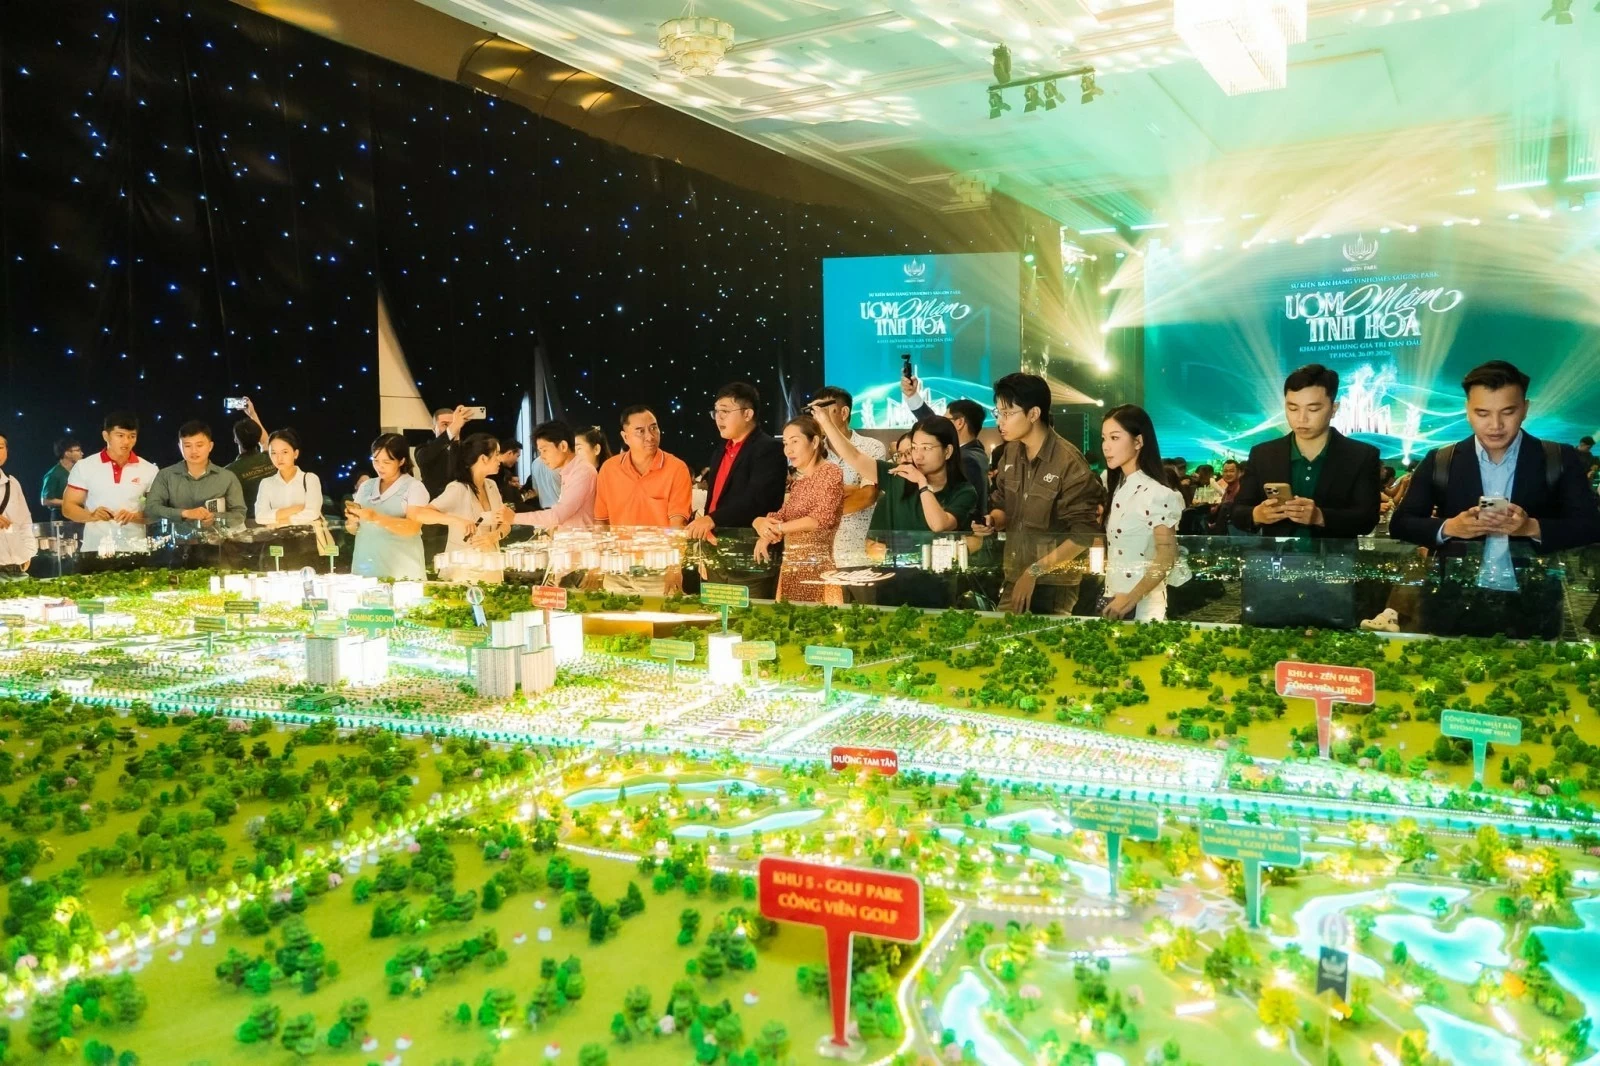 |
| Với chính sách của Vinhomes, người mua nhà có thể kết hợp gửi tiết kiệm để vừa sinh lời dòng tiền vừa đón đầu đà tăng giá tài sản. |
Rõ ràng, gói chính sách hỗ trợ lãi suất mới của Vinhomes đã giải quyết trọn vẹn điểm nghẽn tâm lý lớn nhất của thị trường, biến khoản vay mua nhà từ một gánh nặng rủi ro trở thành công cụ tối ưu hóa giá trị tài sản. Sự kết hợp giữa “tấm khiên” tài chính vững chắc lên tới 5 năm, quyền tự do trả nợ trước hạn không mất phí và lợi thế đón đầu trước các nhịp tăng trưởng biến thời điểm hiện tại thành cơ hội vàng để người mua nắm giữ những bất động sản giá trị cao thương hiệu Vinhomes với chi phí vốn tối ưu và mức độ an toàn tuyệt đối./.







