Kiểm tra, giám sát, kiểm soát hải quan đối với khu vực cửa khẩu thông minh
Thông tư số 128/2026/TT-BTC quy định, hàng hóa đưa vào, đưa ra khu vực cửa khẩu thông minh chịu sự kiểm tra, giám sát và kiểm soát hải quan theo quy định của Luật Hải quan và các văn bản hướng dẫn thi hành, bao gồm:
Hàng hóa xuất khẩu của Việt Nam hoặc hàng hóa từ nước khác quá cảnh qua lãnh thổ Việt Nam đã hoàn thành thủ tục hải quan, vận chuyển vào khu vực cửa khẩu thông minh để tập kết, chờ xếp lên phương tiện vận tải thông minh không người lái để thực xuất qua Trung Quốc;
Hàng hóa nhập khẩu từ Trung Quốc được vận chuyển trên phương tiện vận tải thông minh không người lái đưa vào khu vực cửa khẩu thông minh để tập kết, chờ hoàn thành thủ tục hải quan để nhập khẩu vào Việt Nam hoặc quá cảnh qua lãnh thổ Việt Nam để xuất đi nước khác;
Container không có chứa hàng hóa đưa vào khu vực cửa khẩu thông minh để chờ xuất khẩu đi Trung Quốc hoặc nhập khẩu vào Việt Nam.
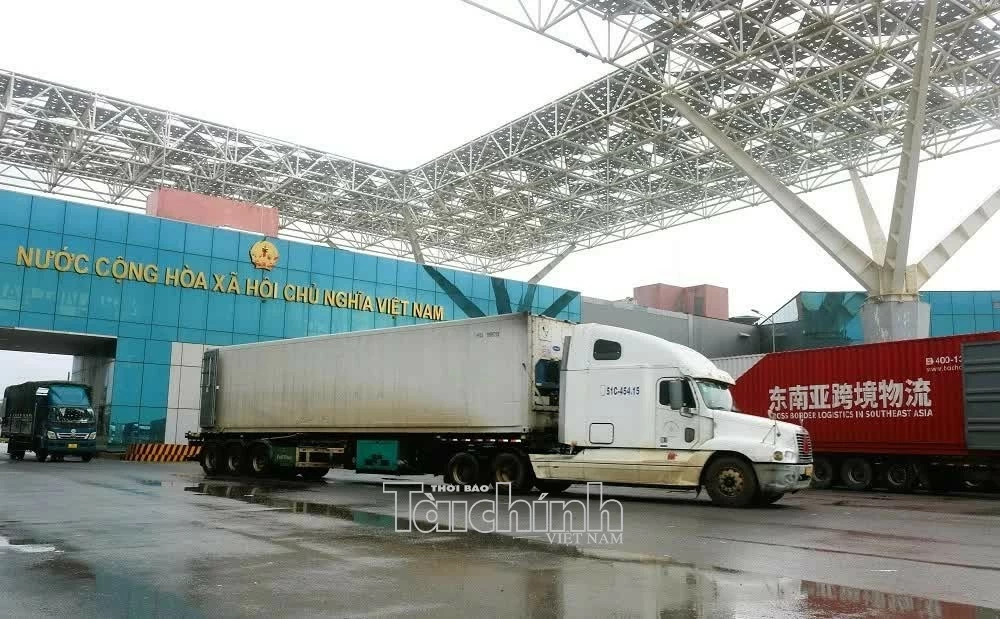 |
| Hàng hóa đưa vào, đưa ra khu vực cửa khẩu thông minh chịu sự kiểm tra, giám sát và kiểm soát hải quan theo quy định của Luật Hải quan và các văn bản hướng dẫn thi hành. Ảnh minh họa: Tiến Dũng |
Theo Thông tư số 128/2026/TT-BTC, phương tiện vận tải thông minh không người lái khi vào, ra khu vực cửa khẩu thông minh không phải làm thủ tục hải quan xuất cảnh, nhập cảnh, nhưng phải chịu sự kiểm tra, giám sát và kiểm soát hải quan theo quy định của Luật Hải quan, khoản 5 Điều 81 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung bởi Nghị định số 167/2025/NĐ-CP và quy định tại Điều 6 Thông tư này.
Doanh nghiệp quản lý vận hành khu vực cửa khẩu thông minh có trách nhiệm thực hiện quy định theo Điều 41 Luật Hải quan.
Thời gian làm việc tại khu vực cửa khẩu thông minh thực hiện theo thoả thuận giữa Ủy ban nhân dân tỉnh biên giới quản lý cửa khẩu thông minh của Việt Nam và Trung Quốc.
Quản lý hàng hóa xuất khẩu, nhập khẩu lưu giữ tại khu vực cửa khẩu thông minh
Cơ quan hải quan thực hiện phân tích, đánh giá rủi ro đối với các lô hàng nhập khẩu dựa trên dữ liệu thông tin hàng hóa trước khi đến cửa khẩu từ doanh nghiệp quản lý vận hành cửa khẩu thông minh hoặc từ Hải quan Trung Quốc gửi đến.
Hàng hóa xuất khẩu, nhập khẩu trong thời gian lưu giữ tại khu vực cửa khẩu thông minh, nếu có căn cứ xác định có hành vi buôn lậu, vận chuyển trái phép hàng hóa qua biên giới thì Đội trưởng Hải quan cửa khẩu quyết định tạm dừng đưa hàng qua khu vực giám sát để tiến hành kiểm tra thực tế.
Hàng hóa nhập khẩu được lưu giữ tại khu vực cửa khẩu thông minh trong thời hạn 30 ngày kể từ ngày hàng hóa đến cửa khẩu. Quá thời hạn nêu trên, nếu chủ hàng đến làm thủ tục hải quan để nhận hàng thì bị xử lý vi phạm theo quy định của pháp luật.
Hàng hóa nhập khẩu đưa vào khu vực cửa khẩu thông minh, nếu chưa làm thủ tục hải quan thì doanh nghiệp được vận chuyển đến địa điểm tập kết, kiểm tra giám sát hải quan do cơ quan hải quan công nhận và phải làm thủ tục hải quan như đối với hàng hóa vận chuyển chịu sự giám sát hải quan.
Hàng hóa xuất khẩu, nhập khẩu trong quá trình lưu giữ tại cửa khẩu thông minh, nếu người khai hải quan có đề nghị thay đổi phương tiện chứa hàng, đóng gói lại thì phải thông báo cho cơ quan hải quan và doanh nghiệp quản lý vận hành cửa khẩu thông minh biết để thực hiện việc giám sát, cập nhật thông tin vào hệ thống. Trường hợp chia tách, đóng ghép hàng hóa với các hàng hóa khác thì phải thực hiện tại địa điểm thu gom hàng lẻ được Cục Hải quan công nhận theo quy định của pháp luật.
Việc xử lý hàng hóa tồn đọng trong khu vực cửa khẩu thông minh thực hiện theo quy định của pháp luật về xử lý hàng hóa tồn đọng trong địa bàn hoạt động hải quan.
Về quy định cụ thể, Thông tư số 128/2026/TT-BTC quy định về kiểm tra, giám sát hải quan đối với phương tiện vận tải thông minh không người lái; kiểm tra, giám sát hải quan đối với hàng hóa xuất khẩu, hàng hóa nhập khẩu.
Thông tư nêu rõ, căn cứ tình hình xuất khẩu, nhập khẩu hàng hóa thuộc Danh mục tại khoản 2 Điều 3 Thông tư này, UBND tỉnh biên giới quản lý cửa khẩu thông minh, chủ trì trao đổi với phía chính quyền địa phương của Trung Quốc để mở rộng các mặt hàng xuất nhập khẩu qua cửa khẩu thông minh và thông báo cho Bộ Tài chính để cập nhật trên hệ thống.
| Thông tư số 128/2026/TT-BTC có hiệu lực thi hành kể từ ngày 15/10/2026, chỉ áp dụng đối với các cặp cửa khẩu thông minh được cơ quan có thẩm quyền quyết định đưa vào vận hành khai thác, sử dụng theo quy định. |