Ngày 6/8/2026, Bộ Tài chính có đề xuất các giải pháp hỗ trợ về thuế đối với hộ, cá nhân kinh doanh và doanh nghiệp. Cụ thể, Bộ Tài chính đề xuất nâng mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng. Nội dung này dự kiến được đưa vào dự án Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi) để sửa đổi, bổ sung một số quy định tại Luật Thuế thu nhập doanh nghiệp và Luật Thuế thu nhập cá nhân trình Quốc hội xem xét, thông qua tại Kỳ họp thứ 2, dự kiến vào tháng 10/2026 tới đây.
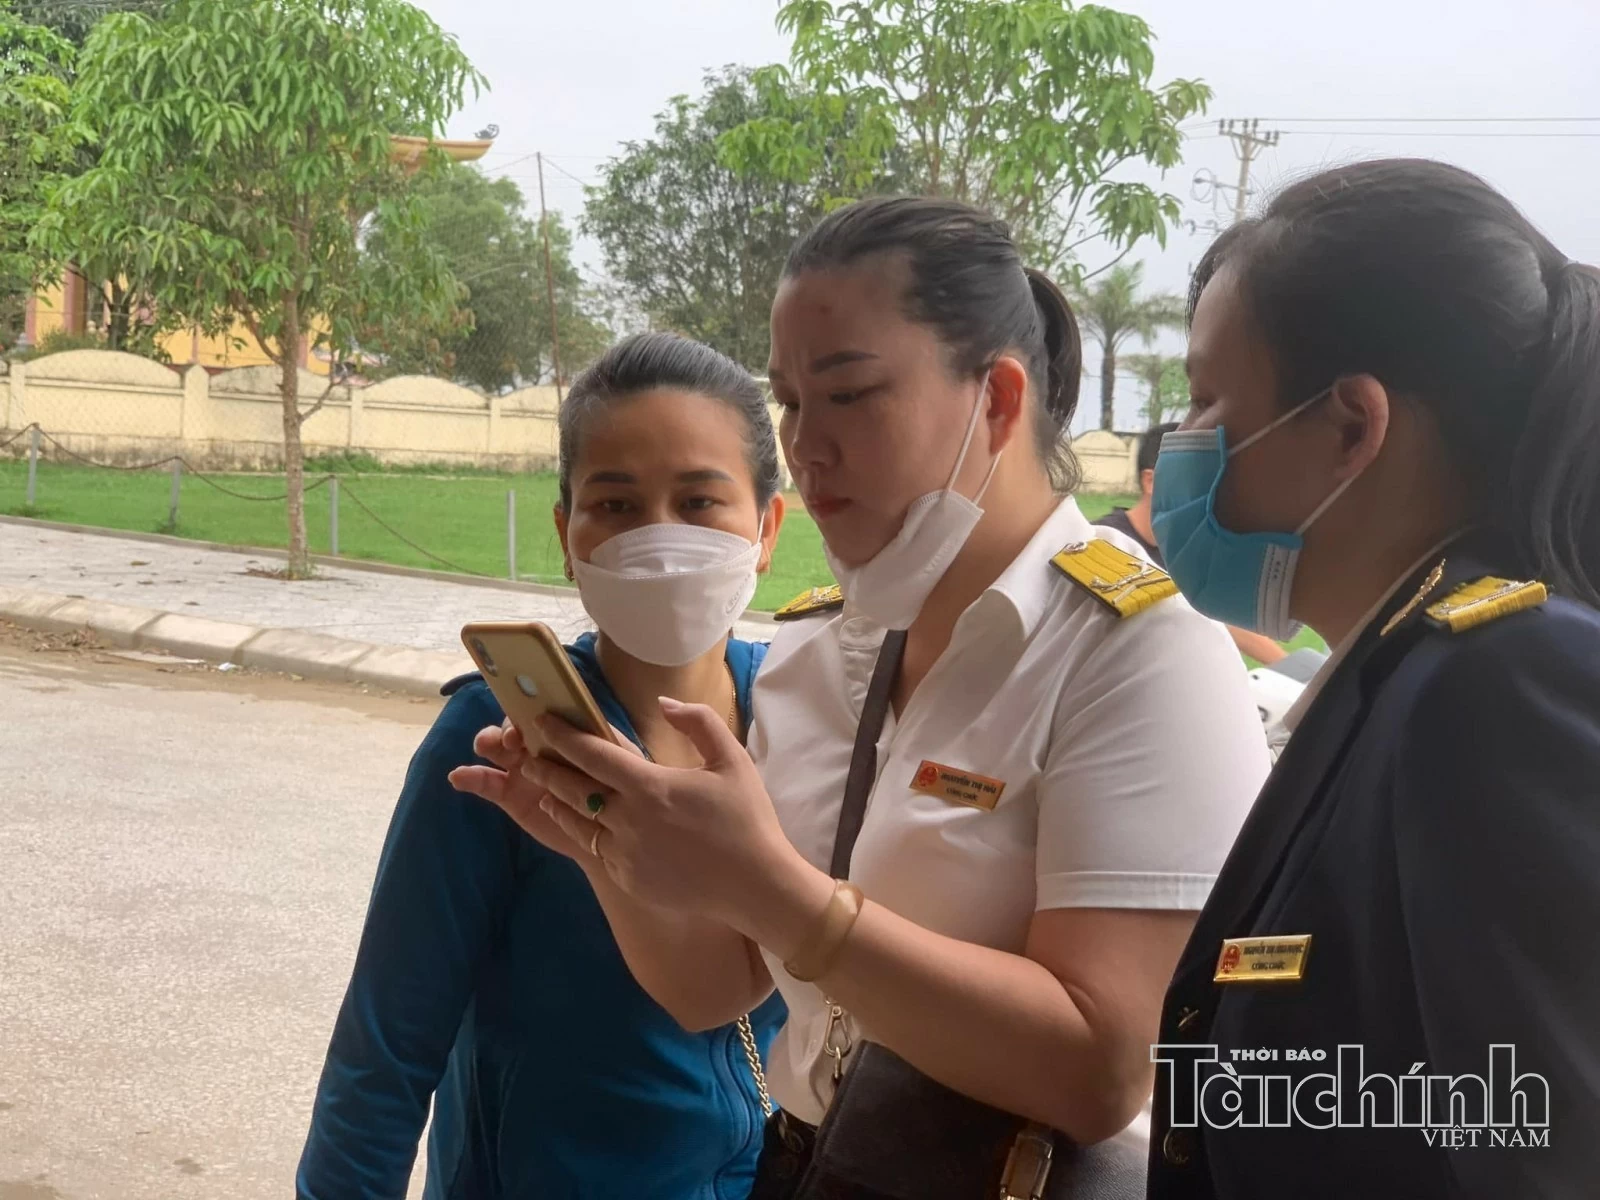 |
| Công chức Thuế tỉnh Nghệ An hỗ trợ người nộp thuế khai, tạm nộp thuế thu nhập cá nhân. Ảnh: TN |
Trong thời gian chờ cấp có thẩm quyền xem xét, sửa đổi quy định về mức doanh thu áp dụng phương pháp tính thuế đơn giản, nhằm tạo thuận lợi, giúp hộ kinh doanh, cá nhân kinh doanh yên tâm duy trì hoạt động sản xuất, kinh doanh và thực hiện đúng nghĩa vụ thuế, Cục Thuế đề nghị Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử và Thuế các tỉnh, thành phố đẩy mạnh công tác tuyên truyền; chỉ đạo các Thuế cơ sở tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế thu nhập cá nhân theo phương pháp đơn giản (thuế suất x doanh thu) theo quy định tại Nghị định số 68/2026/NĐ-CP của Chính phủ.
Theo quy định tại điểm b khoản 2 Điều 10 Nghị định số 68/2026/NĐ-CP ngày 5/3/2026 của Chính phủ, hộ, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thực hiện khai tạm nộp thuế thu nhập cá nhân theo tháng hoặc theo quý trên cùng hồ sơ khai thuế giá trị gia tăng.
Số thuế TNCN tạm nộp được xác định theo công thức đơn giản sau: Số thuế TNCN tạm nộp = Doanh thu tính thuế của tháng/quý x Thuế suất.
Trong đó: - Doanh thu tính thuế là doanh thu phát sinh trong kỳ từ hoạt động sản xuất, kinh doanh, hàng hóa, dịch vụ.
- Thuế suất áp dụng theo từng ngành nghề, lĩnh vực kinh doanh theo quy định của pháp luật.
Thời hạn nộp hồ sơ khai thuế và nộp thuế thực hiện theo đúng quy định của pháp luật về quản lý thuế. Kết thúc năm tính thuế, hộ, cá nhân kinh doanh thực hiện khai quyết toán thuế thu nhập cá nhân theo quy định.
Đối với trường hợp hộ, cá nhân kinh doanh có nhiều địa điểm kinh doanh. Theo quy định tại điểm b khoản 4 Điều 8 Nghị định số 68/2026/NĐ-CP, trường hợp hộ, cá nhân kinh doanh có hoạt động kinh doanh tại nhiều địa điểm thì thực hiện kê khai doanh thu, nộp thuế giá trị gia tăng theo từng địa điểm kinh doanh; thuế thu nhập cá nhân được nộp tại trụ sở chính.
Theo quy định tại điểm a khoản 5 Điều 10 Nghị định số 252/2026/NĐ-CP, hộ, cá nhân kinh doanh thuộc trường hợp phải khai quyết toán thuế thu nhập cá nhân thực hiện nộp hồ sơ quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế.
Trường hợp số thuế thu nhập cá nhân đã tạm nộp thấp hơn số thuế phải nộp khi quyết toán thì căn cứ quy định tại điểm b khoản 2 Điều 10 Nghị định số 68/2026/NĐ-CP, hộ, cá nhân kinh doanh thực hiện nộp bổ sung phần chênh lệch và không phải tính tiền chậm nộp đối với số thuế nộp bổ sung.
Trường hợp số thuế đã tạm nộp lớn hơn số thuế phải nộp theo quyết toán thì được xử lý số tiền thuế nộp thừa theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.
Cục Thuế đề nghị Thuế các tỉnh, thành phố tổ chức tuyên truyền rộng rãi các nội dung nêu trên bằng hình thức phù hợp; chủ động hướng dẫn hộ, cá nhân kinh doanh thực hiện đúng quy định về khai, tạm nộp và quyết toán thuế thu nhập cá nhân, tránh tâm lý lo ngại trong thời gian chờ cấp có thẩm quyền xem xét, sửa đổi quy định về mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản.
Việc tuyên truyền, hướng dẫn nhằm tạo thuận lợi, giúp hộ, cá nhân kinh doanh yên tâm duy trì hoạt động sản xuất, kinh doanh và thực hiện đúng nghĩa vụ thuế theo quy định hiện hành./.