Tập trung kiểm tra những trường hợp có rủi ro cao
Hoạt động kiểm tra thuế là một trong những nội dung doanh nghiệp thường quan tâm, thậm chí có tâm lý lo ngại khi nhận được quyết định kiểm tra. Thông tin tại Hội thảo thường niên về thuế và pháp lý do KPMG tổ chức gần đây, ông Mai Xuân Thành - Cục trưởng Cục Thuế (Bộ Tài chính) chia sẻ, doanh nghiệp thường có tâm lý vừa mừng, vừa lo khi nhận quyết định kiểm tra. Mừng vì kết quả kiểm tra có thể giúp làm rõ tình hình thực hiện nghĩa vụ thuế; nhưng cũng lo lắng bởi có thể còn những sai sót chưa được nhận diện hoặc phát sinh khác biệt trong cách hiểu, vận dụng giữa chuẩn mực kế toán của doanh nghiệp và quan điểm quản lý của cơ quan thuế.
Từ thực tế đó, cách tiếp cận của ngành Thuế hiện nay là tăng cường tuyên truyền, hướng dẫn, cảnh báo và nhắc nhở để doanh nghiệp chủ động khắc phục những vấn đề có thể phát sinh, thay vì chỉ chờ đến khi cơ quan thuế tiến hành kiểm tra mới phát hiện và xử lý sai sót. Việc cung cấp thông tin, hướng dẫn kịp thời cũng giúp doanh nghiệp hiểu rõ hơn các yêu cầu về tuân thủ, hạn chế những vướng mắc có thể phát sinh trong quá trình thực hiện nghĩa vụ thuế.
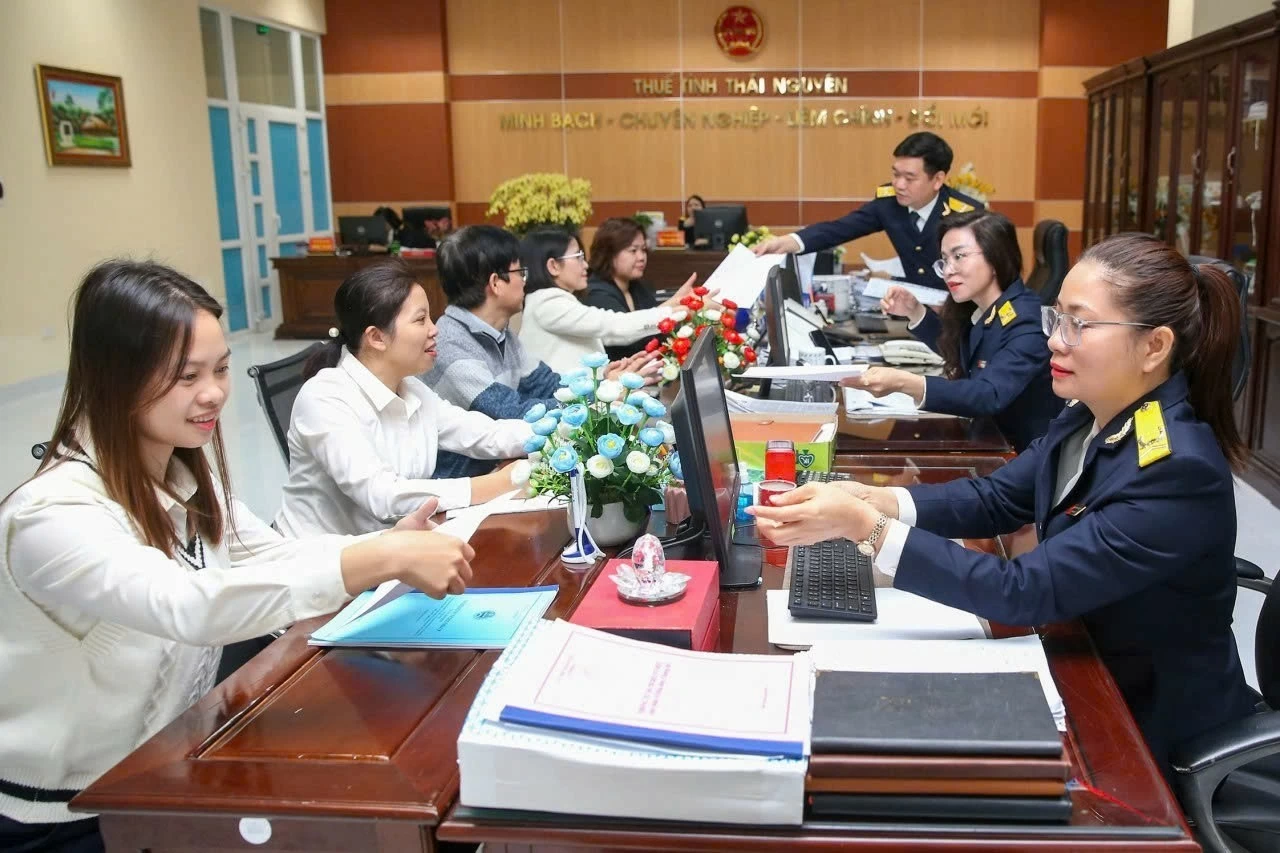 |
| Công chức thuế tỉnh Thái Nguyên hỗ trợ người nộp thuế thực hiện nghĩa vụ thuế. Ảnh: Đức Thanh |
Đáng chú ý, hoạt động kiểm tra được triển khai trên cơ sở đánh giá rủi ro và kiểm soát hệ thống, thay vì thực hiện một cách máy móc theo chu kỳ. Việc lựa chọn đối tượng kiểm tra căn cứ vào mức độ rủi ro, do đó không phải doanh nghiệp nào cũng bị kiểm tra thường xuyên hoặc liên tục qua các năm. Cách làm này giúp cơ quan thuế phân bổ nguồn lực phù hợp hơn, tập trung vào những trường hợp có dấu hiệu rủi ro, đồng thời giảm những cuộc kiểm tra không thực sự cần thiết đối với doanh nghiệp có mức độ tuân thủ tốt.
Cùng với đó, cơ quan Thuế ứng dụng trí tuệ nhân tạo (AI) để phân tích báo cáo tài chính và các nguồn thông tin liên quan, qua đó nhận diện, cảnh báo những dấu hiệu rủi ro. Hệ thống phân tích dữ liệu và đánh giá rủi ro là cơ sở hỗ trợ cơ quan thuế lựa chọn đối tượng kiểm tra một cách khách quan hơn.
Cách tiếp cận dựa trên rủi ro hướng tới một mục tiêu quan trọng là khuyến khích doanh nghiệp tự giác tuân thủ, thay vì chỉ tập trung vào hoạt động kiểm tra, xử lý sau khi sai phạm đã phát sinh. Khi doanh nghiệp thực hiện tốt nghĩa vụ thuế, có hệ thống kiểm soát hiệu quả và duy trì mức độ rủi ro thấp, khả năng được lựa chọn kiểm tra sẽ giảm đáng kể. Trong những trường hợp đáp ứng đầy đủ các điều kiện quản lý rủi ro, doanh nghiệp có thể không phải trải qua các cuộc kiểm tra trong thời gian dài.
Thực tế, trong năm 2025, số cuộc kiểm tra thuế tại trụ sở người nộp thuế đã giảm. Theo ông Mai Xuân Thành, đây là tín hiệu tích cực, cho thấy định hướng quản lý dựa trên rủi ro và sự phối hợp giữa cơ quan thuế với doanh nghiệp đang phát huy tác dụng. Việc giảm số cuộc kiểm tra không chỉ góp phần giảm áp lực về thời gian, nhân lực và chi phí cho doanh nghiệp, mà còn giúp cơ quan thuế tập trung hơn vào những trường hợp cần được kiểm tra, xử lý.
Đáng chú ý, sự tuân thủ tốt của doanh nghiệp còn góp phần bảo vệ cả người nộp thuế và cán bộ thuế, hạn chế những sai sót, vướng mắc có thể phát sinh trong quá trình thực thi. Đây cũng là cơ sở để xây dựng mối quan hệ phối hợp giữa cơ quan quản lý và doanh nghiệp theo hướng minh bạch, chủ động và hiệu quả hơn.
Doanh nghiệp cần chủ động rà soát, kiểm soát rủi ro
Từ định hướng chuyển sang kiểm tra dựa trên mức độ rủi ro, yêu cầu đặt ra đối với doanh nghiệp là không thụ động chờ cơ quan thuế kiểm tra, mà cần chủ động nhận diện, kiểm soát và xử lý những vấn đề có thể phát sinh trong quá trình thực hiện nghĩa vụ thuế.
Ông Mai Xuân Thành khuyến nghị, doanh nghiệp cần hoàn thiện hệ thống kế toán, tăng cường kiểm soát nội bộ và nâng cao mức độ tuân thủ các chuẩn mực, thông lệ quốc tế phù hợp. Theo đó, việc xây dựng hệ thống kế toán và kiểm soát nội bộ hiệu quả không chỉ phục vụ công tác quản trị, điều hành, mà còn giúp doanh nghiệp bảo đảm tính nhất quán, chính xác của thông tin tài chính, hạn chế những sai sót có thể dẫn đến rủi ro về thuế.
Kết nối dữ liệu thuế và kế toán doanh nghiệp Ngành Thuế đang triển khai Dự án “Xây dựng hệ thống công nghệ thông tin phục vụ tái thiết kế quy tŕnh nghiệp vụ và chuyển đổi số trong công tác quản lư thuế”, dự kiến sẽ hoàn thành năm 2028. Hệ thống sẽ kết nối trực tiếp với hệ thống kế toán của doanh nghiệp, hướng tới tự động hóa việc lập báo cáo kê khai thuế. Qua đó, doanh nghiệp giảm thời gian, chi phí thực hiện thủ tục thuế, tập trung nguồn lực cho quản trị và sản xuất, kinh doanh; đồng thời nâng cao độ chính xác trong xác định nghĩa vụ thuế. |
Đặc biệt, trong bối cảnh cơ quan thuế ngày càng tăng cường ứng dụng công nghệ để phân tích báo cáo tài chính và các nguồn dữ liệu liên quan, doanh nghiệp cần chú trọng chất lượng thông tin kế toán, khả năng kiểm soát và đối chiếu dữ liệu. Việc chủ động rà soát các khâu trong quá trình kê khai, thực hiện nghĩa vụ thuế sẽ giúp doanh nghiệp sớm nhận diện những điểm chưa phù hợp để có biện pháp điều chỉnh, thay vì đợi đến khi cơ quan thuế phát hiện qua hoạt động kiểm tra.
Ở góc độ tư vấn, bà Nguyễn Thu Hường - Phó Tổng Giám đốc, Trưởng Bộ phận giải quyết tranh chấp và bất đồng về thuế (KPMG Việt Nam) cũng khuyến nghị, doanh nghiệp chủ động thực hiện việc tự rà soát “sức khỏe” tuân thủ thuế (health check), qua đó phát hiện và điều chỉnh những sai sót ngay từ sớm. Trường hợp có vấn đề chưa rõ hoặc phát sinh vướng mắc trong quá trình thực hiện, doanh nghiệp có thể chủ động trao đổi, đề nghị cơ quan thuế hướng dẫn trước khi nhận được quyết định kiểm tra.
Theo bà Hường, cơ quan thuế đang sử dụng AI và dữ liệu lớn (Big Data) để phân tích, đánh giá rủi ro. Những doanh nghiệp có lịch sử tuân thủ tốt hoặc không có dấu hiệu rủi ro sẽ được ưu tiên giảm tần suất kiểm tra, thậm chí có thể không thuộc diện kiểm tra. Ngược lại, các doanh nghiệp có mức độ rủi ro cao sẽ được cơ quan thuế tập trung kiểm tra.
Bà Hường nhấn mạnh: “Bản chất của hoạt động kiểm tra là nâng cao tính tuân thủ chứ không chỉ nhằm tăng số thu truy thu. Vì vậy, việc doanh nghiệp chủ động rà soát, nhận diện và khắc phục sai sót có ý nghĩa quan trọng. Hoạt động tự kiểm tra không nên chỉ thực hiện khi có thông tin về một cuộc kiểm tra thuế, mà cần trở thành công việc thường xuyên trong quá trình quản trị và thực hiện nghĩa vụ của doanh nghiệp”.
Việc tự rà soát cũng giúp doanh nghiệp nhìn nhận đầy đủ hơn những điểm còn hạn chế trong quy trình kế toán, kiểm soát nội bộ và thực hiện chính sách thuế. Khi phát hiện sai sót, doanh nghiệp có thể chủ động điều chỉnh hoặc tìm kiếm hướng dẫn từ cơ quan thuế, qua đó hạn chế nguy cơ phát sinh những vấn đề phức tạp trong quá trình kiểm tra chính thức.
Có thể thấy, chuyển từ kiểm tra theo chu kỳ sang kiểm tra dựa trên rủi ro không đồng nghĩa với việc giảm yêu cầu tuân thủ đối với doanh nghiệp. Thay vào đó, cơ quan thuế tăng cường cảnh báo, hướng dẫn và tập trung kiểm tra vào những trường hợp có dấu hiệu rủi ro, trong khi doanh nghiệp cần nâng cao tính chủ động trong thực hiện nghĩa vụ thuế. Sự phối hợp này không chỉ góp phần giảm áp lực kiểm tra không cần thiết, mà còn hướng tới nâng cao tính tự giác tuân thủ, minh bạch và hiệu quả trong quản lý thuế.