Đánh giá rõ lợi ích và rủi ro
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội đề xuất mở rộng diện ngân hàng được nhận tiền gửi từ Quỹ Bảo hiểm xã hội.
Bên cạnh ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần có vốn nhà nước trên 50% vốn điều lệ, dự thảo bổ sung ngân hàng thương mại cổ phần có vốn nhà nước và doanh nghiệp nhà nước trên 50% vốn điều lệ; ngân hàng thương mại cổ phần có vốn doanh nghiệp nhà nước trên 50% vốn điều lệ. Các ngân hàng thuộc diện bổ sung phải có chất lượng tốt, mức độ an toàn cao theo đánh giá của cơ quan quản lý nhà nước về hoạt động ngân hàng.
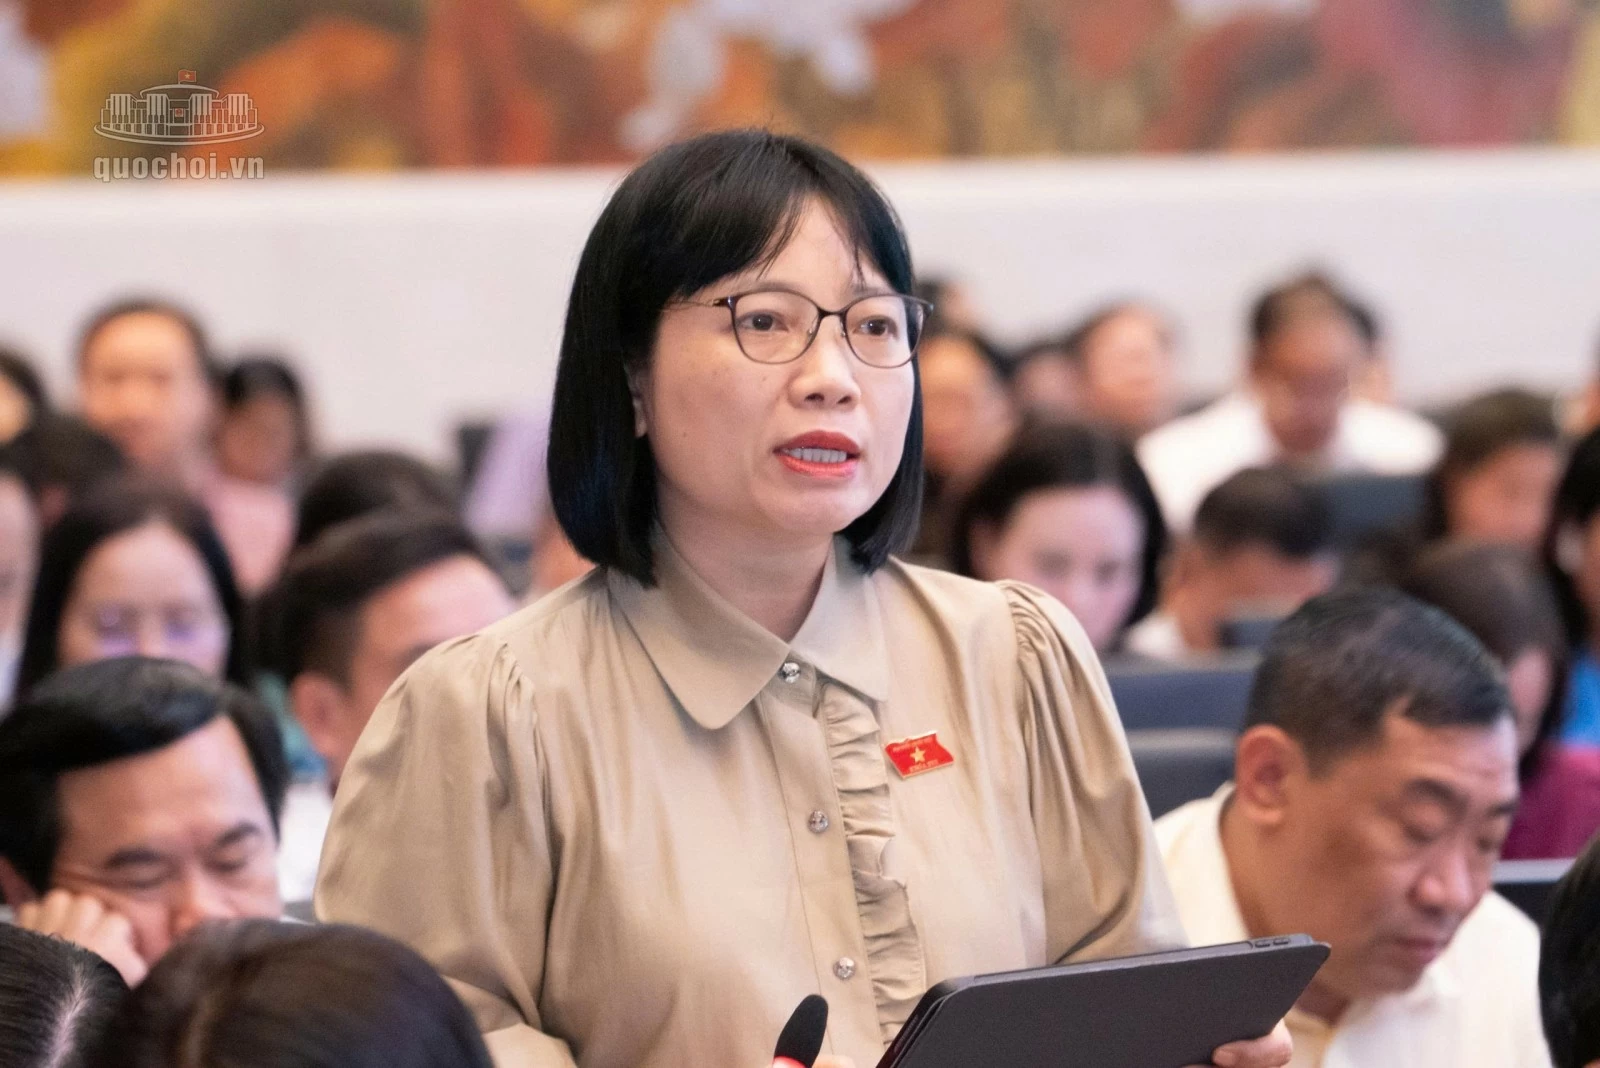 |
| Đại biểu Nguyễn Thị Việt Nga (đoàn Hải Phòng). |
Tại Hội nghị đại biểu Quốc hội chuyên trách chiều 29/9, góp ý về nội dung này, đại biểu Nguyễn Thị Việt Nga (đoàn Hải Phòng) cho rằng mục tiêu tạo thêm lựa chọn đầu tư cần được xem xét cùng yêu cầu an toàn, bởi tiền của quỹ là nguồn tích lũy từ đóng góp của người lao động, người sử dụng lao động và liên quan trực tiếp đến việc chi trả chế độ trong nhiều năm tới.
Theo đại biểu, cần làm rõ quy định hiện hành đang gặp vướng mắc gì, việc mở rộng mang lại lợi ích tăng thêm bao nhiêu và mức độ rủi ro của quỹ thay đổi ra sao. Đại biểu cho rằng tiêu chí ngân hàng có chất lượng tốt, mức độ an toàn cao đúng về định hướng nhưng chưa đủ rõ để lựa chọn ngân hàng và kiểm tra quyết định đầu tư. Hơn nữa, việc một ngân hàng có vốn của doanh nghiệp nhà nước không đồng nghĩa mọi khoản tiền gửi tại ngân hàng đó đều được Nhà nước bảo đảm, đại biểu lưu ý.
Nếu tiếp tục phương án mở rộng, đại biểu đề nghị quy định giới hạn tỷ lệ tiền gửi tại từng ngân hàng và từng nhóm ngân hàng; tiêu chí theo dõi an toàn trong suốt thời hạn gửi; cách xử lý khi ngân hàng không còn đáp ứng điều kiện; thẩm quyền quyết định và trách nhiệm giải trình.
Trong khi đó, ở góc nhìn khác, đại biểu Vũ Văn Tiến (đoàn Hải Phòng) đề nghị nhìn nhận đầy đủ hơn yêu cầu an toàn và hiệu quả trong đầu tư quỹ. Theo đại biểu, “trong một thời gian dài chúng ta đã nhấn mạnh rất nhiều vào chữ ‘an toàn’ trong khi chữ ‘hiệu quả’ chưa được đặt ở vị trí tương xứng”.
Dẫn số liệu đến ngày 30/4/2026, đại biểu cho biết số dư đầu tư của Quỹ Bảo hiểm xã hội Việt Nam đã hơn 1,5 triệu tỷ đồng, trong đó hơn 82%, tương đương 1,24 triệu tỷ đồng, đầu tư vào trái phiếu chính phủ và gần 18%, khoảng 272.000 tỷ đồng, gửi tại 4 ngân hàng thương mại. Năm 2025, lãi suất đầu tư bình quân của quỹ là 3,72%, trong khi CPI bình quân tăng 3,31%. Khoảng cách 0,41 điểm phần trăm cho thấy biên lợi suất so với lạm phát là rất mỏng, đại biểu nhận xét.
Tạo cơ chế an toàn dựa trên quản trị chuyên nghiệp
Nêu quan điểm “không mất vốn trên sổ sách không đồng nghĩa là bảo toàn được giá trị thực”, đại biểu đề nghị mở rộng cách hiểu về an toàn của quỹ: bên cạnh bảo toàn vốn, phải hướng tới bảo toàn giá trị thực, duy trì khả năng thanh toán dài hạn và tạo mức tăng trưởng bền vững. Chiến lược đầu tư cần có các chỉ tiêu phản ánh lợi suất sau chi phí, lợi suất sau lạm phát và khả năng đáp ứng nghĩa vụ chi trả.
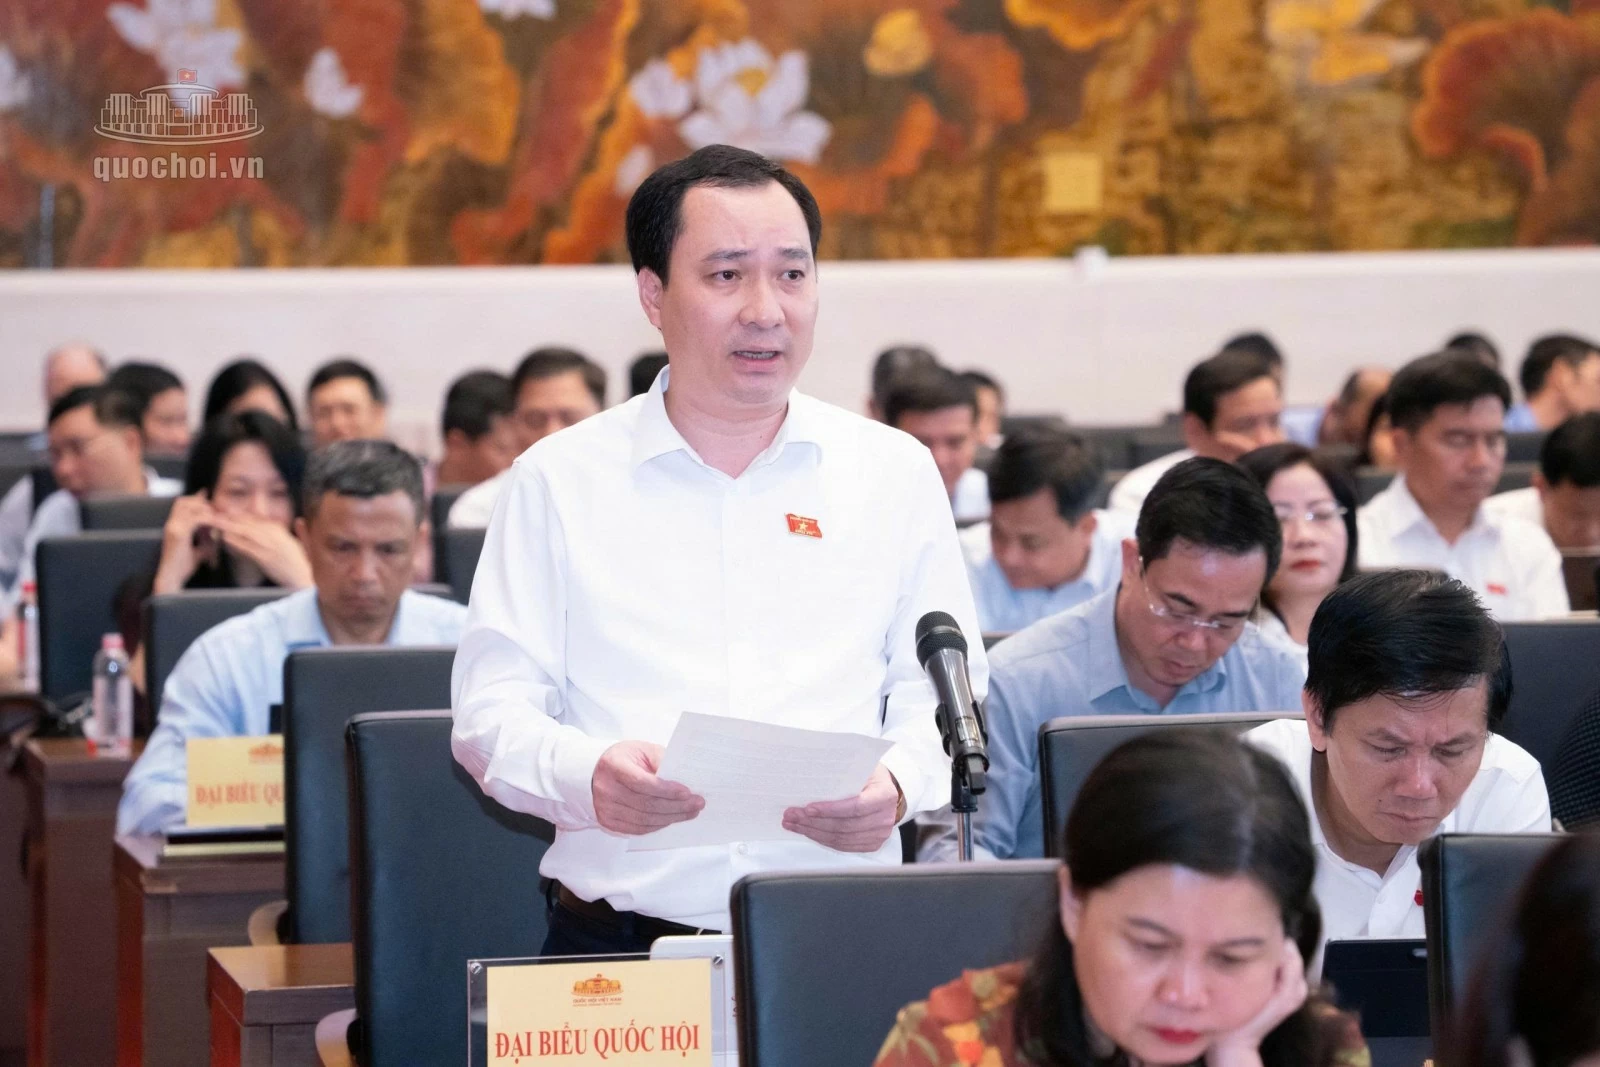 |
| Đại biểu Vũ Văn Tiến (đoàn Hải Phòng) phát biểu. |
Đối với tiền gửi, đại biểu đề nghị đổi mới cơ chế theo hướng cạnh tranh, minh bạch và linh hoạt về kỳ hạn, mở rộng cơ hội tham gia cho các tổ chức tín dụng đáp ứng đầy đủ tiêu chuẩn an toàn, nghiên cứu đấu thầu tiền gửi theo từng kỳ hạn hoặc áp dụng lãi suất cạnh tranh phù hợp với nhu cầu thu chi của từng quỹ thành phần.
Tuy nhiên, đại biểu cũng lưu ý pháp luật hiện hành đã cho phép gửi tiền tại một số ngân hàng ngoài bốn ngân hàng đang nhận tiền gửi của quỹ. Vì vậy, vấn đề không hoàn toàn nằm ở chỗ pháp luật không cho phép; một phần vấn đề nằm ở cách lựa chọn đối tác, cách tạo cạnh tranh, cách phân bổ kỳ hạn và cách quản trị danh mục.
Ngoài việc mở rộng diện ngân hàng được nhận tiền gửi, đại biểu Vũ Văn Tiến đề nghị sử dụng tốt hơn những công cụ đa dạng hóa đã được pháp luật cho phép. Trái phiếu chính phủ có thể vẫn là trụ cột vì đặc tính an toàn, song cần xem xét vì sao các công cụ khác chưa tạo được cơ cấu danh mục đa dạng hơn.
Cùng với đó, cần chuyên nghiệp hóa quản trị đầu tư, tăng cường năng lực chuyên sâu về quản trị tài sản - nợ, dự báo dòng tiền, lạm phát, lãi suất và kiểm soát rủi ro; đồng thời phải tách tương đối rõ người đề xuất đầu tư, người quyết định và người giám sát, đại biểu nhấn mạnh.
Kết luận phần phát biểu, đại biểu cho rằng lần sửa luật lần này không chỉ là bài toán lựa chọn giữa an toàn và hiệu quả đầu tư. Điều cần xem lại là cấu trúc đầu tư của quỹ khi một nguồn vốn rất lớn vẫn tập trung vào một số ít công cụ và đối tác ngân hàng.
Theo đại biểu, “sự thận trọng kéo dài quá mức có thể chuyển thành sự trì trệ và chính cơ chế bảo vệ quỹ quá nặng có thể làm giảm khả năng phát triển của quỹ”. Do vậy, luật sửa đổi cần tạo ra cơ chế an toàn cho quỹ dựa trên quản trị chuyên nghiệp với mục tiêu thận trọng nhưng không trì trệ, linh hoạt nhưng không tăng rủi ro, nâng cao hiệu quả đầu tư nhưng không đánh đổi an toàn.