Phạt nếu tiền tạm nộp 3 quý dưới 75% nhằm hạn chế chiếm dụng thuế

Nhật Minh
Trước thông tin báo chí cho rằng, Nghị định 126/2020/NĐ-CP quy định trường hợp người nộp thuế nộp thiếu số thuế phải tạm nộp 3 quý đầu năm (75%) thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu là tận thu, Tổng cục Thuế cho biết, quy định này là nhằm hạn chế chiếm dụng ngân sách.
aa

cục thuế hà nội

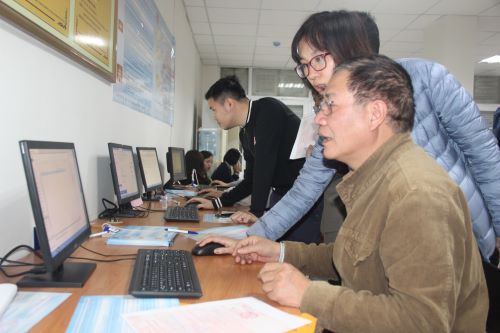
Người nộp thuế đăng ký làm thủ tục quyết toán thuế tại Cục Thuế TP. Hà Nội. Ảnh: Nhật Minh.

Tổng cục Thuế cho biết, thực hiện chủ trương cải cách, đơn giản hóa thủ tục hành chính cho doanh nghiệp, Tổng cục Thuế đã báo cáo Bộ Tài chính trình Chính phủ ban hành Nghị định số 91/2014/NĐ-CP ngày 1/10/2014 và trình Bộ Tài chính ban hành Thông tư số 151/2014/TT-BTC ngày 10/10/2014.

Theo các văn bản này, Bộ Tài chính đã bãi bỏ quy định về kê khai thuế thu nhập doanh nghiệp tạm tính hàng quý và kê khai quyết toán theo năm, thay bằng quy định tạm nộp thuế thu nhập doanh nghiệp hàng quý và kê khai quyết toán theo năm.

Doanh nghiệp căn cứ vào số thuế thu nhập doanh nghiệp của năm trước và dự kiến kết quả sản xuất kinh doanh trong năm để xác định số thuế thu nhập doanh nghiệp tạm nộp các quý trong năm sát với thực tế kết quả sản xuất kinh doanh.

Quy định về tính tiền chậm nộp đối với việc thực hiện tạm nộp thuế được xác định theo thời điểm hạn nộp thuế quý IV của doanh nghiệp. Trường hợp tổng số thuế tạm nộp trong kỳ tính thuế thấp hơn số thuế thu nhập doanh nghiệp phải nộp theo quyết toán từ 20% trở lên, thì doanh nghiệp phải nộp tiền chậm nộp đối với phần chênh lệch từ 20% trở lên giữa số thuế tạm nộp, với số thuế phải nộp theo quyết toán, tính từ ngày tiếp sau ngày cuối cùng của thời hạn nộp thuế quý IV của doanh nghiệp, đến ngày thực nộp số thuế còn thiếu so với số quyết toán.

Tuy nhiên từ khi thực hiện Nghị định số 91/2014/NĐ-CP, thực tế triển khai cho thấy, bên cạnh các doanh nghiệp đã tuân thủ tốt quy định tạm nộp thuế thu nhập doanh nghiệp, còn nhiều doanh nghiệp không tuân thủ và lợi dụng quy định về tính tiền chậm nộp này, không thực hiện tạm nộp hàng quý, mà để dồn đến thời hạn nộp thuế của quý IV, thông thường vào ngày 30/1 năm sau mới nộp thuế vào ngân sách nhà nước.

Tổng cục Thuế cho rằng, số thu thuế thu nhập doanh nghiệp phát sinh phải nộp trong năm ngân sách trước bị chiếm dụng và nộp vào năm ngân sách sau, gây ảnh hưởng đến cân đối ngân sách nhà nước hàng năm. Đồng thời, không đảm bảo sự công bằng trong việc thực thi pháp luật thuế giữa các doanh nghiệp tuân thủ tốt và các doanh nghiệp không tuân thủ.

Để khắc phục hạn chế nêu trên, Chính phủ đã quy định về tính tiền chậm nộp đối với thuế thu nhập doanh nghiệp tạm nộp trong năm, kê khai quyết toán cuối năm đã được sửa đổi tại điểm b khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ.

Theo đó, trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 3 quý đầu năm, thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu so với số thuế phải nộp theo quyết toán kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý III, đến ngày nộp số thuế còn thiếu vào ngân sách nhà nước.

Cũng theo Tổng cục Thuế, quy định này xuất phát từ thực tế hoạt động sản xuất kinh doanh của doanh nghiệp. Khi sản xuất kinh doanh, các doanh nghiệp đều có phương án và kế hoạch sản xuất kinh doanh hàng năm, và sẽ hoàn toàn chủ động trong việc xác định, ước tính kết quả hoạt động sản xuất kinh doanh trong năm để thực hiện quy định tạm nộp thuế thu nhập doanh nghiệp theo quy định.

Nghĩa vụ phải nộp chính thức sẽ được xác định khi doanh nghiệp quyết toán thuế thu nhập doanh nghiệp tại thời điểm kết thúc năm tính thuế. Các trường hợp doanh nghiệp có kết quả tăng bất thường về sản xuất kinh doanh trong quý IV mà doanh nghiệp không dự kiến được trước không phải là trường hợp phổ biến.

Về hiệu lực của quy định trên, Tổng cục Thuế cho biết sẽ báo cáo cấp có thẩm quyền để có hướng dẫn cụ thể theo kỳ tính thuế. Cơ quan thuế sẵn sàng hỗ trợ mọi vướng mắc của người dân, doanh nghiệp trong quá trình thực hiện nghĩa vụ thuế./.

Nhật Minh

Nhật Minh

Đọc thêm

Hải quan Việt Nam hợp tác với Hoa Kỳ phòng, chống buôn lậu trên biển

Hải quan Việt Nam hợp tác với Hoa Kỳ phòng, chống buôn lậu trên biển

(TBTCO) - Ngày 21/9, Cục Hải quan và Cục Phòng, chống ma túy và Thực thi pháp luật quốc tế (INL), Bộ Ngoại giao Hoa Kỳ phối hợp tổ chức Khóa tập huấn thí điểm về nghiệp vụ lên tàu, phục vụ công tác phòng, chống buôn lậu trên tuyến biển.
Đòn bẩy chính sách thuế cho doanh nghiệp Việt

Đòn bẩy chính sách thuế cho doanh nghiệp Việt

(TBTCO) - Chuỗi cung ứng toàn cầu dịch chuyển đang mở thêm cơ hội cho doanh nghiệp Việt đón vốn, đơn hàng mới và mở rộng thị trường. Để tận dụng tốt cơ hội, doanh nghiệp cần nâng cao năng lực, nâng cấp công nghệ... Chính sách thuế là một trong những động lực quan trọng để doanh nghiệp Việt đẩy nhanh quá trình này.
Thuế tỉnh Tuyên Quang thu nội địa 8 tháng đạt gần 5.000 tỷ đồng

Thuế tỉnh Tuyên Quang thu nội địa 8 tháng đạt gần 5.000 tỷ đồng

(TBTCO) - Theo Thuế tỉnh Tuyên Quang, tổng thu nội địa tháng 8/2026 do đơn vị thực hiện đạt 428,4 tỷ đồng, lũy kế 8 tháng năm 2026 đạt 4.985,9 tỷ đồng, bằng 72,3% dự toán UBND tỉnh giao, tăng 28,9% so với cùng kỳ.
Cục Thuế trao đổi kinh nghiệm quốc tế về quy trình áp dụng APA và thực tiễn áp dụng tại Việt Nam

Cục Thuế trao đổi kinh nghiệm quốc tế về quy trình áp dụng APA và thực tiễn áp dụng tại Việt Nam

(TBTCO) - Cục Thuế cùng Deloitte Nhật Bản, Deloitte Đông Nam Á và Deloitte Việt Nam vừa có cuộc trao đổi, chia sẻ chuyên sâu kinh nghiệm quốc tế áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) và thực tiễn áp dụng APA trong quản lý thuế tại Việt Nam. Đây là buổi chia sẻ kinh nghiệm thứ hai về APA, sau buổi trao đổi được tổ chức vào tháng 11/2025.
Thuế tỉnh Quảng Trị chuyển đổi số, tạo thuận lợi cho doanh nghiệp, hộ kinh doanh

Thuế tỉnh Quảng Trị chuyển đổi số, tạo thuận lợi cho doanh nghiệp, hộ kinh doanh

(TBTCO) - Với phương châm “Lấy người nộp thuế làm trung tâm phục vụ”, Thuế tỉnh Quảng Trị xác định cải cách hành chính và chuyển đổi số là nhiệm vụ trọng tâm nhằm nâng cao hiệu lực quản lý, đồng thời tạo thuận lợi cho doanh nghiệp, hộ kinh doanh thực hiện nghĩa vụ thuế.
Hải quan hướng dẫn điều kiện tạm xuất - tái nhập xe mô tô tự lái qua biên giới Việt - Trung

Hải quan hướng dẫn điều kiện tạm xuất - tái nhập xe mô tô tự lái qua biên giới Việt - Trung

(TBTCO) - Cục Hải quan lưu ý, phương tiện cơ giới qua lại biên giới Việt Nam - Trung Quốc phải đáp ứng quy định của Hiệp định vận tải hai nước và được cơ quan có thẩm quyền cấp phép; thủ tục tạm xuất - tái nhập không đồng nghĩa với việc xe mô tô cá nhân được tự lái qua cửa khẩu.
Giảm thời gian, tạo thuận lợi từ mô hình thông quan tập trung

Giảm thời gian, tạo thuận lợi từ mô hình thông quan tập trung

(TBTCO) - Từ xử lý hồ sơ phân tán sang thông quan tập trung trên nền tảng dữ liệu số, ngành Hải quan đang đổi mới phương thức quản lý. Kết quả thí điểm tại Hải quan khu vực III cho thấy năng lực xử lý tăng 20 - 30%, thời gian giải quyết thủ tục rút ngắn, tạo thuận lợi cho doanh nghiệp thông quan hàng hoá.
Gỡ nút thắt áp dụng tỷ giá giúp doanh nghiệp tránh rủi ro bị xử phạt

Gỡ nút thắt áp dụng tỷ giá giúp doanh nghiệp tránh rủi ro bị xử phạt

(TBTCO) - Trong hoạt động kinh doanh xuất nhập khẩu, việc sử dụng các đồng ngoại tệ làm phương thức thanh toán là điều bình thường. Tuy nhiên, doanh nghiệp có băn khoăn là “Tờ khai hải quan áp dụng tỷ giá này thì hóa đơn có bắt buộc phải lấy đúng tỷ giá đó không”? “Có cần điều chỉnh tờ khai hải quan khi số tiền quy đổi ra Đồng Việt Nam (VNĐ) bị lệch so với ghi trên hóa đơn?”… Nút thắt này đã chính thức được tháo gỡ một cách đồng bộ thông qua các văn bản quy phạm pháp luật mới và đặc biệt là hướng dẫn kịp thời của ngành chức năng.
Xem thêm