Hải quan khu vực II thu hơn 147.000 tỷ đồng sau 10 tháng
(TBTCO) - Đến hết tháng 10/2026, số thu ngân sách nhà nước của Chi cục Hải quan khu vực II đạt 147.012 tỷ đồng, tăng 5,63% so với cùng kỳ năm 2025.


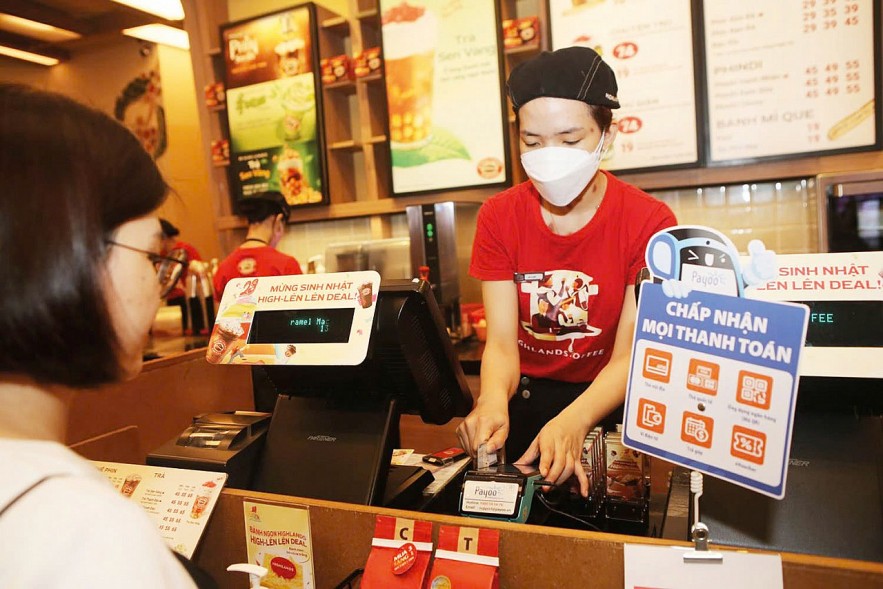 |
| Chủ trương thanh toán không dùng tiền mặt đem lại nhiều lợi ích cho nền kinh tế. Ảnh tư liệu |
Thanh toán chuyển khoản để được khấu trừ thuế
Ngày 1/7/2025, Chính phủ ban hành Nghị định 181/2025/NĐ-CP (Nghị định 181) quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng 2024, trong đó có quy định giao dịch từ 5 triệu đồng trở lên phải chuyển khoản để được khấu trừ thuế giá trị gia tăng đầu vào.
Cụ thể, tại Điều 26 quy định về chứng từ thanh toán không dùng tiền mặt nêu rõ, cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 5 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng. Trong đó, chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định của Nghị định số 52/2024/NĐ-CP ngày 15/5/2024 của Chính phủ về thanh toán không dùng tiền mặt, trừ các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán.
Đối với trường hợp mua hàng hóa, dịch vụ của một người nộp thuế có giá trị dưới 5 triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ 5 triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán không dùng tiền mặt.
Đồng thời, Nghị định 181 cũng đưa ra một số trường hợp đặc thù, trong đó quy định: Trường hợp hàng hóa, dịch vụ mua vào theo phương thức thanh toán bù trừ giữa giá trị hàng hóa, dịch vụ mua vào với giá trị hàng hóa, dịch vụ bán ra, vay mượn hàng mà phương thức thanh toán này được quy định cụ thể trong hợp đồng thì phải có biên bản đối chiếu số liệu và xác nhận giữa hai bên về việc thanh toán bù trừ giữa hàng hóa, dịch vụ mua vào với hàng hóa, dịch vụ bán ra, vay mượn hàng. Trường hợp bù trừ công nợ qua bên thứ ba phải có biên bản bù trừ công nợ của ba bên làm căn cứ khấu trừ thuế.
Trường hợp hàng hóa, dịch vụ mua vào theo phương thức bù trừ công nợ như vay, mượn tiền; cấn trừ công nợ qua bên thứ ba mà phương thức thanh toán này được quy định cụ thể trong hợp đồng thì phải có hợp đồng vay, mượn tiền dưới hình thức văn bản được lập trước đó và có chứng từ chuyển tiền từ tài khoản của bên cho vay, cho mượn sang tài khoản của bên đi vay, đi mượn đối với khoản vay, mượn bằng tiền bao gồm cả trường hợp bù trừ giữa giá trị hàng hóa, dịch vụ mua vào với khoản tiền mà bên bán hỗ trợ cho bên mua, hoặc nhờ bên mua chi hộ.
Trường hợp hàng hóa, dịch vụ mua vào được thanh toán ủy quyền qua bên thứ ba thanh toán không dùng tiền mặt (bao gồm cả trường hợp bên bán yêu cầu bên mua thanh toán không dùng tiền mặt cho bên thứ ba do bên bán chỉ định) thì việc thanh toán theo ủy quyền hoặc thanh toán cho bên thứ ba theo chỉ định của bên bán phải được quy định cụ thể trong hợp đồng dưới hình thức văn bản và bên thứ ba là một tổ chức hoặc thể nhân đang hoạt động theo quy định của pháp luật.
Trường hợp hàng hóa, dịch vụ mua vào theo phương thức thanh toán tiền hàng hóa, dịch vụ bằng cổ phiếu, trái phiếu mà phương thức thanh toán này được quy định cụ thể trong hợp đồng thì phải có hợp đồng mua - bán dưới hình thức văn bản được lập trước đó.
Trường hợp sau khi thực hiện các hình thức thanh toán nêu tại điểm a, b, c và d khoản này mà phần giá trị còn lại được thanh toán bằng tiền có giá trị từ 5 triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán không dùng tiền mặt.
Trường hợp hàng hóa, dịch vụ mua vào được thanh toán không dùng tiền mặt vào tài khoản của bên thứ ba mở tại Kho bạc Nhà nước để thực hiện cưỡng chế bằng biện pháp thu tiền, tài sản do tổ chức, cá nhân khác đang nắm giữ (theo quyết định của cơ quan nhà nước có thẩm quyền) thì được khấu trừ thuế giá trị gia tăng đầu vào xác định tương ứng với số tiền chuyển vào tài khoản của bên thứ ba mở tại Kho bạc Nhà nước.
Trường hợp giá trị hàng hóa, dịch vụ nhập khẩu từng lần có giá trị dưới 5 triệu đồng, hàng hóa, dịch vụ mua vào từng lần theo hóa đơn dưới 5 triệu đồng theo giá đã có thuế giá trị gia tăng và trường hợp cơ sở kinh doanh nhập khẩu hàng hóa là quà biếu, quà tặng, hàng mẫu không phải trả tiền của tổ chức, cá nhân ở nước ngoài thì không cần chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào.
Trường hợp hàng hóa, dịch vụ mua vào phục vụ cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng được ủy quyền cho cá nhân là người lao động của cơ sở kinh doanh thanh toán không dùng tiền mặt theo quy chế tài chính hoặc quy chế nội bộ của cơ sở kinh doanh, sau đó cơ sở kinh doanh thanh toán lại cho người lao động bằng hình thức thanh toán không dùng tiền mặt thì được khấu trừ thuế giá trị gia tăng đầu vào.
Ngăn chặn chia nhỏ giao dịch để mua hóa đơn, gian lận thuế
Trao đổi với phóng viên, ông Nguyễn Văn Được - Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín cho rằng, chủ trương thanh toán không dùng tiền mặt đem lại nhiều lợi ích cho nền kinh tế, vì vậy Chính phủ đang hướng các giao dịch thanh toán không dùng tiền mặt đáp ứng việc phục vụ cho nền kinh tế số; việc thanh toán không dùng tiền mặt rõ ràng chúng ta sẽ quản lý được giao dịch minh bạch hơn, tiết kiệm được chi phí vận hành; đặc biệt là chi phí lưu thông in ấn quản lý sử dụng tiền bằng giấy cũng được tiết kiệm.
“Việc hạ mức bắt buộc phải thanh toán không dùng tiền mặt từ mức 20 triệu đồng xuống 5 triệu đồng phải có hóa đơn chứng từ để được khấu trừ thuế là cú huých, là cơ sở để tạo điều kiện thuận lợi, đáp ứng yêu cầu, chủ trương thanh toán không dùng tiền mặt mà Chính phủ đề ra để hướng tới nền kinh tế số” - ông Được nhấn mạnh.
Chuyên gia khẳng định, quy định không chỉ giúp ngăn chặn tình trạng trốn thuế, gian lận thuế, mà còn giúp ngăn chặn tình trạng chia nhỏ giao dịch để mua bán hóa đơn, gian lận trong việc mua bán hóa đơn; chủ trương này cũng phù hợp với định hướng tại Nghị quyết 68-NQ/TW của Bộ Chính trị nhằm hướng tới năm 2026 sẽ xóa bỏ hình thức thuế khoán đối với hộ kinh doanh.
Trước đó, nêu quan điểm góp ý cho dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế Giá trị gia tăng, TS. Đinh Thế Hiển - Viện trưởng Viện Nghiên cứu tin học và kinh tế ứng dụng cho biết, ủng hộ đề xuất của Bộ Tài chính về chủ trương thanh toán không dùng tiền mặt với hàng hóa có giá trị dưới 20 triệu đồng.
Theo ông Hiển, xét về điều kiện thực tế công nghệ, kỹ thuật, thì hiện nay việc thanh toán không dùng tiền mặt đơn giản và thực hiện được. Hiện nay, ở các tỉnh, thành phố xa xôi, tỷ lệ người dân sử dụng smartphone để chuyển khoản, nhận tiền qua tài khoản ngân hàng hay ví điện tử khá nhiều. Với các doanh nghiệp, việc thanh toán không dùng tiền mặt là tất yếu. Theo đó, quy định giao dịch từ 5 triệu phải chuyển khoản để được khấu trừ thuế giá trị gia tăng đầu vào là hoàn toàn phù hợp để đảm bảo hoạt động của doanh nghiệp được minh bạch. Từ đó, cơ quan thuế cũng dễ quản lý được chi phí liên quan để áp dụng khấu trừ thuế giá trị gia tăng, điều này cũng tạo thuận lợi cho doanh nghiệp.
| "Bước đệm" tiến tới quy định tất cả chi phí trong hoạt động kinh doanh đều không dùng tiền mặt Đây là bước đệm để tiến tới quy định tất cả chi phí trong hoạt động kinh doanh của doanh nghiệp đều phải thực hiện chuyển khoản, không dùng tiền mặt. Làm được điều này, hệ thống sổ sách, chứng từ của doanh nghiệp được rõ ràng, minh bạch hơn. Dòng tiền chủ yếu sẽ tập trung luân chuyển trong hệ thống ngân hàng, giảm được chi phí liên quan đến lượng tiền mặt cho doanh nghiệp nói riêng và cả nền kinh tế nói chung. Ông Nguyễn Văn Được - Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín |