Hút ròng gần 10.000 tỷ đồng, lãi suất qua đêm ổn định
Trong tuần qua (từ ngày 19 - 23/10), Ngân hàng Nhà nước tiếp tục hút ròng thanh khoản trên thị trường mở (OMO), đảo chiều so với tuần trước đó.
Đáng chú ý, hoạt động bơm vốn mới diễn ra khá hạn chế, trong khi lượng vốn đáo hạn lớn, cho thấy Ngân hàng Nhà nước đang thu hẹp quy mô hỗ trợ thanh khoản qua kênh này.
| Tính chung cả tuần, Ngân hàng Nhà nước hút ròng 9.868,06 tỷ đồng khỏi hệ thống ngân hàng qua kênh OMO, đảo chiều so với mức bơm ròng 8.188,63 tỷ đồng của tuần 12 - 16/10. Đến cuối phiên 23/10, khối lượng vốn lưu hành trên thị trường mở giảm xuống còn 95.064,92 tỷ đồng, xuống đáy hơn 1 năm. |
Cụ thể, qua kênh cầm cố giấy tờ có giá, Ngân hàng Nhà nước bơm ra tổng cộng 1.652,21 tỷ đồng, với giao dịch phát sinh trong hai phiên ngày 19/10 và 23/10.
Việc hoạt động bơm vốn chỉ tập trung vào hai phiên, với quy mô tương đối nhỏ, cho thấy cơ quan điều hành không đẩy mạnh bổ sung thanh khoản như tuần trước, mà chủ yếu duy trì hỗ trợ ở mức hạn chế.
Trong khi đó, lượng vốn đáo hạn trong tuần lên tới 11.520,27 tỷ đồng, cao gấp gần 7 lần khối lượng bơm mới.
 |
| Thị trường tiền tệ tuần 19 - 23/10: Bơm vốn qua kênh OMO “nhỏ giọt”, tỷ giá USD ngân hàng hạ nhiệt. Ảnh tư liệu. |
Trên thị trường liên ngân hàng, lãi suất VND biến động tương đối ổn định trong những phiên gần đây. Chốt ngày 22/10, lãi suất kỳ hạn qua đêm ở mức 4,31%/năm, giảm 0,14 điểm phần trăm so với cuối tuần trước; kỳ hạn 1 tuần giảm 0,26 điểm phần trăm xuống 4,35%/năm.
Lãi suất kỳ hạn 1 tháng giảm 0,72 điểm phần trăm xuống 5,11%/năm và kỳ hạn 3 tháng giảm 0,37 điểm phần trăm xuống 6,93%/năm.
Riêng kỳ hạn 2 tuần, lãi suất tăng 0,18 điểm phần trăm lên 5,01%/năm.
Sự kết hợp giữa trạng thái hút ròng trên thị trường OMO và xu hướng giảm của phần lớn lãi suất liên ngân hàng cho thấy áp lực thanh khoản chưa gia tăng.
Tuần qua, Ngân hàng Nhà nước đã ban hành Công văn số 9608/NHNN-CSTT, yêu cầu các tổ chức tín dụng điều chỉnh giảm tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên, đồng thời tập trung giảm 1,5 - 2 điểm phần trăm/năm đối với lãi suất cho vay trong lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Tuy nhiên, theo Công ty Chứng khoán Yuanta Việt Nam (Chứng khoán Yuanta), dư địa giảm lãi suất vẫn chịu giới hạn bởi áp lực cân đối nguồn vốn và rủi ro tỷ giá. Tăng trưởng tín dụng đạt 11,59% tính đến cuối tháng 9, trong khi nhu cầu vốn thường gia tăng vào quý IV/2026, khiến các ngân hàng tiếp tục phải duy trì nguồn huy động ổn định.
Bên cạnh đó, xu hướng thắt chặt tiền tệ tại các ngân hàng trung ương lớn có thể hạn chế khả năng nới lỏng thanh khoản của Ngân hàng Nhà nước. “Mặt bằng lãi suất toàn hệ thống khó giảm sâu, nhưng xu hướng tăng sẽ được kiềm chế và áp lực tăng lãi suất có thể sẽ quay trở lại trong đầu 2027” - Chứng khoán Yuanta nêu quan điểm.
Giữ thăng bằng lãi suất - tỷ giá trước áp lực từ Fed
Trên thị trường ngoại hối, tỷ giá USD/VND ghi nhận xu hướng giảm tại Ngân hàng Nhà nước và các ngân hàng thương mại, trong khi thị trường tự do diễn biến ngược chiều.
Cụ thể, Ngân hàng Nhà nước công bố tỷ giá trung tâm ngày 23/10 ở mức 25.627 đồng, giảm 10 đồng so với cuối tuần trước, đảo chiều so với mức tăng 8 đồng của tuần trước đó.
Cùng xu hướng, tỷ giá USD tại Vietcombank mua vào - bán ra ở mức 25.610 - 26.020 VND/USD, cùng giảm 60 đồng ở cả hai chiều so với kỳ trước. Tại BIDV, tỷ giá USD mua vào - bán ra ở mức 25.640 - 26.020 VND/USD, cùng giảm 45 đồng.
Trong khi đó, tỷ giá USD trên thị trường tự do diễn biến trái chiều khi tăng 30 đồng so với cuối tuần trước, lên 26.000 - 26.080 VND/USD.
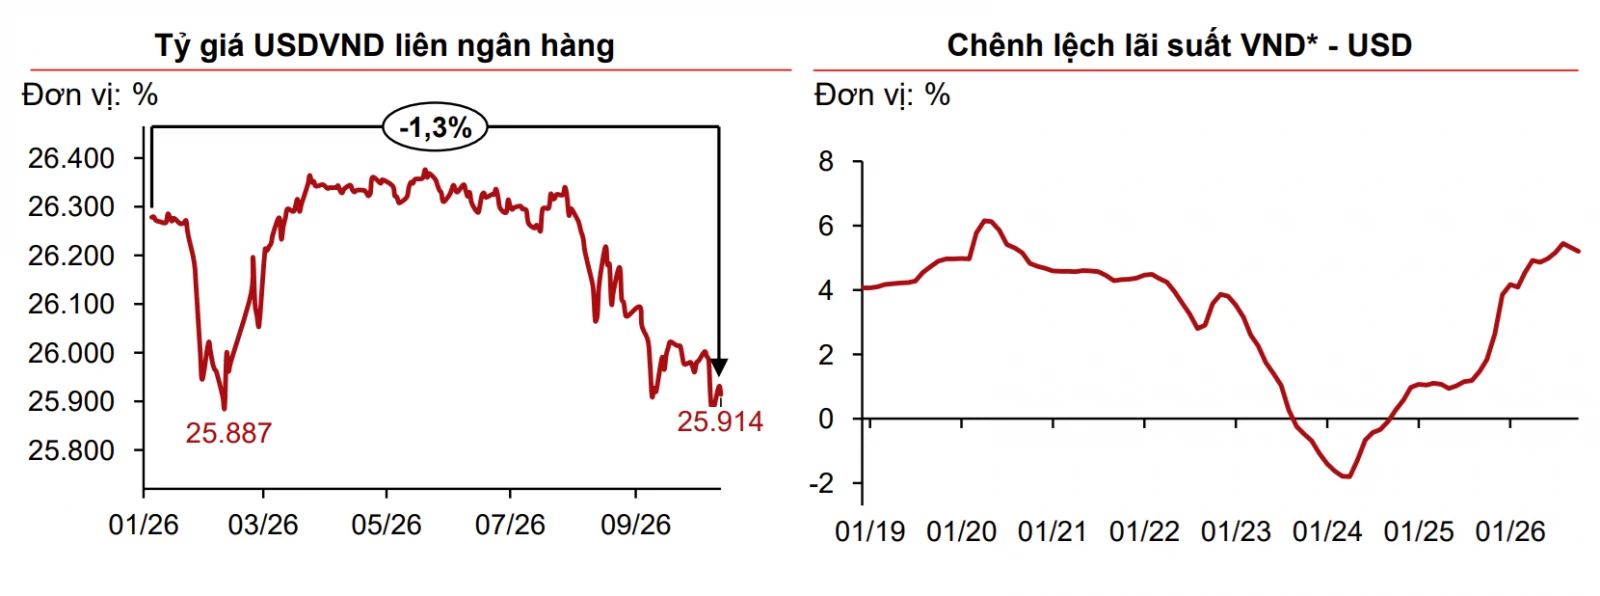 |
| Nguồn: Techcombank. |
| Một trong những yếu tố hỗ trợ tỷ giá được nhóm phân tích Techcombank chỉ rõ, đó là chênh lệch lãi suất giữa VND (ước tính dựa trên lãi suất huy động kỳ hạn 6 tháng của nhóm 8 ngân hàng) và USD được kỳ vọng tiếp tục duy trì ở mức trên 3 điểm phần trăm, ngay cả khi Fed có thể tiếp tục tăng lãi suất vào tháng 12. |
Bộ phận Phân tích kinh tế và Thị trường tài chính nhóm Ngân hàng doanh nghiệp và định chế tài chính Techcombank giữ quan điểm tỷ giá USD/VND sẽ duy trì tương đối ổn định trong những tháng cuối năm và chỉ mất giá nhẹ khoảng 1% so với thời điểm cuối năm 2025.
Tỷ giá được kỳ vọng dao động quanh ngưỡng 26.000 VND/USD từ nay đến cuối năm, nhờ sự hỗ trợ của nhiều yếu tố thuận lợi.
“Mặt bằng chênh lệch lãi suất này kỳ vọng sẽ tiếp tục khuyến khích dòng vốn ngoại tệ vào Việt Nam, hỗ trợ sự ổn định của tỷ giá” - nhóm phân tích Techcombank kỳ vọng.
Ở góc nhìn khác, Chứng khoán Yuanta cho rằng, trong bối cảnh Ngân hàng Nhà nước đồng thời đẩy mạnh định hướng giảm lãi suất huy động và cho vay, việc duy trì cân bằng giữa hỗ trợ tăng trưởng và ổn định tỷ giá sẽ trở thành yêu cầu quan trọng.
Trên thị trường quốc tế, chỉ số DXY - thước đo sức mạnh đồng USD so với rổ 6 đồng tiền chủ chốt (EUR, JPY, GBP, CAD, SEK, CHF) - kết tuần ở 101,81 điểm, gần như đi ngang so với cuối tuần trước.
Các chiến lược gia tại TD Securities (Canada) dự báo Cục Dự trữ Liên bang Mỹ (Fed) sẽ giữ nguyên lãi suất điều hành ở mức 4% tại cuộc họp Ủy ban Thị trường Mở Liên bang (FOMC) tháng 10, bất chấp áp lực lạm phát gia tăng và thị trường lao động vẫn duy trì sự vững chắc. Tuy nhiên, việc tạm dừng tăng lãi suất lần này không đồng nghĩa với kết thúc chu kỳ thắt chặt tiền tệ, mà có thể mở đường cho Fed tiếp tục nâng lãi suất vào tháng 12/2026 và tháng 3/2027.
Theo TD Securities, trong điều kiện thị trường lao động vẫn ổn định, lạm phát cao lẽ ra đủ cơ sở để Fed tiếp tục tăng lãi suất ngay trong tháng 10, cũng là kịch bản mà tổ chức này từng dự báo. Tuy nhiên, nhóm phân tích hiện nghiêng về khả năng Fed tạm thời giữ nguyên lãi suất tại cuộc họp sắp tới, trước khi nối lại chu kỳ thắt chặt vào cuối năm.
Đáng chú ý, TD Securities cho rằng, Chủ tịch Kevin Warsh khó đưa ra định hướng rõ ràng về lộ trình chính sách tiền tệ trong thời gian tới. Dù vậy, nếu Chủ tịch Fed phát đi thông điệp cứng rắn về kiểm soát lạm phát, điều này có thể giúp củng cố niềm tin của thị trường vào quyết tâm chống lạm phát của Fed, đồng thời thúc đẩy nhà đầu tư gia tăng kỳ vọng về các đợt nâng lãi suất tiếp theo./.