Tỷ lệ tín dụng/GDP vẫn leo dốc, yêu cầu nâng "chất" và điều hướng dòng vốn

Ánh Tuyết
(TBTCO) - Tín dụng/GDP của Việt Nam dự báo tiếp tục leo dốc, lên 155% năm 2026, gia tăng áp lực khi tín dụng đã ở nền cao. Trong khi dòng vốn vẫn tìm về "chỗ trũng", yêu cầu điều hướng tín dụng, nâng chất lượng tín dụng và tăng cường kiểm soát rủi ro ngày càng được đặt ra rõ nét.
aa

Tỷ lệ tín dụng/GDP ngày càng leo dốc và nỗi lo phía sau

Hệ thống ngân hàng vẫn là “mạch” dẫn vốn chủ đạo của nền kinh tế, khiến tăng trưởng phụ thuộc lớn vào tín dụng. Điều này thể hiện rõ qua tỷ lệ tín dụng/GDP duy trì xu hướng tăng trong nhiều năm.

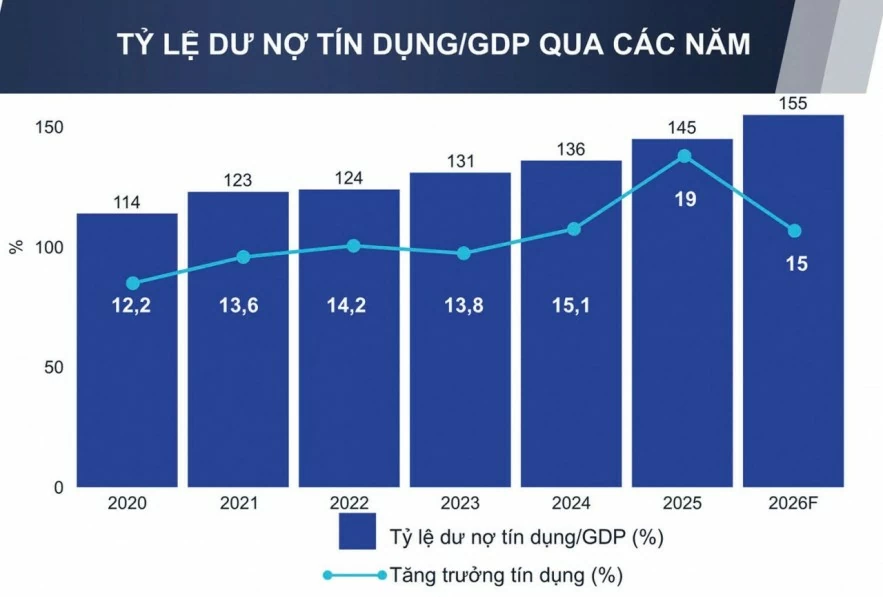
Theo số liệu Ngân hàng Thế giới (WB), tín dụng nội địa do các ngân hàng cung cấp tại Việt Nam tăng từ 18,5% GDP năm 1995 lên 35,3% năm 2000 và lần đầu vượt 100% vào năm 2009. Từ năm 2017 đến nay, tỷ lệ này liên tục duy trì trên 100% và đến năm 2025 đạt 145%, thuộc nhóm cao nhất khu vực ASEAN.
Tỷ lệ tín dụng/GDP vẫn leo dốc, yêu cầu nâng
Nguồn: Ngân hàng Nhà nước, Fitch Ratings và tính toán của WB. Đồ họa: Ánh Tuyết

Năm 2026, tỷ lệ này có thể tiếp tục leo lên một nấc mới. Trong đánh giá mới đây, Fitch Ratings cho biết, mục tiêu tăng trưởng tín dụng năm 2026 là 15%, thấp hơn thực hiện năm 2025 (19%). Tuy nhiên, Fitch Ratings dự đoán mục tiêu này sẽ được nâng vào cuối năm nay, tương tự năm 2025, để kích thích nền kinh tế trong bối cảnh khó khăn từ bên ngoài. Theo đó, tín dụng ngành ngân hàng có thể đẩy lên khoảng 155% GDP, gấp ba lần mức trung bình của các quốc gia được xếp hạng “BB” (52%).

Khi tỷ lệ này tiếp tục lên cao, áp lực cũng lớn dần, đặt ra yêu cầu kiểm soát rủi ro kéo theo về tín dụng, thanh khoản, chênh lệch kỳ hạn và củng cố năng lực vốn tự có.

Mở “van” tín dụng dựa trên bộ chỉ số an toàn từng ngân hàng

Trước mắt, bắt buộc phải có sự linh hoạt để sử dụng vốn trên thị trường tiền tệ, nhưng linh hoạt trên nền tảng không đánh mất sự thận trọng, không bỏ qua yếu tố rủi ro. Từ đó, có những bộ chỉ số khác nhau để điều tiết trong hệ thống ngân hàng, để “van” tín dụng vẫn chảy ra nền kinh tế, phục vụ nhu cầu sản xuất kinh doanh.

TS. Châu Đình Linh - Trường Đại học Ngân hàng TP. Hồ Chí Minh

Trao đổi với phóng viên, TS. Châu Đình Linh - Trường Đại học Ngân hàng TP. Hồ Chí Minh cho rằng, tỷ lệ được đánh giá tích cực khoảng 90 - 100% GDP. Trên 90%, chỉ số này được đánh giá, cảnh báo, song cũng tùy thuộc vào đặc thù của từng quốc gia. Mức độ rủi ro còn phụ thuộc vào trình độ quản trị rủi ro, nền tảng của hệ thống ngân hàng, cũng như năng lực quản lý đã được chứng minh trong quá khứ.

"Khi các chỉ số cho thấy yếu tố rủi ro gia tăng, đây là vấn đề cần thận trọng và không thể xem nhẹ. Cần đánh giá đầy đủ các kịch bản có thể xảy ra, từ đó, chủ động xây dựng giải pháp” - ông Linh đánh giá.

Cùng chung quan điểm, TS. Nguyễn Trí Hiếu - Viện trưởng Viện Nghiên cứu và Phát triển Thị trường Tài chính - Bất động sản Toàn Cầu cho biết, tỷ lệ này được Quỹ Tiền tệ Quốc tế (IMF), WB, cũng như các tổ chức thế giới nhiều lần khuyến nghị.

Không chỉ ở quy mô tín dụng cao, theo TS. Nguyễn Trí Hiếu, rủi ro còn nằm ở sự chênh lệch kỳ hạn giữa nguồn vốn và sử dụng vốn. Khoảng 40% tín dụng là các khoản vay trung và dài hạn, trong khi 70 - 80% nguồn vốn tài trợ cho các khoản vay này lại là vốn ngắn hạn, tạo ra sự mất cân đối kỳ hạn. Vì vậy, khi tỷ lệ tổng dư nợ trên GDP đã ở mức cao, rủi ro kỳ hạn càng trở thành vấn đề đáng lưu ý với hệ thống tài chính và ngân hàng.

“Cứ mỗi lần các ngân hàng gặp khó khăn về thanh khoản là phải huy động vốn mới để lấp đầy thanh khoản. Mỗi lần như thế, rủi ro thanh khoản lại càng cao hơn và khó có thể duy trì lãi suất thấp” - ông Hiếu phân tích.

Nếu phải liên tục huy động nguồn vốn mới với lãi suất cao, chi phí vốn sẽ tăng, kéo theo áp lực tăng lãi suất huy động và lãi suất cho vay, khiến mặt bằng lãi suất khó duy trì ở mức thấp.

Vốn “quay” chậm, nợ xấu dềnh lên

Chuyên gia WB cũng nhấn mạnh, tín dụng tại Việt Nam đã tăng mạnh, trong bối cảnh vòng quay tiền tệ duy trì ở mức thấp 0,6 năm 2025, mức thấp nhất trong một thập kỷ qua. Tín dụng chưa được chảy hoàn toàn vào các hoạt động kinh tế sản xuất.

Một biểu hiện rõ nét là dòng tín dụng chảy mạnh vào bất động sản, góp phần đẩy giá tài sản lên cao, thay vì kích thích sản xuất. Tín dụng bất động sản tăng 42% năm 2025, gần gấp đôi tốc độ tăng trưởng tín dụng toàn hệ thống.

Theo chuyên gia WB, sự suy giảm của thị trường bất động sản có thể nhanh chóng chuyển hóa thành nợ xấu gia tăng. Các ngân hàng phụ thuộc vào tiền gửi ngắn hạn để tài trợ cho các khoản vay bất động sản dài hạn cũng đối mặt với rủi ro lệch kỳ hạn.

Ngoài ra, các ngân hàng còn đứng trước bài toán về sự đánh đổi. Nợ xấu nhóm 3 - 5 tại các ngân hàng niêm yết lần đầu vượt 300.000 tỷ đồng, lên 312.108,5 tỷ đồng cuối quý II/2026, tăng 17,5% so với cuối năm 2025, đặt ra yêu cầu cao hơn về năng lực quản trị rủi ro.

Đánh giá những rủi ro đi kèm, TS. Châu Đình Linh cho rằng, ngân hàng hấp thụ rủi ro nhiều hơn rất nhiều so với chúng ta nghĩ.

Chẳng hạn, khi sử dụng vốn trung và dài hạn, có kỳ hạn 5 - 10 năm, để đầu tư máy móc, nhà xưởng, đất đai sẽ giúp kỳ hạn vốn khớp với vòng đời dự án, chủ động phương án trả nợ và giảm rủi ro.

“Nếu vay trong ngắn hạn, dòng tiền từ dự án chưa về những năm đầu, có khi từ năm thứ 3, năm thứ 4, lấy đâu trả nợ cho ngân hàng, từ đó, rủi ro tín dụng gia tăng” - ông Linh đặt vấn đề.

Nếu cơ cấu tài chính mất cân đối, nợ quá lớn so với vốn chủ sở hữu, đặc biệt phần lớn là nợ ngắn hạn từ ngân hàng, rủi ro sẽ gia tăng, đối với cả doanh nghiệp lẫn ngân hàng.

TS. Châu Đình Linh cho rằng, trước khi xảy ra nợ xấu cần có cơ chế kích hoạt cảnh báo sớm cho chuyện này, chứ không phải đợi xảy ra nợ xấu mới bắt đầu phân loại.

Dòng vốn vẫn tìm về “chỗ trũng”, yêu cầu “nắn” dòng tín dụng

Xét cơ cấu dòng vốn theo lĩnh vực nửa đầu năm, báo cáo từ Công ty cổ phần Chứng khoán Rồng Việt (VDSC) cho thấy, xét theo lĩnh vực, các lực đẩy chính cho tăng trưởng tín dụng quý II/2026 là dịch vụ tài chính (tăng 32,3% so với đầu năm, tăng 89% so với cùng kỳ), kinh doanh bất động sản (tăng 21% so với đầu năm, tăng 34% cùng kỳ). Cùng với đó, sản xuất tăng 11,6% so với đầu năm; xây dựng tăng 8,5%.

Ở chiều ngược lại, tín dụng nông nghiệp và khách sạn tăng chậm, lần lượt 1,6% và 4,8%.

“Mức độ tập trung cao vào bất động sản - xây dựng - dịch vụ tài chính, cùng việc tín dụng bán lẻ chưa phục hồi, vừa làm gia tăng áp lực huy động kỳ hạn trên 12 tháng, vừa là những điểm cần tiếp tục theo dõi trong các quý tới” - VDSC lưu ý.

Theo chuyên gia WB, để giảm thiểu rủi ro, hoạt động giám sát được siết chặt hơn, thông qua các quy định nghiêm ngặt hơn về giới hạn sở hữu ngân hàng, giới hạn cấp tín dụng với một khách hàng và các biện pháp định hướng tín dụng rời khỏi lĩnh vực bất động sản.

Để xử lý những mất cân đối này đi kèm với nỗ lực định hướng lại dòng tín dụng, hướng dòng vốn vào lĩnh vực ưu tiên, động lực tăng trưởng.

Dù vậy, theo TS. Châu Đình Linh, tín dụng vẫn sẽ chảy về chỗ “trũng”, chảy về nơi có nhu cầu vốn. Bên cạnh mục tiêu kinh doanh, ngân hàng thực hiện trách nhiệm xã hội thông qua việc đồng hành, cam kết dành các gói tín dụng cho những đối tượng ưu tiên. Tuy nhiên, vẫn cần các chính sách khuyến khích phù hợp giúp ngân hàng thương mại “mặn mà” hơn với những lĩnh vực ưu tiên.

Trong bối cảnh các kênh vốn khác đang trên đà mở rộng, tỷ lệ tín dụng/GDP được dự báo vẫn duy trì xu hướng đi lên, song đà tăng kỳ vọng sẽ dần chậm lại khi vai trò cung ứng vốn được san sẻ nhiều hơn. Quan trọng hơn là điều hướng dòng tín dụng vào các lĩnh vực tạo ra giá trị cho nền kinh tế, chủ động kiểm soát các rủi ro đi kèm.


Ánh Tuyết

Đọc thêm

Tỷ giá USD hôm nay (29/9): USD “lặng sóng” trong nước, thị trường dõi theo khả năng Úc và Ấn Độ tăng lãi suất

Tỷ giá USD hôm nay (29/9): USD “lặng sóng” trong nước, thị trường dõi theo khả năng Úc và Ấn Độ tăng lãi suất

(TBTCO) - Sáng 29/9, tỷ giá trung tâm giảm 2 đồng xuống 25.630 đồng, trong khi USD tại ngân hàng và thị trường tự do đi ngang. Chỉ số DXY nhích nhẹ 0,02% lên 101,21 điểm, duy trì vùng cao hai tháng. Thị trường hướng sự chú ý tới các quyết định chính sách sắp tới, khi kỳ vọng ngân hàng trung ương Ấn Độ và Úc đều tăng lãi suất thêm 25 điểm cơ bản.
PVcomBank tăng vốn sau hơn một thập kỷ và “ẩn số” nhà đầu tư khi chào bán cổ phiếu cao hơn 50% thị giá

PVcomBank tăng vốn sau hơn một thập kỷ và “ẩn số” nhà đầu tư khi chào bán cổ phiếu cao hơn 50% thị giá

(TBTCO) - PVcomBank chốt giá chào bán riêng lẻ 300 triệu cổ phiếu ở mức 13.628 đồng/cổ phần, cao hơn 53% thị giá PCB kết phiên ngày 28/9. Trong bối cảnh hoạt động kinh doanh còn nhiều áp lực, danh tính nhà đầu tư và tỷ lệ cổ phần được phân phối là những điểm đáng chú ý.
Việt Nam giữ vững “tay lái” chính sách tiền tệ

Việt Nam giữ vững “tay lái” chính sách tiền tệ

(TBTCO) - Chỉ trong hơn một tuần, ba ngân hàng trung ương lớn đồng loạt tăng lãi suất 0,25 điểm phần trăm khi nỗi lo lạm phát dai dẳng. USD mạnh lên gây áp lực tỷ giá, đặt ra câu hỏi liệu Việt Nam có “nối gót” xu hướng thắt chặt. Tuy nhiên, mục tiêu tăng trưởng hai con số và dư địa điều hành tỷ giá đang tạo cơ sở để duy trì chính sách tiền tệ hỗ trợ nền kinh tế.
Từ dữ liệu đến dòng tiền, rút ngắn đường tiếp cận vốn cho doanh nghiệp vừa và nhỏ

Từ dữ liệu đến dòng tiền, rút ngắn đường tiếp cận vốn cho doanh nghiệp vừa và nhỏ

(TBTCO) - Thay vì phụ thuộc vào tài sản thế chấp hay hồ sơ tín dụng mỏng vốn khiến nhiều doanh nghiệp vừa và nhỏ khó tiếp cận vốn, ngành ngân hàng đang đẩy mạnh số hóa và liên thông dữ liệu các ngành. Bước đi này giúp nhà băng "đọc vị" chính xác sức khỏe tài chính và dòng tiền doanh nghiệp, rút ngắn đường tiếp cận vốn cho doanh nghiệp vừa và nhỏ.
Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước

Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước

(TBTCO) - Từ Thái Nguyên, Đồng Tháp, Đắk Lắk đến Hưng Yên, Vietcombank đã đồng hành cùng chuỗi Chương trình Hỗ trợ tiểu thương ứng dụng thương mại điện tử, đưa các giải pháp tài chính số đến gần hơn với hoạt động kinh doanh hằng ngày, góp phần hình thành hệ sinh thái thương mại hiện đại, minh bạch và bền vững.
Giá vàng hôm nay ngày 27/9: Giá vàng thế giới và trong nước ít biến động

Giá vàng hôm nay ngày 27/9: Giá vàng thế giới và trong nước ít biến động

(TBTCO) - Vàng thế giới gần như đi ngang ở mức 4.284 USD/ounce. Trong nước, vàng miếng ổn định, vàng nhẫn giảm nhẹ tại một số doanh nghiệp.
Vietcombank khánh thành nhà bán trú Trường Tiểu học Co Mạ, tiếp sức học sinh vùng cao Sơn La

Vietcombank khánh thành nhà bán trú Trường Tiểu học Co Mạ, tiếp sức học sinh vùng cao Sơn La

(TBTCO) - Ngày 19/9/2026, tại điểm trường Po Mậu, Trường Tiểu học Co Mạ, xã Co Mạ, tỉnh Sơn La, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) phối hợp với Ủy ban Chứng khoán Nhà nước (UBCKNN) và UBND xã Co Mạ tổ chức Lễ khánh thành công trình Nhà bán trú Trường Tiểu học Co Mạ. Công trình có tổng mức đầu tư 2 tỷ đồng do Vietcombank phối hợp với UBCKNN tài trợ, góp phần cải thiện điều kiện sinh hoạt, học tập cho học sinh vùng cao.
Chi phí vốn ngân hàng ngày càng đắt đỏ, khó quay lại vùng thấp

Chi phí vốn ngân hàng ngày càng đắt đỏ, khó quay lại vùng thấp

(TBTCO) - Chi phí lãi của 27 ngân hàng niêm yết tăng mạnh 49% nửa đầu năm, khi nhiều nguồn vốn trở nên đắt đỏ hơn. Trước sức ép này, các ngân hàng tìm cách mở rộng kênh huy động, giữ chân, thu hút thêm CASA bằng các sản phẩm "lai". Tuy nhiên, chi phí vốn được dự báo khó sớm trở lại vùng thấp.
Xem thêm
PNJ Giá mua Giá bán
TPHCM - PNJ 139,000 ▼400K 142,000 ▼400K
Hà Nội - PNJ 139,000 ▼400K 142,000 ▼400K
Đà Nẵng - PNJ 139,000 ▼400K 142,000 ▼400K
Miền Tây - PNJ 139,000 ▼400K 142,000 ▼400K
Tây Nguyên - PNJ 139,000 ▼400K 142,000 ▼400K
Đông Nam Bộ - PNJ 139,000 ▼400K 142,000 ▼400K
AJC Giá mua Giá bán
Miếng SJC Hà Nội 13,900 ▼40K 14,200 ▼40K
Miếng SJC Nghệ An 13,900 ▼40K 14,200 ▼40K
Miếng SJC Thái Bình 13,900 ▼40K 14,200 ▼40K
N.Tròn, 3A, Đ.Vàng H.Nội 13,850 ▼40K 14,250 ▼40K
N.Tròn, 3A, Đ.Vàng N.An 13,850 ▼40K 14,250 ▼40K
N.Tròn, 3A, Đ.Vàng T.Bình 13,850 ▼40K 14,250 ▼40K
NL 99.99 13,300 ▼100K
Nhẫn Tròn Thái Bình 13,200 ▼100K
Trang sức 99.9 13,560 ▼40K 14,160 ▼40K
Trang sức 99.99 13,570 ▼40K 14,170 ▼40K
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Hồ Chí Minh - Vàng SJC 5 chỉ 139 ▼1255K 14,202 ▼40K
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 139 ▼1255K 14,203 ▼40K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,385 ▼4K 1,415 ▼4K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,385 ▼4K 1,416 ▲1274K
Hồ Chí Minh - Nữ trang 99,99% 136 ▼1228K 1,405 ▼4K
Hồ Chí Minh - Nữ trang 99% 132,109 ▼396K 139,109 ▼396K
Hồ Chí Minh - Nữ trang 75% 95,736 ▼300K 105,536 ▼300K
Hồ Chí Minh - Nữ trang 68% 859 ▼85313K 957 ▼95015K
Hồ Chí Minh - Nữ trang 61% 76,064 ▼244K 85,864 ▼244K
Hồ Chí Minh - Nữ trang 58,3% 7,227 ▼65276K 8,207 ▼74096K
Hồ Chí Minh - Nữ trang 41,7% 48,944 ▼167K 58,744 ▼167K
Miền Bắc - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Hạ Long - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Hải Phòng - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Miền Trung - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Huế - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Nha Trang - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Biên Hòa - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Miền Tây - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Cà Mau - Vàng SJC 1L, 10L, 1KG 139 ▼1255K 142 ▼1282K
Cập nhật: 29/09/2026 13:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17694 17967 18540
CAD 17774 18048 18664
CHF 30519 30895 31536
CNY 0 3831 3926
EUR 28874 29092 30171
GBP 33576 33964 34899
HKD 0 3180 3382
JPY 158 161 168
KRW 0 18 20
NZD 0 14380 14965
SGD 19772 20054 20622
THB 687 751 804
USD (1,2) 25708 0 0
USD (5,10,20) 25747 0 0
USD (50,100) 25775 25789 26155
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,790 25,790 26,170
USD(1-2-5) 24,759 - -
USD(10-20) 24,759 - -
EUR 28,950 28,973 30,345
JPY 160.63 160.92 170.65
GBP 33,794 33,885 35,063
AUD 17,877 17,942 18,628
CAD 17,977 18,035 18,699
CHF 30,817 30,913 31,847
SGD 19,909 19,971 20,754
CNY - 3,797 3,942
HKD 3,244 3,254 3,391
KRW 17.61 18.36 19.98
THB 736.96 746.06 798.83
NZD 14,380 14,514 14,948
SEK - 2,562 2,653
DKK - 3,883 4,020
NOK - 2,675 2,771
LAK - 0.88 1.23
MYR 5,945.89 - 6,714.59
TWD 736.8 - 892.67
SAR - 6,801.44 7,164.49
KWD - 82,145 87,410
AED - 6,817 7,346
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,760 25,790 26,170
EUR 28,988 29,104 30,304
GBP 33,802 33,938 34,958
HKD 3,244 3,257 3,374
CHF 30,695 30,818 31,745
JPY 161.21 161.86 169.84
AUD 17,879 17,951 18,542
SGD 19,983 20,063 20,655
THB 754 757 794
CAD 17,992 18,064 18,651
NZD 14,464 15,004
KRW 18.30 20.28
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25780 25780 26160
AUD 17856 17956 18878
CAD 17959 18059 19074
CHF 30796 30826 32400
CNY 3810.1 3835.1 3970.3
CZK 0 1170 0
DKK 0 3970 0
EUR 29063 29093 30819
GBP 33893 33943 35704
HKD 0 3315 0
JPY 161.45 161.95 172.49
KHR 0 6.097 0
KRW 0 18.8 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2745 0
NZD 0 14494 0
PHP 0 380 0
SEK 0 2635 0
SGD 19940 20070 20795
THB 0 717 0
TWD 0 810 0
SJC 9999 14050000 14050000 14320000
SBJ 12000000 12000000 14320000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,676 25,796 26,170
USD20 25,646 25,796 26,170
USD1 25,626 25,796 26,170
AUD 17,902 18,002 19,121
EUR 28,868 28,968 30,645
CAD 17,913 18,013 19,330
SGD 20,018 20,168 20,736
JPY 161.99 163.49 169.15
GBP 33,800 33,950 35,286
XAU 13,938,000 0 14,242,000
CNY 0 3,721 0
THB 0 753 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 29/09/2026 13:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30