

Thuế tỉnh Thanh Hóa tuyên dương 34 doanh nghiệp tuân thủ pháp luật thuế
(TBTCO) - Thuế tỉnh Thanh Hóa vừa tổ chức Hội nghị tuyên dương người nộp thuế có thành tích tốt trong việc tuân thủ chính sách, pháp luật thuế năm 2025.


| Bài 1: Lần đầu tiên hóa đơn điện tử được quy định trong luật |
Mọi tổ chức, cá nhân đều phải áp dụng hóa đơn điện tử
Ngày 17/9/2021, Bộ Tài chính đã ban hành Thông tư 78/2021/TT-BTC, trong đó nêu rõ, kể từ ngày 1/7/2022 mọi tổ chức, cá nhân phải áp dụng hóa đơn điện tử (HĐĐT). Tuy nhiên, Thông tư 78 cũng khuyến khích các tổ chức, cá nhân tại các địa bàn đáp ứng điều kiện hạ tầng kỹ thuật công nghệ thông tin thì thực hiện HĐĐT theo quy định tại Nghị định 123/2020/NĐ-CP và Thông tư 78 từ tháng 11/2021.
Ông Lưu Đức Huy - Vụ trưởng Vụ Chính sách (Tổng cục Thuế) cho biết, quy định này áp dụng cả đối với hộ kinh doanh, cá nhân kinh doanh. Riêng trường hợp doanh nghiệp nhỏ và vừa, hợp tác xã, hộ, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn, không thực hiện giao dịch với cơ quan thuế bằng phương tiện điện tử, không có hạ tầng công nghệ thông tin, không có hệ thống phần mềm kế toán, không có phần mềm lập HĐĐT thì sử dụng hóa đơn giấy của cơ quan thuế trong thời gian tối đa 12 tháng, đồng thời cơ quan thuế có giải pháp chuyển đổi dần sang áp dụng HĐĐT.
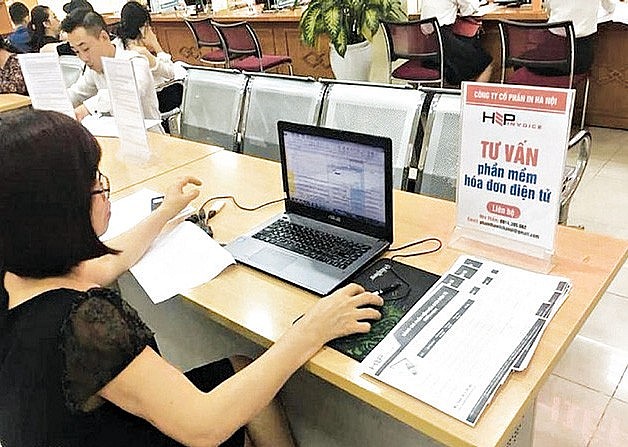 |
| Việc sử dụng hóa đơn điện tử sẽ giúp giảm thời gian và chi phí cho doanh nghiệp. |
“Thời gian tối đa 12 tháng được tính một lần kể từ ngày 1/7/2022 đối với hộ kinh doanh, cá nhân kinh doanh đang hoạt động từ trước 1/7/2022; hoặc kể từ thời điểm đăng ký bắt đầu sử dụng hoá đơn đối với hộ kinh doanh, cá nhân kinh doanh mới thành lập sau ngày 1/7/2022” - ông Huy nói.
Cũng theo ông Lưu Đức Huy, để có thời gian chuẩn bị cho việc chuyển đổi từ hóa đơn giấy sang HĐĐT, các doanh nghiệp, tổ chức kinh tế đã thông báo phát hành hóa đơn đặt in, hóa đơn tự in, HĐĐT không có mã hoặc đã đăng ký áp dụng HĐĐT có mã của cơ quan thuế, đã mua hóa đơn của cơ quan thuế trước ngày Thông tư 78 được ban hành, thì được tiếp tục sử dụng hóa đơn đang sử dụng đến hết ngày 30/6/2022 và thực hiện các thủ tục về hóa đơn theo quy định hiện hành.
“Trường hợp cơ sở kinh doanh chưa đáp ứng điều kiện về hạ tầng công nghệ thông tin mà tiếp tục sử dụng hóa đơn theo các hình thức nêu trên, thì cơ sở kinh doanh thực hiện gửi dữ liệu hóa đơn đến cơ quan thuế cùng với việc nộp tờ khai thuế giá trị gia tăng. Cơ quan thuế tiếp nhận dữ liệu hóa đơn của các cơ sở kinh doanh để đưa vào cơ sở dữ liệu hóa đơn và đăng tải trên Cổng thông tin điện tử của Tổng cục Thuế phục vụ việc tra cứu dữ liệu hóa đơn” - ông Huy chia sẻ.
Tiến tới thống nhất quy chuẩn về hóa đơn điện tử
Theo hướng dẫn của Thông tư 78, cơ sở kinh doanh mới thành lập từ ngày thông tư này được ban hành đến hết ngày 30/6/2022, trường hợp cơ quan thuế thông báo cơ sở kinh doanh thực hiện áp dụng HĐĐT theo quy định tại Nghị định số 123/2020/NĐ-CP thì cơ sở kinh doanh thực hiện theo hướng dẫn của cơ quan thuế.
| Áp dụng chứng từ điện tử nếu đáp ứng yêu cầu Theo hướng dẫn tại Thông tư 78/2021/TT-BTC ngày 17/9/2021 của Bộ trưởng Bộ Tài chính, trường hợp các tổ chức khấu trừ thuế thu nhập cá nhân đáp ứng điều kiện về hạ tầng công nghệ thông tin, được áp dụng hình thức chứng từ điện tử khấu trừ thuế thu nhập cá nhân theo quy định tại Nghị định số 123/2020/NĐ-CP trước ngày 1/7/2022 và thực hiện các thủ tục theo hướng dẫn về phát hành, sử dụng và quản lý chứng từ. |
Trường hợp chưa đáp ứng điều kiện về hạ tầng công nghệ thông tin mà tiếp tục sử dụng hóa đơn theo quy định tại các Nghị định số 51/2010/NĐ-CP và Nghị định số 04/2014/NĐ-CP (sửa đổi Nghị định 51/2010/NĐ-CP) của Chính phủ quy định về hóa đơn bán hàng hóa, cung ứng dịch vụ thì thực hiện gửi dữ liệu về hóa đơn đến cơ quan thuế.
Kể từ thời điểm doanh nghiệp, tổ chức, cá nhân, hộ, cá nhân kinh doanh sử dụng hóa đơn điện tử theo quy định tại Nghị định số 123/2020/NĐ-CP của Chính phủ và quy định tại Thông tư 78, nếu phát hiện hóa đơn đã lập theo quy định tại Nghị định số 51/2010/NĐ-CP, Nghị định số 04/2014/NĐ-CP của Chính phủ và các văn bản hướng dẫn của Bộ Tài chính mà hóa đơn này có sai sót, thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ sai sót, người bán thực hiện thông báo với cơ quan thuế và lập HĐĐT mới (HĐĐT có mã của cơ quan thuế, hoặc HĐĐT không có mã) thay thế cho hóa đơn đã lập có sai sót.
Sau khi lập HĐĐT mới thay thế hóa đơn đã lập có sai sót, người bán ký số trên HĐĐT mới thay thế hóa đơn đã lập có sai sót để gửi cho người mua (đối với trường hợp sử dụng HĐĐT không có mã), hoặc người bán gửi cơ quan thuế để được cấp mã cho HĐĐT thay thế hóa đơn đã lập (đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế).
Một chuyên gia về thuế cho rằng, hướng dẫn như vậy là khá rõ ràng đối với trường hợp sửa hóa đơn theo quy định cũ bị sai, tiến tới thống nhất về mặt quy chuẩn của HĐĐT. Điều này sẽ giúp cho việc hoàn thiện cơ sở dữ liệu về HĐĐT, cũng như giúp cho việc tra cứu về HĐĐT được thuận lợi khi phải tra cứu HĐĐT được lập theo quy định cũ.