Đề xuất 4 tỷ lệ an toàn mới tiến gần Basel III, "phép thử" mới với các ngân hàng

Dự thảo Thông tư thay thế Thông tư số 22/2019/TT-NHNN đưa ra 4 tỷ lệ an toàn mới, từng bước đưa hệ thống ngân hàng tiến gần chuẩn Basel III. S&I Ratings cho rằng, chỉ tiêu tỷ lệ dư nợ cấp tín dụng so với huy động vốn (CDR) có thể tiếp tục được điều chỉnh, nhằm hài hòa các mục tiêu.
aa
“Đại tu” Thông tư số 22/2019/TT-NHNN, nâng chuẩn quản trị rủi ro và tỷ lệ bảo đảm an toàn cho ngân hàng Đổi “thước đo” sang CDR có kích hoạt cuộc đua huy động vốn? “Bước lùi chiến thuật” hỗ trợ tăng trưởng

Thanh khoản và đòn bẩy ngân hàng trước “phép thử” mới

Công ty cổ phần Xếp hạng Tín nhiệm S&I (S&I Ratings) vừa phát hành báo cáo đánh giá về các quy định sửa đổi, thay thế Thông tư số 22/2019/TT-NHNN ngày 15/11/2019 quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài (Thông tư 22), nhằm hỗ trợ tăng trưởng trong ngắn hạn, hướng tới Basel III về dài hạn.

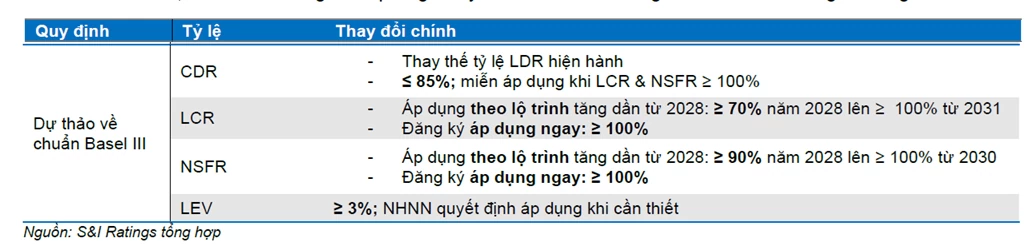
Dự thảo đưa vào 4 chỉ tiêu quan trọng, bao gồm: CDR, tỷ lệ khả năng chi trả (LCR), tỷ lệ nguồn vốn ổn định ròng (NSFR) và tỷ lệ đòn bẩy (LEV).

Đề xuất 4 tỷ lệ an toàn mới tiến gần Basel III,

Trong đó, LCR, NSFR và LEV hướng đến quản trị thanh khoản và đòn bẩy theo chuẩn quốc tế Basel III, trong khi CDR là quy định mang tính đặc thù nhằm kiểm soát mối quan hệ giữa tăng trưởng tín dụng và huy động vốn trong giai đoạn chuyển tiếp.

“Nhìn chung, dự thảo hướng tới mục tiêu nâng cao chất lượng bảng cân đối kế toán của các ngân hàng, khi chuyển trọng tâm từ việc quản lý dựa vào các chỉ tiêu cân đối đơn thuần sang tập trung vào chất lượng tài sản thanh khoản, mức độ ổn định nguồn vốn và tính bền vững của tăng trưởng bảng cân đối kế toán. Nói cách khác, việc tăng trưởng phải đi cùng với nguồn vốn ổn định và bộ đệm thanh khoản vững chắc hơn” - S&I Ratings nhận định.

Trong đó, chỉ tiêu LCR yêu cầu các ngân hàng duy trì đủ tài sản thanh khoản cao (HQLA) để đáp ứng nhu cầu chi trả trong kịch bản thị trường căng thẳng kéo dài 30 ngày. So với quy định hiện hành, LCR xác định HQLA theo hướng phản ánh chất lượng thanh khoản thực chất hơn.

Chỉ tiêu NSFR đảm bảo các tài sản dài hạn phải được tài trợ bởi nguồn vốn ổn định/dài hạn tương ứng, qua đó, hạn chế rủi ro mất cân đối kỳ hạn giữa tài sản và nguồn vốn.

Chỉ tiêu LEV đóng vai trò như lớp bảo vệ bổ sung cho các tỷ lệ an toàn vốn hiện hành; hạn chế mở rộng quy mô bảng cân đối kế toán dựa vào đòn bẩy quá mức, kể cả khi ngân hàng nắm giữ các tài sản có rủi ro thấp.

Còn CDR yêu cầu tăng trưởng tín dụng phải gắn chặt với khả năng huy động nguồn vốn từ thị trường 1, giảm sự phụ thuộc vào các nguồn vốn kém ổn định như thị trường liên ngân hàng.

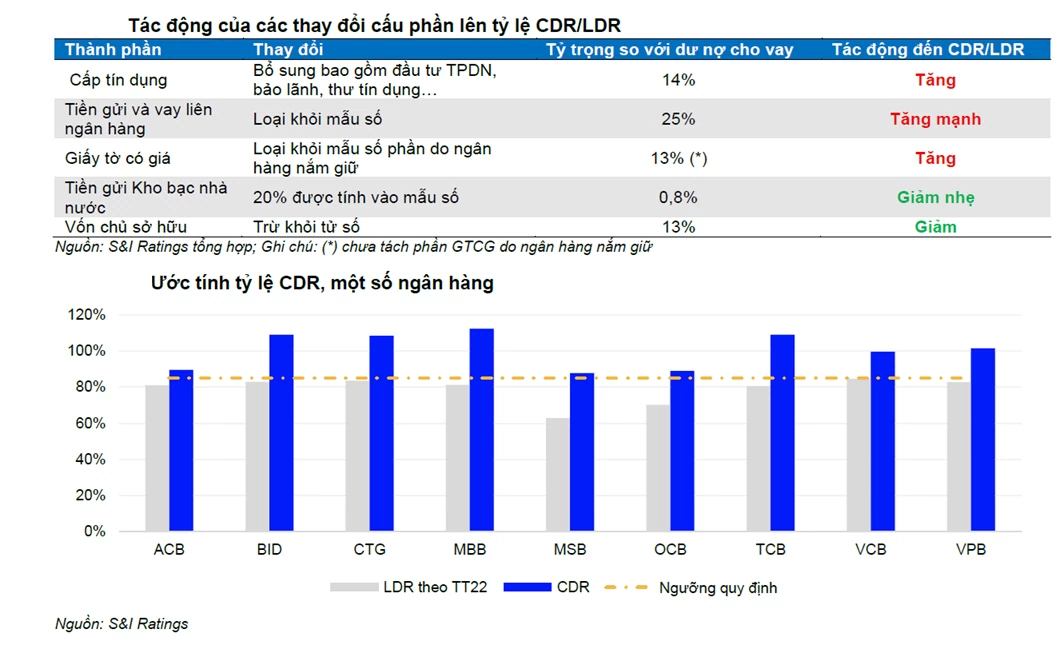
“Phạm vi dư nợ được mở rộng khi bao gồm tất cả các hình thức cấp tín dụng khác: đầu tư trái phiếu doanh nghiệp, bảo lãnh, thư tín dụng…; đồng thời, tinh lọc cơ sở huy động khi loại trừ các khoản tiền gửi liên ngân hàng và phát hành giấy tờ có giá nắm chéo giữa các tổ chức tín dụng” - S&I Ratings nêu rõ.

Chỉ tiêu CDR khắt khe hơn, nhiều ngân hàng dự kiến vượt trần

Theo nhóm phân tích của S&I Ratings, việc đưa các chuẩn mực Basel III vào khuôn khổ pháp lý là bước đi cần thiết nhằm nâng cao khả năng chống chịu của hệ thống ngân hàng trong dài hạn.

Kinh nghiệm quốc tế cho thấy, các yêu cầu về LCR và NSFR thường được áp dụng theo lộ trình để các ngân hàng từng bước thích nghi.

Nguồn vốn kém ổn định, bộ đệm thanh khoản mỏng sẽ gặp thách thức

“Tác động đến hệ thống sẽ diễn ra theo hướng tăng dần chi phí tuân thủ, thay vì tạo ra cú sốc ngắn hạn. Các ngân hàng có nền tảng tiền gửi bán lẻ vững chắc, tỷ trọng nguồn vốn trung và dài hạn cao, bộ đệm tài sản thanh khoản lớn sẽ có lợi thế hơn trong quá trình triển khai Basel III, trong khi nhóm phụ thuộc nhiều vào nguồn vốn kém ổn định hoặc sở hữu bộ đệm thanh khoản mỏng sẽ gặp thách thức hơn để đáp ứng các yêu cầu mới” - S&I Ratings nêu quan điểm.

Tại Việt Nam, một số ngân hàng như TPBank, ACB, HDBank, MB, Techcombank đã và đang triển khai các chỉ tiêu này trong giám sát rủi ro định kỳ.

Chỉ tiêu CDR là nội dung có tác động đáng chú ý nhất trong dự thảo. So với LDR hiện hành, CDR được thiết kế theo hướng thận trọng hơn khi mở rộng phạm vi cấp tín dụng, nhưng đồng thời thu hẹp cơ sở nguồn vốn được ghi nhận, trong khi ngưỡng quy định vẫn duy trì ở mức 85%.

“Theo ước tính của chúng tôi, CDR tại hầu hết ngân hàng sẽ cao hơn đáng kể so với LDR hiện hành, do cả tử số và mẫu số đều thay đổi theo hướng bất lợi” - nhóm phân tích của S&I Ratings đánh giá.

Đề xuất 4 tỷ lệ an toàn mới tiến gần Basel III,

Đến cuối quý I/2026, các khoản cấp tín dụng ngoài cho vay truyền thống bao gồm: đầu tư trái phiếu doanh nghiệp, bảo lãnh, thư tín dụng... có quy mô tương đương 14% dư nợ cho vay toàn ngành.

Trong khi đó, nguồn vốn liên ngân hàng và giấy tờ có giá (chưa tách riêng phần nắm giữ bởi các ngân hàng) lần lượt chiếm gần 25% và 13% quy mô cho vay.

Điều này cho thấy tác động từ việc thu hẹp mẫu số lớn hơn so với tác động mở rộng tử số, trong khi các yếu tố hỗ trợ như: ghi nhận 20% tiền gửi Kho bạc và khấu trừ vốn chủ sở hữu chỉ bù đắp một phần.

Do đó, nếu được áp dụng, một số ngân hàng sẽ cần đẩy mạnh huy động từ thị trường 1, giảm phụ thuộc vào nguồn vốn liên ngân hàng hoặc điều chỉnh tốc độ tăng trưởng tín dụng để đáp ứng ngưỡng quy định./.

CDR có thể được tinh chỉnh để cân bằng các mục tiêu

“Chúng tôi cho rằng, quy định về CDR sẽ còn tiếp tục được hoàn thiện trong trong thời gian tới. Quan điểm này xuất phát từ việc Ngân hàng Nhà nước gần đây liên tục ban hành các chính sách với thông điệp giảm áp lực thanh khoản và hỗ trợ tăng trưởng kinh tế, nổi bật là Thông tư số 25/2026/TT-NHNN, cùng cơ chế tín dụng đặc thù đối với các dự án trọng điểm của Vingroup, Sun Group và Masterise” - S&I Ratings nêu góc nhìn.

Trong bối cảnh đó, việc áp dụng một tỷ lệ nghiêm ngặt có thể làm giảm hiệu quả của các chính sách hỗ trợ. Vì vậy, nhóm phân tích của S&I Ratings kỳ vọng, lộ trình triển khai hoặc một số cấu phần trong phương pháp tính CDR sẽ tiếp tục được điều chỉnh, nhằm hài hòa giữa mục tiêu nâng chuẩn quản trị rủi ro và hỗ trợ tăng trưởng kinh tế trong giai đoạn hiện nay.

Ánh Tuyết

Đọc thêm

Doanh nhân dự kiến dành 21% doanh thu đầu tư vào AI

Doanh nhân dự kiến dành 21% doanh thu đầu tư vào AI

(TBTCO) - Theo Báo cáo Tài sản Doanh nhân Toàn cầu năm 2026 của HSBC, 79% doanh nhân tham gia khảo sát dự định tăng đầu tư vào trí tuệ nhân tạo (AI) cho hoạt động kinh doanh chính trong 12 tháng tới. Mức chi tiêu liên quan đến AI dự kiến chiếm trung bình 21% doanh thu hằng năm, tương đương tổng mức đầu tư dự kiến 367 tỷ USD.
Chubb Life Việt Nam cùng Zalopay mang “Nhà Mình An” đến với người dùng số

Chubb Life Việt Nam cùng Zalopay mang “Nhà Mình An” đến với người dùng số

(TBTCO) - Công ty TNHH Bảo hiểm Nhân thọ Chubb Việt Nam (Chubb Life Việt Nam) và ứng dụng thanh toán tài chính Zalopay vừa chính thức ký kết hợp tác phân phối sản phẩm Bảo hiểm Tử kỳ tái tục hàng năm mở rộng trên nền tảng Zalopay. Hợp tác đánh dấu bước tiến mới trong chiến lược mở rộng và đa dạng hóa kênh phân phối số của Chubb Life Việt Nam, giúp khách hàng tiếp cận các giải pháp bảo vệ thuận tiện hơn ngay trên những nền tảng số quen thuộc.
Tỷ giá USD hôm nay (8/10): DXY bật tăng khi lợi suất trái phiếu Mỹ chạm đỉnh 24 năm, Fed còn tăng lãi suất

Tỷ giá USD hôm nay (8/10): DXY bật tăng khi lợi suất trái phiếu Mỹ chạm đỉnh 24 năm, Fed còn tăng lãi suất

(TBTCO) - Sáng 8/10, tỷ giá trung tâm giảm 4 đồng xuống 25.634 đồng, USD tại các ngân hàng cũng giảm nhẹ. Ngược chiều, chỉ số DXY tăng 0,4% lên 102,25 điểm khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm chạm 5,28%, gần mức cao nhất kể từ tháng 5/2002, cùng kỳ vọng Fed tiếp tục tăng lãi suất cuối năm.
Bảo hiểm DBV tặng dịch vụ hỗ trợ khẩn cấp trên đường cho khách hàng

Bảo hiểm DBV tặng dịch vụ hỗ trợ khẩn cấp trên đường cho khách hàng

(TBTCO) - Từ nay đến hết tháng 12/2026, khách hàng tham gia Bảo hiểm Vật chất xe ô tô tại Tập đoàn Bảo hiểm DBV được tặng 1 năm gói Promy - Dịch vụ hỗ trợ khẩn cấp trên đường do DBV phối hợp cùng Allianz Partners triển khai, giúp khách hàng có thêm một lớp bảo vệ, từ tư vấn kỹ thuật đến hỗ trợ trực tiếp khi phương tiện gặp sự cố trên hành trình.
Vietcombank đồng đầu tư Quán Nhà Haha, đưa dàn nghệ sĩ lên bộ sưu tập thiết kế thẻ độc quyền

Vietcombank đồng đầu tư Quán Nhà Haha, đưa dàn nghệ sĩ lên bộ sưu tập thiết kế thẻ độc quyền

(TBTCO) - Tại họp báo ra mắt Quán Nhà Haha, Vietcombank khẳng định vai trò Nhà đồng đầu tư và giới thiệu bộ sưu tập thẻ ghi nợ quốc tế Vietcombank Visa Haha Collection. Với 17 thiết kế, trong đó có tới 15 thiết kế lấy cảm hứng từ dàn nghệ sĩ và 2 thiết kế từ Quán Nhà Haha, bộ thẻ mở đầu chuỗi hoạt động đưa khách hàng đến gần hơn với chương trình, từ những giao dịch hằng ngày đến các cuộc gặp gỡ và Fan Meeting.
HDBank dẫn đầu nhóm ngân hàng Việt Nam, Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết lớn nhất Đông Nam Á

HDBank dẫn đầu nhóm ngân hàng Việt Nam, Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết lớn nhất Đông Nam Á

(TBTCO) - HDBank ghi dấu ấn trên bản đồ tài chính khu vực khi đứng thứ 2 về hiệu quả hoạt động trong bảng xếp hạng năm 2025 của S&P Global Market Intelligence dành cho 50 ngân hàng niêm yết lớn nhất Đông Nam Á, đồng thời giữ vị trí cao nhất trong nhóm ngân hàng Việt Nam được đánh giá.
LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

(TBTCO) - Hoàn thành nâng cấp Core Thẻ giai đoạn 1 sau 5 tháng triển khai, Ngân hàng Lộc Phát Việt Nam (LPBank) chính thức đưa phiên bản mới vào vận hành từ ngày 4/10/2026, tạo bước tiến về năng lực xử lý, kết nối và an toàn giao dịch. Không chỉ củng cố hạ tầng thanh toán, đây còn là tiền đề để LPBank nâng cấp Core Thẻ giai đoạn 2 với gần 50 tính năng, giải pháp và dịch vụ mới, góp phần nâng tầm trải nghiệm thanh toán số cho khách hàng.
Moody’s nâng xếp hạng ABBank lên B1, duy trì triển vọng tích cực

Moody’s nâng xếp hạng ABBank lên B1, duy trì triển vọng tích cực

(TBTCO) - Tổ chức xếp hạng tín nhiệm quốc tế Moody’s Ratings vừa nâng xếp hạng tiền gửi dài hạn và xếp hạng nhà phát hành của Ngân hàng TMCP An Bình (ABBank) từ B2 lên B1, đồng thời duy trì triển vọng Tích cực, ghi nhận những cải thiện về chất lượng tài sản, khả năng sinh lời và năng lực vốn của ngân hàng.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 139,500 142,500
Hà Nội - PNJ 139,500 142,500
Đà Nẵng - PNJ 139,500 142,500
Miền Tây - PNJ 139,500 142,500
Tây Nguyên - PNJ 139,500 142,500
Đông Nam Bộ - PNJ 139,500 142,500
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,000 14,300
Miếng SJC Nghệ An 14,000 14,300
Miếng SJC Thái Bình 14,000 14,300
N.Tròn, 3A, Đ.Vàng H.Nội 13,870 ▼30K 14,270 ▼30K
N.Tròn, 3A, Đ.Vàng N.An 13,870 ▼30K 14,270 ▼30K
N.Tròn, 3A, Đ.Vàng T.Bình 13,870 ▼30K 14,270 ▼30K
NL 99.99 13,250
Nhẫn Tròn Thái Bình 13,150
Trang sức 99.9 13,550 ▼30K 14,150 ▼30K
Trang sức 99.99 13,560 ▼30K 14,160 ▼30K
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 140 143
Hồ Chí Minh - Vàng SJC 5 chỉ 140 14,302
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 140 14,303
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,395 1,425
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,395 1,426
Hồ Chí Minh - Nữ trang 99,99% 137 1,415
Hồ Chí Minh - Nữ trang 99% 133,099 140,099
Hồ Chí Minh - Nữ trang 75% 96,486 106,286
Hồ Chí Minh - Nữ trang 68% 8,658 9,638
Hồ Chí Minh - Nữ trang 61% 76,674 86,474
Hồ Chí Minh - Nữ trang 58,3% 72,853 82,653
Hồ Chí Minh - Nữ trang 41,7% 49,361 59,161
Miền Bắc - Vàng SJC 1L, 10L, 1KG 140 143
Hạ Long - Vàng SJC 1L, 10L, 1KG 140 143
Hải Phòng - Vàng SJC 1L, 10L, 1KG 140 143
Miền Trung - Vàng SJC 1L, 10L, 1KG 140 143
Huế - Vàng SJC 1L, 10L, 1KG 140 143
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 140 143
Nha Trang - Vàng SJC 1L, 10L, 1KG 140 143
Biên Hòa - Vàng SJC 1L, 10L, 1KG 140 143
Miền Tây - Vàng SJC 1L, 10L, 1KG 140 143
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 140 143
Cà Mau - Vàng SJC 1L, 10L, 1KG 140 143
Cập nhật: 08/10/2026 22:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17448 17720 18302
CAD 17629 17902 18524
CHF 30407 30782 31441
CNY 0 3821 3917
EUR 28326 28542 29628
GBP 33382 33769 34713
HKD 0 3168 3372
JPY 156 160 167
KRW 0 18 20
NZD 0 14156 14747
SGD 19655 19937 20512
THB 684 747 801
USD (1,2) 25630 0 0
USD (5,10,20) 25668 0 0
USD (50,100) 25696 25710 26085
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,720 25,720 26,100
USD(1-2-5) 24,692 - -
USD(10-20) 24,692 - -
EUR 28,411 28,434 29,782
JPY 159.29 159.58 169.23
GBP 33,569 33,660 34,827
AUD 17,684 17,748 18,422
CAD 17,834 17,891 18,554
CHF 30,675 30,770 31,682
SGD 19,796 19,858 20,647
CNY - 3,791 3,937
HKD 3,234 3,244 3,381
KRW 17.8 18.56 20.2
THB 733.87 742.93 795.27
NZD 14,169 14,301 14,729
SEK - 2,545 2,635
DKK - 3,811 3,946
NOK - 2,660 2,758
LAK - 0.88 1.22
MYR 5,921.05 - 6,685.15
TWD 732.33 - 887.3
SAR - 6,782.98 7,145.32
KWD - 81,816 87,063
AED - 6,799 7,326
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,710 25,740 26,120
EUR 28,480 28,623 29,825
GBP 33,603 33,772 34,802
HKD 3,234 3,250 3,367
CHF 30,555 30,709 31,652
JPY 159.54 160.66 168.62
AUD 17,702 17,791 18,388
SGD 19,874 19,974 20,568
THB 750 754 791
CAD 17,857 17,947 18,542
NZD 14,269 14,824
KRW 18.68 20.67
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25710 25710 26080
AUD 17650 17750 18672
CAD 17804 17904 18918
CHF 30634 30664 32242
CNY 3804.2 3829.2 3964.5
CZK 0 1140 0
DKK 0 3900 0
EUR 28501 28531 30256
GBP 33650 33700 35458
HKD 0 3315 0
JPY 160.09 160.59 171.11
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2730 0
NZD 0 14270 0
PHP 0 380 0
SEK 0 2590 0
SGD 19816 19946 20667
THB 0 713.9 0
TWD 0 810 0
SJC 9999 14000000 14000000 14300000
SBJ 12500000 12500000 14300000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,691 25,811 26,180
USD20 25,661 25,811 26,180
USD1 25,641 25,811 26,180
AUD 17,793 17,893 19,000
EUR 28,425 28,525 30,184
CAD 17,866 17,966 19,273
SGD 19,998 20,148 20,702
JPY 161.12 162.62 168.14
GBP 33,762 33,912 34,974
XAU 13,998,000 0 14,302,000
CNY 0 3,725 0
THB 0 751 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 08/10/2026 22:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30