Đồng bộ từ quy định pháp lý đến thực tế
Trong quản trị doanh nghiệp, bài toán luân chuyển dòng tiền và nghĩa vụ tài chính luôn đòi hỏi sự chuẩn xác đến từng giao dịch kinh tế phát sinh. Một trong những điểm tựa pháp lý quan trọng vừa được gia cố tại Nghị định số 254/2026/NĐ-CP chính là nguyên tắc: nghĩa vụ thuế phát sinh đến đâu, hóa đơn phải được lập đến đó và ngược lại.
Sự thống nhất này không chỉ giúp minh bạch hóa dòng tiền, mà còn là tấm lá chắn giảm thiểu rủi ro pháp lý cho cộng đồng người kinh doanh.
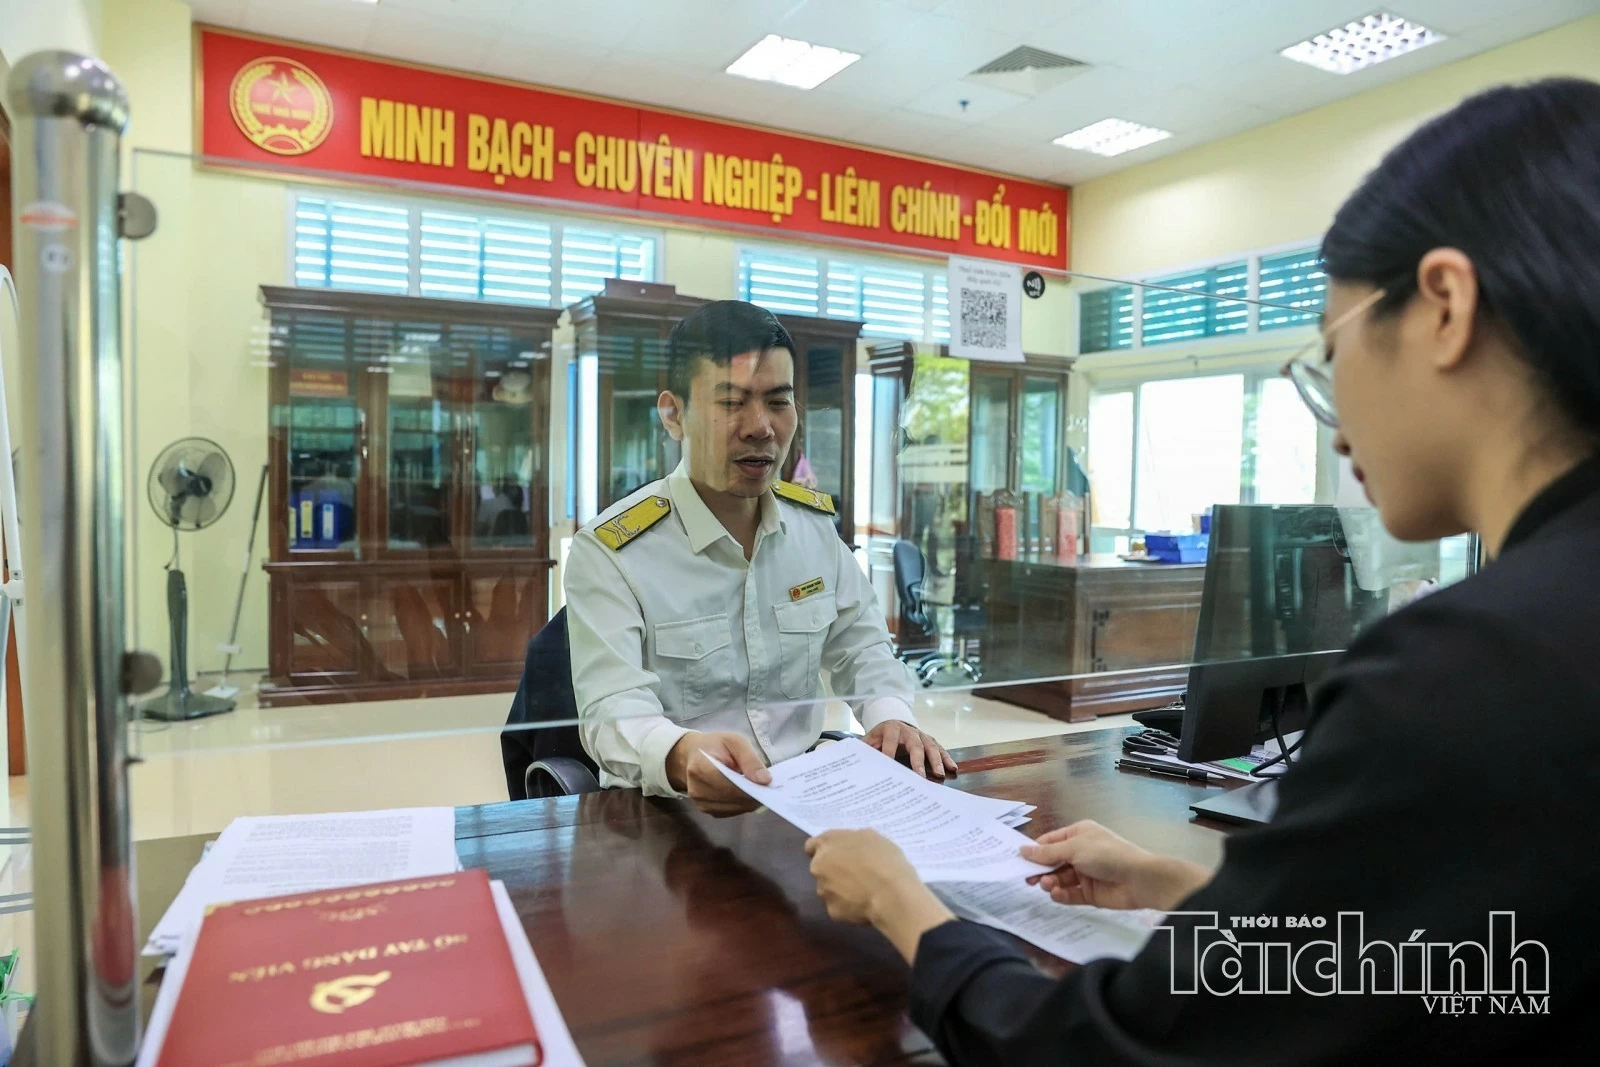 |
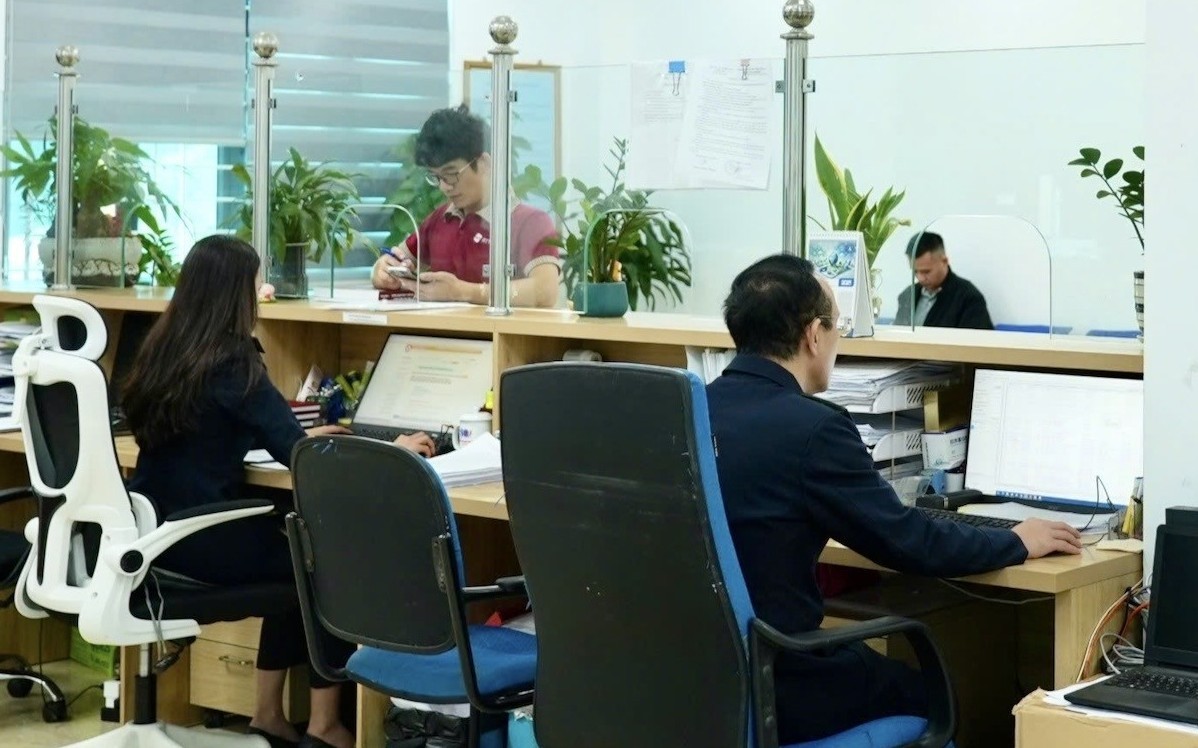
| Công chức Thuế tỉnh Điện Biên hỗ trợ người nộp thuế thực hiện các thủ tục. Ảnh: Đức Thanh |
Điểm tựa của sự đồng bộ này nằm ở tư duy nhất quán nhằm phản ánh đúng bản chất giao dịch kinh tế theo nguyên tắc kế toán dồn tích, thay vì phụ thuộc vào tiến độ thanh toán.
Với hàng hóa nội địa thông thường: Sự đồng bộ đạt đến mức tuyệt đối. Ngay khi quyền sở hữu hoặc quyền sử dụng hàng hóa được chuyển giao thì nghĩa vụ thuế và nghĩa vụ lập hóa đơn đồng thời phát sinh, bất kể doanh nghiệp đã thu được tiền hay chưa.
Với dịch vụ thông thường: Thời điểm dịch vụ được nghiệm thu hoặc hoàn thành chính là lúc doanh nghiệp thực hiện trách nhiệm kép, gồm lập hóa đơn và ghi nhận thuế giá trị gia tăng đầu ra. Điều này đảm bảo nguồn thu ngân sách vận hành nhịp nhàng theo đúng tiến độ thực tế của dòng chảy kinh tế.
Với dịch vụ thu tiền trước: Nghị định số 254/2026/NĐ-CP đã tháo gỡ bằng việc quy định rõ thời điểm thu tiền chính là thời điểm lập hóa đơn, ngoại trừ các khoản đặt cọc bảo đảm nghĩa vụ dân sự, qua đó nghĩa vụ thuế cũng tự động được kích hoạt đồng bộ.
Với các giao dịch phân kỳ: Khi thực hiện theo từng hạng mục, từng công đoạn hay mỗi lần giao hàng đều được chia nhỏ nghĩa vụ tương ứng. Việc lập hóa đơn theo khối lượng thực tế giúp doanh nghiệp phân bổ áp lực tài chính một cách khoa học.
Đột phá trong hoạt động xuất khẩu: Việc đưa thời điểm xác định thuế suất 0% và thời điểm xuất hóa đơn điện tử neo chung vào một khoảng thời gian mở chậm nhất không quá ngày làm việc tiếp theo kể từ khi thông quan đã triệt tiêu hoàn toàn rủi ro lệch pha kỳ tính thuế.
Ba kịch bản bán hàng và những khuyến nghị tránh rủi ro
Để vận hành an toàn, doanh nghiệp cần tuân thủ quy trình phối hợp chứng từ tương ứng với từng kịch bản bán hàng.
Trường hợp thứ nhất - bán hàng trực tiếp tại kho hoặc cửa hàng: Doanh nghiệp thực hiện xuất hóa đơn ngay khi bàn giao xong hàng hóa tại chỗ cho người mua. Ở phương thức này, chứng từ đi đường chính là hóa đơn kèm theo hàng hóa đã được giao nhận tại chỗ. Bộ chứng từ kế toán cần có gồm hóa đơn điện tử, phiếu xuất kho cùng biên bản bàn giao có chữ ký hai bên và chứng từ thanh toán.
Trường hợp thứ hai - người bán tự vận chuyển đến nơi nhận cho người mua: Doanh nghiệp xuất hóa đơn khi hàng đã đến đích và người mua ký xác nhận đã nhận hàng. Doanh nghiệp nên dùng phiếu xuất kho kiêm vận chuyển nội bộ điện tử cùng lệnh điều động nội bộ làm chứng từ hợp pháp khi lưu thông trên đường. Khi khách nhận hàng xong mới chính thức ký số xuất hóa đơn. Bộ chứng từ kế toán cần có gồm phiếu xuất kho kiêm vận chuyển nội bộ điện tử, lệnh điều động nội bộ, hóa đơn điện tử, biên bản giao nhận tại kho khách hàng cùng chứng từ thanh toán.
Trường hợp thứ ba - giao hàng qua đơn vị vận chuyển trung gian như ship COD hoặc chuyển phát: Thời điểm xuất hóa đơn là ngày hệ thống của đơn vị vận chuyển cập nhật trạng thái giao hàng thành công hoặc theo thỏa thuận chuyển giao rủi ro cụ thể trong hợp đồng thương mại. Chứng từ đi đường là vận đơn hoặc phiếu gửi hàng của bên chuyển phát. Bộ chứng từ kế toán cần có gồm hóa đơn điện tử và vận đơn có mã tracking cùng biên nhận giao nhận với bên vận chuyển và bảng kê đối soát thu hộ COD hoặc chứng từ chuyển khoản từ đơn vị vận chuyển.
Để biến những quy định pháp lý thành lợi thế vận hành, doanh nghiệp cần chuẩn hóa ngay quy trình liên thông nội bộ. Theo đó, doanh nghiệp cần thiết lập cơ chế trao đổi thông tin thời gian thực giữa bộ phận kho vận và bộ phận kinh doanh cùng bộ phận kế toán. Trạng thái hàng hóa trên các ứng dụng chuyển phát cần được cập nhật liên tục để kế toán xuất hóa đơn đúng ngày.
Đối với hàng xuất khẩu, hãy đảm bảo chậm nhất vào ngày làm việc tiếp theo sau khi có lệnh thông quan phải ghi nhận nghĩa vụ thuế và hóa đơn. Đối với dịch vụ, hãy xuất hóa đơn ngay khi hoàn thành hoặc theo từng lần thu tiền trước.
Việc lập hóa đơn trước ngày giao hàng khi hàng hóa chưa thực tế sẵn sàng cũng có thể là một rủi ro nếu không kịp thời rà soát và điều chỉnh theo đúng trạng thái thực tế giao nhận hàng hóa.
Sự cẩn trọng trong từng bước đi chứng từ không chỉ giúp doanh nghiệp tránh được các khoản xử phạt hành chính đáng tiếc, mà quan trọng hơn là xây dựng nên một nền tảng quản trị tài chính lành mạnh, minh bạch và bền vững./.