Phân biệt "tiền đặt cọc" và "tiền thu trước": Bí quyết tránh rủi ro do bị lập hóa đơn sai thời điểm

Xuân Thu
(TBTCO) - Nghị định 254/2026/NĐ-CP mang đến một thuận lợi lớn cho cộng đồng doanh nghiệp và hộ kinh doanh với quy định: Khi nhận khoản tiền đặt cọc để đảm bảo thực hiện hợp đồng dịch vụ thì chưa phải lập hóa đơn điện tử. Tuy nhiên, ranh giới giữa "tiền đặt cọc" và "tiền thu trước dịch vụ" rất dễ nhầm lẫn. Nếu không phân biệt rõ ràng bản chất pháp lý, người nộp thuế rất dễ đối mặt với rủi ro bị xử phạt hành chính do lập hóa đơn sai thời điểm.
aa

Quy định về thời điểm lập hóa đơn điện tử

Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn điện tử, cụ thể, đối với bán hàng hóa: Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua. Quy định này áp dụng bất kể doanh nghiệp đã thu được tiền hay chưa.

Đối với cung cấp dịch vụ: Là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa.
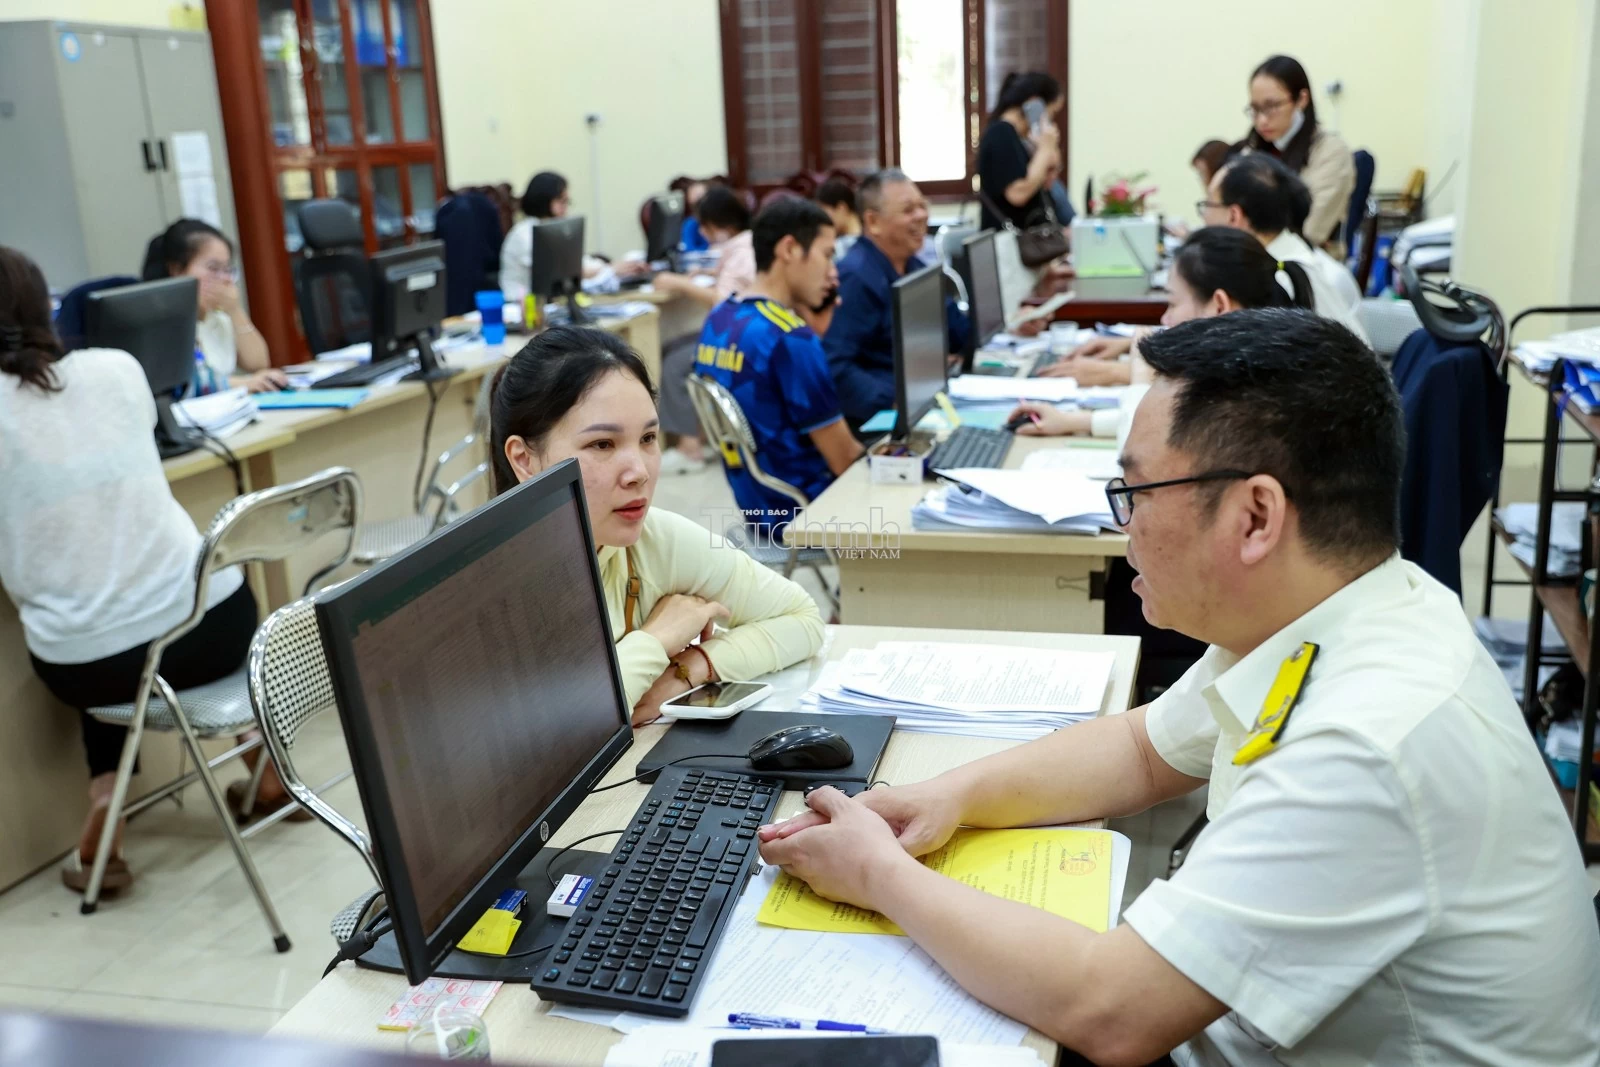
công chức Thuế tỉnh Bắc Ninh hướng dẫn và tuyên truyền cho các hộ kinh doanh trên địa bàn Anh Đức Thanh
Công chức Thuế tỉnh Bắc Ninh tuyên truyền, hỗ trợ người nộp thuế quy định về hóa đơn. Ảnh Đức Thanh

Trường hợp có thu tiền trước hoặc trong khi thực hiện dịch vụ: Thời điểm lập hóa đơn chính là thời điểm thu tiền. Tuy nhiên, quy định này không áp dụng đối với trường hợp thu tiền đặt cọc để đảm bảo thực hiện hợp đồng theo Bộ luật Dân sự.

Trường hợp giao hàng hoặc nghiệm thu nhiều lần: Mỗi lần giao hàng hoặc bàn giao từng hạng mục, công đoạn đều phải lập hóa đơn tương ứng với khối lượng và giá trị đó.

Quy định loại trừ tiền đặt cọc đảm bảo thực hiện hợp đồng dịch vụ khỏi diện phải lập hóa đơn tại thời điểm thu tiền mang lại nhiều lợi ích cho người nộp thuế. Bởi trong thực tiễn, không ít hợp đồng dịch vụ có thể bị hủy bỏ hoặc thay đổi điều khoản trong quá trình thực hiện; nếu phải lập hóa đơn ngay khi nhận tiền, doanh nghiệp sẽ mất rất nhiều thời gian, công sức để thực hiện thủ tục lập hóa đơn điều chỉnh.

Quy định mới này giúp doanh nghiệp và hộ kinh doanh tiết kiệm chi phí mua hóa đơn điện tử, giảm tải cho bộ phận kế toán, giảm số lượng hóa đơn ảo phát sinh trong quá trình hoạt động kinh doanh.

Phản ánh đúng bản chất dân sự và kế toán. Theo Điều 328 Bộ luật Dân sự, bản chất của tiền đặt cọc là biện pháp bảo đảm thực hiện nghĩa vụ giữa các bên, chưa phải là doanh thu từ hoạt động cung cấp dịch vụ. Mặt khác, việc chưa lập hóa đơn giúp dòng tiền đặt cọc được theo dõi đúng bản chất là một khoản nợ phải trả (hoặc tài sản ký quỹ), không làm sai lệch báo cáo tài chính trong kỳ của doanh nghiệp, tránh ghi nhận doanh thu ảo. Nếu người đặt cọc vi phạm hợp đồng thì mất cọc, doanh nghiệp, hộ kinh doanh có thể dễ dàng chuyển khoản tiền này thành thu nhập khác mà không vướng mắc thủ tục xử lý về hóa đơn.
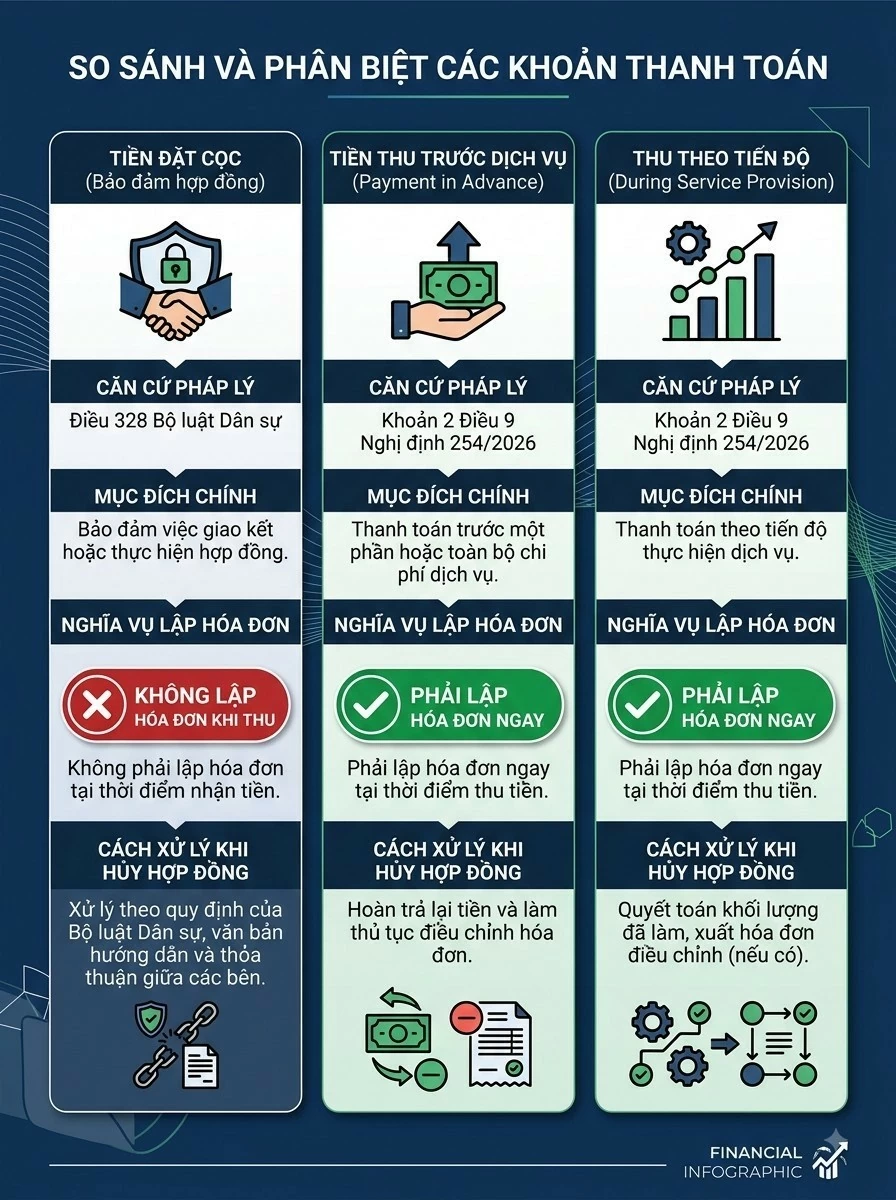
Phân biệt
Ảnh được thiết kế có sự hỗ trợ của AI.

Một số lưu ý đối với doanh nghiệp, hộ kinh doanh

Để đảm bảo an toàn pháp lý và tránh rủi ro vi phạm về hóa đơn, doanh nghiệp, hộ kinh doanh cần tuân thủ các nguyên tắc để khi nhận tiền đặt cọc (chưa phải lập hóa đơn điện tử).

Mặc dù theo Bộ luật Dân sự, tiền đặt cọc được sử dụng cho mọi giao dịch theo sự thỏa thuận giữa các bên. Nhưng tiền đặt cọc chưa phải lập hóa đơn theo Nghị định 254/2026/NĐ-CP thì chỉ áp dụng đối với trường hợp cung cấp dịch vụ; không có quy định áp dụng đối với trường hợp bán hàng hóa.

Thỏa thuận đặt cọc phải được lập thành văn bản rõ ràng (có thể tách riêng hoặc là một điều khoản độc lập trong hợp đồng cung cấp dịch vụ). Nội dung điều khoản phải căn cứ vào bản chất của giao dịch để ghi rõ mục đích khoản tiền là “để bảo đảm thực hiện hợp đồng” theo đúng Điều 328 Bộ luật Dân sự. Trường hợp một khoản tiền mà các bên không xác định rõ là tiền đặt cọc hoặc tiền trả trước thì số tiền này được coi là tiền trả trước.

Khi nhận khoản tiền ghi trong hợp đồng cũng như trong phiếu thu hoặc nội dung chuyển khoản các từ ngữ chung chung như “thanh toán đợt 1”, “ứng trước tiền dịch vụ”, “tạm ứng chi phí”..., thì phải lập hóa đơn ngay trong ngày nhận được tiền, không được đợi đến khi hoàn thành dịch vụ mới nghiệm thu và xuất gộp. Đảm bảo ngày trên hóa đơn trùng khớp với ngày tiền về tài khoản ngân hàng hoặc ngày trên phiếu thu tiền mặt.

Như vậy, cùng một khoản tiền nhận trước để thực hiện dịch vụ, nhưng tùy theo bản chất, cách ghi trong hợp đồng mà nghĩa vụ thời điểm lập hóa đơn cũng như thời điểm về nghĩa vụ thuế hoàn toàn khác nhau.

Khi xác định sai bản chất khoản tiền nhận được sẽ dẫn tới hai hướng sai ngược nhau: hoặc không lập hóa đơn khi lẽ ra phải lập - hậu quả là bị xử phạt; hoặc lập hóa đơn khi chưa phát sinh nghĩa vụ - hệ quả là phải nộp thuế trước và phải xử lý hóa đơn đã lập không đúng bản chất giao dịch phát sinh./.

Xuân Thu

Đọc thêm

Quốc dân hiểu thuế - cầu nối lan tỏa chính sách thuế đến người dân

Quốc dân hiểu thuế - cầu nối lan tỏa chính sách thuế đến người dân

(TBTCO) - “Quốc dân hiểu thuế” là chương trình truyền hình đầu tiên về phổ cập kiến thức thuế cho người dân, phát sóng vào tối Chủ nhật hằng tuần trên VTV1. Với cách tiếp cận hiện đại, gần gũi và đa nền tảng, chương trình “Quốc dân hiểu thuế” kỳ vọng trở thành kênh thông tin chính thống giúp người dân hiểu đúng, thực hiện đúng chính sách thuế; đồng thời góp phần xây dựng văn hóa tuân thủ pháp luật, tăng cường tính minh bạch của nền kinh tế và thúc đẩy sự phát triển bền vững của đất nước.
Hải quan khu vực X thu ngân sách đạt hơn 18.800 tỷ đồng

Hải quan khu vực X thu ngân sách đạt hơn 18.800 tỷ đồng

(TBTCO) - Ngày 5/9, Chi cục Hải quan khu vực X cho biết, đơn vị đã thu ngân sách nhà nước 18.849,35 tỷ đồng, vượt 1,9% dự toán được giao cho cả năm và tăng 37,6% so với cùng kỳ năm 2025.
Chiến dịch làm sạch mã số thuế: Tốc độ phải đi cùng kỷ luật, kỷ cương

Chiến dịch làm sạch mã số thuế: Tốc độ phải đi cùng kỷ luật, kỷ cương

(TBTCO) - Ngành Thuế đang tăng tốc triển khai “Chiến dịch làm sạch mã số thuế” nhằm xóa những “điểm mù” trong dữ liệu quản lý thuế và nguy cơ bị lợi dụng để mua bán hóa đơn. Ngành Thuế cũng đang siết chặt lại kỷ luật, kỷ cương công vụ, kịp thời phát hiện, xử lý nghiêm cán bộ, công chức có hành vi vòi vĩnh, gây nhũng nhiễu, phiền hà cho người nộp thuế trong quá trình làm sạch mã số thuế.
Infographics: Hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp

Infographics: Hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp

(TBTCO) - Theo Cục Thuế, 8 tháng năm 2026, ngành Thuế đã cấp mới mã số thuế cho 167.637 doanh nghiệp/tổ chức, bằng 89% cùng kỳ năm 2025; hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp/tổ chức, bằng 209% cùng kỳ.
81 năm Hải quan Việt Nam, xây dựng và phát triển

81 năm Hải quan Việt Nam, xây dựng và phát triển

Trải qua 81 năm xây dựng và trưởng thành, Hải quan Việt Nam đã không ngừng chuyển mình, từ lực lượng thực hiện nhiệm vụ thu thuế, đấu tranh chống buôn lậu trong những ngày đầu trở thành cơ quan quản lý nhà nước ngày càng hiện đại, chuyên nghiệp. Cùng với bước phát triển của đất nước, Hải quan hôm nay vừa kiên định giữ vững “cửa ngõ” quốc gia, vừa chủ động mở rộng những cánh cửa giao thương, góp phần bảo vệ lợi ích kinh tế và nâng cao năng lực cạnh tranh của Việt Nam, sẵn sàng vững bước vào kỷ nguyên mới.
Thành phố Quảng Ninh khai mở dư địa tăng trưởng từ kinh tế biên mậu

Thành phố Quảng Ninh khai mở dư địa tăng trưởng từ kinh tế biên mậu

(TBTCO) - Với chiến lược hiện đại hóa cửa khẩu, phát triển logistics và mở rộng kết nối thương mại quốc tế, Quảng Ninh đang từng bước biến lợi thế địa kinh tế thành năng lực cạnh tranh mới, hướng tới trở thành trung tâm giao thương quan trọng của khu vực Đông Bắc.
Ngành Thuế hoàn tất chấm dứt hiệu lực mã số thuế cho gần 95 nghìn doanh nghiệp, tổ chức

Ngành Thuế hoàn tất chấm dứt hiệu lực mã số thuế cho gần 95 nghìn doanh nghiệp, tổ chức

(TBTCO) - Thông tin từ Cục Thuế cho biết, trong 8 tháng đầu năm 2026, ngành thuế đã cấp mới mã số thuế cho 167.637 doanh nghiệp/tổ chức, bằng 89% cùng kỳ năm 2025; đồng thời hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp/tổ chức, bằng 209% cùng kỳ năm 2025.
Tuân thủ tốt - "giấy thông hành" đặc biệt của doanh nghiệp

Tuân thủ tốt - "giấy thông hành" đặc biệt của doanh nghiệp

(TBTCO) - Luật sửa đổi, bổ sung một số điều của Luật Hải quan, vừa được Quốc hội thông qua ngày 23/8/2026, có hiệu lực từ ngày 1/3/2027, xác lập rõ hơn cơ chế quản lý theo mức độ tuân thủ. Theo đó, doanh nghiệp chấp hành tốt được xem xét ưu tiên thực hiện thủ tục, miễn, giảm mức độ kiểm tra.
Xem thêm

Mới nhất Đọc nhiều