Doanh nghiệp lớn đóng góp 25% tổng thu nội địa
Cục Thuế vừa có buổi làm việc với đoàn chuyên gia Quỹ Tiền tệ quốc tế (IMF) nhằm trao đổi kinh nghiệm, đánh giá thực trạng và nghiên cứu các giải pháp đổi mới mô hình quản lý thuế đối với doanh nghiệp lớn, hướng tới tăng cường quản lý rủi ro tuân thủ và tiệm cận các thông lệ quốc tế.
Phát biểu tại buổi làm việc với đoàn chuyên gia IMF, Phó Cục trưởng Cục Thuế Lê Long cho biết, các khuyến nghị của IMF về đánh giá hiệu quả quản lý thuế, quản lý rủi ro tuân thủ và hiện đại hóa phương thức quản lý người nộp thuế có giá trị cả về chuyên môn và thực tiễn đối với Cơ quan Thuế Việt Nam. Nhiều nội dung đã và đang được Cục Thuế nghiên cứu, tiếp thu trong quá trình hoàn thiện thể chế, đổi mới tổ chức bộ máy, quy trình nghiệp vụ và phương thức quản lý thuế.
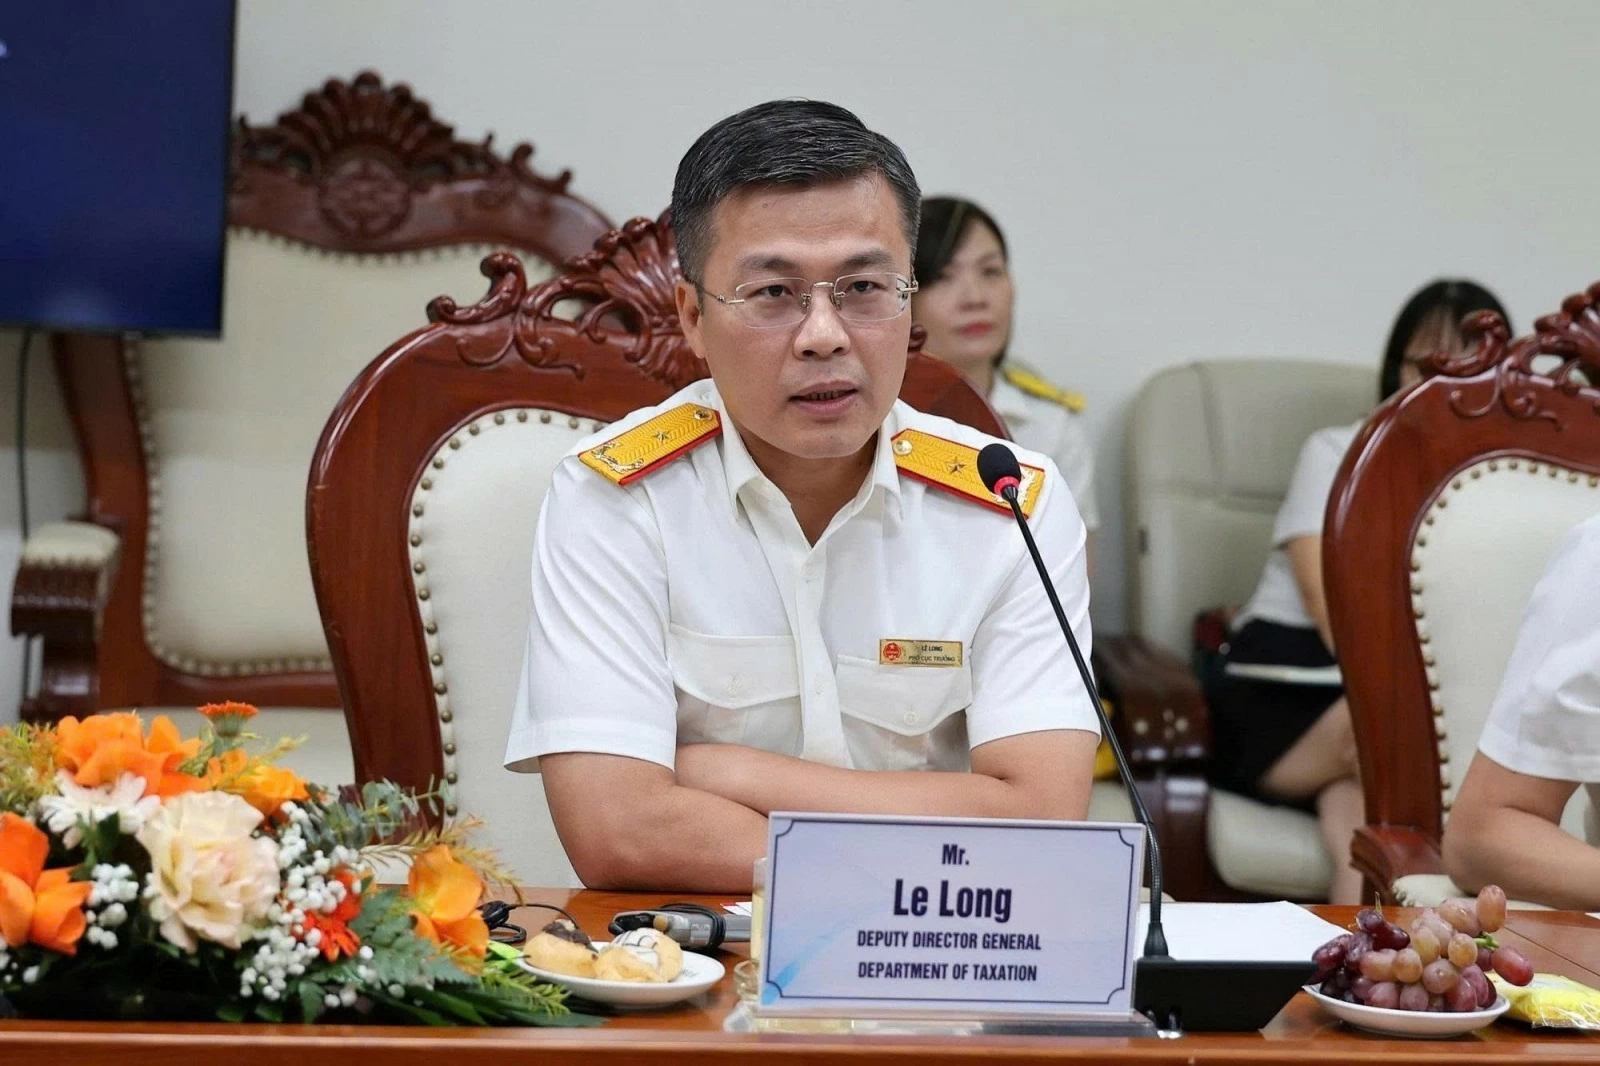 |
| Phó Cục trưởng Cục Thuế Lê Long phát biểu tại buổi làm việc. Ảnh: Phương Thảo |
Lãnh đạo Cục Thuế cho biết, ngành Thuế Việt Nam đang bước vào giai đoạn cải cách sâu rộng với nhiều thay đổi quan trọng về thể chế và phương thức quản lý. Từ ngày 1/7/2026, Luật Quản lý thuế số 108/2025/QH15 cùng các văn bản hướng dẫn thi hành có hiệu lực, tạo khuôn khổ pháp lý mới cho hoạt động quản lý thuế.
Cùng với việc vận hành tổ chức bộ máy theo mô hình mới, ngành Thuế đang đẩy mạnh chuyển đổi số, khai thác dữ liệu hóa đơn điện tử và các nguồn dữ liệu liên thông, tăng cường phân tích rủi ro, quản lý tuân thủ và cung cấp dịch vụ thuế trên môi trường số.
Những thay đổi này vừa mở ra cơ hội nâng cao hiệu quả quản lý, vừa đặt ra yêu cầu ngày càng cao đối với năng lực quản trị, chất lượng dữ liệu, quy trình nghiệp vụ, công nghệ và đội ngũ công chức thuế.
Thông tin về tình hình quản lý thuế đối với doanh nghiệp lớn, lãnh đạo Cục Thuế cho biết, hiện Chi cục Thuế doanh nghiệp lớn thuộc Cục Thuế đang trực tiếp quản lý 393 doanh nghiệp, trong đó có nhiều tập đoàn, tổng công ty, doanh nghiệp có vốn đầu tư nước ngoài quy mô lớn và các doanh nghiệp hoạt động trong những ngành, lĩnh vực đặc thù.
Số thu từ nhóm doanh nghiệp lớn chiếm khoảng 25% tổng thu nội địa. Đây là nhóm người nộp thuế có quy mô lớn, phạm vi hoạt động rộng, cơ cấu sở hữu và tổ chức kinh doanh phức tạp, phát sinh nhiều giao dịch liên kết, giao dịch xuyên biên giới, nghiệp vụ tài chính đặc thù và các hoạt động kinh doanh mới trong nền kinh tế số.
Theo lãnh đạo Cục Thuế, rủi ro tuân thủ đối với nhóm doanh nghiệp này không chỉ nằm ở đăng ký, kê khai và nộp thuế mà tập trung nhiều hơn vào việc xác định nghĩa vụ thuế, giao dịch liên kết và chuyển giá, phân bổ chi phí, vốn và tài sản vô hình, xác định thu nhập từ các hoạt động đặc thù, áp dụng hiệp định thuế cũng như xử lý các giao dịch kinh doanh mới phát sinh.
Do đó, quản lý doanh nghiệp lớn không thể chỉ dựa trên từng cuộc kiểm tra hoặc xử lý rủi ro sau khi đã phát sinh. Yêu cầu đặt ra là phải nhận diện rủi ro sớm hơn, phân bổ nguồn lực có trọng tâm, lựa chọn biện pháp quản lý phù hợp với từng mức độ tuân thủ, đồng thời tăng cường hỗ trợ để người nộp thuế tuân thủ chính sách pháp luật thuế.
Xây dựng mô hình quản lý thuế chuyên sâu với nhóm doanh nghiệp lớn
Tại chương trình làm việc với các chuyên gia của IMF, Cục Thuế đặt ra 5 kỳ vọng cụ thể đối với chương trình hợp tác, gồm: có đánh giá độc lập, khách quan về chức năng, nhiệm vụ, cơ cấu tổ chức, nhân sự và các quy trình nghiệp vụ cốt lõi của Chi cục Thuế doanh nghiệp lớn; xác định mức độ trưởng thành hiện tại trong áp dụng quản lý rủi ro tuân thủ và khoảng cách so với thông lệ quốc tế; tư vấn các công cụ có thể áp dụng ngay; phác thảo mô hình vận hành tương lai khả thi kèm bộ chỉ số đo lường hiệu quả; đồng thời xây dựng Kế hoạch hành động cải cách làm cơ sở để Cục Thuế cụ thể hóa thành các nhiệm vụ công tác.
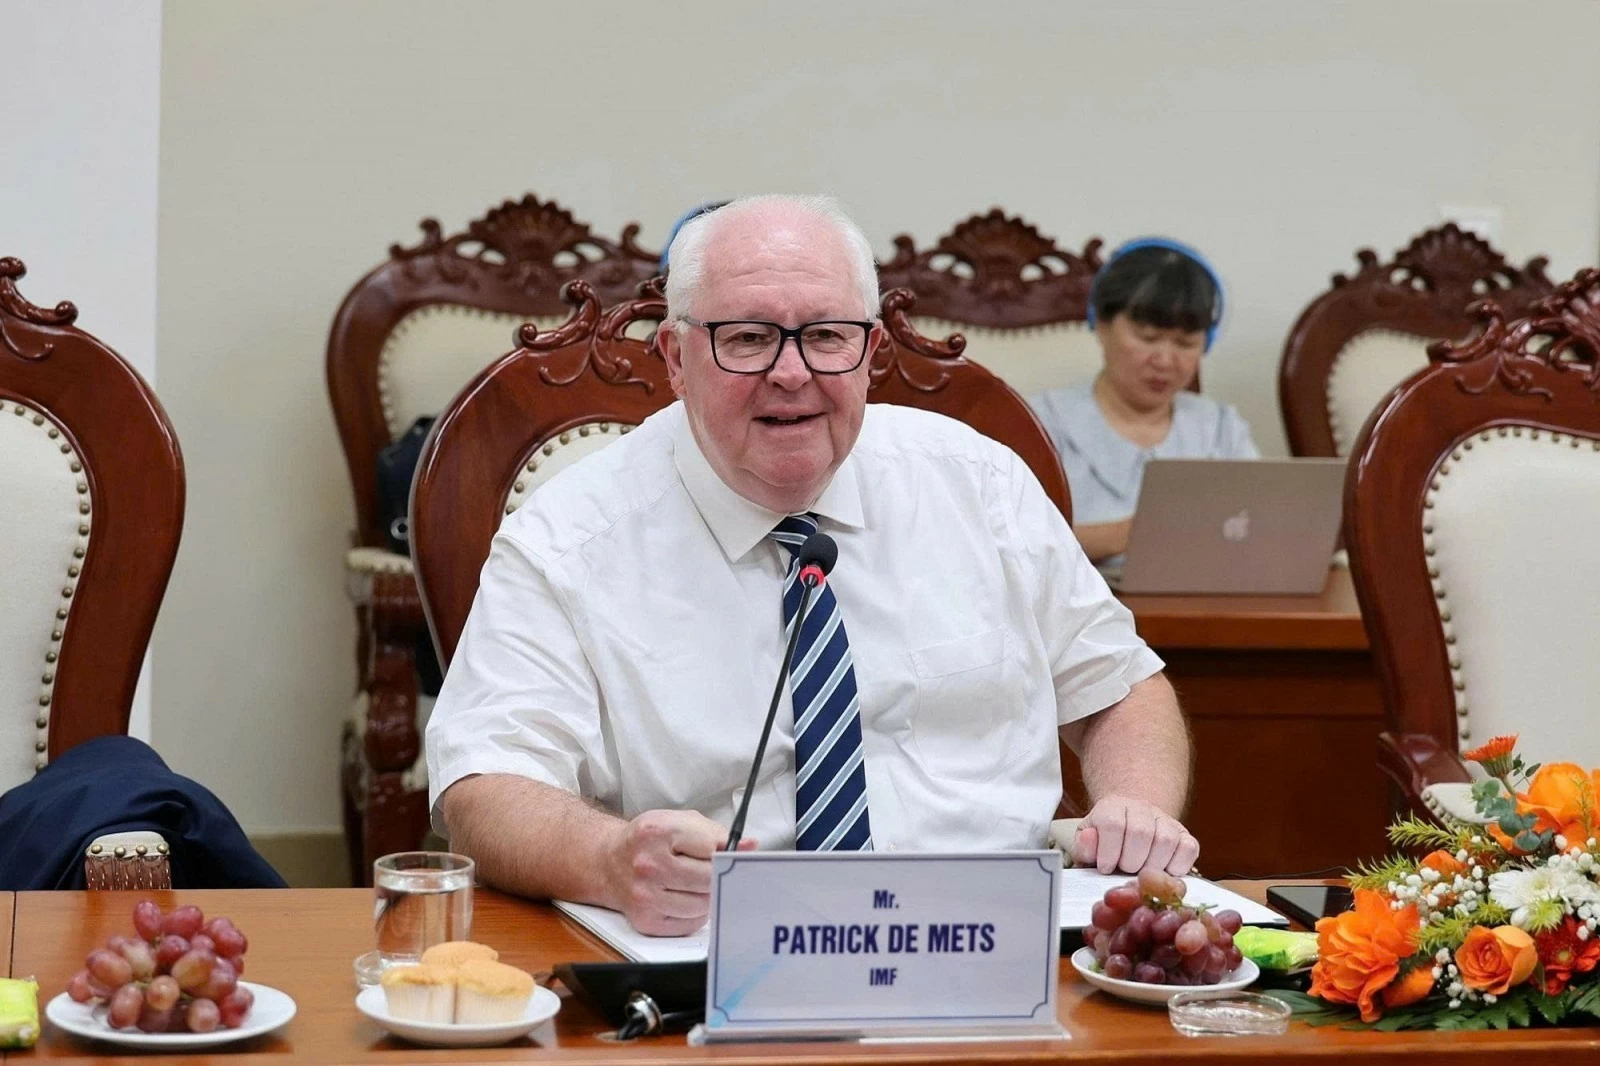 |
| Ông Patrick De Mets - chuyên gia IMF phát biểu tại buổi làm việc với Cục Thuế. Ảnh: Phương Thảo |
Phát biểu tại phiên họp, ông Patrick De Mets - chuyên gia IMF đánh giá cao sự chủ động của Cục Thuế trong việc đổi mới phương thức quản lý thuế, đặc biệt là định hướng chuyển từ quản lý truyền thống sang quản lý dựa trên rủi ro và mức độ tuân thủ của người nộp thuế.
Theo ông Patrick De Mets, trong bối cảnh hoạt động sản xuất, kinh doanh ngày càng phức tạp, việc xây dựng một mô hình quản lý chuyên sâu đối với nhóm doanh nghiệp lớn là yêu cầu cần thiết, qua đó giúp cơ quan thuế tập trung nguồn lực vào những lĩnh vực, doanh nghiệp và giao dịch tiềm ẩn rủi ro cao, đồng thời nâng cao chất lượng hỗ trợ đối với những người nộp thuế có mức độ tuân thủ tốt.
“Quản lý doanh nghiệp lớn đòi hỏi cách tiếp cận khác biệt, trong đó cơ quan thuế cần hiểu rõ hoạt động kinh doanh, nhận diện sớm rủi ro và có chiến lược nâng cao mức độ tuân thủ phù hợp với từng nhóm người nộp thuế. Việc áp dụng các thông lệ quốc tế cần được đặt trong điều kiện thực tế của Việt Nam, với trọng tâm là tính khả thi và hiệu quả quản lý” - ông Patrick De Mets nhấn mạnh.
Với tinh thần hợp tác, cởi mở và hướng tới kết quả thực chất, chương trình làm việc giữa Cục Thuế và đoàn chuyên gia IMF được kỳ vọng sẽ cung cấp thêm cơ sở thực tiễn để ngành Thuế tiếp tục đổi mới mô hình quản lý doanh nghiệp lớn, nâng cao năng lực quản lý rủi ro tuân thủ, sử dụng hiệu quả nguồn lực và từng bước tiệm cận các thông lệ quốc tế tốt, phù hợp với yêu cầu cải cách và hiện đại hóa quản lý thuế trong giai đoạn mới./.