


Tập đoàn Bảo Việt được vinh danh trong danh sách Fortune Southeast Asia 500
(TBTCO) - Tập đoàn Bảo Việt tiếp tục ghi danh trong Fortune Southeast Asia 500, khẳng định vị thế Tập đoàn tài chính - bảo hiểm hàng đầu Việt Nam.


Sau hơn một năm các ngân hàng rầm rộ cạnh tranh lãi suất để hút tiền gửi, huy động vốn ngân hàng đang tăng tốc, dần đuổi sát đà tăng trưởng tín dụng.
Báo cáo tài chính của 28 ngân hàng niêm yết cho thấy, kết thúc 9 tháng năm 2026, tổng tiền gửi khách hàng đạt hơn 14,38 triệu tỷ đồng, tăng gần 1,37 triệu tỷ đồng, tương đương tăng 10,56% so với đầu năm, song thấp hơn mức tăng của dư nợ cho vay (12,54%).
| Đồ họa: Ánh Tuyết |
Xét về tốc độ tăng trưởng, NCB dẫn đầu nhóm khảo sát với mức tăng 45,4%, đưa tiền gửi khách hàng lên hơn 185.184 tỷ đồng.
| Dòng tiền gửi vào nhóm các ngân hàng niêm yết tăng tốc rõ rệt qua từng quý. Nếu cuối quý I, tổng tiền gửi chỉ tăng khoảng 0,6% so với đầu năm, đến cuối quý II tăng 5,35% và tiếp tục lên 10,56% vào cuối quý III. |
Ngân hàng NCB tiếp tục “chịu chi” để thu hút tiền gửi với nhiều giải thưởng giá trị, nổi bật là 3 căn hộ trị giá 3 tỷ đồng/căn do Sun Group phát triển tại dự án Symphony 5 (Đà Nẵng), được trao trong tuần đầu tháng 11.
Đà tăng huy động mạnh mẽ nhằm đáp ứng nhu cầu mở rộng tín dụng, khi dư nợ cho vay khách hàng NCB tăng tới 54,5%, cũng dẫn đầu nhóm ngân hàng niêm yết.
Theo sau là HDBank với tiền gửi đạt hơn 709.166 tỷ đồng, tăng 26,5%; VPBank tăng 26,3%, lên hơn 793.047 tỷ đồng, tương đương huy động thêm khoảng 165.003 tỷ đồng. HDBank và VPBank là hai trong những ngân hàng tham gia nhận chuyển giao bắt buộc tổ chức tín dụng yếu kém, nên đặt mục tiêu tăng trưởng tín dụng và huy động vốn ở mức cao.
SACOMBANK huy động thêm hơn 157.079 tỷ đồng, đưa số dư tiền gửi lên 775.422 tỷ đồng, tăng 25,4%... SACOMBANK cũng mạnh tay hút tiền gửi với chương trình “Tích lũy tài lộc”, tổng giá trị quà tặng hơn 9 tỷ đồng, nổi bật là căn hộ Vinhomes Grand Park trị giá 2 tỷ đồng..., chương trình kéo dài đến hết ngày 20/11.
Trong khi các ngân hàng quy mô vừa và nhỏ nổi bật về tốc độ tăng trưởng, nhóm ngân hàng lớn tiếp tục áp đảo về quy mô huy động. BIDV dẫn đầu với hơn 2,36 triệu tỷ đồng tiền gửi, tăng 6,2% so với đầu năm, tương đương tăng khoảng 137.533 tỷ đồng. VietinBank đứng thứ hai với hơn 1,94 triệu tỷ đồng, tăng 8,4%; tiếp đến là Vietcombank với gần 1,78 triệu tỷ đồng, tăng 6,5%.
Như vậy, riêng ba ngân hàng thương mại nhà nước niêm yết nắm giữ khoảng 6,09 triệu tỷ đồng tiền gửi khách hàng, chiếm hơn 42% tổng tiền gửi của nhóm khảo sát.
Trong khối ngân hàng thương mại cổ phần tư nhân, MB dẫn đầu với gần 993.988 tỷ đồng, tăng 7,9%, tiếp đến là VPBank, SACOMBANK và HDBank.
Xu hướng này diễn ra trong bối cảnh cạnh tranh huy động vốn gia tăng, nhiều ngân hàng điều chỉnh lãi suất tiền gửi, một số chương trình ưu đãi vượt 9%/năm với điều kiện áp dụng nhất định.
Tuy nhiên, từ giữa tháng 10, mặt bằng lãi suất bắt đầu hạ nhiệt theo chỉ đạo của cơ quan điều hành.
Thông tin tại họp báo Chính phủ thường kỳ tháng 10, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết, giai đoạn cuối tháng 10, lãi suất huy động đối với các khoản tiền gửi phát sinh mới bình quân giảm khoảng 0,4%/năm so với thời điểm giữa tháng 10.
Trong bối cảnh cạnh tranh lãi suất huy động gia tăng, vẫn có nhiều ngân hàng ghi nhận tiền gửi khách hàng tăng thấp, thậm chí sụt giảm sau 9 tháng năm 2026.
Trong đó, Eximbank giảm mạnh nhất 10,7%; Saigonbank giảm 4,4%. Bên cạnh đó, OCB chỉ tăng 1,3%; ACB tăng 1,9%; Bac A Bank tăng 2,2%; SeABank tăng 2,5%; PVcomBank tăng 3,6%... cho thấy sự phân hóa rõ nét trong khả năng thu hút tiền gửi.
 |
| “Trong bối cảnh lãi suất neo cao và các kênh đầu tư truyền thống như: vàng, ngoại tệ, tài sản số/chứng khoán và bất động sản gặp nhiều trở ngại, tiền gửi tiết kiệm trở thành kênh trú ẩn an toàn cho dòng vốn nhà đầu tư trong suốt 9 tháng 2026” - SSI Research đánh giá. |
Bên cạnh tiền gửi khách hàng - kênh chủ đạo chiếm tới 65% tổng nguồn vốn, các ngân hàng còn huy động qua thị trường liên ngân hàng, nguồn vốn từ Ngân hàng Nhà nước, Chính phủ..., đặc biệt đẩy mạnh phát hành giấy tờ có giá.
Tại 28 ngân hàng khảo sát, tổng số dư giấy tờ có giá đạt hơn 2,26 triệu tỷ đồng, tăng khoảng 535.736 tỷ đồng, tương đương 31% so với đầu năm, gần gấp ba tốc độ tăng tiền gửi khách hàng.
Nổi bật, SACOMBANK ghi nhận số dư giấy tờ có giá tăng 118,3%, từ 39.185 tỷ đồng lên 85.546 tỷ đồng, tương đương tăng hơn 46.360 tỷ đồng. Trong bối cảnh ngân hàng nhiều năm chưa chia cổ tức và quá trình tăng vốn điều lệ còn vướng mắc, việc gia tăng huy động qua giấy tờ có giá cho thấy xu hướng đa dạng hóa nguồn vốn.
Tại các ngân hàng khác, số dư giấy tờ có giá của VPBank tăng 80,8%; VietABank tăng 77,9%; Vietcombank tăng 74,9%; MB tăng 61,5%; ACB tăng 58,1%...
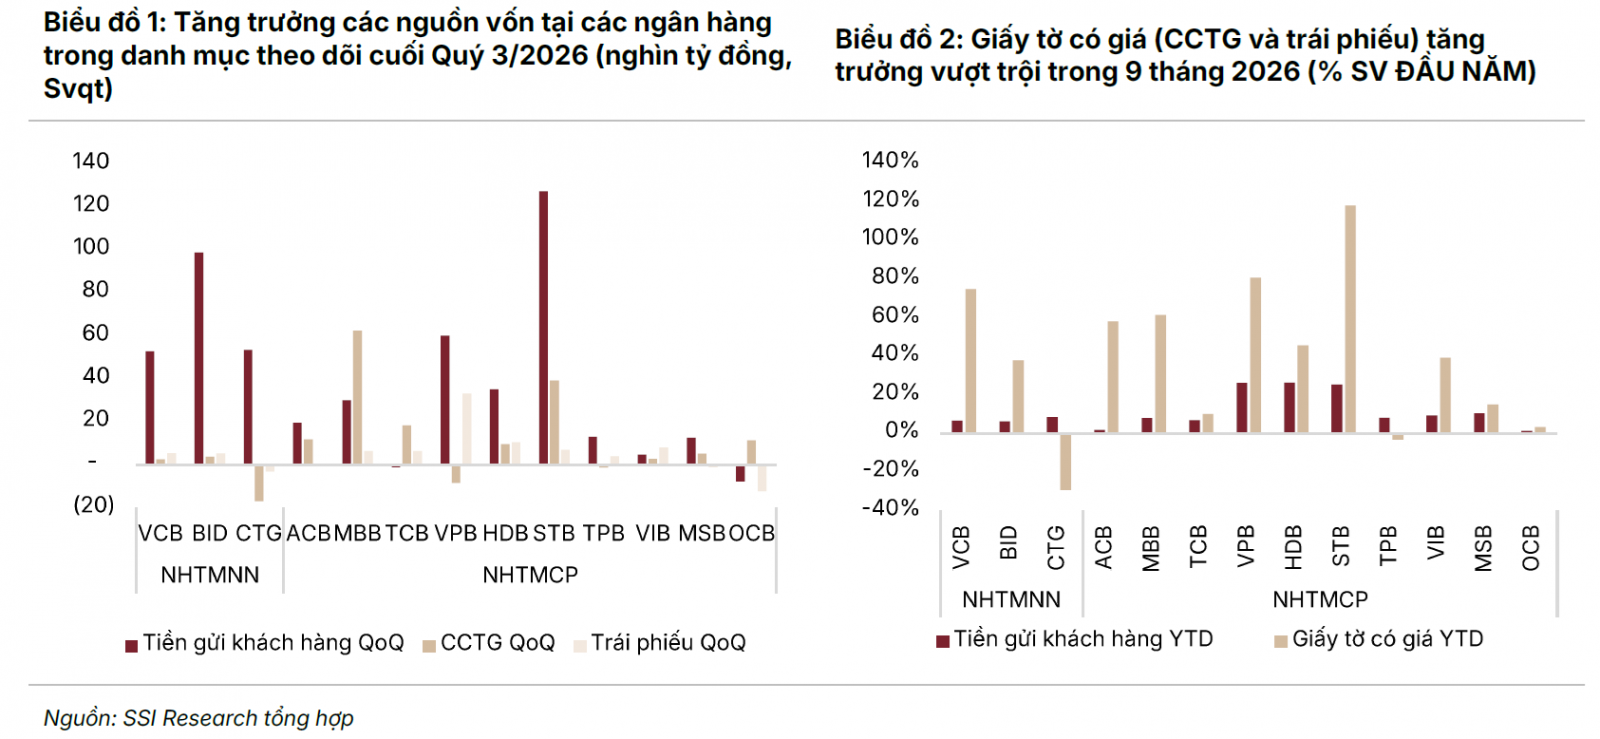
Trong danh mục các ngân hàng theo dõi của Trung tâm Phân tích và tư vấn đầu tư Công ty cổ phần Chứng khoán (SSI Research), mức tăng của các kênh huy động vốn thậm chí còn cao hơn.
Theo đó, kênh phát hành giấy tờ có giá diễn ra sôi động tại hầu hết các ngân hàng trong 9 tháng 2026, bao gồm chứng chỉ tiền gửi tăng 350 nghìn tỷ đồng; tăng 41% so với đầu năm; trái phiếu tăng 112 nghìn tỷ đồng; tăng 21% so với đầu năm.
Chỉ rõ lý do các ngân hàng đẩy mạnh phát hành giấy tờ có giá, SSI Research cho rằng, tiền gửi kỳ hạn dưới 6 tháng bị áp trần lãi suất 4,75%. Để “giữ chân” khách hàng tốt, các ngân hàng khuyến khích khách hàng chuyển sang mua chứng chỉ tiền gửi, với lãi suất bình quân 6,5 - 8,5% cho kỳ hạn dưới 6 tháng.
Lãi suất chứng chỉ tiền gửi không được dùng làm lãi suất tham chiếu cho vay, ngân hàng có thể trả lãi suất chứng chỉ tiền gửi cao hơn tiền gửi truyền thống mà không làm tăng lãi suất cho vay cơ sở.
Ngoài ra, quy định tại Thông tư số 50/2026/TT-NHNN đưa ra các quy định tiệm cận Basel III, trong đó, định nghĩa lại mẫu số của tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) theo hướng nguồn vốn ổn định.
Với tỷ lệ nguồn vốn ổn định ròng (NSFR), theo khung Basel III, nguồn vốn dài hạn từ khách hàng cá nhân và doanh nghiệp vừa và nhỏ được áp hệ số nguồn vốn ổn định sẵn có (ASF) cao 90 - 100%. Trong khi nguồn vốn bán buôn ngắn hạn từ các định chế tài chính được áp hệ số rất thấp hoặc bằng 0.
“Vì vậy, chứng chỉ tiền gửi trung, dài hạn bán cho cá nhân giúp ngân hàng xây dựng nền tảng vốn ổn định trước lộ trình áp dụng LCR (tỷ lệ khả năng chi trả)/NSFR, vốn sẽ trở thành bắt buộc chậm nhất từ ngày 01/10/2028” - SSI Research phân tích./.