Trong báo cáo “Phác thảo Chiến lược Đầu tư 2027”, Trung tâm phân tích và tư vấn đầu tư thuộc Công ty Cổ phần Chứng khoán SSI (SSI Research) nhận định, tăng vốn trở thành xu hướng tất yếu của ngành ngân hàng trong kỷ nguyên mới.
Theo SSI Research, đà tăng trưởng GDP dự kiến được duy trì trong trung hạn, nhờ dòng vốn đầu tư trực tiếp nước ngoài FDI ổn định và danh mục đầu tư hạ tầng công đầy tham vọng, với mục tiêu tăng trưởng bình quân khoảng 10% trong giai đoạn 2026 - 2030.
Trong bối cảnh thị trường vốn vẫn cần nhiều năm nữa mới có thể hấp thụ rủi ro kỳ hạn dài, ngân hàng vẫn là kênh tài trợ vốn chủ đạo, tài trợ cho các dự án trong suốt giai đoạn thi công trước khi có thể tái cấp vốn sang các nhà đầu tư dài hạn.
Áp lực lên bảng cân đối kế toán theo đó đã khiến ngày càng nhiều ngân hàng phải huy động thêm vốn chủ sở hữu và vốn nợ để duy trì tăng trưởng tín dụng.
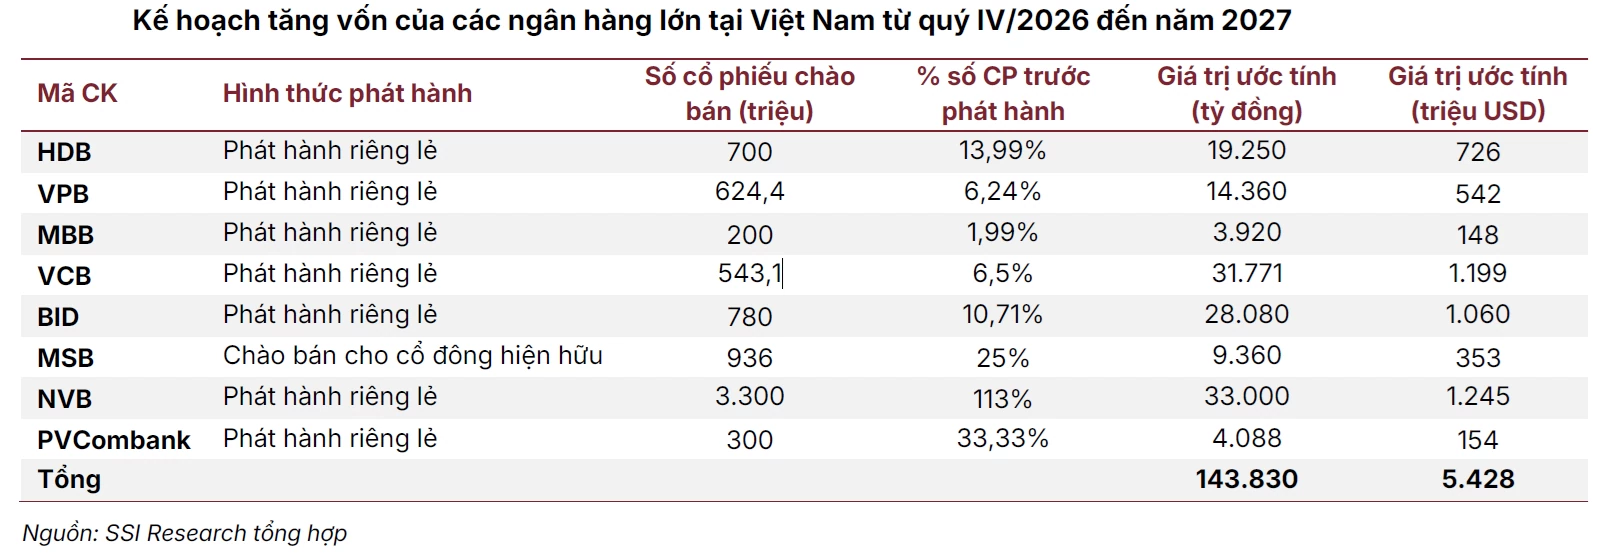
Theo đó, kế hoạch phát hành cổ phiếu của 8 ngân hàng có tổng giá trị khoảng 144 nghìn tỷ đồng (khoảng 5,4 tỷ USD), trong đó NCB, Vietcombank và BIDV chiếm tới 65% tổng giá trị, với các đợt phát hành lớn quanh 30 nghìn tỷ đồng.
Mức độ pha loãng có sự khác biệt lớn. Trong khi phần lớn các ngân hàng lớn phát hành dưới 15% số lượng cổ phiếu trước phát hành, trong khi các ngân hàng nhỏ hơn như: NVB (113%), PVcomBank (33%) và MSB (25%) theo đuổi kế hoạch tăng vốn mạnh mẽ hơn nhiều nhằm củng cố bộ đệm vốn.
Tính chung, nguồn vốn mới sẽ giúp vốn chủ sở hữu của các ngân hàng niêm yết tăng khoảng 6,9%, cùng với sự hỗ trợ thêm từ lợi nhuận giữ lại năm 2027.
Tuy nhiên, quy mô này vẫn khiêm tốn so với nhu cầu phía trước. Để đáp ứng kế hoạch đầu tư giai đoạn 2026 - 2030, tổng vốn đầu tư cần tăng trưởng cao hơn đáng kể so với xu hướng gần đây, trong đó khu vực nhà nước chỉ đáp ứng khoảng 20%, còn phần lớn mức tăng thêm sẽ thuộc về khu vực tư nhân - phần lớn nguồn vốn vẫn phụ thuộc vào tín dụng ngân hàng.
Nhìn lại trong 9 tháng đầu năm 2026, một số ngân hàng đã chào bán cổ phiếu riêng lẻ thành công, song số vốn huy động được vẫn còn khiêm tốn so với các kế hoạch tăng vốn sắp tới. Đơn cử, BIDV đã chào bán hơn 258 triệu cổ phiếu với giá 38.900 đồng/cổ phiếu, thu về trên 10.000 tỷ đồng từ 31 nhà đầu tư; trong khi NCB cũng huy động thành công 10.000 tỷ đồng từ 22 nhà đầu tư, nâng vốn điều lệ lên 29.280 tỷ đồng.
Một yếu tố giúp giảm áp lực trong ngắn hạn là việc chuyển sang phương pháp xếp hạng nội bộ (IRB) để tính vốn, ước tính giúp nâng tỷ lệ an toàn vốn (CAR) báo cáo thêm 1,5 - 2 điểm phần trăm, giúp các ngân hàng có thêm thời gian trước khi buộc phải tăng vốn.
“Tuy nhiên, chúng tôi cho rằng cần thận trọng với bộ đệm này. Bộ đệm này dựa trên tỷ lệ vỡ nợ lịch sử gần như bằng 0 của các chủ đầu tư bất động sản - vốn là kết quả của một hệ thống luôn ưu tiên cơ cấu lại thay vì xử lý dứt điểm các khoản vay gặp khó khăn” - SSI Research lưu ý.
Mức tăng này làm cải thiện tỷ lệ an toàn vốn trên báo cáo đúng vào thời điểm tín dụng đang tập trung vào chính nhóm khách hàng này; do đó, CAR báo cáo nhiều khả năng đang phản ánh cao hơn khả năng hấp thụ tổn thất thực tế nếu chu kỳ của các chủ đầu tư bất động sản đảo chiều.
Vì vậy, SSI Research cho rằng tăng vốn sẽ là chủ đề lặp lại trong nhiều năm tới, đặc biệt đối với các ngân hàng đặt mục tiêu tăng trưởng cao hơn mức chung của hệ thống.
Cùng với đó, việc tìm kiếm đối tác chiến lược phù hợp có thể cần nhiều thời gian và giới hạn sở hữu nước ngoài có thể khiến các nhà đầu tư muốn nắm quyền kiểm soát lo ngại. Một nhà đầu tư nước ngoài chỉ được sở hữu tối đa 15% vốn của một ngân hàng (20% đối với nhà đầu tư chiến lược), trong giới hạn tổng sở hữu nước ngoài 30% và chỉ được nâng lên 49% đối với các ngân hàng nhận chuyển giao bắt buộc các tổ chức tín dụng yếu kém trong giai đoạn 2024 - 2025, như VPBank và HDBank./.