Giảm số năm đóng bảo hiểm xã hội giúp nhiều người có cơ hội nhận lương hưu

(TBTCO) - Trả lời phỏng vấn của TBTCVN, ông Robert Palacios - Chuyên gia kinh tế trưởng, Ban An sinh xã hội (Ngân hàng Thế giới Khu vực Đông Á - Thái Bình Dương) cho rằng, việc giảm số năm tham gia tối thiểu bảo hiểm xã hội bắt buộc để đủ điều kiện nhận lương hưu xuống còn 15 năm như đề xuất trong dự thảo Luật Bảo hiểm xã hội sửa đổi phù hợp với hợp hơn với kinh nghiệm quốc tế. Điều này giúp có thêm nhiều người lao động có cơ hội nhận lương hưu hơn.
aa

PV: Tại dự thảo Luật Bảo hiểm xã hội (BHXH) sửa đổi, cơ quan soạn thảo đề xuất giảm số năm đóng BHXH tối thiểu để được hưởng lương hưu từ 20 năm xuống 15 năm, nhằm tạo cơ hội cho những người tham gia muộn, hoặc tham gia không liên tục dẫn đến số năm đóng thấp. Ông đánh giá thế nào về đề xuất này?

Ông Robert Palacios
Ông Robert Palacios

Ông Robert Palacios: Việc giảm số năm tham gia tối thiểu để đủ điều kiện nhận lương hưu, được gọi là quy tắc trao quyền, sẽ giúp nhiều người lao động có cơ hội nhận lương hưu hơn. Điều này sẽ mang lại lợi ích cho những người lao động có quá trình tham gia BHXH bị gián đoạn, hoặc những người tham gia muộn.

Điều chỉnh thời gian đóng cũng sẽ giúp cho nhiều người có cơ hội nhận lương hưu, nhất là từ khu vực tư nhân. Chẳng hạn, năm 2019 có 11,3 triệu lao động từ khu vực tư nhân tham gia BHXH bắt buộc, nhưng số người hưởng hưu trí từ khu vực này chỉ là 177.000 người.

Hầu hết những người hưởng hưu trí từ Quỹ BHXH là những người từ khu vực công, vì họ đáp ứng quy định thời gian đóng tối thiểu là 20 năm. Do đó, sẽ có nhiều người hưu trí hơn từ khu vực tư nhân với việc giảm thời gian tham gia BHXH tối thiểu để được nhận lương hưu xuống còn 15 năm như trong đề xuất tại dự thảo Luật BHXH sửa đổi. Quy định 15 năm cũng là tương đối phù hợp hơn với kinh nghiệm quốc tế. Các nước OECD thường có xu hướng quy định thời gian đóng BHXH từ 10 -15 năm.

Tuy nhiên, điều quan trọng cần lưu ý là số tiền chi trả lương hưu cao hơn so với số tiền chi trả trợ cấp một lần, do đó, việc giảm số năm đóng đồng nghĩa với việc mức chi từ Quỹ BHXH sẽ nhiều hơn. Vì mức lương hưu từ trong chế độ BHXH cũng được tính trên cơ sở theo số năm đóng góp (vì đây là chế độ phúc lợi xác định), nên một người có 15 năm công tác khi nghỉ về hưu sẽ được hưởng mức lương hưu thấp hơn so với những người có 20 năm công tác.

Cần lưu ý rằng, 15 năm là số năm đóng góp tối thiểu. Cần tăng cường công tác truyền thông để khuyến khích người tham gia tiếp tục đóng góp để được hưởng mức lương hưu cao hơn.

Điều chỉnh thời gian đóng bảo hiểm xã hội giúp cho nhiều người có cơ hội nhận lương hưu.

PV: Có ý kiến cho rằng, nếu giảm năm đóng BHXH để được hưởng lương hưu thì cũng phải giảm tuổi hưu. Luật nên quy định số năm đóng bao nhiêu thì cho mức hưởng tương ứng, không nên quy định tuổi hưu, như vậy sẽ hạn chế lượng người rút BHXH một lần. Ông nghĩ sao về ý kiến này?

Ông Robert Palacios: Theo quan điểm của chúng tôi, mặc dù việc giảm số năm đóng tối thiểu sẽ giúp việc nhận lương hưu dễ dàng hơn, nhưng cần lưu ý rằng các tính toán phải dựa trên cơ sở tính bền vững về tài chính của quỹ, nhất là trong bối cảnh tuổi thọ của người Việt Nam ngày càng tăng. Quyết định của Chính phủ về việc tăng tuổi hưu đối với phụ nữ và nam giới lên 60 và 62 tuổi là một biện pháp quan trọng giúp đạt được sự bền vững tài chính của quỹ.

Đối với các đề xuất nhằm giảm tình trạng nhận BHXH một lần, vì không có quốc gia nào có quy định tương tự, nên không có nhiều kinh nghiệm để Việt Nam có thể học hỏi. Ở Việt Nam, hầu hết những người nhận BHXH một lần là phụ nữ trẻ mới lập gia đình và những người đang đối mặt với tình trạng mất việc làm với triển vọng tìm việc thấp.

Chúng tôi cho rằng, để việc giải quyết những vấn đề đó hiệu quả, cần áp dụng thêm các giải pháp khác, bao gồm trợ cấp thai sản đang được đề xuất trong dự thảo và các giải pháp hỗ trợ tìm việc làm nguồn hỗ trợ khác có thể hữu ích. Tuy nhiên, việc cho phép nhận BHXH một lần hiện tại tiếp tục đe dọa tương lai của người lao động khi họ có thể không được nhận lương hưu khi về già.

Về ý kiến trên, giả dụ, chúng ta đưa ra một chương trình cho phép người dân được hưởng lương nghỉ hưu với 25 năm đóng góp, hoặc khi đến tuổi nghỉ hưu. Một thiết kế như vậy sẽ dẫn đến sự gia tăng bất bình đẳng và làm cho chương trình trở nên méo mó. Theo chương trình này, một người nam giới bắt đầu đóng BHXH năm 25 tuổi có thể nghỉ hưu sớm nhất là ở độ tuổi 50.

Tại Việt Nam, tuổi thọ bình quân của nam giới là 77,4 năm đồng nghĩa với việc khi nghỉ hưu lúc 50 tuổi, người này sẽ nhận lương hưu trong 27,4 năm. Như vậy, Quỹ BHXH sẽ trả lương hưu cho cá nhân người này lâu hơn tổng số khoảng thời gian người đó họ đã đóng góp, lâu hơn nhiều so với một người bắt đầu đóng ở tuổi 30 và có cùng mức đóng góp, số năm đóng góp. Điều này có thể rất tốn kém cho chương trình trừ khi các yếu tố nghỉ hưu sớm công bằng được đưa vào công thức tính lương hưu và điều chỉnh thường xuyên.

Hầu hết các quốc gia OECD đã đưa ra quy định giảm mức lương hưu tương đối khi nghỉ hưu sớm, song mức giảm cần phải được điều chỉnh kịp thời để đảm bảo tính bền vững của quỹ và công bằng với những người nghỉ hưu muộn.

PV: Từ kinh nghiệm của các nước thực hiện tốt chính sách an sinh xã hội trên thế giới, ông có khuyến nghị gì cho chính sách BHXH bắt buộc, để nâng cao diện bao phủ BHXH, hướng tới BHXH toàn dân?

Hiểu đầy đủ khái niệm về độ bao phủ bảo hiểm xã hội

Theo ông Robert Palacios, cần hiểu đầy đủ khái niệm về độ bao phủ bảo hiểm xã hội (BHXH). Mức độ bao phủ ở đây không chỉ là bao phủ về việc tham gia đóng góp BHXH mà còn là bao phủ với người hưởng lương hưu. Tính toàn diện của chương trình BHXH cũng rất quan trọng - nếu người dân sử dụng hệ thống lương hưu để đáp ứng các nhu cầu ngắn hạn (như đã thấy từ tình trạng lao động mất việc làm rút BHXH một lần ồ ạt như vừa qua), thì việc tăng độ bao phủ của những người hưởng lương hưu sẽ trở nên khó khăn hơn rất nhiều.

Ông Robert Palacios: Nhìn từ kinh nghiệm quốc tế, chúng tôi chưa thấy quốc gia nào có cùng mức thu nhập như Việt Nam đạt được mức độ bao phủ cao (tỷ lệ người lao động trong độ tuổi tham gia BHXH) nếu chỉ tập trung vào chương trình BHXH bắt buộc. Kinh nghiệm của các quốc gia cho thấy, các biện pháp nhằm tăng tính tuân thủ cũng chỉ đạt được kết quả khiêm tốn trong khi tính phi chính thức là vấn đề toàn cầu và vượt ra ngoài chương trình BHXH bắt buộc.

Một số ít quốc gia có thu nhập thấp hoặc trung bình đạt được tỷ lệ bao phủ cao (Trung Quốc, Colombia, Hàn Quốc) đã làm được như vậy thông qua các chương trình BHXH tự nguyện, được trợ cấp cao từ ngân sách nhà nước vì họ nhận thức rất rõ những thách thức mà người lao động trong khu vực phi chính thức phải đối mặt. Chiến lược này đã được áp dụng khi thực hiện bảo hiểm y tế toàn dân ở các nước châu Á trong đó có Việt Nam.

Mở rộng diện bao phủ của chương trình BHXH bắt buộc và tự nguyện là quan trọng, nhưng sẽ không mang lại mức lương hưu thỏa đáng cho tất cả mọi người. Đầu tiên, những người đã già hoặc sắp già không có đủ thời gian tham gia đóng góp để hưởng lương hưu khi về già.

Thứ hai, sẽ luôn có những khoảng trống về độ bao phủ BHXH chừng nào vẫn còn những hộ gia đình không đủ khả năng đóng góp, vì ngân sách hộ gia đình chỉ đủ chi trả cho các khoản đầu tư cho sức khỏe hoặc giáo dục. Trong những trường hợp này, trợ giúp xã hội và trong trường hợp của Việt Nam là lương hưu xã hội sẽ phải được mở rộng và lồng ghép với cơ chế đóng BHXH theo cách khuyến khích những người có khả năng có thể tham gia tiết kiệm được.

Chúng tôi vui mừng nhận thấy rằng, dự thảo Luật BHXH sửa đổi hiện tại áp dụng cách tiếp cận theo cả hai hướng này và sẽ mở rộng diện bao phủ của cả chương trình BHXH bắt buộc và tự nguyện. Chúng tôi cũng đã phân tích chi phí của những đề xuất cải cách này và thấy rằng nó khả thi.

Báo cáo gần đây của Ngân hàng thế giới về chi tiêu công của Việt Nam đưa ra các khuyến nghị cụ thể, có thể sử dụng ngân sách công để thực hiện các cải cách trong chương trình BHXH, có thể tài trợ cho những cải cách mà không làm tăng thêm gánh nặng tài chính tổng thể.

PV: Xin cảm ơn ông!

Thảo Miên

Đọc thêm

Tỷ giá USD hôm nay (25/9): USD mạnh lên khi “cửa” Fed tăng lãi suất rộng hơn, lợi suất trái phiếu Mỹ lên đỉnh

Tỷ giá USD hôm nay (25/9): USD mạnh lên khi “cửa” Fed tăng lãi suất rộng hơn, lợi suất trái phiếu Mỹ lên đỉnh

(TBTCO) - Sáng 25/9, tỷ giá trung tâm tăng 6 đồng, lên 25.641 đồng, trong khi USD trên thị trường tự do và ngân hàng diễn biến phân hóa. Chỉ số DXY nhích 0,13% lên 101,25 điểm. Đồng bạc xanh được hỗ trợ khi kỳ vọng Fed nâng lãi suất gia tăng, trong bối cảnh quan chức Fed phát tín hiệu cứng rắn và lợi suất trái phiếu chính phủ Mỹ tăng mạnh.
PGBank chốt ngày chào bán cổ phiếu giá 10.000 đồng, tiến gần mốc vốn điều lệ 10.000 tỷ đồng

PGBank chốt ngày chào bán cổ phiếu giá 10.000 đồng, tiến gần mốc vốn điều lệ 10.000 tỷ đồng

(TBTCO) - PGBank chốt ngày 7/10/2026 để cổ đông thực hiện quyền mua 150 triệu cổ phiếu đợt 1 với giá 10.000 đồng/cổ phiếu, với tỷ lệ 20,472%. Đây là bước đầu trong kế hoạch phát hành hơn 267 triệu cổ phiếu, qua đó, đưa vốn điều lệ lên 10.000 tỷ đồng, hiện thực hóa mục tiêu ngân hàng theo đuổi nhiều năm.
Liên hiệp các tổ chức Unesco vinh danh Nam Á Bank thương  hiệu văn hóa

Liên hiệp các tổ chức Unesco vinh danh Nam Á Bank thương hiệu văn hóa

(TBTCO) - Ngày 22/9, trong khuôn khổ Hội nghị Đối thoại Văn hóa và Tri thức 2026 (Dialogue of Culture and Knowledge), Liên hiệp các Hội UNESCO khu vực Châu Âu và Bắc Mỹ vinh danh Nam A Bank (NAB) - Thương hiệu vì Văn hóa và Phát triển bền vững UNESCO - Ngân hàng đột phá trong xây dựng và phát triển bền vững gắn chặt lợi ích cộng đồng Nhân văn, Văn hóa thông qua mô hình "Ngân hàng Trà".
Từ Việt Nam đến New York: Chủ tịch ACB Trần Hùng Huy nói gì về chiến lược trong một thế giới liên tục thay đổi?

Từ Việt Nam đến New York: Chủ tịch ACB Trần Hùng Huy nói gì về chiến lược trong một thế giới liên tục thay đổi?

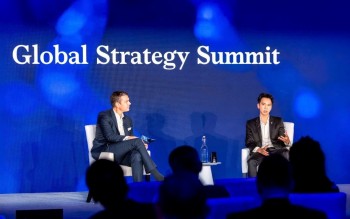
(TBTCO) - Tháng 9/2026 tại New York (Mỹ), trong Global Strategy Summit 2026, Hội nghị đối thoại chiến lược dành cho các nhà lãnh đạo do McKinsey & Company tổ chức, Chủ tịch ACB Trần Hùng Huy đã chia sẻ những góc nhìn về những vấn đề đang đặt ra với nhiều doanh nghiệp trên thế giới: tăng trưởng bền vững trước áp lực ngắn hạn, nhận diện xu hướng nhưng không chạy và chuẩn bị con người trước những thay đổi mà AI tạo ra.
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho Đại học Quốc gia TP.HCM

LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho Đại học Quốc gia TP.HCM

(TBTCO) - Ngày 19/9/2026, Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) phối hợp cùng Đại học Quốc gia TP.HCM (ĐHQG-HCM) trao 43 suất học bổng sau đại học cho học viên Trường Đại học Bách khoa và Trường Đại học Khoa học Tự nhiên, trực thuộc ĐHQG-HCM, với tổng giá trị gần 1,8 tỷ đồng.
BAC A BANK tiếp tục chào bán trái phiếu ra công chúng, đa dạng lựa chọn đầu tư

BAC A BANK tiếp tục chào bán trái phiếu ra công chúng, đa dạng lựa chọn đầu tư

(TBTCO) - Từ ngày 21/9 đến ngày 12/10/2026, Ngân hàng TMCP Bắc Á (BAC A BANK) chính thức chào bán hơn 15 triệu trái phiếu phát hành ra công chúng Lần 2 - Đợt 5, với tổng giá trị chào bán trên 1.500 tỷ đồng.
"Kho" tiền rẻ 1,2 triệu tỷ đồng sụt giảm, ngân hàng vẫn lo giữ CASA

"Kho" tiền rẻ 1,2 triệu tỷ đồng sụt giảm, ngân hàng vẫn lo giữ CASA

(TBTCO) - Số liệu của Ngân hàng Nhà nước cho thấy, đến cuối quý II/2026, tiền gửi thanh toán của khách hàng cá nhân giảm gần 10% so với cùng kỳ, xuống khoảng 1,22 triệu tỷ đồng, dù số tài khoản tiếp tục tăng lên mức kỷ lục. Trong bối cảnh lãi suất tiền gửi kỳ hạn neo ở mức cao, các ngân hàng đẩy mạnh sản phẩm lợi suất cao nhằm giữ dòng tiền gửi không kỳ hạn (CASA).
Người Việt tin mình đã sẵn sàng cho tuổi già, nhưng số liệu lại kể một câu chuyện khác

Người Việt tin mình đã sẵn sàng cho tuổi già, nhưng số liệu lại kể một câu chuyện khác

(TBTCO) - Đến năm 2036, cứ 5 người Việt Nam sẽ có 1 người trên 60 tuổi (theo Quỹ Dân số Liên hợp quốc). Con số này đang đặt ra một câu hỏi: liệu người Việt đã thực sự sẵn sàng về tài chính cho tuổi già hay chưa? Câu trả lời, theo báo cáo năm 2025 do Viện nghiên cứu Hiệp hội Định phí Bảo hiểm Hoa Kỳ (SOA Research Institute) công bố, là một nghịch lý đáng suy ngẫm.
Xem thêm
PNJ Giá mua Giá bán
TPHCM - PNJ 141,400 144,400
Hà Nội - PNJ 141,400 144,400
Đà Nẵng - PNJ 141,400 144,400
Miền Tây - PNJ 141,400 144,400
Tây Nguyên - PNJ 141,400 144,400
Đông Nam Bộ - PNJ 141,400 144,400
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,140 14,440
Miếng SJC Nghệ An 14,140 14,440
Miếng SJC Thái Bình 14,140 14,440
N.Tròn, 3A, Đ.Vàng H.Nội 14,090 14,490
N.Tròn, 3A, Đ.Vàng N.An 14,090 14,490
N.Tròn, 3A, Đ.Vàng T.Bình 14,090 14,490
NL 99.99 13,550
Nhẫn Tròn Thái Bình 13,450
Trang sức 99.9 13,800 14,400
Trang sức 99.99 13,810 14,410
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Hồ Chí Minh - Vàng SJC 5 chỉ 1,414 14,442
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,414 14,443
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,409 1,439
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,409 144
Hồ Chí Minh - Nữ trang 99,99% 1,384 1,429
Hồ Chí Minh - Nữ trang 99% 134,485 141,485
Hồ Chí Minh - Nữ trang 75% 97,536 107,336
Hồ Chí Minh - Nữ trang 68% 87,532 97,332
Hồ Chí Minh - Nữ trang 61% 77,528 87,328
Hồ Chí Minh - Nữ trang 58,3% 73,669 83,469
Hồ Chí Minh - Nữ trang 41,7% 49,945 59,745
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Huế - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Cập nhật: 25/09/2026 15:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17721 17994 18570
CAD 17834 18108 18724
CHF 30686 31062 31700
CNY 0 3828 3924
EUR 28958 29177 30253
GBP 33562 33950 34896
HKD 0 3182 3385
JPY 157 161 168
KRW 0 18 20
NZD 0 14415 15006
SGD 19795 20076 20643
THB 694 757 810
USD (1,2) 25725 0 0
USD (5,10,20) 25764 0 0
USD (50,100) 25792 25806 26172
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,800 25,800 26,180
USD(1-2-5) 24,768 - -
USD(10-20) 24,768 - -
EUR 28,966 28,989 30,365
JPY 159.62 159.91 169.6
GBP 33,720 33,811 34,976
AUD 17,889 17,954 18,641
CAD 18,026 18,084 18,749
CHF 30,949 31,045 31,971
SGD 19,891 19,953 20,734
CNY - 3,797 3,942
HKD 3,246 3,256 3,393
KRW 17.61 18.37 20
THB 740.77 749.92 802.72
NZD 14,369 14,502 14,935
SEK - 2,572 2,664
DKK - 3,885 4,022
NOK - 2,681 2,776
LAK - 0.88 1.23
MYR 5,955.48 - 6,723.75
TWD 738.54 - 894.78
SAR - 6,803.17 7,166.27
KWD - 82,177 87,444
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,780 25,810 26,190
EUR 29,037 29,154 30,363
GBP 33,760 33,896 34,915
HKD 3,247 3,260 3,378
CHF 30,877 31,001 31,935
JPY 159.97 160.61 168.59
AUD 17,900 17,972 18,563
SGD 19,975 20,055 20,646
THB 758 761 799
CAD 18,055 18,128 18,718
NZD 14,492 15,032
KRW 18.24 20.22
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25800 25800 26160
AUD 17871 17971 18896
CAD 18010 18110 19124
CHF 30921 30951 32537
CNY 3809.4 3834.4 3969.9
CZK 0 1170 0
DKK 0 3970 0
EUR 29084 29114 30837
GBP 33814 33864 35635
HKD 0 3315 0
JPY 160.54 161.04 171.55
KHR 0 6.097 0
KRW 0 18.8 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2745 0
NZD 0 14483 0
PHP 0 380 0
SEK 0 2635 0
SGD 19925 20055 20778
THB 0 721.4 0
TWD 0 810 0
SJC 9999 14140000 14140000 14440000
SBJ 13000000 13000000 14440000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,695 25,815 26,500
USD20 25,665 25,815 26,500
USD1 25,645 25,815 26,500
AUD 17,921 18,021 19,134
EUR 28,908 29,008 30,678
CAD 17,968 18,068 19,384
SGD 20,010 20,160 20,724
JPY 160.73 162.23 167.83
GBP 33,737 33,887 34,967
XAU 14,138,000 0 14,442,000
CNY 0 3,720 0
THB 0 757 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 25/09/2026 15:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30