 |
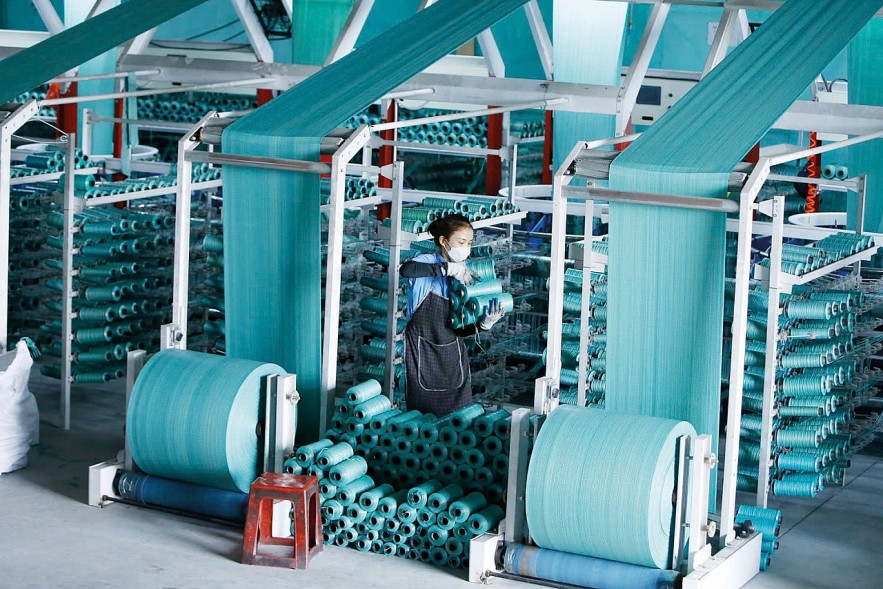
| Doanh nghiệp nhỏ và vừa được hỗ trợ thực chất và hiệu quả. Ảnh: Đức Thanh |
PV: Luật Thuế thu nhập doanh nghiệp 2025 đã bổ sung lĩnh vực hưởng ưu đãi thuế thu nhập doanh nghiệp với doanh nghiệp khoa học, công nghệ và đổi mới sáng tạo. Theo bà, đây có phải là giải pháp thực hiện Nghị quyết số 57-NQ/TW của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia thời gian tới?
PGS.TS Lý Phương Duyên: Có thể thấy, Luật Thuế thu nhập doanh nghiệp 2025 mở rộng ưu đãi sang khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, môi trường... hoàn toàn phù hợp với định hướng đột phá mà Nghị quyết 57 đề ra. Các ưu đãi thuế dài hạn, rõ ràng, có hiệu lực thi hành sớm từ ngày 1/10/2025 và được áp dụng ngay cho năm tính thuế năm 2025 giúp doanh nghiệp chủ động đầu tư, từ đó tạo cú hích cho khởi nghiệp, phát triển khoa học, công nghệ và số hóa.
Những nội dung này được thực hiện ngay khi Nghị quyết 57 được ban hành chính là một trong những “công cụ pháp lý cụ thể” để thực hiện điều đó. Như vậy, việc đưa khoa học, công nghệ và đổi mới sáng tạo vào chính sách ưu đãi thuế không chỉ là giải pháp hợp lý, mà còn là một bước đi chiến lược, giúp cụ thể hóa những chủ trương từ Nghị quyết 57 thành hành động và nguồn lực thúc đẩy đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đối số quốc gia.
PV: Có ý kiến cho rằng, việc ưu đãi thuế cho doanh nghiệp vừa và nhỏ với mức thuế suất 15% hoặc 17% sẽ hỗ trợ cho doanh nghiệp vừa và nhỏ phát triển trong điều kiện kinh tế hiện nay. Bà nhìn nhận thế nào về ý kiến này?
PGS.TS Lý Phương Duyên: Việc áp dụng thuế suất theo ngưỡng 15% cho doanh thu dưới 3 tỷ đồng, 17% cho doanh thu từ 3 - 50 tỷ đồng và 20% cho trên 50 tỷ đồng không những thể hiện rõ nét định hướng hỗ trợ cho các doanh nghiệp nhỏ và siêu nhỏ, mà còn là một bước cụ thể hóa những định hướng trong việc chuyển đổi các hộ kinh doanh thành doanh nghiệp và phát triển kinh tế tư nhân theo Nghị quyết số 68/2025/NQ-CP. Vì thuế thu nhập doanh nghiệp có tính chất trực thu, trực tiếp điều tiết vào thu nhập của người nộp thuế nên những quy định này góp phần giảm gánh nặng thuế trực tiếp, kịp thời, giúp cho doanh nghiệp nhỏ tích lũy vốn ban đầu và tăng cường khả năng tái đầu tư, đồng thời không làm méo mó động lực tăng trưởng khi doanh thu vượt ngưỡng.
Tuy nhiên, cần cơ chế kiểm soát ranh giới doanh thu để tránh hành vi chia tách doanh nghiệp hoặc giảm ghi nhận doanh thu nhằm được áp dụng thuế suất thấp hơn, làm suy giảm tính công bằng và hiệu lực của chính sách. Do đó, cần thiết lập cơ chế kiểm soát doanh thu hiệu quả, kết hợp chuyển đổi số trong kê khai kế toán và khuyến khích doanh nghiệp tham gia hệ thống kế toán minh bạch để chính sách thực thi hiệu quả, công bằng và bền vững hơn.
PV: Nghị quyết 68-NQ/TW của Bộ Chính trị có nhiều quy định liên quan đến thuế thu nhập doanh nghiệp, đặc biệt là ưu đãi cho doanh nghiệp nhỏ và vừa và các doanh nghiệp khởi nghiệp sáng tạo. Vậy các quy định mới trong Luật Thuế thu nhập doanh nghiệp 2025 đáp ứng được những yêu cầu của Nghị quyết 68-NQ/TW đề ra, thưa bà?
PGS.TS Lý Phương Duyên: Trong Nghị quyết số 68-NQ/TW của Bộ Chính trị, có 2 nội dung rất quan trọng liên quan đến chính sách thuế hỗ trợ doanh nghiệp nhỏ và vừa cũng như doanh nghiệp khởi nghiệp sáng tạo, được thể hiện như: Thúc đẩy khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh, kinh doanh hiệu quả và bền vững trong khu vực kinh tế tư nhân; hỗ trợ thực chất và hiệu quả đối với doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh.
Theo đó, Nghị quyết đề ra các định hướng cụ thể về chính sách thuế đối với doanh nghiệp nhỏ và vừa và doanh nghiệp khởi nghiệp sáng tạo, bao gồm: Cho phép doanh nghiệp được trích tối đa 20% thu nhập tính thuế để lập Quỹ phát triển khoa học và công nghệ, đổi mới sáng tạo, chuyển đổi số và nghiên cứu phát triển, cao hơn mức tối đa 10% hiện hành.
Đồng thời, chi phí cho hoạt động nghiên cứu và phát triển (R&D) được tính gấp 2 lần (200%) khi xác định thu nhập chịu thuế nhằm khuyến khích đầu tư cho đổi mới công nghệ và nghiên cứu khoa học.
Hỗ trợ các chi phí đầu tư như mua sắm máy móc, đổi mới công nghệ, chuyển đổi số, chuyển đổi xanh, sản xuất bền vững thông qua các cơ chế khấu trừ thuế thu nhập doanh nghiệp hoặc tài trợ từ các quỹ hỗ trợ đổi mới sáng tạo.
Có chính sách miễn, giảm thuế thu nhập doanh nghiệp cho các doanh nghiệp khởi nghiệp sáng tạo; công ty quản lý quỹ đầu tư mạo hiểm; các tổ chức trung gian hỗ trợ khởi nghiệp và đổi mới sáng tạo. Miễn thuế thu nhập doanh nghiệp đối với thu nhập từ chuyển nhượng phần vốn góp hoặc quyền góp vốn vào doanh nghiệp khởi nghiệp sáng tạo.
Tôi cho rằng, Luật Thuế thu nhập doanh nghiệp 2025 đã bước đầu hiện thực hóa một số chủ trương lớn của Nghị quyết số 68-NQ/TW thông qua các chính sách: Áp dụng thuế suất ưu đãi phân tầng cho doanh nghiệp nhỏ và vừa; mở rộng đối tượng được hưởng ưu đãi thuế liên quan đến hoạt động khoa học, công nghệ, đổi mới sáng tạo như doanh nghiệp khởi nghiệp sáng tạo; doanh nghiệp đầu tư vào sản phẩm công nghệ số trọng điểm, công nghệ cao, trí tuệ nhân tạo (AI), sản xuất chip và dữ liệu lớn; doanh nghiệp cung cấp dịch vụ hỗ trợ kỹ thuật cho doanh nghiệp nhỏ và vừa; các tổ chức nghiên cứu và trung tâm đổi mới sáng tạo.
Tuy nhiên, nội dung mang tính then chốt như cơ chế khấu trừ chi phí R&D gấp đôi khi xác định thu nhập chịu thuế hiện vẫn chưa được quy định chi tiết trong Luật. Vì vậy, trong thời gian tới cần được hướng dẫn rõ ràng và cụ thể trong các văn bản dưới luật để được áp dụng ngay trong năm tính thuế 2025, góp phần tạo điều kiện thuận lợi cho các doanh nghiệp trong phát triển khoa học, công nghệ và đổi mới sáng tạo.
PV: Xin cảm ơn bà!
| Khuyến khích đổi mới sáng tạo, chuyển đổi số Theo PGS.TS Lý Phương Duyên, Luật Thuế thu nhập doanh nghiệp 2025 vừa được Quốc hội thông qua, có nhiều thay đổi, trong đó bổ sung một số khoản chi phí được trừ theo hướng khuyến khích đổi mới sáng tạo, chuyển đổi số như: các khoản tài trợ cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo… |