Đối tượng được hưởng lợi và cách xác định doanh thu
Theo quy định tại Nghị định số 141/2026/NĐ-CP, đối tượng được hưởng đặc quyền miễn thuế thu nhập doanh nghiệp là các doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam, không phân biệt về thành phần kinh tế, có tổng doanh thu năm từ 1 tỷ đồng trở xuống.
Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên “Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp” của kỳ tính thuế năm trước liền kề.
 |
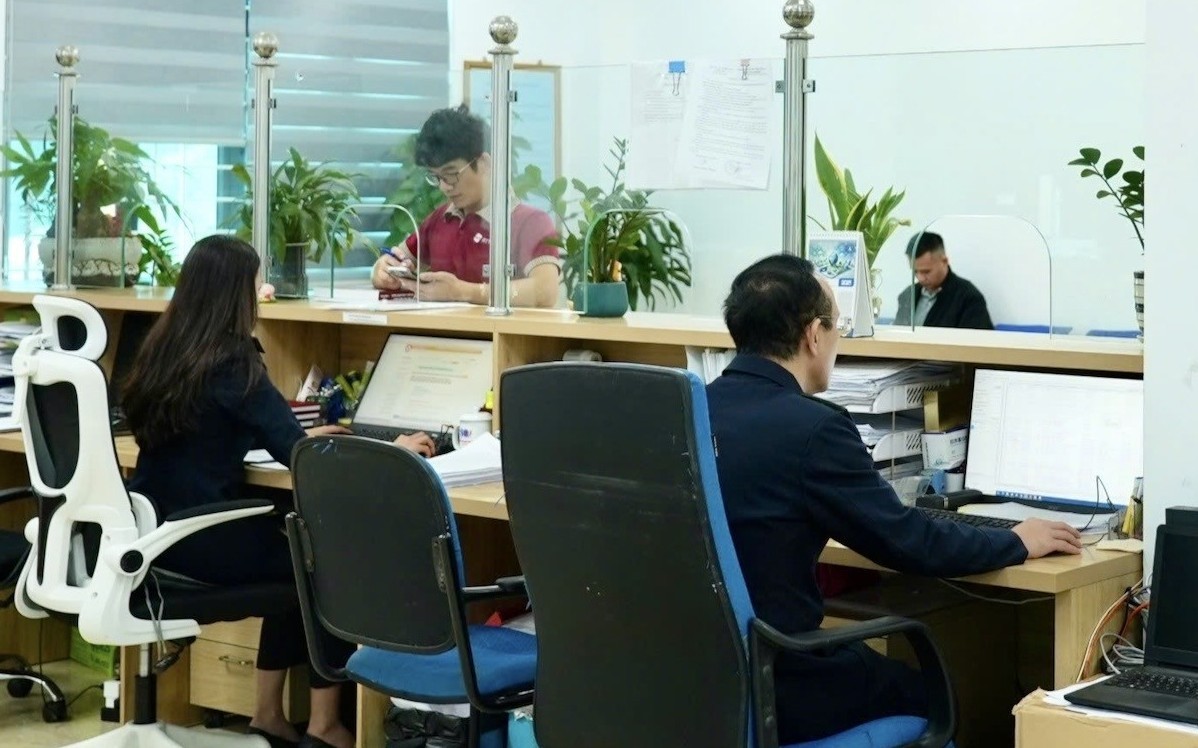
| Chính sách miễn thuế thu nhập doanh nghiệp theo quy định tại Nghị định số 141/2026/NĐ-CP tạo đòn bẩy cho các doanh nghiệp khởi nghiệp và doanh nghiệp siêu nhỏ phát triển. Ảnh: Tuấn Nguyễn |
Đối với doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng, thì tổng doanh thu kỳ tính thuế năm trước liền kề được quy đổi từ doanh thu phát sinh thực tế trong kỳ tính thuế sang doanh thu đủ 12 tháng.
Trường hợp doanh nghiệp mới thành lập, chuyển đổi loại hình, chuyển đổi sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ, thì thời gian hoạt động của tháng đó được tính đủ 1 tháng.
Doanh nghiệp có thể hiểu chính sách qua các ví dụ được phân tích vắn tắt dưới đây:
Ví dụ 1 (Doanh nghiệp kinh doanh trong năm 2025 không đủ tháng):
Công ty TNHH A thành lập ngày 20/9/2025.
Tổng doanh thu thực tế phát sinh năm 2025 (bán hàng + tài chính + thu nhập khác) là 300 triệu đồng.
Cách tính quy đổi: Số tháng thực tế hoạt động của Công ty TNHH A: Từ tháng 9 đến tháng 12/2025 là 4 tháng.
Doanh thu quy đổi năm 2025 (tính theo đủ 12 tháng) = (300 triệu đồng/4 tháng) X 12 tháng = 900 triệu đồng.
Như vậy: Doanh thu quy đổi (900 triệu đồng) dưới 1 tỷ đồng, Công ty TNHH A thuộc diện được hưởng chính sách miễn thuế thu nhập doanh nghiệp và không phải tạm nộp thuế trong năm 2026.
Ví dụ 2 (Doanh nghiệp chuyển đổi loại hình trong tháng của năm 2025):
Doanh nghiệp tư nhân C chuyển đổi thành Công ty cổ phần D vào ngày 12/11/2025.
Tổng doanh thu thực tế phát sinh trong năm 2025 của pháp nhân mới sau chuyển đổi (Công ty cổ phần D) từ ngày 12/11 đến 31/12/2025 là 200 triệu đồng.
Cách tính quy đổi: Số tháng thực tế hoạt động của Công ty cổ phần D: 2 tháng (gồm tháng 11 và tháng 12/2025)
Doanh thu quy đổi năm 2025 (tính theo đủ 12 tháng) = (200 triệu đồng/2 tháng) X 12 tháng = 1,2 tỷ đồng.
Như vậy: Doanh thu quy đổi (1,2 tỷ đồng) trên 1 tỷ đồng, Công ty D không thuộc đối tượng miễn thuế thu nhập doanh nghiệp năm 2026. Công ty vẫn phải thực hiện nghĩa vụ tạm nộp và quyết toán thuế thu nhập doanh nghiệp theo quy định.
Quy định trên giúp doanh nghiệp có điều kiện để tái đầu tư vào sản xuất, kinh doanh trong thời gian đầu khởi nghiệp (năm 2025, doanh nghiệp có doanh thu không quá 1 tỷ đồng, thì năm 2026 được miễn thuế thu nhập doanh nghiệp mà không phụ thuộc vào doanh thu năm 2026). Kể cả khi doanh nghiệp mới thành lập, nhưng do ước lượng doanh thu không chính xác mà bị vượt ngưỡng ưu đãi, thì doanh nghiệp chỉ phải thực hiện kê khai và nộp đủ thuế thu nhập doanh nghiệp theo quyết toán thuế, mà không bị tính tiền chậm nộp đối với số thuế chưa tính tạm nộp trong năm.
Những trường hợp bị loại trừ
Tuy nhiên, không phải tất cả doanh nghiệp có doanh thu năm trước liền kề không quá 1 tỷ đồng đều được miễn thuế thu nhập doanh nghiệp. Chính sách miễn thuế thu nhập doanh nghiệp nêu trên chỉ hướng đến các doanh nghiệp siêu nhỏ độc lập, tự lực cánh sinh; không áp dụng đối với công ty con (doanh nghiệp được thành lập thuộc sở hữu hoặc chi phối bởi một tập đoàn/công ty mẹ khác).
Doanh nghiệp có quan hệ liên kết theo Nghị định số 132/2020/NĐ-CP (quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết) mà các doanh nghiệp trong quan hệ liên kết này không đáp ứng điều kiện doanh thu dưới 1 tỷ đồng cũng không được áp dụng.
Với những điểm loại trừ này, chính sách đã bảo đảm tính minh bạch, ngăn chặn hành vi các doanh nghiệp lớn cố tình “tách nhỏ” công ty, chia nhỏ doanh thu dưới 1 tỷ đồng để trục lợi chính sách.
Khuyến nghị cho doanh nghiệp trong năm 2026 và các năm tiếp theo
Đối với doanh nghiệp hoạt động từ năm 2025 trở về trước, cần kiểm tra tờ khai quyết toán thuế thu nhập doanh nghiệp (Mẫu 03/TNDN) năm 2025 cùng Phụ lục 03-1A/TNDN (kết quả hoạt động sản xuất, kinh doanh). Nếu tổng các khoản doanh thu (bán hàng + tài chính + thu nhập khác) từ 1 tỷ đồng trở xuống (hoặc sau khi quy đổi đủ 12 tháng mà không quá 1 tỷ đồng), mạnh dạn dừng tạm nộp thuế thu nhập doanh nghiệp các quý trong năm và thực hiện miễn thuế thu nhập doanh nghiệp năm 2026.
Đối với doanh nghiệp thành lập mới năm 2026, nếu ước tính doanh thu không quá 1 tỷ đồng, thì thực hiện nghiêm túc chế độ sổ sách kế toán và theo dõi sát về doanh thu lũy kế qua từng tháng, tổng doanh thu thực tế phát sinh khi kết thúc năm để quyết toán thuế theo quy định.
Đồng thời, tùy trường hợp thực tế, doanh nghiệp cần chuẩn bị đầy đủ các hồ sơ chứng minh tính độc lập, xác định thời gian hoạt động, biên bản bàn giao, quyết định chuyển đổi/hợp nhất (đối với doanh nghiệp quy đổi); giấy chứng nhận đăng ký kinh doanh nghiệp; sổ theo dõi vốn góp hoặc danh sách cổ đông/thành viên góp vốn để chứng minh doanh nghiệp không phải là công ty con của một đơn vị khác; danh sách các bên có quan hệ liên kết và các căn cứ để chứng minh các bên liên kết này cũng là doanh nghiệp siêu nhỏ đáp ứng điều kiện doanh thu năm trước liền kề không quá 1 tỷ đồng.
Nếu có bất kỳ bên liên kết nào có doanh thu năm trước liền kề trên 1 tỷ đồng, doanh nghiệp sẽ bị loại trừ quyền miễn thuế thu nhập doanh nghiệp theo quy định nêu trên.
| Khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP mới được bổ sung đã thể hiện sự đồng hành của Nhà nước đối với cộng đồng doanh nghiệp. Việc không phải tạm nộp thuế thu nhập doanh nghiệp từng quý và miễn thuế thu nhập doanh nghiệp trong năm đối với doanh nghiệp có doanh thu năm trước liền kề không quá 1 tỷ đồng đã tạo ra môi trường kinh doanh thông thoáng, nuôi dưỡng nguồn thu bền vững cho nền kinh tế và là động lực cho khối doanh nghiệp siêu nhỏ phát triển. |