Sức bật từ cơ cấu kinh doanh
Kết quả kinh doanh quý III/2026 của Công ty cổ phần Thép Tấm là Thống Nhất (TNS) ghi nhận diễn biến đáng chú ý khi doanh thu giảm gần một phần ba, nhưng lợi nhuận tăng gần 9,7 lần. Doanh nghiệp ghi nhận doanh thu gần 125 tỷ đồng, giảm 31,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 9,59 tỷ đồng, so với mức chưa tới 1 tỷ đồng của quý III năm trước. Sức bật lợi nhuận đến từ thay đổi trong cơ cấu nguồn thu và hiệu quả hoạt động.
Trong quý, doanh thu bán hàng hóa, thành phẩm của TNS giảm từ 162,2 tỷ đồng xuống còn 69,9 tỷ đồng. Ngược lại, doanh thu gia công tăng hơn gấp đôi, từ 16,63 tỷ đồng lên 35,62 tỷ đồng. Tỷ trọng gia công trong tổng doanh thu nhờ đó tăng từ khoảng 9,1% lên 28,5%, tạo thay đổi đáng kể trong cơ cấu kinh doanh.
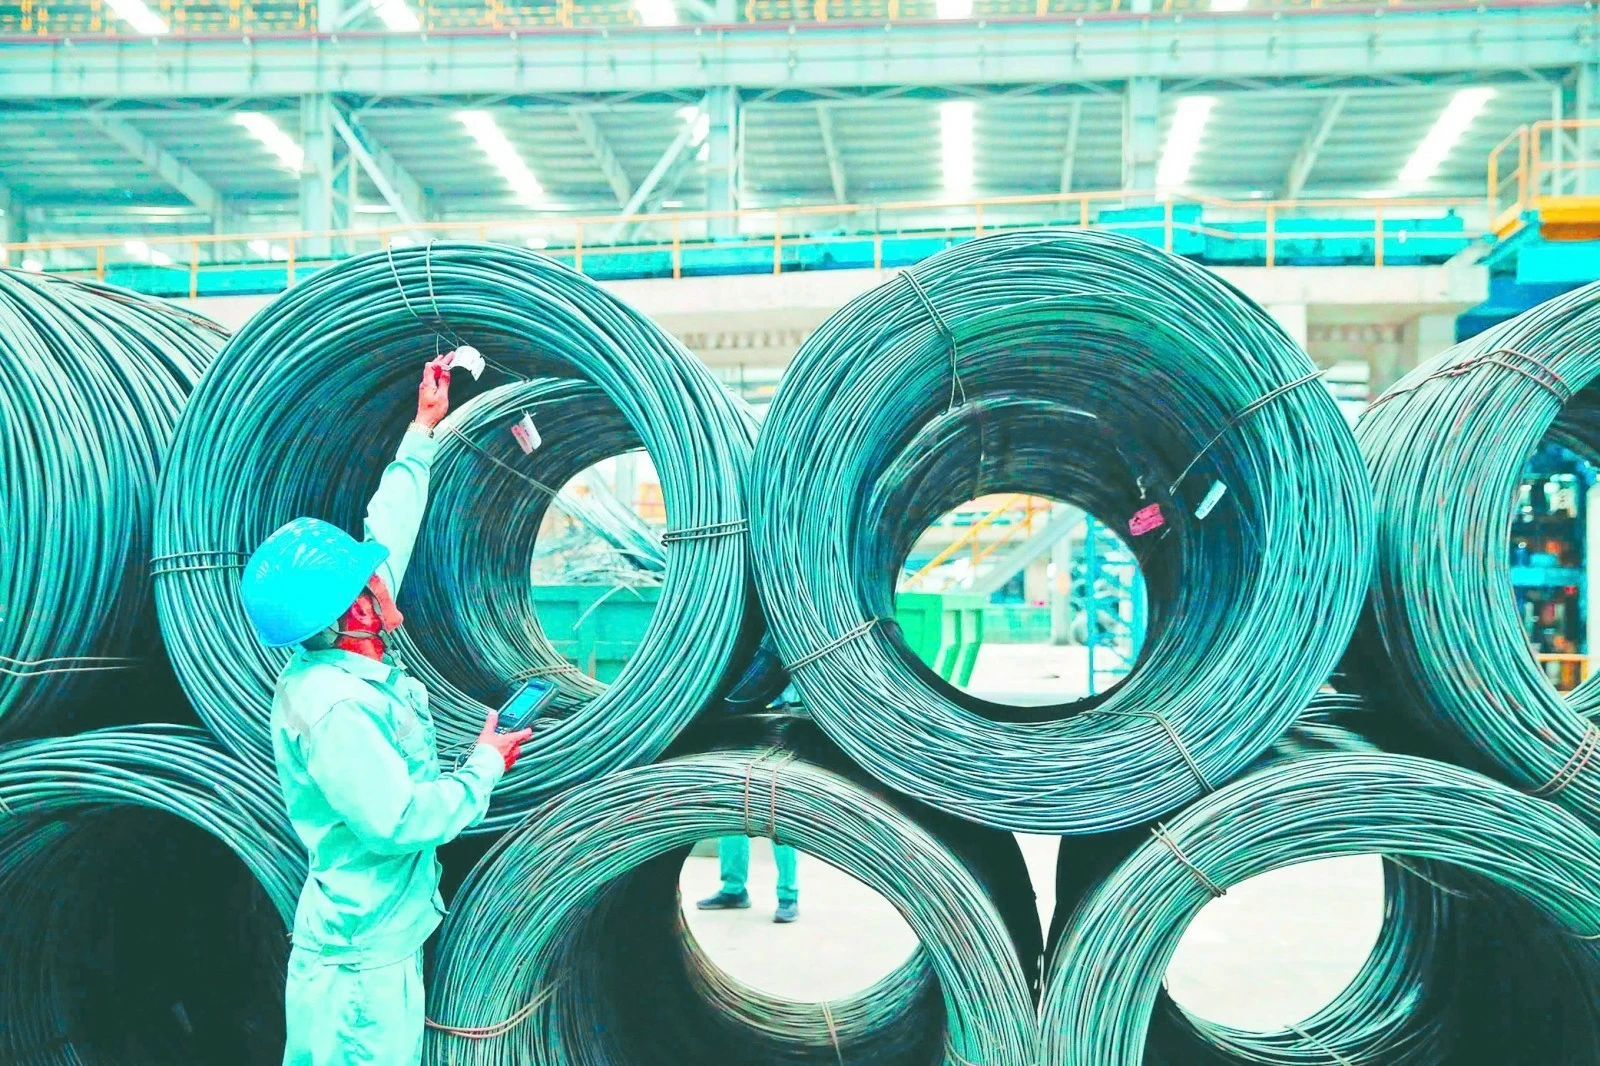 |
| Nhu cầu đầu tư trong nước đang tạo nền hỗ trợ cho ngành thép tăng sản lượng. Ảnh: Đức Thanh |
Đóng góp của hoạt động gia công còn rõ hơn khi xét tới lợi nhuận gộp. Sau khi trừ giá vốn, hoạt động này mang về khoảng 16,3 tỷ đồng, chiếm hơn 88% tổng lợi nhuận gộp quý III của TNS. Biên lợi nhuận gộp gia công đạt khoảng 45,8%, cao hơn mức 30,5% cùng kỳ. Trong khi đó, doanh thu phế liệu tăng mạnh lên gần 18,7 tỷ đồng nhưng giá vốn tương đương doanh thu, gần như không bổ sung lợi nhuận gộp.
Theo giải trình tới các cổ đông, lãnh đạo TNS cho biết doanh nghiệp tập trung vào sản phẩm có biên lợi nhuận cao, đồng thời tăng sản lượng và nâng hiệu quả khai thác công suất. Những thay đổi này giúp lợi nhuận gộp quý III đạt 18,46 tỷ đồng, gấp gần 3,8 lần cùng kỳ, dù quy mô doanh thu thu hẹp. Biên lợi nhuận gộp chung tăng từ khoảng 2,7% lên 14,8%, tạo nguồn bù đắp cho chi phí bán hàng và quản lý cùng tăng trong kỳ.
Dư địa từ đầu tư cuối năm Theo báo cáo của Chứng khoán Yuanta mới đây, vốn đầu tư thực hiện từ nguồn ngân sách nhà nước chín tháng đạt 661,8 nghìn tỷ đồng, bằng 59,9% kế hoạch năm. Nhóm phân tích ước tính khoảng 443 nghìn tỷ đồng còn chờ thực hiện trong quý IV/2026, tương đương khoảng 40% kế hoạch. Khối lượng này sẽ mở thêm dư địa tiêu thụ vật liệu xây dựng, song mức đóng góp phụ thuộc tiến độ triển khai công trình. Để hoàn thành kế hoạch, mức thực hiện bình quân cần đạt khoảng 148 nghìn tỷ đồng mỗi tháng, gấp đôi bình quân chín tháng. |
Tuy nhiên, mức tăng mạnh của riêng quý III còn gắn với nền lợi nhuận thấp của năm trước. Lũy kế chín tháng, TNS đạt lợi nhuận sau thuế khoảng 13,3 tỷ đồng, tăng 3,6%. Khả năng duy trì đóng góp từ gia công và hiệu quả sản xuất vì vậy sẽ ảnh hưởng tới kết quả những tháng cuối năm.
Tại Công ty cổ phần Thép Thủ Đức (TDS), lợi nhuận cũng cải thiện trong bối cảnh doanh thu ít biến động. Doanh thu quý III đạt khoảng 669,7 tỷ đồng, tăng 1,1% so với cùng kỳ, trong khi giá vốn giảm nhẹ từ 649,3 tỷ đồng xuống 647,7 tỷ đồng. Lợi nhuận gộp nhờ đó tăng gần 65%, lên khoảng 22 tỷ đồng; lợi nhuận sau thuế đạt khoảng 2,8 tỷ đồng.
TNS tăng đóng góp từ gia công, còn Thép Thủ Đức nới rộng chênh lệch giữa doanh thu và giá vốn. Mức tăng lợi nhuận ở hai doanh nghiệp gắn với khả năng cải thiện hiệu quả trên quy mô kinh doanh hiện có, bên cạnh diễn biến tiêu thụ.
Sức cầu mở rộng, biên lợi nhuận còn thử thách
Ở nhóm doanh nghiệp quy mô lớn, sản lượng tiêu thụ tiếp tục mở rộng. Quý III/2026, Hòa Phát bán 3,8 triệu tấn thép xây dựng, thép cuộn chất lượng cao, thép cuộn cán nóng (HRC) và phôi thép, tăng 54% so với cùng kỳ. Riêng HRC đạt trên 2 triệu tấn, tăng 64%. Khối lượng bán hàng tăng tạo điều kiện khai thác năng lực sản xuất, đồng thời đặt ra yêu cầu duy trì đầu ra khi công suất mở rộng.
Ở Hòa Phát, tăng sản lượng đi cùng bài toán giữ biên lợi nhuận. Trong báo cáo dự báo kết quả kinh doanh quý III/2026, các chuyên gia từ VCBS ước tính lợi nhuận sau thuế của Hòa Phát tăng 46,2% so với cùng kỳ, được hỗ trợ bởi lượng bán hàng mở rộng. Tuy nhiên, giá bán HRC được ước tính giảm so với quý trước, tạo sức ép lên hiệu quả kinh doanh. Công suất mới bổ sung nguồn hàng, còn khả năng tiêu thụ và chênh lệch giữa giá bán với chi phí sản xuất sẽ quyết định mức đóng góp vào lợi nhuận.
Nhu cầu đầu tư trong nước đang tạo nền hỗ trợ cho ngành. Theo chia sẻ của các chuyên gia Yuanta Việt Nam tại báo cáo vĩ mô tháng 10/2026 vừa công bố, ngành thép là nhóm đại diện đáng chú ý hưởng lợi từ xu hướng đầu tư công.
Cụ thể, vốn đầu tư thực hiện từ nguồn ngân sách nhà nước chín tháng tăng 19%; sản lượng thép thanh và thép hình tăng 17,1%. Giá trị tăng thêm ngành xây dựng tăng 12,22%, gắn với hoạt động đầu tư hạ tầng và sự phục hồi xây dựng dân dụng.
Tuy nhiên, động lực này còn phụ thuộc vào tiến độ triển khai công trình trong những tháng cuối năm. Với doanh nghiệp thép, nhu cầu từ kế hoạch đầu tư chỉ chuyển thành doanh thu khi phát sinh đơn hàng và giao hàng thực tế. Cơ cấu sản phẩm, mạng lưới phân phối và khả năng đáp ứng tiến độ sẽ ảnh hưởng tới mức độ hưởng lợi của từng đơn vị.
Trong khi đó, về chi phí, triển vọng giữ biên lợi nhuận còn nhiều thử thách. Theo các chuyên gia từ Chứng khoán Yuanta, áp lực đầu vào quay trở lại trong tháng 9/2026, trong khi khả năng chuyển chi phí sang giá bán của khu vực sản xuất còn hạn chế. Giá nhiên liệu nhập khẩu quý III tăng 11,29% so với cùng kỳ, có thể tác động đến biên lợi nhuận doanh nghiệp sản xuất trong quý IV. Với ngành thép, tác động cần được đặt cạnh cơ cấu nguyên liệu, thời điểm mua hàng và diễn biến giá bán. Doanh nghiệp tăng sản lượng vẫn phải cân đối giữa giá bán, chiết khấu và chi phí để duy trì hiệu quả. Chi phí vốn cũng là rào cản cần lưu ý. Duy trì nguyên liệu, hàng tồn kho và công nợ khách hàng đòi hỏi doanh nghiệp bố trí nguồn tài trợ phù hợp.
Trong những tháng cuối năm, sức cầu từ đầu tư tạo thêm cơ hội kinh doanh. Tuy nhiên, mức biên lợi nhuận còn phụ thuộc vào khả năng kiểm soát giá vốn, thu hồi tiền bán hàng và khai thác công suất.
Bài toán từ sức ép chi phí vốn Theo báo cáo tài chính của Công ty cổ phần Thép Nhà Bè (TNB) vừa công bố, doanh thu quý III/2026 tăng hơn 26%, lợi nhuận gộp tăng 56,5%, nhưng chi phí tài chính cũng tăng gấp đôi. Hoạt động sản xuất, tiêu thụ mở rộng cũng đặt ra bài toán cân đối nguồn vốn. Trong quý, doanh nghiệp đạt doanh thu khoảng 638,9 tỷ đồng, lợi nhuận gộp 26,3 tỷ đồng. Theo giải trình, sản lượng tiêu thụ tăng là động lực cải thiện lợi nhuận gộp. Tuy nhiên, chi phí tài chính và chi phí bán hàng đều tăng. Sau khi trừ chi phí thuế, doanh nghiệp giữ lại khoảng 2,4 tỷ đồng lợi nhuận. Chi phí vốn cao là một rào cản đối với tăng trưởng. Với doanh nghiệp thép, mở rộng kinh doanh đi cùng nhu cầu vốn cho nguyên liệu, hàng tồn kho và công nợ khách hàng. Thời gian thu hồi tiền bán hàng kéo dài có thể làm tăng nhu cầu vay, ảnh hưởng phần lợi nhuận giữ lại. Tuy vậy, theo các chuyên gia từ Yuanta Việt Nam, việc tăng tốc chi ngân sách cuối năm có thể đưa thanh khoản trở lại hệ thống, góp phần giảm áp lực huy động vốn. Mức hỗ trợ phụ thuộc tiến độ thực hiện. Trong khi chờ điều kiện vốn thuận lợi hơn, quản lý tồn kho, thu hồi công nợ và cân đối kỳ hạn vay tiếp tục ảnh hưởng tới hiệu quả kinh doanh. |