Hoàn thiện hành lang pháp lý, đáp ứng yêu cầu thực tiễn
Theo Nghị định số 08/2024/NĐ-CP quy định việc quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng thủy lợi, Bộ Tài chính có trách nhiệm hướng dẫn việc tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng thủy lợi. Trên cơ sở đó, Bộ Tài chính đã ban hành Thông tư số 24/2025/TT-BTC hướng dẫn việc tính hao mòn, trích khấu hao đối với loại tài sản này.
Thông tư số 24/2025/TT-BTC đã tạo hành lang pháp lý quan trọng để các cơ quan, đơn vị và doanh nghiệp thực hiện kế toán, báo cáo tài sản theo quy định.
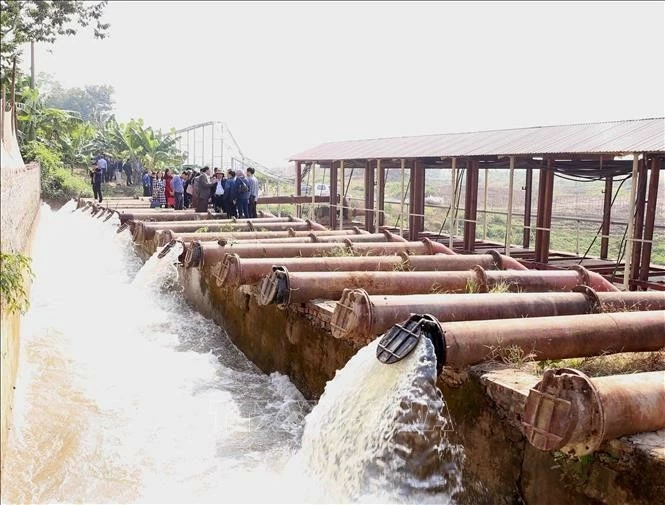 |
Tiến tới tăng phân cấp cho địa phương trong quản lý tài sản kết cấu hạ tầng thủy lợi.
Ảnh minh họa |
Tuy nhiên, trong bối cảnh Bộ Tài chính đang trình Chính phủ dự thảo Nghị định mới thay thế quy định hiện hành, nhiều nội dung liên quan đến phạm vi điều chỉnh, xác định nguyên giá, mức hao mòn, trích khấu hao và chế độ báo cáo tài sản đã được đề xuất sửa đổi, bổ sung. Điều này đặt ra yêu cầu phải điều chỉnh Thông tư để bảo đảm tính thống nhất, đồng bộ với hệ thống pháp luật về quản lý tài sản công cũng như phù hợp với đặc thù của lĩnh vực thủy lợi.
| Theo Bộ Tài chính, trong bối cảnh cả nước đẩy mạnh đổi mới mô hình tăng trưởng, nâng cao hiệu quả quản lý và khai thác nguồn lực tài sản công, việc xây dựng Thông tư mới là cần thiết cả về cơ sở pháp lý và thực tiễn, nhằm bảo đảm đồng bộ với dự thảo Nghị định mới của Chính phủ về quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng thủy lợi, đồng thời khắc phục những bất cập phát sinh trong quá trình thực hiện quy định hiện hành. |
Thực tế cho thấy, tài sản kết cấu hạ tầng thủy lợi bao gồm nhiều loại như đập, hồ chứa, trạm bơm, hệ thống kênh dẫn nước… được hình thành từ nhiều nguồn khác nhau và phần lớn đã đưa vào sử dụng từ lâu. Việc xác định nguyên giá, giá trị còn lại, tính hao mòn và trích khấu hao thời gian qua cơ bản đã được thực hiện, góp phần nâng cao hiệu quả quản lý và hoàn thiện cơ sở dữ liệu tài sản công. Tuy nhiên, một số quy định hiện hành chưa bao quát hết các tình huống phát sinh, đòi hỏi phải có hướng dẫn cụ thể hơn.
Điều chỉnh tiêu chuẩn xác định tài sản cố định và bổ sung quy định về nguyên giá
Một trong những nội dung đáng chú ý tại dự thảo Thông tư là điều chỉnh tiêu chuẩn xác định tài sản cố định. Theo đó, tài sản kết cấu hạ tầng thủy lợi được xác định là tài sản cố định khi đáp ứng hai điều kiện: có thời gian sử dụng từ một năm trở lên và có nguyên giá từ 30 triệu đồng trở lên.
So với quy định tại Thông tư số 24/2025/TT-BTC, mức nguyên giá đã được nâng từ 10 triệu đồng lên 30 triệu đồng. Việc điều chỉnh này nhằm phù hợp hơn với đặc thù tài sản hạ tầng quy mô lớn, đồng thời bảo đảm thống nhất với tiêu chuẩn xác định tài sản kết cấu hạ tầng trong các lĩnh vực chuyên ngành khác.
Dự thảo cũng nhấn mạnh nguyên tắc quản lý tài sản theo quy định của pháp luật về quản lý, sử dụng tài sản công, yêu cầu các cơ quan, đơn vị phải quản lý chặt chẽ cả về hiện vật và giá trị, ghi chép đầy đủ vào sổ kế toán toàn bộ tài sản hiện có.
Ngoài ra, để khắc phục những vướng mắc phát sinh trong thực tế, dự thảo Thông tư bổ sung quy định chi tiết về xác định nguyên giá đối với từng trường hợp: tài sản hình thành từ mua sắm; đầu tư xây dựng; được giao, điều chuyển; phát hiện thừa khi kiểm kê; hoặc được tiếp nhận lại sau khi hết thời hạn chuyển nhượng quyền khai thác.
Đối với tài sản đầu tư xây dựng, nguyên giá được xác định theo giá trị quyết toán được cấp có thẩm quyền phê duyệt. Trường hợp chưa có quyết toán hoặc phải điều chỉnh theo kết luận thanh tra, kiểm toán, dự thảo cho phép sử dụng nguyên giá tạm tính để ghi sổ kế toán, đồng thời quy định rõ trách nhiệm hoàn thiện hồ sơ, điều chỉnh khi có số liệu chính thức.
Đáng chú ý, dự thảo bãi bỏ quy định sử dụng “giá công trình mẫu” do không còn phù hợp, đồng thời yêu cầu loại trừ các giá trị không thuộc hạ tầng thủy lợi khi xác định nguyên giá. Khi phát sinh thay đổi nguyên giá, đơn vị quản lý phải lập biên bản, xác định lại giá trị làm căn cứ tính hao mòn và điều chỉnh sổ kế toán; việc thuê doanh nghiệp thẩm định giá phải tuân thủ pháp luật về giá.
Bên cạnh đó, nguyên tắc tính hao mòn cũng được làm rõ đối với các trường hợp đặc thù như: tài sản chưa tính đủ hao mòn nhưng không còn nhu cầu sử dụng; tài sản đã tính đủ hao mòn nhưng vẫn tiếp tục khai thác; tài sản cho thuê, chuyển nhượng có thời hạn quyền khai thác; hoặc khai thác hỗn hợp.
Tăng phân cấp, nâng cao trách nhiệm địa phương
Dự thảo quy định tài sản kết cấu hạ tầng thủy lợi phải được tính hao mòn hàng năm và thực hiện một lần vào tháng 12 trước khi khóa sổ kế toán. Đồng thời, hướng dẫn cụ thể về thời điểm tính hao mòn đối với tài sản tiếp nhận trong năm và việc xác định lại thời gian hao mòn khi thay đổi nguyên giá, nâng cấp, mở rộng hoặc hư hỏng do thiên tai.
Một điểm mới quan trọng là chuyển thẩm quyền quyết định hoặc phân cấp quyết định thời gian và tỷ lệ hao mòn từ UBND cấp tỉnh sang Chủ tịch UBND cấp tỉnh. Quy định này nhằm đẩy mạnh phân cấp, nâng cao tính chủ động, rút ngắn thời gian xử lý và làm rõ trách nhiệm cá nhân trong quản lý tài sản công tại địa phương.
Đồng thời, dự thảo cũng bãi bỏ quy định về thẩm quyền của Bộ Nông nghiệp và Môi trường trong nội dung này, bảo đảm đúng phạm vi điều chỉnh của Thông tư.
Theo đánh giá của Cục Quản lý công sản - Bộ Tài chính, việc sửa đổi, bổ sung Thông tư lần này không chỉ nhằm bảo đảm đồng bộ với dự thảo Nghị định mới của Chính phủ mà còn góp phần hoàn thiện cơ sở dữ liệu tài sản kết cấu hạ tầng thủy lợi trên phạm vi cả nước, tích hợp vào cơ sở dữ liệu quốc gia về tài sản công./.













