Mở rộng phát hành và hoàn thiện cấu trúc là trọng tâm của thị trường trái phiếu

(TBTCO) - Sau giai đoạn nhiều biến động, thị trường trái phiếu doanh nghiệp dần lấy lại sự ổn định trong năm 2025 khi niềm tin nhà đầu tư cải thiện và tỷ lệ chậm trả giảm mạnh. Trọng tâm thời gian tới được xác định là mở rộng quy mô phát hành, hoàn thiện cấu trúc thị trường và nâng cao tính minh bạch.
aa
Nhiều động lực mới, tạo sức bật cho thị trường trái phiếu doanh nghiệp tăng chất

Tăng trưởng chưa tạo đột phá

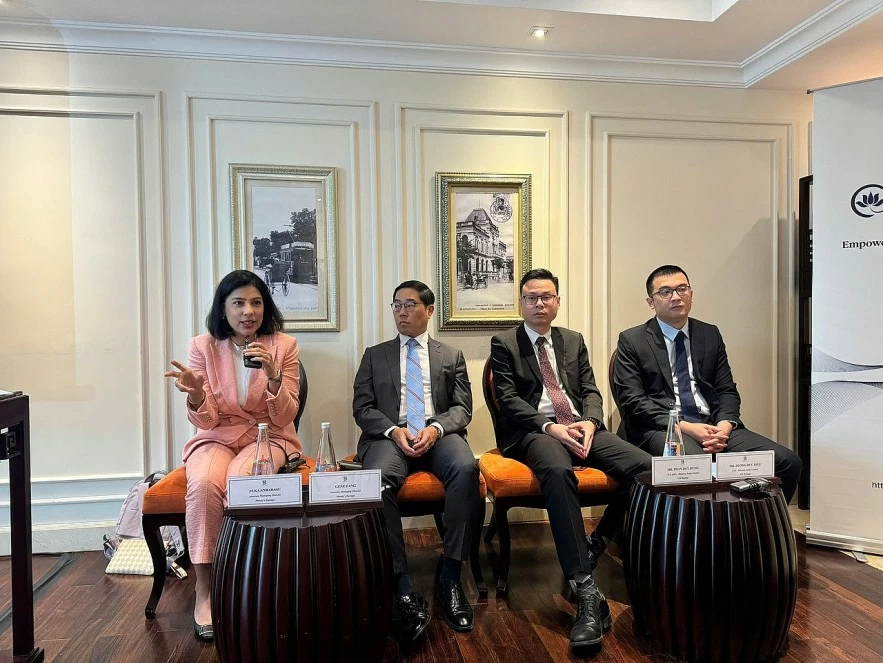
Chia sẻ tại buổi tọa đàm báo chí do Moody’s Ratings và VIS Rating phối hợp tổ chức, ông Dương Đức Hiếu - Giám đốc, Chuyên gia phân tích cao cấp của VIS Rating cho biết, nhìn lại năm 2025, thị trường trái phiếu doanh nghiệp Việt Nam đã ghi nhận sự phục hồi theo hướng ổn định và bền vững hơn so với giai đoạn biến động trước đó.

Niềm tin nhà đầu tư từng bước được củng cố, hoạt động phát hành mới cải thiện rõ rệt, trong khi tỷ lệ trái phiếu chậm trả phát sinh mới giảm mạnh. Tuy nhiên, những thay đổi mang tính đột phá vẫn chưa thực sự xuất hiện và kỳ vọng về một bước chuyển mạnh mẽ hơn được đặt vào năm 2026 cùng các năm tiếp theo.
Mở rộng phát hành và hoàn thiện cấu trúc là trọng tâm của thị trường trái phiếu
Các diễn giả chia sẻ tại buổi toạ đàm báo chí. Ảnh: Thu Hương.

Theo số liệu tổng hợp đến cuối năm 2025, quy mô thị trường trái phiếu doanh nghiệp đạt khoảng 1,4 triệu tỷ đồng, trong đó trái phiếu do khối ngân hàng phát hành chiếm tỷ trọng lớn, ước gần một nửa tổng dư nợ. So sánh với tổng dư nợ tín dụng của hệ thống ngân hàng vào cuối năm – khoảng 18,4 triệu tỷ đồng – có thể thấy quy mô thị trường trái phiếu mới tương đương khoảng 1/13 tín dụng ngân hàng. Điều này cho thấy kênh trái phiếu vẫn còn khoảng cách đáng kể so với vai trò cung ứng vốn của hệ thống ngân hàng.

Chuyên gia từ VIS Rating chỉ ra rằng, trong 3 đến 4 năm gần đây, tốc độ tăng trưởng quy mô thị trường bình quân chỉ ở mức khoảng 7 - 8% mỗi năm, tương đương với tăng trưởng GDP danh nghĩa. Trong khi đó, mục tiêu đến năm 2030 là nâng dư nợ trái phiếu doanh nghiệp lên khoảng 25% GDP, đòi hỏi sự mở rộng đáng kể cả về quy mô lẫn chiều sâu thị trường.

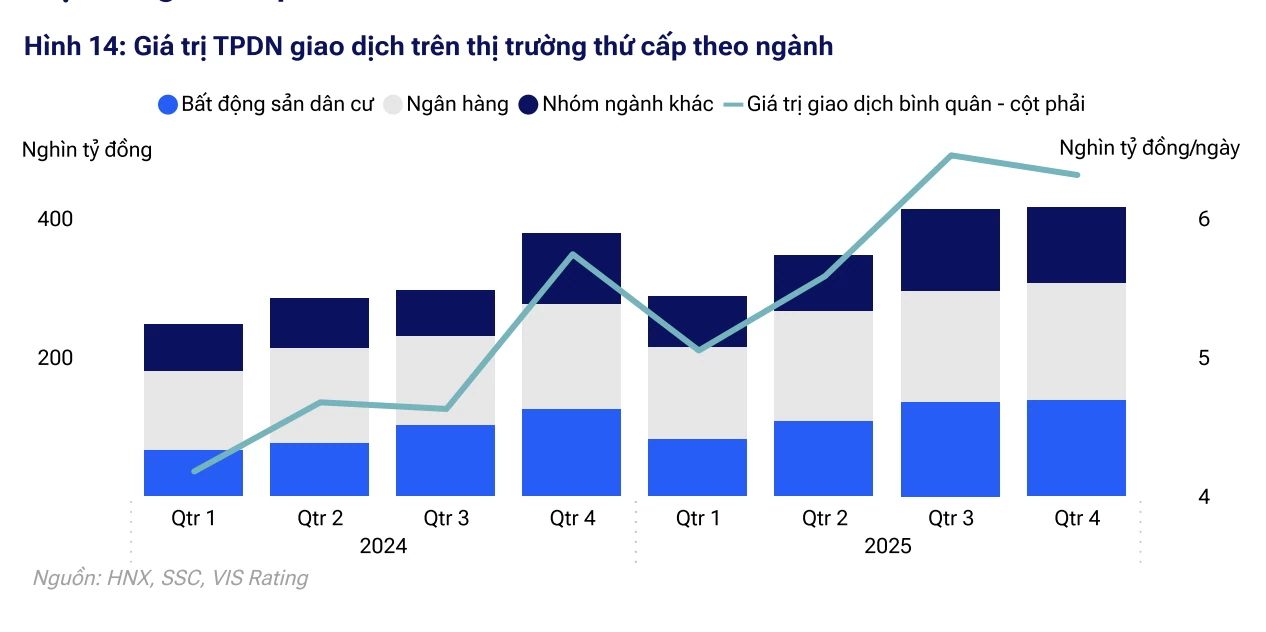
Dù khối lượng phát hành mới trong năm 2025 đạt trên 600 nghìn tỷ đồng, tăng khoảng 30 - 33% so với năm 2024 tùy theo phương pháp thống kê, quy mô thị trường nhìn chung chỉ dao động quanh mức tương đương khoảng 11% GDP. Nguyên nhân chủ yếu là áp lực đáo hạn và hoạt động mua lại trước hạn vẫn ở mức cao. Trong đó, khối ngân hàng vừa là tổ chức phát hành lớn, vừa là nhóm nhà đầu tư tham gia mua lại trái phiếu đáng kể, góp phần khiến quy mô thị trường chưa có bước nhảy vọt.

Một vấn đề được ông Hiếu nhấn mạnh là cấu trúc kỳ hạn phát hành. Phần lớn trái phiếu doanh nghiệp hiện có kỳ hạn phổ biến từ 1 - 3 năm, trong khi trái phiếu vốn được kỳ vọng là công cụ huy động vốn trung và dài hạn cho nền kinh tế. Với cấu trúc kỳ hạn còn tương đối ngắn, thị trường chưa thực sự đáp ứng đầy đủ nhu cầu vốn cho các dự án có vòng đời dài.

“Việc khuyến khích phát hành trái phiếu kỳ hạn dài hơn, song song với nâng cao chất lượng tín nhiệm và minh bạch thông tin, là yêu cầu cần thiết trong giai đoạn tới” - ông Hiếu nhận định.

Mở rộng cấu trúc và dư địa hạ tầng

Về cơ cấu phát hành mới, hai nhóm dẫn dắt thị trường trong năm 2025 tiếp tục là ngân hàng và bất động sản. Phát hành của khối ngân hàng tăng khoảng 30 - 35% so với năm trước, trong khi nhóm bất động sản nhà ở tăng trên 30%, tùy theo từng nguồn thống kê.

Đối với ngân hàng, trái phiếu là kênh bổ sung vốn quan trọng trong bối cảnh tăng trưởng huy động tiền gửi có thời điểm chậm lại, đồng thời hỗ trợ cải thiện các chỉ tiêu an toàn vốn thông qua phát hành trái phiếu vốn cấp 2. Xu hướng này được dự báo có thể tiếp tục trong năm 2026 khi yêu cầu về an toàn vốn và quản trị rủi ro ngày càng cao.

Mở rộng phát hành và hoàn thiện cấu trúc là trọng tâm của thị trường trái phiếu

Ở nhóm bất động sản, phần lớn trái phiếu phát hành trong 2 - 3 gần đây chủ yếu nhằm tái cơ cấu các khoản nợ đến hạn hơn là tài trợ dự án mới. Trước năm 2022, khi pháp lý dự án còn nhiều vướng mắc và tín dụng ngân hàng bị kiểm soát chặt, trái phiếu là kênh vốn quan trọng để triển khai dự án. Gần đây, khi một số rào cản pháp lý dần được tháo gỡ, nhiều chủ đầu tư quay lại ưu tiên vay ngân hàng.

“Tuy nhiên, bước sang năm 2026, trong bối cảnh tín dụng bất động sản có dấu hiệu được kiểm soát chặt hơn, một số doanh nghiệp đã điều chỉnh kế hoạch, tăng cường phát hành trái phiếu để huy động vốn cho dự án” - ông Hiếu đánh giá.

Một thay đổi đáng chú ý khác là xu hướng gia tăng phát hành ra công chúng thay vì phát hành riêng lẻ. Phát hành ra công chúng giúp doanh nghiệp tiếp cận tệp nhà đầu tư rộng hơn, bao gồm các công ty bảo hiểm và nhà đầu tư cá nhân không chuyên, những đối tượng chỉ được phép tham gia với trái phiếu phát hành công khai. Nếu khung pháp lý tiếp tục được hoàn thiện và yêu cầu minh bạch được nâng cao, kênh phát hành công chúng được kỳ vọng sẽ đóng vai trò lớn hơn trong cấu trúc thị trường.

Bên cạnh đó, thị trường đang chờ đợi sự phát triển rõ nét hơn của trái phiếu hạ tầng. Theo ước tính trong các báo cáo quy hoạch, nhu cầu vốn cho đầu tư hạ tầng đến năm 2030 là rất lớn, trong khi ngân sách nhà nước chỉ có thể đáp ứng khoảng 70% nhu cầu. Phần vốn còn lại, tương đương hàng chục tỷ USD, cần huy động từ khu vực tư nhân. Trong bối cảnh đó, trái phiếu, đặc biệt là trái phiếu hạ tầng, có thể trở thành một trong những kênh huy động vốn quan trọng nếu được thiết kế phù hợp về cơ chế bảo lãnh, phân bổ rủi ro và tiêu chuẩn công bố thông tin.

Về rủi ro chậm trả, giai đoạn 2024 - 2025 ghi nhận xu hướng cải thiện rõ rệt. Tỷ lệ chậm trả phát sinh mới giảm mạnh và chủ yếu tập trung ở các doanh nghiệp đã gặp khó khăn trước đó. Trong năm 2025, theo thống kê của VIS Rating, giá trị trái phiếu chậm trả được xử lý hoặc thu hồi đạt khoảng 51.000 tỷ đồng, tăng đáng kể so với năm 2024. Sự cải thiện này gắn với việc thị trường bất động sản từng bước tháo gỡ pháp lý, tạo điều kiện cho doanh nghiệp tái cấp vốn hoặc chuyển nhượng dự án để trả nợ, đồng thời một số dự án năng lượng tái tạo bắt đầu tạo dòng tiền ổn định.

Từ những diễn biến trên, chuyên gia từ VIS Rating cho rằng, rủi ro chậm trả hiện không còn mang tính hệ thống như giai đoạn trước. Trọng tâm của thị trường trong thời gian tới sẽ là mở rộng phát hành mới, hoàn thiện khung pháp lý, cải thiện cấu trúc kỳ hạn và đa dạng hóa sản phẩm, qua đó từng bước nâng cao vai trò của thị trường trái phiếu doanh nghiệp trong cung ứng nguồn vốn trung và dài hạn cho nền kinh tế./.


Thu Hương

Đọc thêm

WealthTech và bài toán đưa NAV ngành quỹ đạt mức 5% GDP vào năm 2030

WealthTech và bài toán đưa NAV ngành quỹ đạt mức 5% GDP vào năm 2030

(TBTCO) - Chuyển đổi số đã giúp việc mở tài khoản và tiếp cận sản phẩm quỹ trở nên thuận tiện hơn. Tuy nhiên, để quy mô NAV thực sự tăng, ngành quản lý quỹ cần đi xa hơn bước mở tài khoản ban đầu: nhà đầu tư phải có tài sản, và đăc biệt cần duy trì đóng góp và tiếp tục tham gia trong nhiều chu kỳ. Đây cũng là điểm WealthTech (công nghệ quản lý tài sản) có thể tạo thêm giá trị cho ngành, từ hỗ trợ hình thành dòng vốn ổn định đến nâng cao năng lực vận hành khi quy mô khách hàng và tài sản ngày càng mở rộng.
Hơn 20 doanh nghiệp chốt quyền cổ tức, tỷ lệ cao nhất lên đến 120%

Hơn 20 doanh nghiệp chốt quyền cổ tức, tỷ lệ cao nhất lên đến 120%

(TBTCO) - Khoảng 22 doanh nghiệp sẽ chốt quyền trả cổ tức trong tuần này, trong đó mức cao nhất lên tới 120% và thấp nhất là 1,62%.
VFA 2026: Từ kiến tạo hệ sinh thái đến chuẩn tham chiếu cho ngành quỹ

VFA 2026: Từ kiến tạo hệ sinh thái đến chuẩn tham chiếu cho ngành quỹ

(TBTCO) - Ngành quỹ Việt Nam đứng trước yêu cầu mở rộng quy mô, đa dạng sản phẩm và chuyên nghiệp hóa nhà đầu tư. Mùa đầu tiên giải thưởng Quỹ đầu tư chứng khoán Việt Nam năm 2026 (VFA 2026) không chỉ vinh danh những quỹ đầu tư hiệu quả, mà xa hơn, hướng tới chuẩn tham chiếu minh bạch, dài hạn cho ngành quỹ còn nhiều dư địa tăng trưởng.
Mở rộng cánh cửa đón vốn quốc tế

Mở rộng cánh cửa đón vốn quốc tế

(TBTCO) - Thị trường chứng khoán Việt Nam chính thức bước vào nhóm thị trường mới nổi thứ cấp, đánh dấu một bước chuyển quan trọng sau nhiều năm cải cách và hoàn thiện hạ tầng. Vị thế mới mở rộng cánh cửa tiếp cận dòng vốn toàn cầu, song để chuyển cơ hội nâng hạng thành dòng vốn thực chất và bền vững, thị trường cần tiếp tục nâng chuẩn minh bạch, gia tăng chất lượng hàng hóa.
Thị trường chứng khoán Việt Nam chuyển từ tăng quy mô sang nâng chất lượng

Thị trường chứng khoán Việt Nam chuyển từ tăng quy mô sang nâng chất lượng

(TBTCO) - Ông Kojima Kazunobu - Tư vấn của Cơ quan Hợp tác Quốc tế Nhật Bản (JICA) tại Việt Nam, chuyên gia từ Viện nghiên cứu của Tập đoàn Daiwa nhận định, thị trường chứng khoán Việt Nam đã chuyển từ giai đoạn tập trung mở rộng quy mô sang chú trọng chất lượng, minh bạch và phát triển bền vững, tạo nền tảng cho chặng đường hội nhập sâu hơn.
VFA 2026: Loạt vấn đề lớn sẽ được bàn thảo để ngành quỹ bứt phá

VFA 2026: Loạt vấn đề lớn sẽ được bàn thảo để ngành quỹ bứt phá

(TBTCO) - VFA 2026 sẽ quy tụ các đại diện từ cơ quan quản lý nhà nước, chuyên gia kinh tế, công ty quản lý quỹ và các quỹ đầu tư trong nước, quốc tế cùng các định chế tài chính khác trên thị trường. Loạt vấn đề lớn của ngành quỹ sẽ được đặt lên bàn thảo luận.
Ngày 22/9, diễn ra lễ trao Giải thưởng Quỹ đầu tư chứng khoán Việt Nam mùa đầu tiên - VFA 2026

Ngày 22/9, diễn ra lễ trao Giải thưởng Quỹ đầu tư chứng khoán Việt Nam mùa đầu tiên - VFA 2026

(TBTCO) - Ngày 22/9/2026 tại Hà Nội, Chương trình Giải thưởng Quỹ đầu tư chứng khoán Việt Nam năm 2026 - Vietnam Fund Awards 2026 (VFA 2026) sẽ chính thức diễn ra. Trong khuôn khổ chương trình sẽ có Hội thảo với chủ đề “Ngành Quỹ trong kỷ nguyên mới: Khơi thông dòng vốn cho tăng trưởng cao và bền vững”.
Chứng khoán tuần mới (21/9 - 25/9): Vốn ngoại trở lại, thị trường bước vào cột mốc mới của lộ trình nâng hạng

Chứng khoán tuần mới (21/9 - 25/9): Vốn ngoại trở lại, thị trường bước vào cột mốc mới của lộ trình nâng hạng

VN-Index phục hồi trong tuần 14-18/9 dù Fed và BOJ cùng nâng lãi suất, trong khi khối ngoại đảo chiều mua ròng hơn 2.600 tỷ đồng. Khi đợt phân bổ đầu tiên các quỹ chỉ số chính thức có hiệu lực từ 21/9, câu hỏi lớn của thị trường chuyển từ “kỳ vọng nâng hạng” sang sức mạnh thực sự của dòng tiền và nền tảng doanh nghiệp.
Xem thêm

Chứng khoán

Chứng khoán quốc tế

GSPC +12.74
21/09 | +12.74 (7,650.50 +12.74 (+0.17%))
DJI -95.36
21/09 | -95.36 (51,682.64 -95.36 (-0.18%))
IXIC +104.24
21/09 | +104.24 (26,522.54 +104.24 (+0.39%))
NYA -90.84
21/09 | -90.84 (23,998.76 -90.84 (-0.38%))
XAX -22.59
21/09 | -22.59 (8,602.36 -22.59 (-0.26%))
BUK100P +7.35
21/09 | +7.35 (1,067.50 +7.35 (+0.69%))
RUT -14.23
21/09 | -14.23 (2,860.40 -14.23 (-0.50%))
VIX +0.17
21/09 | +0.17 (14.98 +0.17 (+1.15%))
FTSE +70.98
21/09 | +70.98 (10,730.11 +70.98 (+0.67%))
GDAXI +240.10
21/09 | +240.10 (25,544.16 +240.10 (+0.95%))
FCHI +71.18
21/09 | +71.18 (8,136.20 +71.18 (+0.88%))
STOXX50E +78.02
21/09 | +78.02 (6,314.22 +78.02 (+1.25%))
N100 +20.05
21/09 | +20.05 (1,901.21 +20.05 (+1.07%))
BFX +34.41
21/09 | +34.41 (5,747.57 +34.41 (+0.60%))
MOEX.ME -0.11
21/09 | -0.11 (85.20 -0.11 (-0.13%))
HSI +291.93
21/09 | +291.93 (25,042.71 +291.93 (+1.18%))
STI +16.16
21/09 | +16.16 (5,672.27 +16.16 (+0.29%))
AXJO +0.70
21/09 | +0.70 (8,731.90 +0.70 (+0.01%))
AORD -3.60
21/09 | -3.60 (8,919.10 -3.60 (-0.04%))
BSESN +631.20
21/09 | +631.20 (74,926.16 +631.20 (+0.85%))
JKSE -56.43
21/09 | -56.43 (6,384.73 -56.43 (-0.88%))
KLSE +1.38
21/09 | +1.38 (1,666.94 +1.38 (+0.08%))
NZ50 +82.06
21/09 | +82.06 (13,821.20 +82.06 (+0.60%))
KS11 +113.49
21/09 | +113.49 (7,007.72 +113.49 (+1.65%))
TWII +538.09
21/09 | +538.09 (47,718.84 +538.09 (+1.14%))
GSPTSE -67.65
21/09 | -67.65 (35,806.65 -67.65 (-0.19%))
BVSP -762.83
21/09 | -762.83 (185,229.17 -762.83 (-0.41%))
MXX -497.37
21/09 | -497.37 (63,375.93 -497.37 (-0.78%))
MERV -39,584.00
21/09 | -39,584.00 (3,021,926.00 -39,584.00 (-1.29%))
TA125.TA 0.00
21/09 | 0.00 (4,164.35 0.00 (0.00%))
CASE30 -416.80
21/09 | -416.80 (54,954.70 -416.80 (-0.75%))
JN0U.JO +96.56
21/09 | +96.56 (7,034.84 +96.56 (+1.39%))
DX-Y.NYB +0.08
21/09 | +0.08 (100.30 +0.08 (+0.08%))
125904-USD-STRD +30.38
21/09 | +30.38 (2,801.75 +30.38 (+1.10%))
XDB +0.39
21/09 | +0.39 (133.93 +0.39 (+0.29%))
XDE +0.07
21/09 | +0.07 (114.86 +0.07 (+0.06%))
000001.SS +38.04
21/09 | +38.04 (3,949.91 +38.04 (+0.97%))
N225 +882.75
21/09 | +882.75 (65,018.95 +882.75 (+1.38%))
XDN -0.36
21/09 | -0.36 (63.75 -0.36 (-0.56%))
XDA +0.12
21/09 | +0.12 (71.25 +0.12 (+0.18%))