 |
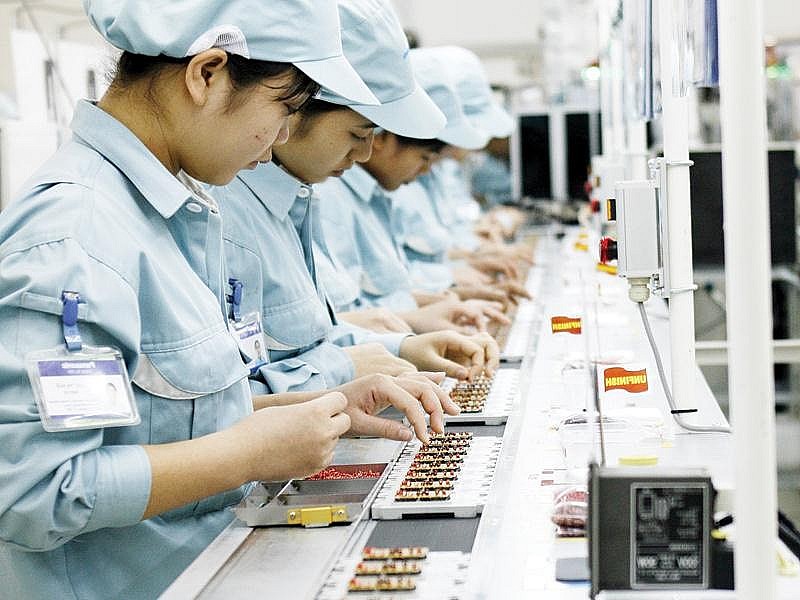
| Hiện có khoảng 1.017 doanh nghiệp có vốn đầu tư nước ngoài tại Việt Nam có công ty mẹ thuộc đối tượng áp dụng thuế tối thiểu toàn cầu. Ảnh: TL |
PV: Quy tắc thuế tối thiểu toàn cầu do OECD (Tổ chức Hợp tác và phát triển kinh tế) khởi xướng và OECD không bắt buộc các nước phải tham gia. Tuy nhiên, các nghiên cứu đều chỉ ra rằng, đây là xu thế tất yếu và Việt Nam không thể không tham gia, bà có quan điểm gì về vấn đề này?
 |
| Bà Hương Vũ |
Bà Hương Vũ: Như chúng ta đã biết, vào đầu tháng 10/2021, 136 nước thành viên trong Diễn đàn hợp tác chung của OECD đã thông qua một số chính sách thuế mới mang tính lịch sử, hướng tới việc chống xói mòn cơ sở thuế và chuyển lợi nhuận, tạo môi trường cạnh tranh bình đẳng trong việc thu hút đầu tư giữa các quốc gia.
Việt Nam đã và đang trong tiến trình hội nhập sâu rộng vào nền kinh tế thế giới. Vì vậy, chúng ta khó có thể đứng ngoài xu hướng chung của đa số các quốc gia, trong đó có việc áp dụng các cải cách thuế mang tính toàn cầu, đặc biệt trong bối cảnh bùng nổ của nền kinh tế kỹ thuật số.
Trụ cột 2, một trong hai trụ cột do Diễn đàn hợp tác chung OECD thông qua, đã đưa ra quy tắc về thuế suất tối thiểu toàn cầu. Quy tắc này nhằm đảm bảo lợi nhuận của các công ty đa quốc gia phải nộp ở mức thuế suất tối thiểu, trong trường hợp các khoản lợi nhuận đó đang được hưởng mức thuế suất thấp hơn hoặc không chịu thuế.
Xét về mục tiêu phát triển kinh tế toàn cầu và tạo lập môi trường cạnh tranh lành mạnh, công bằng giữa các quốc gia, Trụ cột 2 là một cải cách thuế tiến bộ. Trụ cột 2 có hiệu lực, sẽ hạn chế thực trạng nhiều công ty đa quốc gia lập kế hoạch giảm thiểu thuế thông qua việc chuyển lợi nhuận sang các "thiên đường thuế", hay hoạt động kinh doanh qua nền tảng số xuyên quốc gia mà không có hiện diện vật lý.
Vì vậy, việc Việt Nam tôn trọng và đảm bảo thực hiện đầy đủ chính sách này là công việc thực sự cần thiết. Đồng thời, các bộ, ngành liên quan cũng cần cân nhắc học hỏi kinh nghiệm của các quốc gia phát triển trên thế giới và trong khu vực để hạn chế các tác động tiêu cực của chính sách đến nền kinh tế Việt Nam.
PV: Quy tắc thuế tối thiểu toàn cầu có hiệu lực được cho là sẽ mở ra những cơ hội, đồng thời cũng tạo ra những thách thức. Vậy, cơ hội và thách thức đó là gì, thưa bà?
Bà Hương Vũ: Triển khai Trụ cột 2 là một thách thức lớn bởi hiệu quả của các chính sách ưu đãi thuế hiện tại và sức cạnh tranh của Việt Nam trong việc thu hút đầu tư nước ngoài sẽ bị giảm sút. Thực tế cho thấy trong hơn 30 năm qua, Việt Nam thu hút vốn đầu nước ngoài (FDI) chủ yếu qua việc áp dụng chính sách ưu đãi thuế suất, miễn giảm thuế thu nhập doanh nghiệp. Ưu đãi thuế vẫn luôn là một công cụ thu hút đầu tư quan trọng và là mối quan tâm hàng đầu của các nhà đầu tư đến Việt Nam.
| Đa dạng hóa các hình thức hỗ trợ đầu tư Bà Hương Vũ cho rằng, Việt Nam cần hoàn thiện hệ thống pháp luật nội địa, hiện đại hóa việc quản lý thuế, nâng cao hiệu quả của các chính sách thuế, cùng với đa dạng hóa các hình thức hỗ trợ đầu tư theo xu thế chung của các nước nhưng vẫn không trái với các cam kết quốc tế. |
Chính bởi thế mà từ trước đến nay, luôn có một sự cạnh tranh ngầm giữa các quốc gia mà vẫn được nhắc đến như “cuộc đua xuống đáy” về thuế suất ưu đãi. Có thể nói, đây là một tiêu chí quan trọng ảnh hưởng đến xu hướng và quyết định đầu tư của các công ty đa quốc gia khi lựa chọn đầu tư, cũng như mở rộng hoạt động sản xuất kinh doanh tại Việt Nam.
Khi Trụ cột 2 được áp dụng, các công ty đa quốc gia có mức thuế suất hiệu quả (effective tax rate) đã nộp, hay sẽ phải nộp tại Việt Nam thấp hơn 15%, sẽ phải nộp thuế suất bổ sung (top-up tax) tại nước đặt trụ sở chính. Điều đó làm giảm tác dụng của ưu đãi thuế mà các công ty con của họ đã hoặc sẽ được hưởng tại Việt Nam.
Điều này khiến môi trường đầu tư của Việt Nam sẽ trở nên kém hấp dẫn với họ so với trước. Việc này không chỉ kéo theo sự chuyển dịch hoặc hạn chế đầu tư từ các tập đoàn đầu tư lớn, mà cả từ các doanh nghiệp vệ tinh trong chuỗi cung ứng của các tập đoàn này, dẫn đến nguy cơ sụt giảm cả về số lượng và chất lượng đầu tư nước ngoài vào Việt Nam.
Nhìn nhận ở cấp vĩ mô, điều này có thể có ảnh hưởng tiêu cực đến mục tiêu phát triển công nghiệp quốc gia, cũng như sự tăng trưởng xuất khẩu và dự trữ ngoại hối của Việt Nam. Theo đó, các cơ quan hữu quan của Việt Nam và các công ty đa quốc gia chịu ảnh hưởng của Trụ cột 2 cũng cần nắm bắt, cập nhật đầy đủ các thông tin và áp dụng đúng các tiêu chí kỹ thuật trong quá trình triển khai Trụ cột 2, nhằm đảm bảo phân tích, đánh giá đúng ảnh hưởng của trụ cột này.
PV: Theo bà, chúng ta cần có giải pháp gì trong chính sách thu hút đầu tư để ứng phó với các tác động bất lợi trong bối cảnh mới?
Bà Hương Vũ: Có rất nhiều yếu tố làm nên một môi trường đầu tư hấp dẫn vốn FDI, từ thể chế chính sách đến thị trường, lao động hay cơ sở hạ tầng. Tuy nhiên, ở đây, chỉ đề cập đến một số giải pháp ưu đãi mang tính kỹ thuật và các giải pháp hỗ trợ trực tiếp từ ngân sách nhà nước mà có thể các nước đang xem xét, áp dụng thuế suất thuế thu nhập tối thiểu nội địa bổ sung 15% (DMT) nhằm bảo vệ cơ sở thuế của Việt Nam.
Chính sách ứng phó Trụ cột 2 này đã được nhiều nước và lãnh thổ đưa ra thảo luận. Hồng Kông, Singapore đã ra tuyên bố sẽ áp dụng DMT cho các đối tượng là các công ty chịu ảnh hưởng của Trụ cột 2. Thái Lan cũng đang cân nhắc nội bộ việc việc áp dụng DMT.
Việt Nam có thể cân nhắc về vấn đề bảo hộ đầu tư như: bỏ ưu đãi, áp dụng DMT 15% đối với các công ty bị ảnh hưởng hoặc cho các công ty bị ảnh hưởng tự lựa chọn tiếp tục áp dụng ưu đãi đang có (tức sẽ nộp thuế bổ sung tại nước của công ty mẹ) hoặc không áp dụng ưu đãi và áp dụng DMT 15% tại Việt Nam.
Ngoài ra về vấn đề kỹ thuật, Chính phủ cũng nên xem xét áp dụng DMT 15% trên toàn bộ thu nhập tính thuế của công ty bị ảnh hưởng hoặc áp dụng DMT 15% trên thu nhập điều chỉnh theo Trụ cột 2 của công ty bị ảnh hưởng.
PV: Xin cảm ơn bà!
| Tranh thủ cơ hội để tạo lập thế và lực mới GS.TSKH Nguyễn Mại - Chủ tịch Hiệp hội Doanh nghiệp đầu tư nước ngoài (VAFIE) cho rằng: Thuế tối thiểu toàn cầu là vấn đề thời sự của thế giới để chống lại cuộc cạnh tranh thu hút đầu tư thông qua giảm thuế suất thuế thu nhập doanh nghiệp. Các quốc gia được khuyến khích hành động để hưởng lợi từ việc hạn chế cạnh tranh thuế và tránh việc các khoản thu thuế bị thu ở nơi khác. Do đó, Việt Nam chủ động tham gia và cần tham khảo khuyến nghị của các chuyên gia quốc tế để vận dụng thích ứng với bối cảnh của nước ta, hướng đến mục tiêu vừa bảo đảm lợi ích nhà đầu tư nước ngoài, thu hút có hiệu quả và chất lượng hơn dự án quy mô lớn và nhà đầu tư tiềm năng từ các nước phát triển, vừa bảo vệ lợi ích quốc gia trong hội nhập với thế giới. Khi tham gia cơ chế thuế tối thiểu toàn cầu vừa là cơ hội lớn, vừa phải đối phó với thách thức không nhỏ đối với nước ta. Tuy vậy, kinh nghiệm được đúc rút từ khi nước ta chuyển sang kinh tế thị trường, hội nhập với thế giới cho thấy rằng, cơ hội và thách thức luôn đồng hành khi xuất hiện chính sách và cơ chế mới. Nếu chỉ lo ngại không vượt qua thách thức thì bỏ lỡ cơ hội, mà phải tranh thủ cơ hội mới để tạo lập thế và lực mới, tạo tiền đề để vượt qua thách thức, “ biến nguy thành cơ”. |