



Thuế cơ sở 12 TP. Hồ Chí Minh thu ngân sách hơn 7.821 tỷ đồng sau 10 tháng
(TBTCO) - Trong 10 tháng đầu năm 2026, Thuế cơ sở 12, Thuế TP. Hồ Chí Minh thu ngân sách nhà nước hơn 7.821 tỷ đồng, vượt 2,2% dự toán pháp lệnh cả năm.


| Hộ kinh doanh phải thông báo số tài khoản nhận tiền kinh doanh cho cơ quan thuế Một bộ phận hộ kinh doanh vẫn “né thanh toán chuyển khoản” để che giấu doanh thu |
Ngày 5/3/2026, Bộ Tài chính ban hành Thông tư số 18/2026/TT-BTC (Thông tư 18) hướng dẫn chi tiết về hồ sơ, thủ tục thông báo doanh thu, kê khai thuế, nộp thuế, hoàn thuế, thông báo địa điểm kinh doanh, tạm ngừng, chấm dứt hoạt động kinh doanh đối với hộ kinh doanh, cá nhân kinh doanh quy định tại khoản 4 Điều 13 Luật Quản lý thuế số 108/2025/QH15, Điều 8, Điều 11, Điều 12 Nghị định số 68/2026/NĐ-CP (Nghị định 68) của Chính phủ quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Cụ thể, hướng dẫn thực hiện quy định về thông báo địa điểm kinh doanh, Điều 3 Thông tư 18 nêu rõ, hộ kinh doanh, cá nhân kinh doanh gửi thông báo về việc thành lập địa điểm kinh doanh, thay đổi thông tin, tạm ngừng kinh doanh, chấm dứt hoạt động địa điểm kinh doanh đến cơ quan thuế quản lý trụ sở kinh doanh quy định tại điểm đ khoản 4 Điều 8 Nghị định 68 theo Mẫu số 01/TB-ĐĐKD ban hành kèm theo thông tư này.
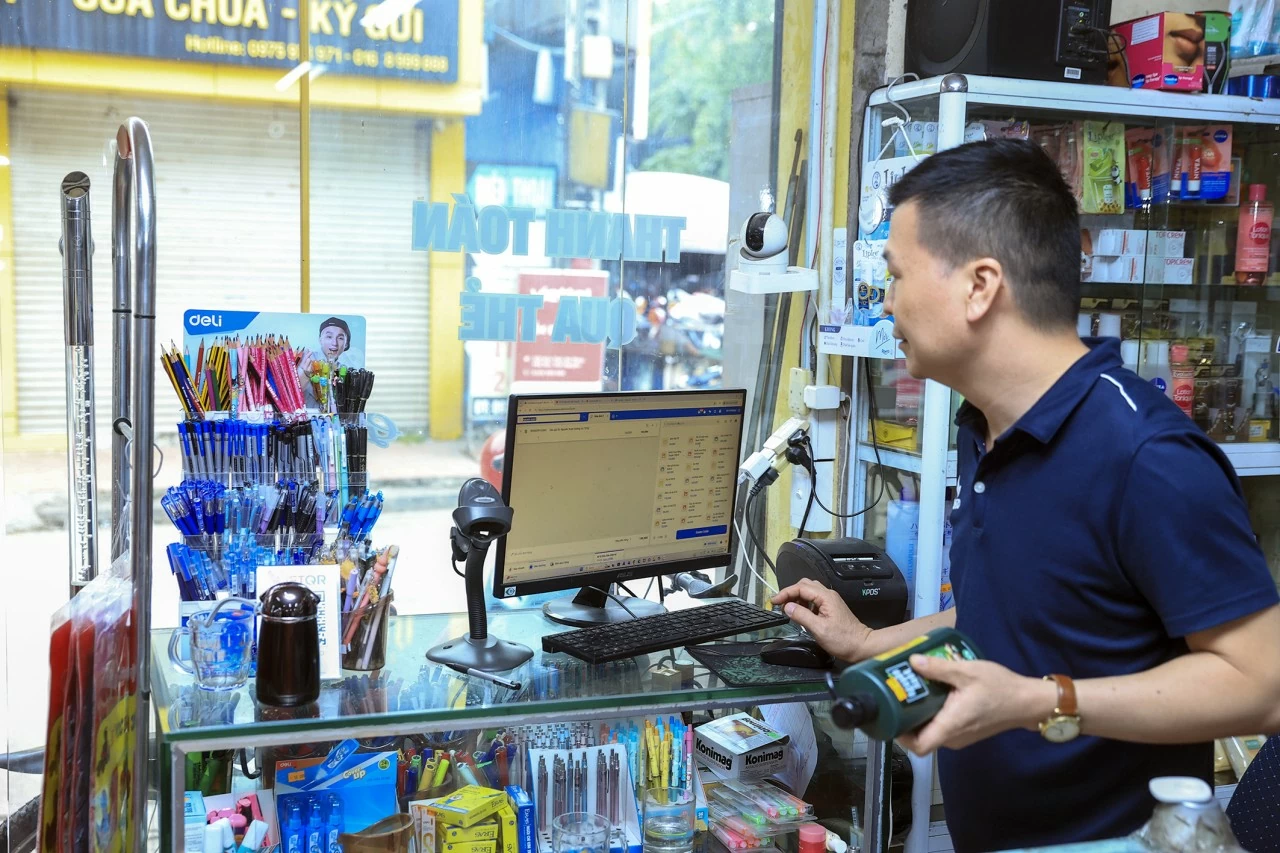 |
| Chậm nhất ngày 20/4/2026, hộ kinh doanh phải thông báo tài khoản nhận tiền kinh doanh với cơ quan thuế. Ảnh: Đức Thanh |
Về phía cơ quan thuế thực hiện gửi thông báo cho người nộp thuế biết theo Mẫu số 02/TB-ĐĐKD ban hành kèm theo thông tư này.
Còn hướng dẫn thực hiện thủ tục hồ sơ thông báo doanh thu, kê khai thuế, Điều 4 Thông tư 18 hướng dẫn: hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân (bao gồm cả hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh) thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác theo Mẫu số 01/TKN-CNKD ban hành kèm theo thông tư này.
Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) với doanh thu tính thuế, hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác là tờ khai theo Mẫu số 01/CNKD ban hành kèm theo thông tư này.
Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) với thuế suất: Hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác trong năm là tờ khai theo Mẫu số 01/CNKD ban hành kèm theo thông tư này.
Hồ sơ khai quyết toán thuế thu nhập cá nhân là tờ khai quyết toán thuế thu nhập cá nhân theo Mẫu số 02/CNKD-TNCN-QTT ban hành kèm theo thông tư này.
Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm b khoản 4 Điều 17 Nghị định 68 gửi thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo thông tư này chậm nhất là ngày 20/4/2026.
Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm a khoản 4 Điều 17 Nghị định số 68 gửi thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo thông tư này kèm theo tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh gửi thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo thông tư này kèm theo thông báo doanh thu hoặc tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh khi thay đổi thông tin số tài khoản/số hiệu ví điện tử thì thông báo cho cơ quan thuế theo quy định của pháp luật quản lý thuế.
Đồng thời, Điều 4 Thông tư 18 cũng hướng dẫn về thực hiện hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân đối với trường hợp tổ chức, cá nhân khấu trừ khai thuế thay, nộp thuế thay.
Theo đó, đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân hợp tác kinh doanh với tổ chức là tờ khai theo Mẫu số 01/TCKT và Phụ lục Bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh theo Mẫu số 01/BK-KTHTKD ban hành kèm theo thông tư này.
Đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú là tờ khai theo Mẫu số 01/TCKT và Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản theo Mẫu số 02/BK-KTBĐS ban hành kèm theo thông tư này.
| Về đối tượng áp dụng, Điều 2 Thông tư 18 nêu rõ, đối tượng áp dụng là người nộp thuế là hộ kinh doanh, cá nhân kinh doanh; cơ quan thuế các cấp và công chức thuế; các cơ quan, tổ chức, cá nhân khác có liên quan đến việc thực hiện nghĩa vụ thuế của hộ kinh doanh, cá nhân kinh doanh. |
Đối với doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp trả tiền hoa hồng cho cá nhân trực tiếp ký hợp đồng làm đại lý bán đúng giá; doanh nghiệp bảo hiểm trả phí tích lũy bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác, hồ sơ gồm: Tờ khai theo Mẫu số 01/XSBHĐC ban hành kèm theo thông tư này; Phụ lục Bảng kê chi tiết cá nhân có phát sinh doanh thu từ hoạt động đại lý xổ số, đại lý bảo hiểm, bán hàng đa cấp theo Mẫu số 01/BK-XSBHĐC ban hành kèm theo thông tư này và gửi kèm theo tờ khai thuế của tháng/quý cuối cùng trong năm tính thuế.
Đối với cá nhân trực tiếp ký hợp đồng làm đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp, hoạt động kinh doanh khác chưa khấu trừ, nộp thuế trong năm là tờ khai thuế năm theo Mẫu số 01/TKN-CNKD ban hành kèm theo thông tư này.
Đối với cá nhân cho thuê bất động sản trực tiếp khai thuế với cơ quan thuế là tờ khai thuế đối với hoạt động cho thuê bất động sản theo Mẫu số 01/BĐS và Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS ban hành kèm theo thông tư này./.







