Nâng hạng mở cửa, thị trường cần thêm hàng hóa chất lượng
Chia sẻ tại phiên đối thoại “Khi thế giới định giá lại thị trường vốn Việt Nam” trong khuôn khổ Diễn đàn Đầu tư Việt Nam 2027 diễn ra chiều 12/11, PGS.TS. Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính Quốc tế Việt Nam tại TP.HCM, đặt ra tình huống trong việc phân bổ vốn của một quỹ đầu tư quốc tế. Quỹ này có thể dự kiến phân bổ 300 - 500 triệu USD vào Việt Nam nhưng trước mắt chỉ giải ngân thăm dò khoảng 50 - 100 triệu USD. Vấn đề là điều gì có thể thuyết phục quỹ nâng quy mô đầu tư lên vài trăm triệu USD.
Trả lời câu hỏi này, ông Nguyễn Sơn, Chủ tịch Hội đồng thành viên Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC), cho rằng các định chế tài chính quốc tế thường tiếp cận thị trường theo từng giai đoạn. Sau khi nghiên cứu, đánh giá toàn diện, họ mới phân bổ một phần vốn để kiểm chứng thanh khoản, khả năng giao dịch, thanh toán và quản trị rủi ro trước khi quyết định tăng tỷ trọng.
Theo ông Sơn, yếu tố đầu tiên là quy mô thị trường phải đủ lớn. Bên cạnh đó, tỷ lệ sở hữu nhà nước tại một số doanh nghiệp lớn vẫn ở mức cao, trong khi giới hạn sở hữu nước ngoài thu hẹp lượng cổ phiếu mà các quỹ quốc tế có thể tiếp cận.
Một vấn đề khác là nguồn cung cổ phiếu chất lượng. Trong khoảng ba năm gần đây, số lượng doanh nghiệp tư nhân thực hiện chào bán cổ phiếu lần đầu ra công chúng (IPO) chưa nhiều, đặc biệt là những tập đoàn có nền tảng tài chính tốt. Theo đó, cần thúc đẩy sự tham gia của các doanh nghiệp FDI có tiềm lực, đồng thời tiếp tục cổ phần hóa, thoái vốn tại những doanh nghiệp nhà nước mà Nhà nước không nhất thiết phải duy trì tỷ lệ sở hữu chi phối.
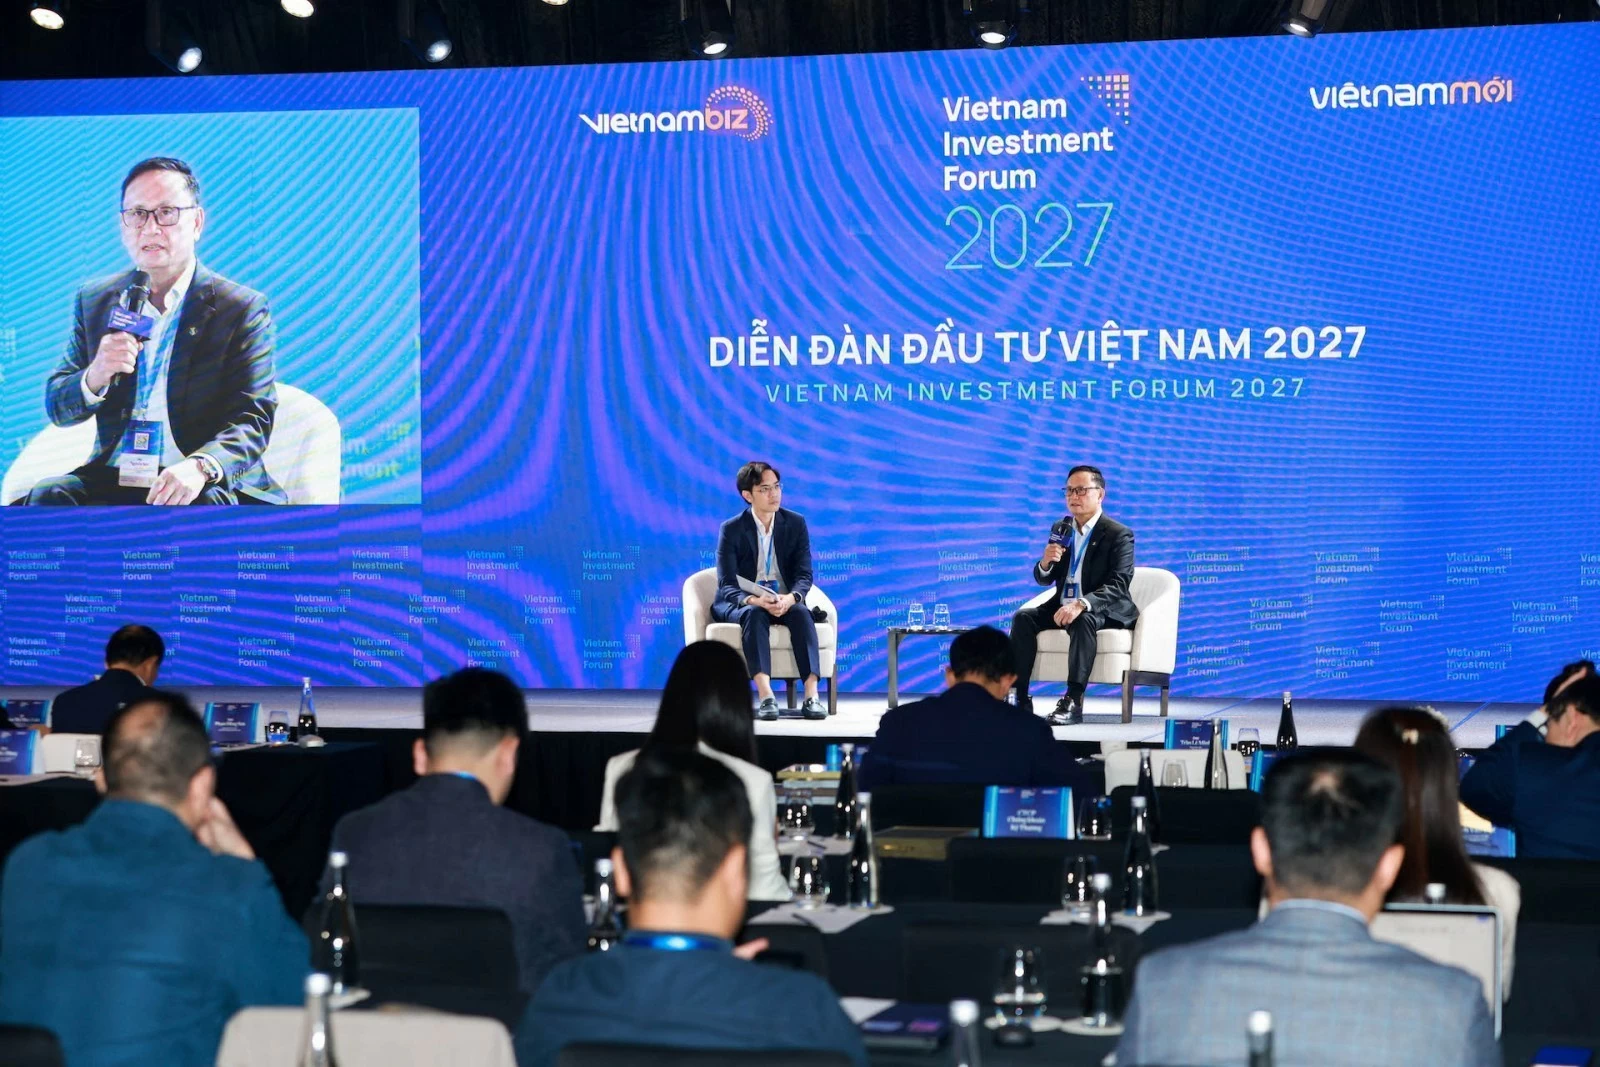 |
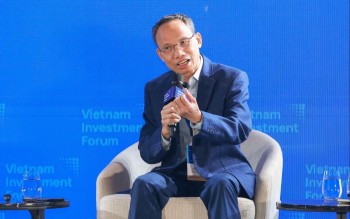
| Hai diễn giả chia sẻ tại phiên đối thoại “Khi thế giới định giá lại thị trường vốn Việt Nam” trong khuôn khổ Diễn đàn Đầu tư Việt Nam 2027 - Ảnh: Vietnambiz |
Đồng tình với nhận định này, PGS.TS. Nguyễn Hữu Huân nhấn mạnh chất lượng hàng hóa là yếu tố quan trọng để thu hút nhà đầu tư quốc tế. Việc phát triển hạ tầng giao dịch cần đi cùng mở rộng nguồn cung doanh nghiệp có chất lượng, đáp ứng các tiêu chuẩn về quản trị và minh bạch.
Đối với diễn biến thị trường sau nâng hạng, ông Nguyễn Sơn nhận định việc chỉ số đi ngang hoặc điều chỉnh trong những tháng đầu không phải hiện tượng bất thường. Khi chuyển từ thị trường chứng khoán cận biên sang mới nổi, dòng vốn cận biên thường có xu hướng rút ra để chuyển sang các thị trường cận biên khác, trong khi các quỹ mới nổi cần thời gian quan sát, đánh giá sản phẩm và thích nghi rồi mới giải ngân, giúp thị trường đi vào quỹ đạo ổn định mới.
Theo Chủ tịch VSDC, nâng hạng là mục tiêu cần nỗ lực thực hiện nhưng không thể theo đuổi bằng mọi giá. Nếu không duy trì được các tiêu chuẩn cần thiết và bị hạ hạng trở lại, những tác động bất lợi có thể lớn hơn so với khi chưa được nâng hạng.
Bên cạnh chất lượng doanh nghiệp, ông Sơn nhấn mạnh vai trò của hạ tầng giao dịch và hậu giao dịch. Các quỹ quốc tế đặc biệt quan tâm đến khả năng đặt lệnh từ xa, năng lực tài chính của công ty chứng khoán, vai trò của ngân hàng lưu ký toàn cầu và cơ chế xử lý rủi ro thanh toán. Thị trường chứng khoán Việt Nam đã triển khai cơ chế không yêu cầu nhà đầu tư tổ chức nước ngoài ký quỹ trước toàn bộ bằng tiền (Non-Prefunding), đồng thời tiếp tục hoàn thiện các nghiệp vụ liên quan, hướng tới áp dụng mô hình đối tác bù trừ trung tâm (CCP) trên thị trường cổ phiếu.
Hoàn thiện công cụ phòng vệ để giữ chân dòng vốn quốc tế
Cùng với yêu cầu nâng cao chất lượng thị trường, Chủ tịch VSDC cho rằng việc phát triển các sản phẩm và công cụ phòng vệ rủi ro đóng vai trò quan trọng trong thu hút nhà đầu tư tổ chức. Tại những thị trường phát triển, các công cụ Hợp đồng tương lai (Futures) và Quyền chọn (Options) dựa trên từng cổ phiếu đơn lẻ hoặc trên bộ chỉ số được sử dụng phổ biến. Nhà đầu tư nước ngoài luôn sử dụng song song hai thị trường gồm tài sản cơ sở và thị trường phái sinh.
Việt Nam đã đưa thị trường chứng khoán phái sinh vào vận hành từ năm 2017 với các sản phẩm hợp đồng tương lai trên chỉ số và trái phiếu Chính phủ. Trong giai đoạn tiếp theo, thị trường đang nghiên cứu phát triển sản phẩm quyền chọn trên chỉ số nhằm bổ sung công cụ phòng vệ rủi ro cho nhà đầu tư.
Đối với những cổ phiếu đã “cạn” room, chứng chỉ lưu ký không có quyền biểu quyết (NVDR) cũng là một sản phẩm được ông Sơn đề cập. NVDR giúp nhà đầu tư nước ngoài tiếp cận lợi ích kinh tế của cổ phiếu mà không làm thay đổi quyền biểu quyết tại doanh nghiệp. Bên cạnh đó, các sản phẩm chứng quyền có bảo đảm cũng có thể tiếp tục được phát triển để đa dạng hóa công cụ đầu tư và quản trị rủi ro.
Dù vậy, phát triển sản phẩm mới cần đi cùng năng lực kiểm soát rủi ro. Ông Sơn cho biết ngay từ khi xây dựng thị trường phái sinh, Việt Nam đã áp dụng mô hình CCP nhằm kiểm soát rủi ro đối tác và thanh toán trên thị trường này. Theo ông, các sản phẩm, cơ chế giao dịch mới cần được triển khai thận trọng, thí điểm và đánh giá mức độ an toàn trước khi mở rộng, đặc biệt khi những công cụ phức tạp có thể làm gia tăng nguy cơ thao túng và đầu cơ quá mức.
Ngoài rủi ro thị trường, một vấn đề được Chủ tịch VSDC đặc biệt nhấn mạnh là khả năng phòng vệ rủi ro tỷ giá đối với dòng vốn đầu tư gián tiếp nước ngoài.
Theo ông Sơn, trong quá trình xúc tiến đầu tư và làm việc với các định chế tài chính quốc tế, các tổ chức này đều quan tâm đến những cơ chế giúp kiểm soát biến động tỷ giá khi đưa vốn vào Việt Nam.
“Đây là nội dung mà Ngân hàng Nhà nước và các đơn vị liên quan cần quan tâm. Đầu tư gián tiếp khác với đầu tư trực tiếp, không có hợp đồng gốc, nhưng chúng ta vẫn cần xây dựng cơ chế phòng vệ rủi ro tỷ giá khi nhà đầu tư nước ngoài đưa vốn vào thị trường chứng khoán”, ông Sơn lưu ý.