Chi phí dự phòng quý III tăng 17%, song bộ đệm mỏng dần
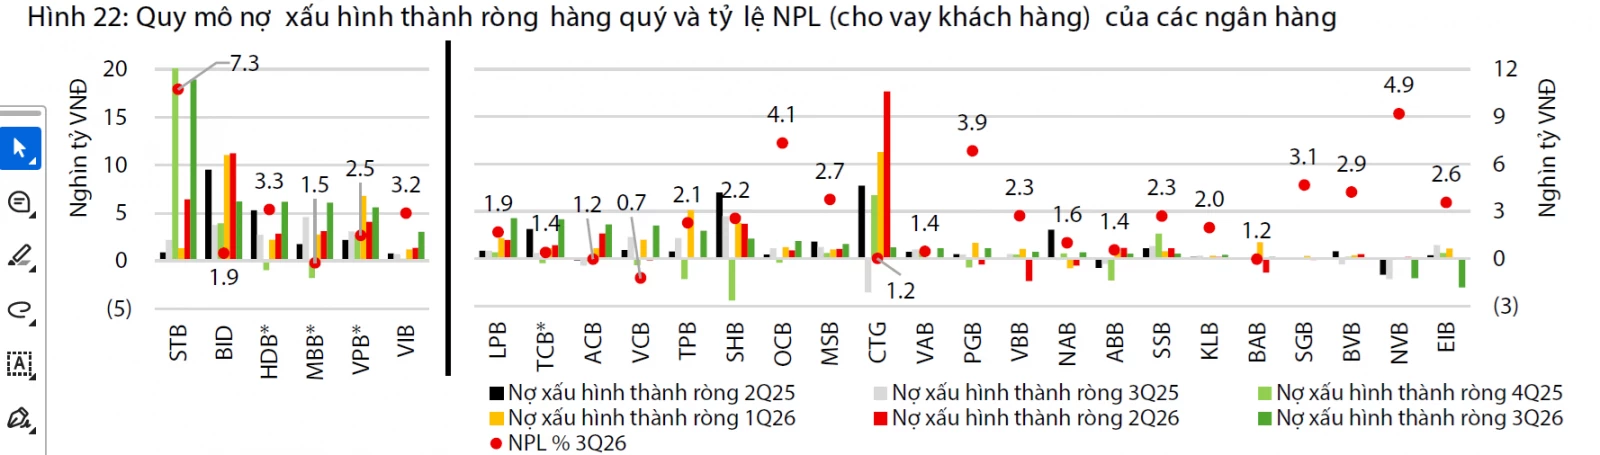
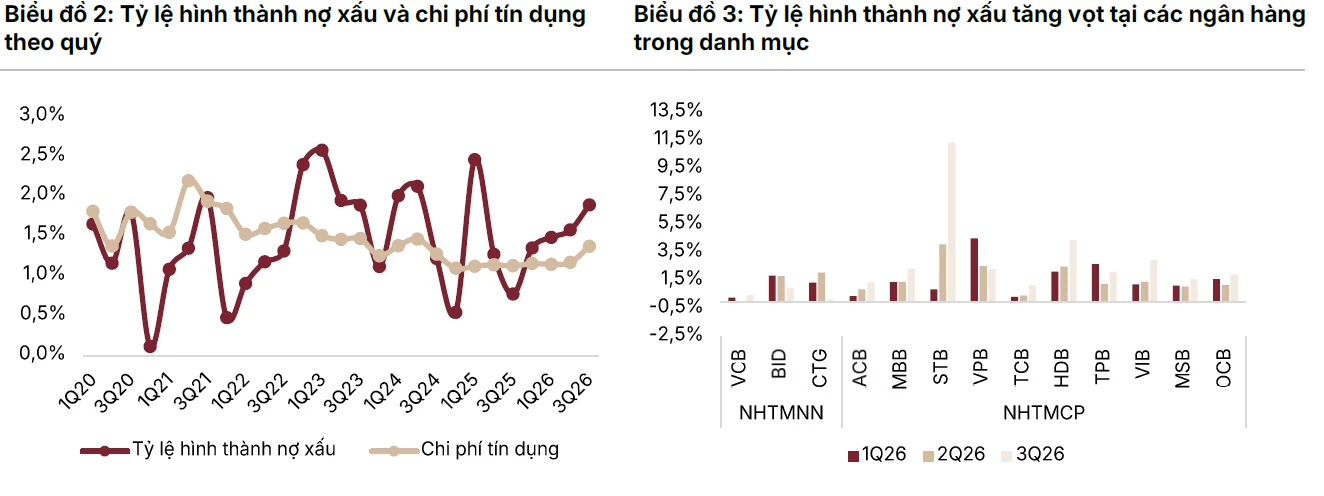
Báo cáo ngành ngân hàng do Công ty cổ phần Chứng khoán Rồng Việt (VDSC) cho thấy, chất lượng tài sản ngành ngân hàng suy yếu nhanh hơn, khi nợ xấu hình thành ròng quý III/2026 tăng lên hơn 65.500 tỷ đồng - mức cao nhất trong chuỗi số liệu từ 2022; nợ nhóm 2 vượt 253.000 tỷ đồng - cao nhất kể từ quý II/2023.
Trong khi đó, bộ đệm dự phòng mỏng dần khi tỷ lệ bao phủ nợ xấu toàn ngành giảm xuống 74,2%, thấp hơn quý II/2026 (đạt 78,4%), dù chi phí dự phòng quý III/2026 đã tăng 17% so với quý trước lên gần 50.800 tỷ đồng.
Riêng trong quý III/2026, lợi nhuận trước thuế của Vietcombank gần như đi ngang so với cùng kỳ (giảm 0,2%) và SACOMBANK giảm 52% so với cùng kỳ, khi chi phí dự phòng của hai ngân hàng này tăng đột biến.
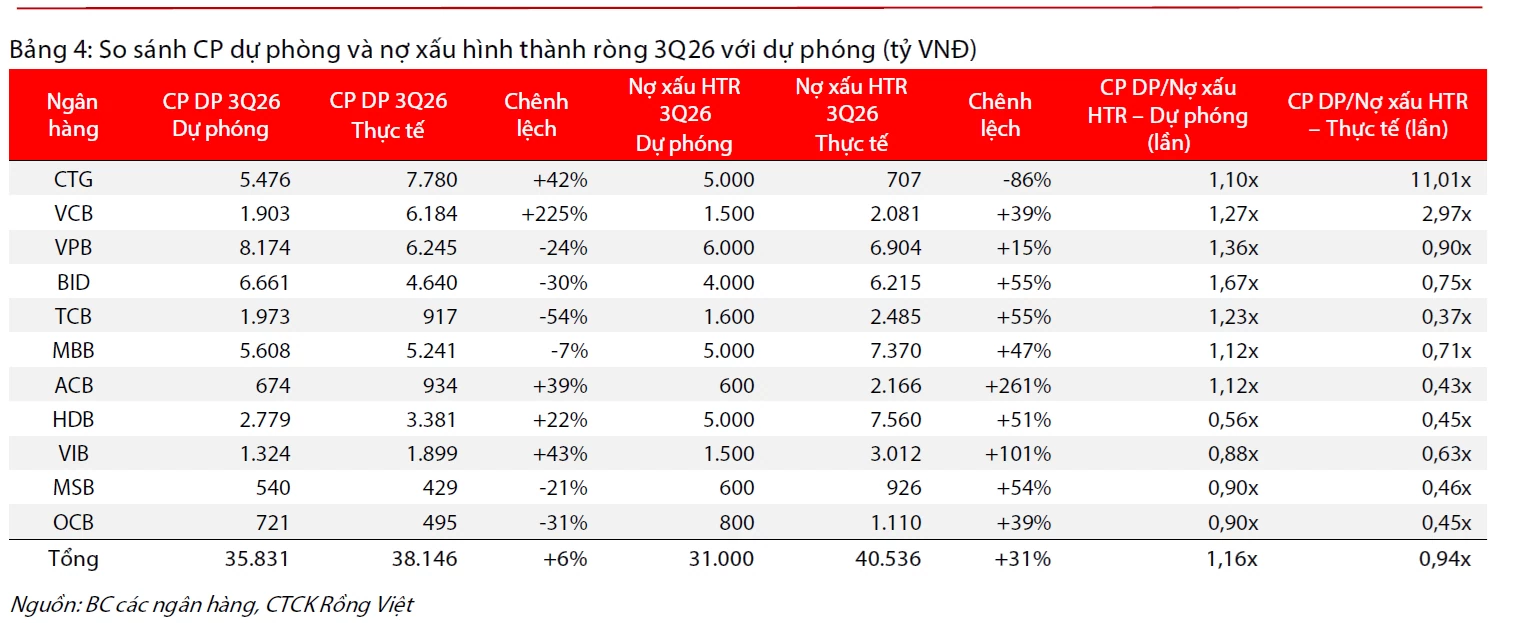
Theo VDSC, điểm đáng chú ý nhất là nợ xấu hình thành ròng của danh mục trong quý III/2026 đạt 40.536 tỷ đồng, cao hơn 31% so với dự phóng (31.000 tỷ đồng), trong khi chi phí dự phòng chỉ cao hơn dự phóng 6,5%.
Theo đó, tỷ lệ chi phí dự phòng/nợ xấu hình thành ròng giảm xuống khoảng 0,94 lần, thấp hơn mức 1,16 lần trong giả định của VDSC.
“Nói cách khác, một phần kết quả lợi nhuận trước thuế phù hợp hoặc vượt kỳ vọng đến từ việc trích lập chưa theo kịp tốc độ hình thành nợ xấu - điển hình tại BIDV, Techcombank, VPBank, MB, MSB và OCB, nơi chi phí dự phòng thấp hơn dự phóng, dù nợ xấu hình thành ròng cao hơn kỳ vọng 15 - 55%” - VDSC nêu rõ.
Do đó, rủi ro gia tăng trích lập dự phòng tại các ngân hàng này trong quý IV/2026 là đáng kể.
Điểm được VDSC nhiều lần nhấn mạnh là bộ đệm dự phòng tiếp tục mỏng đi dù chi phí dự phòng đã tăng. Ở cấp độ ngân hàng, VietinBank nổi bật khi củng cố tỷ lệ bao phủ nợ xấu lên khoảng 160% (quý II/2026 đạt 134%).
Trong khi tỷ lệ bao phủ nợ xấu giảm đáng kể tại SACOMBANK còn 35% (từ mức 57%), Techcombank riêng lẻ còn 107% (từ 126%); ACB là 91% (giảm từ 105%); MB riêng lẻ 87% (giảm từ 97%) và Vietcombank đạt 243% (từ mức 279%.
“Áp lực trích lập dự phòng sẽ tiếp tục gia tăng trong quý IV/2026 - quý các ngân hàng thường đẩy mạnh xử lý nợ cuối năm và là rủi ro chính đối với tăng trưởng lợi nhuận của ngành, đặc biệt tại nhóm ngân hàng có tỷ lệ bao phủ nợ xấu dưới 60%” - VDSC nêu rõ.
Cùng chung quan điểm, SSI Research cho rằng, chất lượng tài sản tiếp tục suy giảm, áp lực chuyển sang nhóm ngân hàng thương mại cổ phần quy mô vừa. Tỷ lệ nợ xấu toàn ngành tăng lên 2,09%, chủ yếu tại nhóm ngân hàng thương mại cổ phần, và tỷ lệ bao phủ nợ xấu giảm, dù chi phí tín dụng tăng.
Nợ xấu từ cho vay mua nhà lộ diện rõ
Theo quan sát của SSI Research, nguyên nhân chính khiến nợ xấu tăng là do lãi suất tăng mạnh, làm suy yếu khả năng trả nợ của người vay, đặc biệt là khách hàng cá nhân, hộ gia đình, doanh nghiệp nhỏ và vừa và doanh nghiệp siêu nhỏ.
 |
| Nguồn: SSI Research. |
| “Lãi suất cao đang bào mòn khả năng trả nợ của hộ gia đình và doanh nghiệp nhỏ và vừa; chúng tôi dự báo nợ xấu cho vay mua nhà sẽ tiếp tục tăng khi lãi suất thả nổi được điều chỉnh lên 12-15%, gây thêm áp lực trích lập dự phòng trong các quý tới” - SSI Research đánh giá. |
Phần lớn các khoản vay mua nhà sẽ được điều chỉnh lên mức lãi suất 12-15%/năm từ quý III/2026 trở đi. Do đó, nợ xấu cho vay mua nhà nhiều khả năng sẽ lộ diện rõ hơn trong các quý tới, gây thêm áp lực lên chi phí dự phòng của các ngân hàng.
Do đó, SSI Research cho rằng nợ xấu từ cho vay mua nhà sẽ lộ diện rõ hơn, làm tăng gánh nặng trích lập dự phòng của các ngân hàng trong các quý tới.
Do đó, nhóm phân tích SSI Research dự phóng lợi nhuận trước thuế quý IV/2026 của các ngân hàng trong danh mục theo dõi đạt 96,7 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ, tăng 8,5% so với quý trước.
Trong đó, nhóm ngân hàng thương mại nhà nước tăng 1,8% so với cùng kỳ và tăng 11,9% so với quý trước, với Vietcombank dẫn đầu, khi tăng 22,6% so với cùng kỳ, tăng 19% so với quý trước.
Trong khi đó, BIDV và VietinBank được dự báo tăng trưởng chậm lại do nền lợi nhuận cao của quý IV/2025.
Đối với nhóm ngân hàng thương mại cổ phần, lợi nhuận dự kiến tăng 23% so với cùng kỳ và tăng 6,3% so với quý trước. Tăng trưởng chủ yếu đến từ nền so sánh thấp của quý IV/2025, nổi bật là ACB (tăng 63% so với cùng kỳ). HDBank (tăng 63% so với cùng kỳ) và MSB (tăng 36% so với cùng kỳ) cũng được kỳ vọng ghi nhận mức tăng mạnh.
Trong bối cảnh này, SSI Research tiếp tục ưu tiên các ngân hàng có chất lượng tài sản tốt và bộ đệm dự phòng dày để vượt đương đầu với các thách thức phía trước. Nền tảng huy động vốn vững chắc và chi phí vốn thấp không chỉ giúp giảm áp lực lên biên lãi thuần mà còn cho phép ngân hàng linh hoạt đưa ra mức lãi suất cho vay cạnh tranh để hỗ trợ khách hàng./.
| Ba biến số quyết định áp lực trích lập dự phòng Nhóm phân tích VDSC cũng chỉ rõ các biến số cần theo dõi đến việc trích lập dự phòng đến từ: tốc độ chuyển hóa của nợ nhóm 2 và nhóm 3 thành nợ nhóm 4 - 5; tác động của chủ trương giảm lãi suất cho vay tới khả năng trả nợ của khách hàng; tiến độ củng cố bộ đệm dự phòng tại các ngân hàng có nợ xấu hình thành ròng lớn./. |