Trong báo cáo cập nhật vĩ mô ngày 10/11, Công ty Cổ phần Chứng khoán An Bình (ABS) đã đưa ra những đánh giá về động thái mua ngoại tệ giao ngay của Ngân hàng Nhà nước và tác động đối với thị trường.
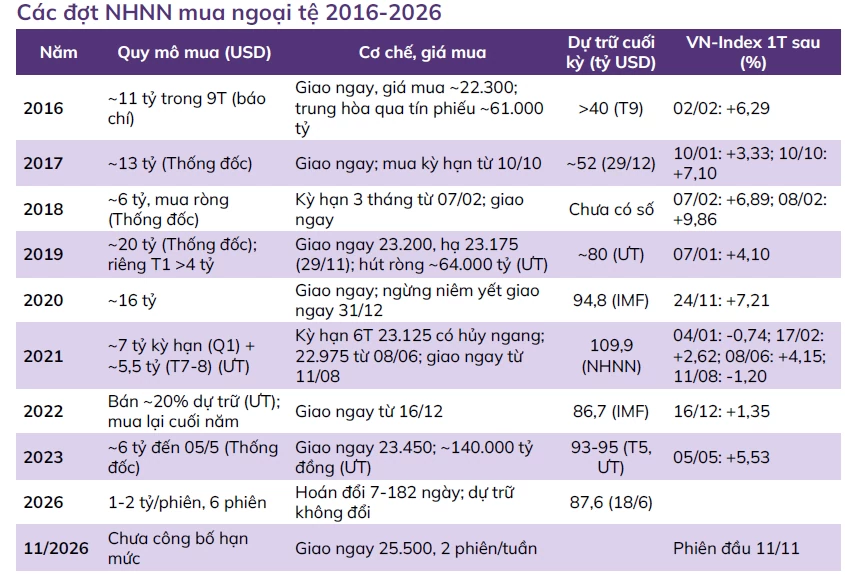
Ngân hàng Nhà nước đã thông báo triển khai mua ngoại tệ giao ngay từ ngày 11/11/2026, với tỷ giá mua 25.500 VND/USD, cao hơn 4,6% so với mức mua 24.380 VND/USD niêm yết ngày 9/11.
Hoạt động mua ngoại tệ được thực hiện vào thứ hai và thứ tư hằng tuần, trường hợp trùng ngày nghỉ sẽ chuyển sang ngày làm việc kế tiếp. Đối tượng được bán ngoại tệ là các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài có trạng thái ngoại tệ dương. Hiện Ngân hàng Nhà nước chưa công bố hạn mức mua tổng thể hoặc hạn mức cho từng phiên.
 |
| Nguồn: ABS. |
| Chỉ rõ điểm mới so với hoạt động Ngân hàng Nhà nước hoán đổi ngoại tệ (swap) ngày 6/11, nhóm phân tích ABS nêu rõ, nghiệp vụ hoán đổi đưa tối đa 48.798 tỷ đồng vào hệ thống rồi rút về sau 182 ngày, dự trữ ngoại hối không đổi. Trong khi đó, hoạt động Ngân hàng Nhà nước mua giao ngay thì ngược lại: VND nằm lại trong hệ thống, còn USD đi thẳng vào dự trữ ngoại hối. |
“Đây cũng là lần đầu Ngân hàng Nhà nước công bố lịch mua cố định 2 phiên/tuần, thay cho cách mua lặng lẽ theo diễn biến thị trường như các năm 2019 và 2023” - ABS nêu rõ.
Lý giải Ngân hàng Nhà nước chọn thời điểm này để mua ngoại tệ giao ngay, ABS cho rằng, việc triển khai mua ngoại tệ giao ngay diễn ra khi tỷ giá đã hạ nhiệt, tạo điều kiện để Ngân hàng Nhà nước mua vào.
Tỷ giá liên ngân hàng giảm về 25.547 VND/USD vào ngày 9/11, trong khi giá bán USD tại các ngân hàng đã xuống dưới 26.000 VND/USD vào cuối tháng 10, lần đầu sau khoảng 1,5 năm.
Diễn biến này xuất hiện trong bối cảnh Việt Nam trở lại xuất siêu, với mức thặng dư thương mại đạt 1,3 tỷ USD trong tháng 9 và 7,31 tỷ USD trong tháng 10. Theo đánh giá của ABS Research, mức giá mua 25.500 VND/USD không nhằm đẩy tỷ giá tăng lên mà tạo một “sàn mềm”, hạn chế VND lên giá thêm khi các đồng tiền khu vực đã mất giá từ 2% - 7% so với USD.
Bên cạnh diễn biến tỷ giá, nhu cầu bổ sung dự trữ ngoại hối cũng là yếu tố quan trọng. ABS cho biết, dự trữ ngoại hối của Việt Nam ở mức khoảng 87,6 tỷ USD tại ngày 18/6/2026, thấp hơn 24,2 tỷ USD so với mức đỉnh 111,8 tỷ USD vào tháng 1/2022. Quy mô này ước tương đương 1,85 tháng nhập khẩu.
Trong khi đó, quý IV thường là giai đoạn nguồn cung ngoại tệ gia tăng nhờ xuất khẩu và kiều hối cuối năm. Đây được đánh giá là thời điểm thuận lợi để Ngân hàng Nhà nước tích lũy lại dự trữ ngoại hối.
Không chỉ phục vụ mục tiêu ngoại hối, động thái mua vào còn diễn ra khi thanh khoản hệ thống ngân hàng chịu áp lực trước cao điểm cuối năm. Theo nhóm phân tích ABS, lãi suất liên ngân hàng qua đêm đã tăng từ 3,7% ngày 3/11 lên 4,6% ngày 9/11, dù Ngân hàng Nhà nước vừa triển khai nghiệp vụ hoán đổi ngoại tệ. Cùng thời gian, dư nợ nghiệp vụ thị trường mở (OMO) tăng từ 116.381 tỷ đồng lên 124.862 tỷ đồng.
“Nhu cầu vốn sẽ còn tăng theo mùa giải ngân và Tết Nguyên đán” - ABS lưu ý.
Ngoài ra, hệ thống ngân hàng cần nguồn VND để hạ lãi suất, do vốn vay qua OMO quay vòng 7 - 91 ngày, tiền VND nhận qua swap sẽ phải hoàn trả.
Tuy nhiên, dư địa điều hành vẫn chịu ràng buộc bởi lạm phát, khi chỉ số giá tiêu dùng (CPI) tháng 10 tăng 5,09% so với cùng kỳ, cao hơn mục tiêu khoảng 4,5%.
“Mỗi 1 tỷ USD mua được tương đương 20% dư nợ OMO hiện tại. Ở kịch bản cơ sở, lượng VND bơm vượt toàn bộ dư nợ OMO, Ngân hàng Nhà nước có thể giảm chào OMO và lãi suất qua đêm có thể về 3 - 4%. So với quy mô tín dụng, tác động vẫn nhỏ, dưới 1%” - ABS tính toán.
Đồng thời, ngay cả trong kịch bản cao, dự trữ ngoại hối cũng chỉ tăng lên khoảng 2 tháng nhập khẩu, tiếp tục thấp hơn ngưỡng khuyến nghị 3 tháng. Vì vậy, ABS cho rằng việc tích lũy dự trữ ngoại hối sẽ là nhu cầu nhiều năm, thay vì chỉ diễn ra trong một đợt./.