PV: Cơ quan Đại diện thương mại Hoa Kỳ (USTR) vừa chính thức áp dụng thuế nhập khẩu bổ sung 12,5% cho Việt Nam. Theo ông, điều này sẽ ảnh hưởng như thế nào đến năng lực cạnh tranh của hàng hóa Việt Nam tại thị trường Hoa Kỳ?
 |
| TS. Trương Quang Dũng |
TS. Trương Quang Dũng: Trước hết, cần làm rõ một điểm có thể thay đổi cách hiểu vấn đề. Xét về giá trị tuyệt đối, mức tăng chi phí là không quá lớn. Việc hàng hóa Việt Nam chuyển từ mức thuế quan nền tạm thời 10% sang mức thuế chính thức 12,5% theo chính sách mới có hiệu lực từ tháng 7/2026, đồng nghĩa với việc mức tăng thực tế chỉ là 2,5%. Đồng thời, gần 50% kim ngạch xuất khẩu sang Hoa Kỳ nằm trong danh mục miễn trừ. Do đó, việc ước tính tác động bằng cách lấy toàn bộ kim ngạch một ngành nhân với 12,5% sẽ phóng đại đáng kể mức thiệt hại.
Tuy nhiên, vấn đề cạnh tranh nằm ở vị thế tương đối. Trong các ngành thâm dụng lao động (ví dụ dệt may), nơi Việt Nam gặp cạnh tranh gay gắt nhất, hầu hết đối thủ trực tiếp đều thuộc nhóm chịu mức thuế 10%: Bangladesh, Campuchia, Ấn Độ, Indonesia, Sri Lanka, Pakistan và Malaysia. Như vậy, khoảng cách 2,5% không phải là khoảng cách chung, mà tập trung đúng vào nơi biên lợi nhuận của chúng ta mỏng nhất. Doanh nghiệp may mặc hoạt động với biên lợi nhuận khoảng 3% - 10%, trong khi thị trường Hoa Kỳ chiếm 40 đến 50% kim ngạch. Với cấu trúc đó, 2,5% trong chi phí đến cảng là con số đáng kể.
Tuy nhiên, có hai yếu tố ổn định. Thứ nhất, danh mục miễn trừ (Danh mục Annex A) đã được duy trì gần như nguyên vẹn qua ba cơ chế thuế liên tiếp, cho thấy quan điểm của Hoa Kỳ về phạm vi đã tương đối ổn định. Thứ hai, việc thay thế nguồn cung diễn ra chậm. Năng lực dệt may và da giày phân khúc trung cấp của Việt Nam, xét về quy mô, hồ sơ tuân thủ và khả năng giao hàng đúng hạn, không dễ bị thay thế trong ngắn hạn.
Vì vậy, đánh giá của tôi là biện pháp này sẽ không làm dịch chuyển các đơn hàng hiện hữu trong ngắn hạn, nhưng sẽ ảnh hưởng đến quyết định khi người mua đặt đơn hàng mới. Sự suy giảm đó sẽ diễn ra chậm hơn, khó quan sát, và chính vì thế nguy hiểm hơn một cú sốc thấy được.
PV: Ngoài tác động về chi phí, Mục 301 còn có chu kỳ rà soát kéo dài 4 năm. Rủi ro pháp lý và sự thiếu chắc chắn về chính sách sẽ ảnh hưởng như thế nào đến kế hoạch sản xuất, đầu tư và chiến lược thị trường của doanh nghiệp Việt Nam, thưa ông?
TS. Trương Quang Dũng: Cần hiểu rằng Mục 301 không vận hành theo chu kỳ rà soát 4 năm như một đợt đàm phán lại định kỳ. Theo 19 US Code 2417, biện pháp tự động chấm dứt khi hết 4 năm, trừ khi bên khởi kiện hoặc đại diện ngành sản xuất trong nước hưởng lợi đề nghị tiếp tục, khi đó USTR sẽ rà soát hiệu quả và tác động kinh tế của biện pháp trước khi quyết định . Như vậy về mặt pháp lý, mặc định là hết hiệu lực; nhưng trên thực tế, mặc định là được gia hạn. Doanh nghiệp nên lập kế hoạch trên giả định biện pháp này còn tồn tại sau năm 2030.
Tuy nhiên, yếu tố khó xác định thực tế còn lớn hơn ở hai khía cạnh. Thứ nhất, luật không quy định mức trần. Khác với Mục 122 vốn giới hạn thuế ở 15% trong tối đa 150 ngày, Mục 301 không có mức trần và không có thời điểm hết hiệu lực cố định. Biện pháp tồn tại cho đến khi USTR sửa đổi hoặc chấm dứt.
Thứ hai, và nghiêm trọng hơn, đây chỉ là 1 trong 3 tuyến điều tra Mục 301 liên quan Việt Nam. Cuộc điều tra về dư thừa năng lực sản xuất mang tính cơ cấu đối với 16 nền kinh tế, trong đó có Việt Nam, khởi xướng ngày 11/3 và chưa công bố kết luận. Cuộc điều tra riêng về bảo hộ quyền sở hữu trí tuệ của Việt Nam khởi xướng ngày 29/5. Mỗi cuộc điều tra có thể phát sinh thuế một cách độc lập và các mức thuế có thể cộng dồn.
Hệ quả đối với chuỗi cung ứng là doanh nghiệp buộc phải ra quyết định dài hạn trong một môi trường chính sách ngắn hạn. Điều này tác động lớn lên kế hoạch sản xuất. Cụ thể, doanh nghiệp khó cam kết dài hạn năng lực cho một khách hàng, có thể xuất hiện xu hướng rút ngắn kỳ hoạch định và giữ nhiều đơn hàng ngắn hạn hơn, chấp nhận hiệu suất thấp hơn để đổi lấy khả năng điều chỉnh.
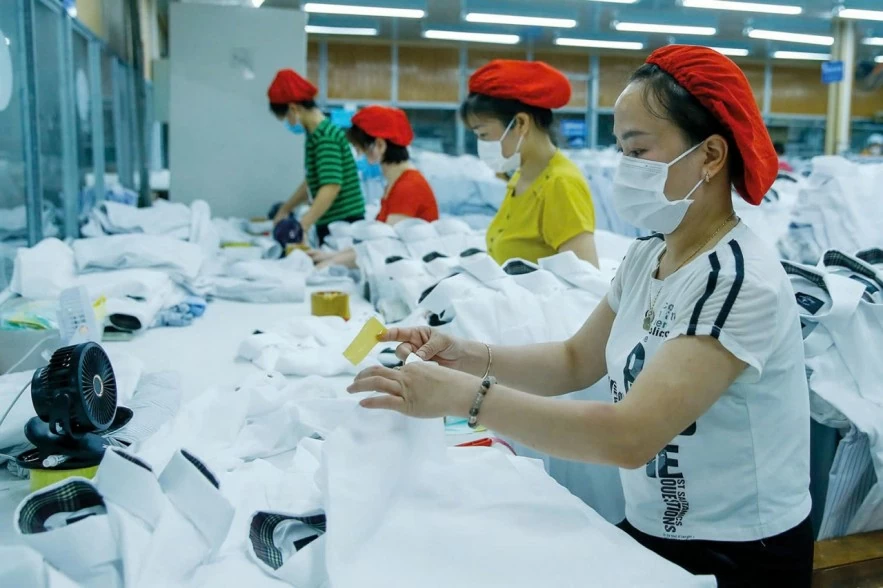 |
| Sản xuất tại Nhà máy may mặc Thái An, Hải Phòng. Ảnh: An Thư |
PV: Để giảm thiểu tác động tiêu cực từ chính sách thuế mới của Hoa Kỳ, theo ông, doanh nghiệp xuất khẩu cần ưu tiên những giải pháp nào?
TS. Trương Quang Dũng: Theo tôi, trước hết, doanh nghiệp cần đo lường mức độ “phơi nhiễm”. Thuế áp theo danh mục 10 chữ số HTSUS với một danh mục miễn trừ lớn. Tuy nhiên, phần lớn doanh nghiệp hiện không rõ mức độ áp dụng cho doanh nghiệp của mình. Họ chỉ biết ở cấp ngành, và điều đó không có tác dụng trong việc ra quyết định. Nhiệm vụ trước mắt là xây dựng ma trận sản phẩm, xuất xứ và tình trạng miễn trừ. Khi chưa có ma trận đó, mọi quyết định tiếp theo đều là phỏng đoán.
Thứ hai, xác minh xuất xứ, và đừng coi xuất xứ là một đòn bẩy. Biện pháp này áp theo nước xuất xứ, nên việc xác định xuất xứ quyết định trực tiếp nghĩa vụ thuế và phải được xác minh chứ không phải mặc định. Cũng cần lưu ý hồ sơ điều tra đã nêu đích danh bông thô và polysilicon là hai chuỗi cung ứng nhạy cảm, dễ phát sinh hành vi lẩn tránh. Thay đổi xuất xứ thực chất đòi hỏi chuyển đổi cơ bản, tức dịch chuyển công đoạn chế biến thực, và đó là quyết định đầu tư nhiều năm chứ không phải thao tác hồ sơ.
Thứ ba, xem truy xuất nguồn gốc là hạ tầng dùng chung, không phải chi phí tuân thủ. Bản đồ nhà cung cấp nhiều lớp, chuỗi hành trình sản phẩm ở cấp đơn hàng và khai báo xuất xứ nguyên liệu không chỉ là năng lực cần thiết để đáp ứng các quy định của Hoa Kỳ, mà còn là sự chuẩn bị cần thiết cho các quy định thẩm định chuỗi cung ứng (ví dụ EUDR) đang hình thành tại châu Âu. Xây một lần thì dùng được cho nhiều thị trường, và đó là nền tảng cho mọi đề nghị loại trừ sau này.
PV: Ở góc độ chính sách, Chính phủ cần có những giải pháp gì để hỗ trợ cộng đồng doanh nghiệp ứng phó với mức thuế mới, thưa ông?
TS. Trương Quang Dũng: Tôi cho rằng các nhóm giải pháp này vận hành trên những nhịp thời gian khác nhau và không nên đánh đổi cho nhau. Trình tự quan trọng hơn thứ hạng.
Trước mắt, cần thu hẹp khoảng cách pháp lý đã dẫn tới việc bị xếp vào nhóm bị áp thuế 12,5%. Bậc thuế trong biện pháp này được xác định bởi một tiêu chí duy nhất, đó là nền kinh tế có ban hành và thực thi hiệu quả lệnh cấm nhập khẩu hàng hóa sản xuất bằng lao động cưỡng bức hay không. Bằng chứng cho thấy điều này có thể khắc phục được. 5 nền kinh tế đã chuyển từ mức thuế 12,5% xuống 10% trong quá trình điều tra: Honduras, Ấn Độ, Sri Lanka và Trinidad and Tobago nhờ ban hành lệnh cấm nhập khẩu, và Jordan nhờ cam kết trong hiệp định thương mại đối ứng.
Trong ngắn hạn, Việt Nam cần đàm phán một Hiệp định Thương mại Đối ứng với Hoa Kỳ. Đây là công cụ mà nhiều nền kinh tế đã dùng để có mức thuế thấp hơn, và trong 4 trường hợp là quyền tiếp cận hạn ngạch dệt may. Trong ASEAN, Malaysia, Campuchia và Indonesia đã đạt được thỏa thuận. Việt Nam thì chưa. Khuôn khổ song phương công bố tháng 10/2025 vẫn chưa được hoàn tất.
Trong trung - dài hạn, cần tập trung vào công nghiệp hỗ trợ và thể chế. Cơ chế hạn ngạch dệt may gắn quyền tiếp cận ưu đãi với xuất xứ của nguyên liệu đầu vào, cụ thể là bông và hàng dệt may Hoa Kỳ. Dù đánh giá thế nào về thiết kế đó, nó phát tín hiệu rằng xuất xứ đầu vào, chứ không chỉ khâu lắp ráp cuối, là yếu tố quyết định trong vấn đề thuế quan trong bối cảnh mới. Do đó, phát triển năng lực sản xuất trong nước và truy xuất nguồn gốc không còn chỉ là để nâng cấp công nghiệp, mà còn để phòng vệ thương mại.
PV: Xin cảm ơn ông!