PV: Thưa ông, thực trạng các doanh nghiệp bị “bỏ quên” (thành lập xong để đó, không hoạt động nhưng cũng không làm thủ tục giải thể/tạm dừng) hiện nay ở nước ta diễn ra như thế nào?
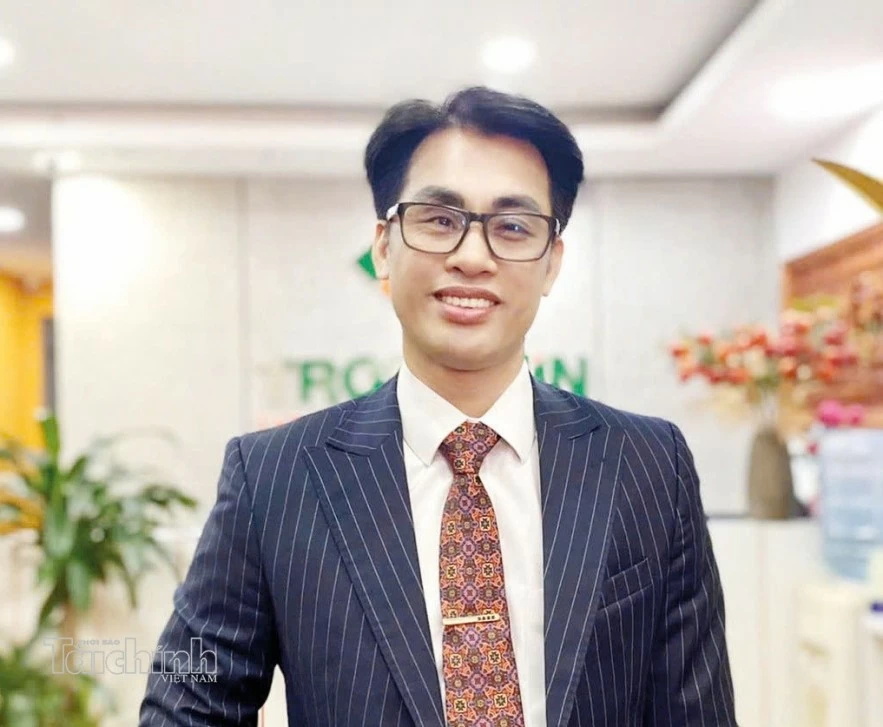 |
| Ông Nguyễn Văn Được |
Ông Nguyễn Văn Được: Thành lập công ty (doanh nghiệp) là một trong những vấn đề pháp lý quan trọng hàng đầu trong hệ thống pháp luật về doanh nghiệp, thương mại, đầu tư. Tuy nhiên, từ thực tiễn hỗ trợ doanh nghiệp, chúng tôi nhận thấy hoạt động doanh nghiệp hiện nay đang có những biểu hiện, diễn biến phức tạp do hành vi gian dối của các chủ thể đăng ký, dẫn đến hậu quả pháp lý nghiêm trọng như thành lập doanh nghiệp ma để mua bán hóa đơn, hay lập doanh nghiệp xong bỏ đó mà không thực hiện các thủ tục pháp lý cần thiết...
Trong đó, có thực trạng thành lập doanh nghiệp rồi “bỏ quên” không triển khai bất kỳ hoạt động kinh doanh thực tế nào, hoặc có thực hiện trong một thời gian ngắn; không có giao dịch tài chính, không phát sinh doanh thu hoặc chi phí dẫn đến các chủ thể không thực hiện kê khai, nộp thuế, hoặc không nộp báo cáo tài chính và các báo cáo khác. Hậu quả là doanh nghiệp rơi vào Trạng thái 06 - người nộp thuế không hoạt động tại trụ sở đã đăng ký.
Hay nói cách khác, mặc dù công ty được thành lập mà không có bất cứ hoạt động sản xuất, kinh doanh gì, nên chủ thể thành lập doanh nghiệp cho rằng không phải thực hiện các thủ tục hành chính hoặc các thủ tục kê khai nộp thuế. Đây chính là hiểu nhầm và đang diễn ra khá phổ biến.
| Theo thống kê từ Cục Thuế, cả nước hiện có gần 620.000 doanh nghiệp thuộc diện cần phải rà soát và xử lý thông tin. Đây là con số đáng quan ngại trong bối cảnh ngành Thuế đang nỗ lực chuẩn hóa dữ liệu và tháo gỡ các điểm nghẽn trong quản lý kinh doanh. |
Nguyên nhân dẫn đến thực trạng này là do quy trình đăng ký thành lập doanh nghiệp hiện nay rất dễ dàng và nhanh chóng theo cơ chế hậu kiểm, nhằm tạo điều kiện tối đa cho khởi nghiệp. Tuy nhiên, ở khâu “rút lui khỏi thị trường” lại phức tạp hơn nhiều, đòi hỏi doanh nghiệp phải hoàn tất tất cả các nghĩa vụ trong đó có cả nghĩa vụ thuế. Chính điều này dẫn đến việc nhiều cá nhân mở doanh nghiệp theo chính sách kêu gọi của Nhà nước, để làm dự án ngắn hạn hoặc lấy pháp nhân, nhưng sau đó không kinh doanh được mà không thực hiện đầy đủ các nghĩa vụ theo quy định và rồi “bỏ quên” doanh nghiệp.
Mặt khác cũng có các trường hợp do không nắm rõ quy định pháp luật hoặc ngại tốn kém chi phí, thủ tục giải thể rườm rà, họ chọn cách “bỏ mặc”- không thực hiện đầy đủ kê khai, nộp thuế, không thực hiện các thủ tục đăng ký thay đổi doanh nghiệp như chuyển trụ sở, tạm ngừng hay giải thể hoặc không treo biển hoặc việc treo biển không đảm bảo... Và hệ quả là cơ quan thuế xếp các doanh nghiệp này vào diện người nộp thuế ở Trạng thái 06 - người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
PV: Theo ông, vì sao nhiều chủ doanh nghiệp lại có tâm lý “bỏ mặc” công ty sau khi thành lập? Do thiếu hiểu biết pháp luật, gặp khó khăn kinh doanh rồi bỏ dở, hay nghĩ rằng không phát sinh doanh thu thì không cần báo cáo?
Ông Nguyễn Văn Được: Theo tôi, có nhiều nguyên nhân khác nhau, song có 4 nhóm nguyên nhân cơ bản.
Thứ nhất là do thiếu kiến thức pháp luật như đã nêu ở trên. Họ không biết rằng, doanh nghiệp là một pháp nhân có vòng đời và cũng giống với con người là có khai sinh - “ thành lập” và khai tử - “ giải thể”, nên cần phải có các thủ tục hành chính nhất định theo pháp luật, ví dụ phải có quyết định về việc giải thể hoặc phá sản.
Thứ hai là tâm lý né tránh áp lực tài chính. Khi kinh doanh thua lỗ, nợ nần chồng chất hoặc kỳ vọng từ việc kinh doanh không đạt, chủ doanh nghiệp rơi vào khủng hoảng, bỏ bê các công việc của doanh nghiệp, thậm chí có cả tình trạng “bỏ trốn” khỏi địa chỉ kinh doanh để né tránh chủ nợ và cơ quan quản lý.
Thứ ba là hiểu sai về nghĩa vụ báo cáo của doanh nghiệp. Người đại diện pháp luật nghĩ rằng, công ty không phát sinh các giao dịch như không có có dòng tiền, chưa tuyển nhân sự, không có doanh thu nên đã bỏ bẵng các thủ tục này.
Thứ tư, mặc dù pháp luật đã có các chế tài xử lý các hành vi nêu trên nhưng chưa đủ mạnh, chưa đủ sức răn đe dẫn đến thiếu cơ chế, giải pháp xử lý và làm cho văn hóa tuân thủ pháp luật về vấn đề này còn hạn chế.
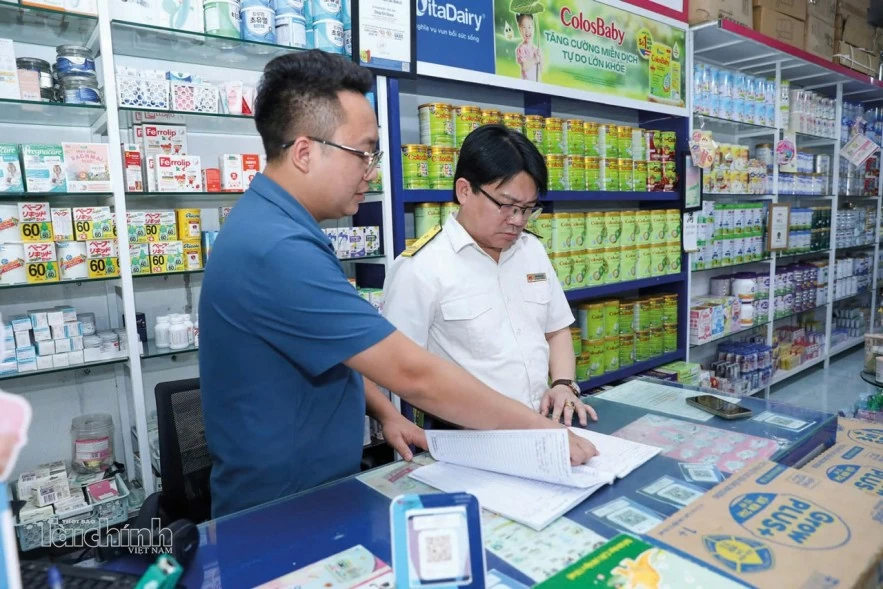 |
| Cán bộ thuế hỗ trợ hộ kinh doanh làm sạch mã số thuế. Ảnh minh họa: Đức Thanh |
PV: Nhiều người cho rằng “không hoạt động thì không có doanh thu, mà không có doanh thu thì không phải thực hiện nghĩa vụ kê khai nộp thuế và không nợ thuế”. Quan niệm này phải được hiểu như thế nào cho đúng góc độ pháp lý, thưa ông?
Ông Nguyễn Văn Được: Tôi cho rằng, cách hiểu như trên là chưa phù hợp. Bởi vì, một số loại thuế có căn cứ tính thuế liên quan đến doanh thu như thuế giá trị gia tăng hoặc thuế thu nhập doanh nghiệp, nhưng cũng có các loại khác không liên quan đến doanh thu như lệ phí môn bài từ trước năm 2026. Hay nói cách khác, khi doanh nghiệp không hoạt động, không có doanh thu, thì vẫn phát sinh nghĩa vụ thuế.
Đặc biệt, theo quy định của Luật Quản lý thuế, doanh nghiệp vẫn phải kê khai, nộp thuế theo kỳ, tháng, quý hoặc năm không phân biệt doanh thu có hay không có doanh thu. Vì vậy, nghĩa vụ kê khai nộp thuế vẫn phát sinh và doanh nghiệp phải thực hiện.
Ngoài ra, “nợ thuế” sinh ra từ tiền phạt: Dù doanh nghiệp chưa kinh doanh chưa có doanh thu nên không có nợ tiền thuế, ví dụ thuế giá trị gia tăng, thu nhập doanh nghiệp, nhưng nếu doanh nghiệp không thực hiện nộp lệ phí môn bài tích lũy qua các năm, sau khi “bỏ quên doanh nghiệp” thì cơ quan thuế vẫn truy thu và tính tiền chậm nộp.
Đặc biệt, do doanh nghiệp bị “bỏ quên” dẫn đến bị xử phạt vi phạm hành chính do không thực hiện kê khai, nộp thuế đúng hạn… Và hiện nay mức phạt này rất cao. Do đó, quan niệm “không có doanh thu thì không nợ thuế” là hiểu nhầm và để lại nhiều hậu quả pháp lý.
PV: Ngoài phạt tiền, ông có thể cho biết, người đại diện theo pháp luật của các doanh nghiệp này còn phải đối mặt với những chế tài hoặc hậu quả pháp lý nào khác?
Ông Nguyễn Văn Được: Theo quy định của pháp luật quản lý thuế trong đó tại Nghị định 252/2026/NĐ-CP (có hiệu lực từ 1/7/2026) mới đây, cũng đã có các chế tài xử lý trực tiếp cá nhân người đại diện pháp luật và người liên quan vô cùng nghiêm khắc.
Cụ thể, đối với doanh nghiệp bị xác định “không hoạt động tại địa chỉ đã đăng ký”, sau 120 ngày kể từ ngày cơ quan thuế ra thông báo mà không làm thủ tục khôi phục hoặc chấm dứt mã số thuế, người đại diện pháp luật sẽ bị tạm hoãn xuất cảnh ngay lập tức. Tức là, trường hợp bỏ địa chỉ kinh doanh này không áp dụng ngưỡng nợ tối thiểu.
Một điểm nữa là mã số thuế cá nhân (định danh) của người đại diện sẽ bị khóa trên hệ thống quản lý thuế và đăng ký kinh doanh. Họ sẽ bị hạn chế một số quyền như không thể đứng tên thành lập, đại diện cho bất kỳ doanh nghiệp mới nào khác cho đến khi khắc phục xong hậu quả của công ty cũ. Đối với các doanh nghiệp đã được thành lập trước ngày 1/7/2026 cũng bị ảnh hưởng khi đăng ký sử dụng hóa đơn hoặc đăng ký thay đổi thông tin sử dụng hóa đơn, dẫn đến doanh nghiệp không có hóa đơn để giao cho người mua.
Đặc biệt, thông tin tạm hoãn xuất cảnh và thông tin nợ thuế được công khai “bêu tên” trên Cổng thông tin điện tử của ngành Thuế, gây thiệt hại lớn đến danh dự và cơ hội kinh doanh cá nhân.
PV: Xin cảm ơn ông!