PV: Thủ tướng Chính phủ đã ký Quyết định số 1413/QĐ-TTg phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam đến năm 2045, trong đó định hướng phát triển thị trường vốn trở thành kênh huy động vốn trung và dài hạn quan trọng, giảm dần sự phụ thuộc vào tín dụng ngân hàng. Bà đánh giá như thế nào về ý nghĩa của định hướng này đối với quá trình phát triển thị trường tài chính Việt Nam trong giai đoạn tới?
 |
| Bà Nguyễn Thu Bình |
Bà Nguyễn Thu Bình: Theo tôi, ý nghĩa lớn nhất của Đề án không nằm ở các chỉ tiêu quy mô, mà ở việc tái cấu trúc nguồn vốn của nền kinh tế. Trong nhiều năm qua, nhu cầu vốn, đặc biệt là vốn trung và dài hạn, vẫn phụ thuộc quá lớn vào hệ thống ngân hàng. Trong khi đó, ngân hàng chủ yếu huy động vốn ngắn hạn nhưng phải đáp ứng nhu cầu cho vay dài hạn. Đây là hoạt động bình thường của hệ thống ngân hàng. Tuy nhiên, khi cả nền kinh tế cùng dựa vào một kênh dẫn vốn chủ yếu, rủi ro mất cân đối kỳ hạn và áp lực đối với hệ thống tài chính sẽ gia tăng.
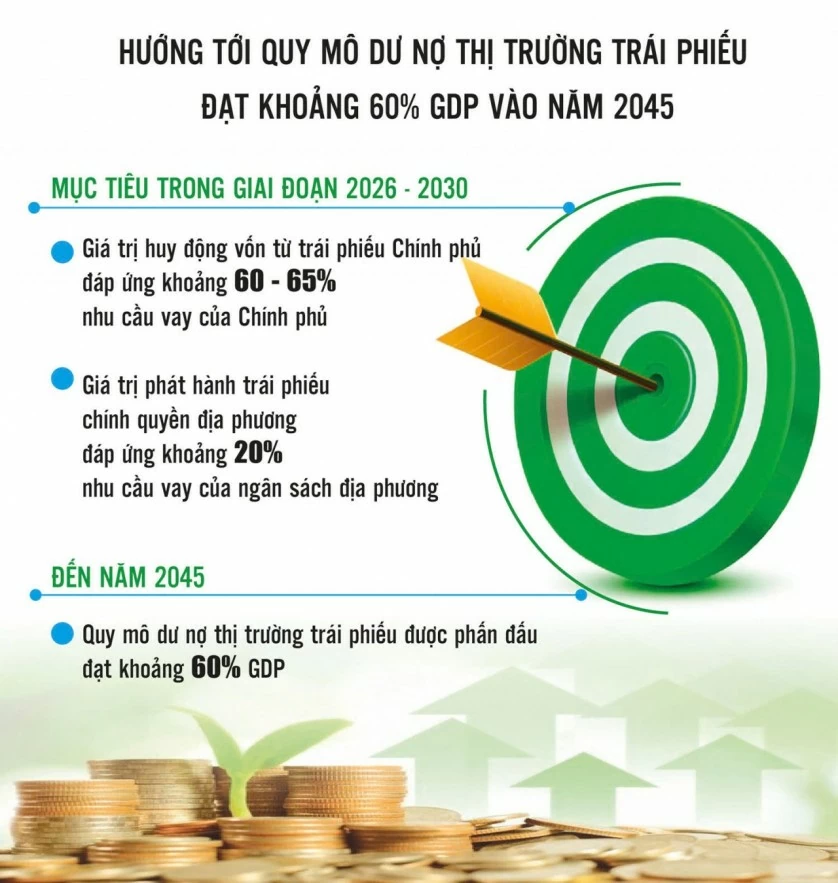
Định hướng lần này hướng tới xây dựng một cấu trúc tài chính cân bằng hơn, trong đó thị trường cổ phiếu và thị trường trái phiếu cùng chia sẻ vai trò cung ứng vốn trung và dài hạn. Đề án cũng đặt ra các mục tiêu cụ thể như quy mô vốn hóa thị trường chứng khoán đạt khoảng 120% GDP và dư nợ thị trường trái phiếu đạt khoảng 60% GDP vào năm 2045. Khi đó, doanh nghiệp sẽ có thêm lựa chọn huy động vốn, nhà đầu tư có thêm kênh phân bổ tài sản và nền kinh tế giảm dần sự phụ thuộc vào tín dụng ngân hàng.
PV: Để hiện thực hóa mục tiêu đưa dư nợ thị trường trái phiếu đạt khoảng 60% GDP vào năm 2045, theo bà, đâu là những cải cách cần được ưu tiên để nâng cao chất lượng và phát triển thị trường theo chiều sâu?
Bà Nguyễn Thu Bình: Nếu mở rộng quy mô là đích đến, thị trường cần tập trung vào ba vấn đề: chuẩn hóa chất lượng hàng hóa, phát triển thị trường thứ cấp cho trái phiếu doanh nghiệp và mở rộng cơ sở nhà đầu tư dài hạn.
Trước hết, trái phiếu Chính phủ vẫn là xương sống của thị trường. Đề án đặt mục tiêu nguồn vốn huy động qua phát hành trái phiếu Chính phủ đáp ứng khoảng 60 - 65% nhu cầu vay của Chính phủ giai đoạn 2026 - 2030. Đây là cấu phần đã vận hành tương đối tốt, với đường cong lợi suất do Sở Giao dịch Chứng khoán Hà Nội (HNX) và Hiệp hội Thị trường trái phiếu Việt Nam (VBMA) công bố hằng ngày, tạo cơ sở tham chiếu đáng tin cậy cho thị trường. Việc tiếp tục đa dạng hóa kỳ hạn, sản phẩm và phát triển các nghiệp vụ mua lại, hoán đổi, repo sẽ góp phần củng cố nền tảng định giá các công cụ nợ khác.
Minh bạch là điều kiện để thị trường trái phiếu phát triển bền vững Theo bà Nguyễn Thu Bình, bên cạnh mục tiêu mở rộng quy mô, minh bạch là điều kiện đủ để thị trường trái phiếu phát triển bền vững, trong đó xếp hạng tín nhiệm giữ vai trò quan trọng. Bài học giai đoạn 2022 - 2023 cho thấy điểm nghẽn không nằm ở bản thân trái phiếu mà ở tình trạng bất cân xứng thông tin. Để phát huy hiệu quả, xếp hạng tín nhiệm cần được đặt trong hệ sinh thái đồng bộ gồm tổ chức định giá độc lập, cổng thông tin trái phiếu tập trung và các tổ chức xếp hạng hoạt động độc lập, đủ năng lực, qua đó giúp niềm tin của nhà đầu tư được xây dựng trên dữ liệu thay vì cảm tính. |
Điểm nghẽn đáng chú ý hiện nay nằm ở trái phiếu doanh nghiệp. Thị trường sơ cấp tương đối sôi động, nhưng thị trường thứ cấp gần như thiếu vắng. Nhà đầu tư sau khi mua trái phiếu phần lớn phải nắm giữ đến ngày đáo hạn vì khó bán lại. Nguyên nhân gốc rễ là trái phiếu doanh nghiệp chưa có một mặt bằng tham chiếu rủi ro đúng nghĩa, trong khi trái phiếu Chính phủ đã có đường cong lợi suất làm chuẩn.
Để khắc phục, thị trường cần ba lớp hạ tầng. Thứ nhất là dữ liệu giao dịch thứ cấp minh bạch, tập trung để hình thành giá thị trường từ các giao dịch thực, thay vì chủ yếu dựa trên mệnh giá hoặc thỏa thuận song phương. Thứ hai là hệ thống xếp hạng tín nhiệm đủ độ phủ và đáng tin cậy để phân nhóm rủi ro của tổ chức phát hành.
Thứ ba, trên nền tảng hai yếu tố này, thị trường mới có thể hình thành đường cong lợi suất trái phiếu doanh nghiệp theo từng hạng tín nhiệm, qua đó xác lập mức chênh lệch lợi suất (credit spread) hợp lý so với trái phiếu Chính phủ cùng kỳ hạn. Khi đó, thị trường sẽ có cơ sở xác định mức chênh lệch lợi suất phù hợp đối với từng đợt phát hành, còn nhà đầu tư có thước đo để đánh giá trái phiếu đang được định giá cao hay thấp.
Chừng nào chưa hoàn thiện đủ ba lớp hạ tầng này, trái phiếu doanh nghiệp vẫn khó trở thành tài sản giao dịch thực sự. Theo tôi, đây là lĩnh vực thị trường cần tiếp tục ưu tiên hoàn thiện, trên cơ sở phát huy những nền tảng đã vận hành tương đối tốt.
 |
| Nguồn: Quyết định số 1413/QĐ-TTg của Thủ tướng Chính phủ. Đồ họa: Phương Anh |
PV: Bên cạnh việc nâng cao chất lượng và phát triển thị trường trái phiếu theo chiều sâu, Đề án cũng định hướng phát triển các mô hình huy động vốn mới như trái phiếu hạ tầng, trái phiếu ESG và trái phiếu đối tác công tư (PPP) dành cho doanh nghiệp dự án (SPV) phát hành. Theo bà, đâu là những điều kiện để các sản phẩm này phát triển hiệu quả tại Việt Nam?
Bà Nguyễn Thu Bình: Theo tôi, tiềm năng của các sản phẩm này là rất lớn. Việt Nam đang bước vào chu kỳ đầu tư hạ tầng quy mô lớn, trong đó riêng các lĩnh vực như đường sắt tốc độ cao, năng lượng và đô thị đã đòi hỏi nguồn vốn vượt quá khả năng đáp ứng của ngân sách và tín dụng ngân hàng.
Các công cụ như trái phiếu hạ tầng, trái phiếu PPP cho SPV không chỉ cho phép huy động vốn ngay từ giai đoạn tiền khả thi mà còn có thể chuyển các tài sản hạ tầng đã có dòng tiền ổn định thành sản phẩm tài chính. Đây là lớp tài sản dài hạn rất phù hợp với các quỹ hưu trí và doanh nghiệp bảo hiểm. Trong khi đó, trái phiếu ESG còn mở ra cơ hội tiếp cận các dòng vốn quốc tế ngày càng ưu tiên các tiêu chí phát triển bền vững.
Để các sản phẩm này phát triển thực chất, theo tôi cần hội đủ ba điều kiện. Thứ nhất là hoàn thiện khung pháp lý cho mô hình SPV và cơ chế phân bổ rủi ro dòng tiền dự án. Thứ hai là phát triển cơ sở nhà đầu tư tổ chức đủ lớn, bởi các sản phẩm dài hạn cần những nhà đầu tư có nguồn vốn dài hạn tương ứng.
Thứ ba là hoàn thiện hệ sinh thái hỗ trợ, bao gồm năng lực định giá, xếp hạng tín nhiệm và bộ tiêu chuẩn dự án xanh minh bạch nhằm hạn chế tình trạng tẩy xanh. Thiếu ba nền tảng này, sản phẩm mới có thể được hình thành nhưng sẽ khó phát triển về quy mô và thanh khoản như kỳ vọng.
PV: Xin cảm ơn bà!









